成長株の買いが、金利高への警戒を上回る
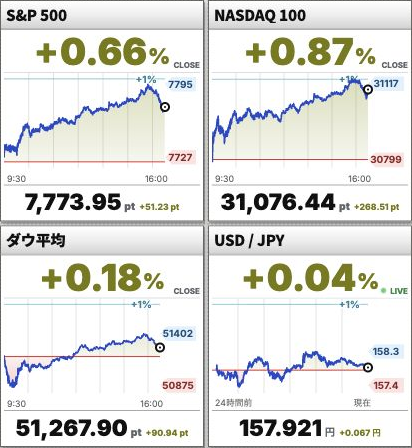
10月5日の米国株式市場は主要3指数が続伸した。AP通信の終値集計ではS&P 500が7,773.95、前営業日比51.23ポイント高で0.66%上昇。ダウ平均は51,267.90と90.94ドル高、0.18%上昇だった。NASDAQ公式のNASDAQ 100は31,076.44で0.87%高。成長株の比重が大きいNASDAQ 100がダウを約0.69ポイント上回り、買いの中心がどこにあるかを示した。
AP通信の市場報道では、シュナイダーによるPTC買収の発表を受け、PTC株が大きく上昇した。一方、米10年債利回りは前営業日の5.28%から5.31%へ上がった。金利低下が株価全体を押し上げた日ではなく、企業価値を再評価する材料が高い割引率への警戒に勝った日と読む。ソフトウェア企業への買収は、その事業や顧客基盤に買い手が価値を認めているという具体的な裏付けになる。景気全体への楽観よりも、利益を生む力のある成長企業を選ぶ買いが相場を引っ張ったという見方だ。
9時30分の下押しを戻し、その後も高値を伸ばす
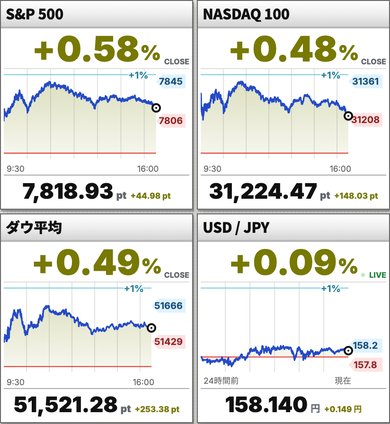
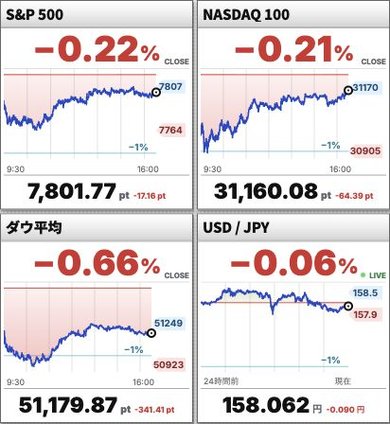
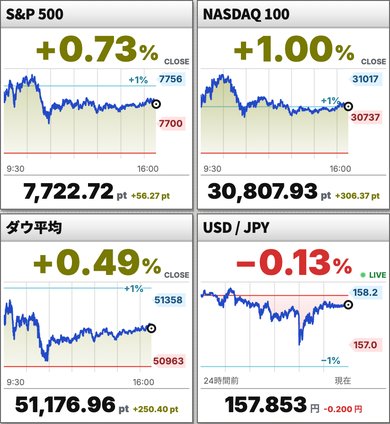
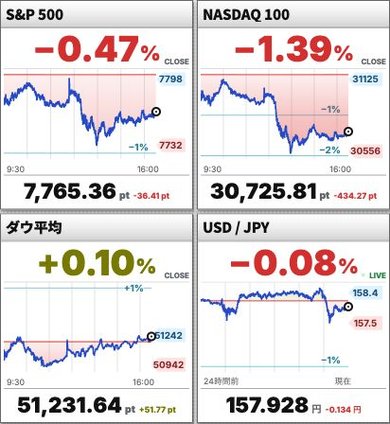
当サイトのチャートでは、S&P 500とNASDAQ 100は寄り付き近辺の下押しをこなしたあと、午前から午後にかけて水準を切り上げている。ダウは米東部時間9時30分の開始直後に下げ、最初の1時間ほどで大きく戻す形が目立つ。下押しから戻りまでの振幅はおよそ0.5%を超え、朝の売りを買いが吸収したことが分かる。開始直後の勢いだけで判断せず、その後に低い価格帯へ戻らなかった点に注目したい。
午前10時発表のISMサービス業景況感指数は54.9と前月の55.4を下回ったが、景況改善の境目である50を上回った。一方、価格指数は74.0へ上昇した。成長は続いているが、コスト圧力も強いという組み合わせだ。朝の大きな戻りに近い時間帯の重要材料はこの統計であり、景気の急失速を避けながらもインフレ警戒が残るという読みにつながる。買収材料による企業価値の再評価と、需要がなお拡大しているという統計が買いを支え、価格上昇圧力が全面的な金利低下期待を抑えたと考える。
終盤の反落は、上昇トレンドの中の利益確定
午後は二つの成長株寄りの指数が高値を更新したあと、引けにかけて上昇分を少し削る。ダウも終盤に上向いたが、最終的な上昇率は小さかった。三つを並べると「市場全体が一様に強かった」のではなく、NASDAQ 100の強さが続く一方、ダウの戻りは限定的だったことが見える。終盤の売りは、一日を通じて積み上がった利益を確定する動きが、高い金利による評価の上限と重なったと読む。それでもS&P 500とNASDAQ 100は朝の位置より上で終えており、買いの成果は残った。
ドル円の24時間チャートは、158円台へ上げたあと157円台へ戻る往復型になっている。表示区間の安値と高値の差はおよそ0.5%を超えるが、株価指数の通常取引と横軸の対象時間は同じではない。米金利の高止まりはドルを支える一方、上昇がそのまま続かなかった形は、高い金利だけではドル買いを持続させられなかったことを示す。株式の上昇を単純にドル高と結びつけるより、指数間の強弱と為替の往復を別々に追うほうが、この日の資金の動きを捉えやすい。次の取引で見るべきは、金利が高いままでもNASDAQ 100が午後の価格帯を守れるか、S&P 500にも強さが広がるかという点だ。
主要指数終値
- S&P 5007,773.95 +0.66%
- NASDAQ 10031,076.44 +0.87%
- ダウ平均51,267.90 +0.18%