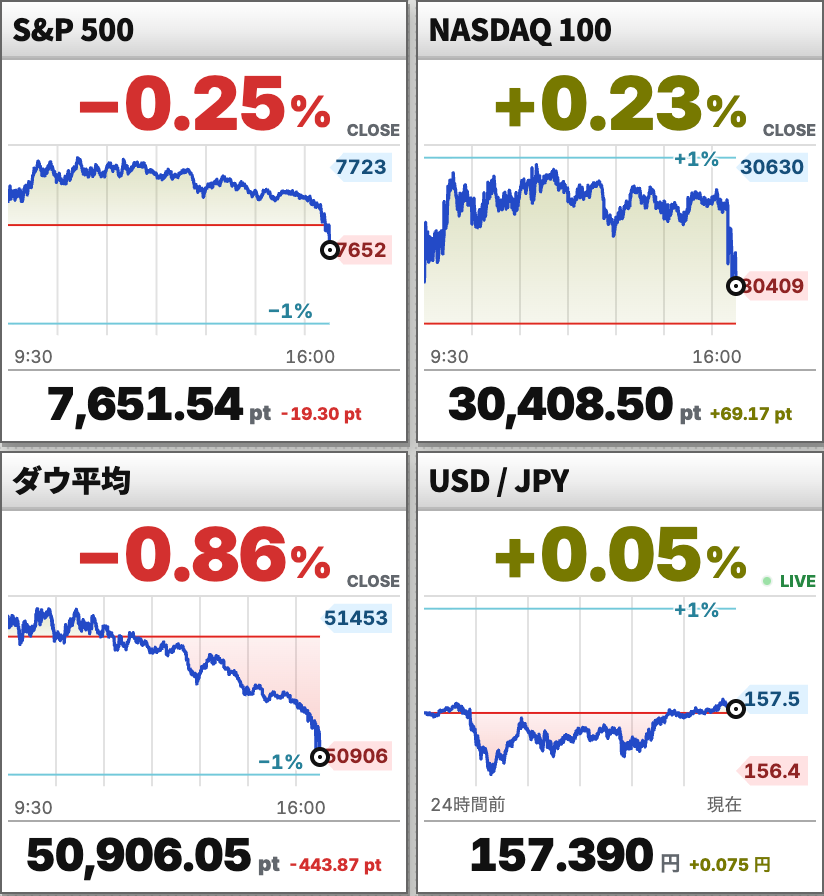
9月30日の米国株式市場は、朝方の買いが続かず、引けにかけて下げが加速した。AP通信の確定値でS&P 500は7,651.54、ダウ平均は50,906.05。NASDAQ公式によるとNASDAQ 100は30,408.50、前日比0.23%高だった。ハイテク株中心の指数は上昇を保ったが、市場全体を押し上げる勢いは弱かった。
チャールズ・シュワブによると、8月のPCE物価指数は前月比0.3%、食品・エネルギーを除くコアは0.2%上昇し、ともに市場予想を下回った。追加利上げへの警戒が和らぎ、序盤の株高と国債利回り低下につながった。物価上昇の鈍化は、将来の利益への期待が株価を支えるハイテク株に買いが向かいやすい材料だった。
一方、AP通信は、春の米経済が従来の推計より強かったことが高い国債利回りと株価への圧力につながったと報じた。景気の強さは企業収益を支える反面、金利が早く下がるとの期待を遠ざける。今回は後者が優勢となり、インフレ鈍化を好感した買いを打ち消したとみる。チャートでもS&P 500とNASDAQ 100は引け直前に急落し、ダウも下げ幅を広げた。好材料が出ても高金利が上値を抑え、終盤まで買いを維持できない一日だった。
朝の買いから、引け際の売りへ
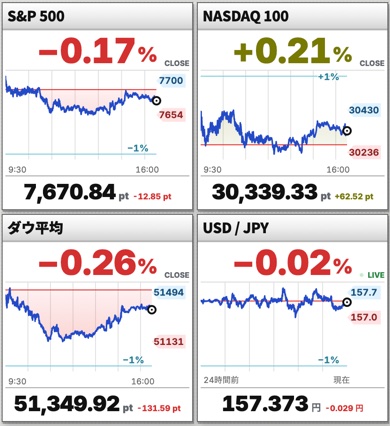
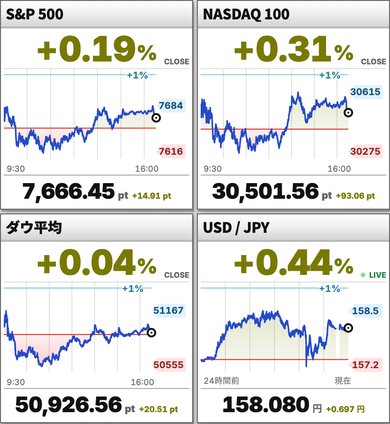
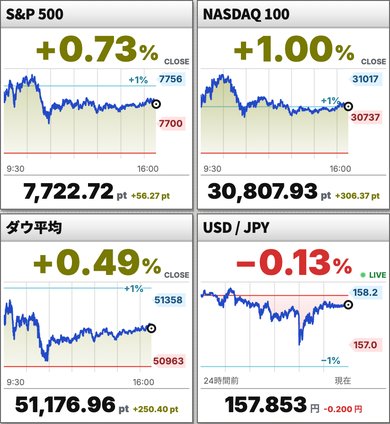
米東部時間のチャートでは、S&P 500は10時30分〜11時ごろに朝の高値圏へ向かい、その後は上昇の勢いが鈍る。14時台以降に水準を下げ、15時30分から16時の引けにかけては下向きの動きが急になる。NASDAQ 100も日中はプラス圏を保ちながら、最後に上昇分を大きく削った。ダウは13時台前半から下げが目立ち、戻りが弱いまま終えている。終値のまちまちという結果より、朝の楽観が引けまで持続しなかったことを重く見たい。
朝の買いには、8時30分に公表されたPCE物価指標が市場予想より穏やかだったことが対応する。発表時刻と初期反応はInteractive Brokersの当日の解説でも確認できる。インフレへの警戒が少し和らぎ、成長株の評価に余地ができたと読む。一方、経済の底堅さは追加の金融引き締めを意識させるため、物価の一つの改善だけで金利への懸念がなくなったわけではない。
月末の引けに現れた、指数ごとの需要差
最後の30分に下げが加速した形からは、月末・四半期末の持ち高調整が売りを増幅したと考える。期末の区切りを迎え、日中の相場観とは別に持ち高を調整する需要が強まったという読みだ。日中の好材料を評価する買いと、区切りの時点でリスクを調整する売りがぶつかり、後者が引け際に優勢になったという読みだ。経済指標は朝に出ているため、引けの急落を発表直後の反応として説明するのは時系列が合わない。
NASDAQ 100が小幅ながらプラスを残した一方、ダウは大きめの下落となった。成長株の評価を支える物価面の好材料は残ったが、市場全体へ買いを広げるほどではなかったという差が表れている。翌日の焦点は、引け際に売られた価格帯を取り戻せるかだ。朝に再び上がっても、午後に同じように押し戻されるなら、材料への反応より持ち高整理が強い状態が続いていることになる。終値だけでなく、翌日の引けまで買いが続くかを見て、この日の売りが一時的な区切りの調整だったかを評価したい。
主要指数終値
- S&P 5007,651.54 −0.3%
- NASDAQ 10030,408.50 +0.23%
- ダウ平均50,906.05 −0.9%