物価の再加速が買いを止める
14日の米国株はハイテク主導で下落した。米労働統計局が米東部時間8時30分に発表した9月CPIは前年比3.7%上昇、前月比0.6%上昇。物価が再び加速し、利上げを意識させる内容だった。APは米国債利回りの上昇とAI関連株の売りを報じた。資金調達費用が増える懸念が、成長期待で買われてきたハイテク株の評価を押し下げたと読む。
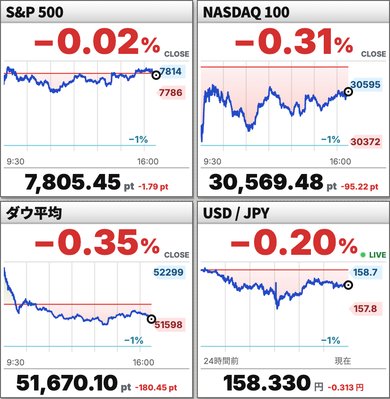
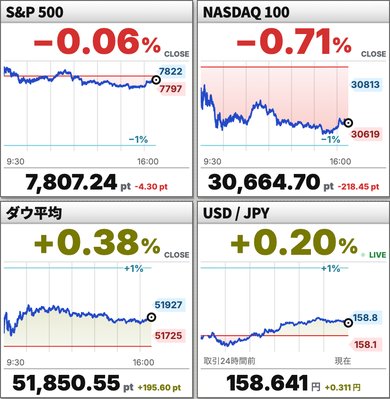
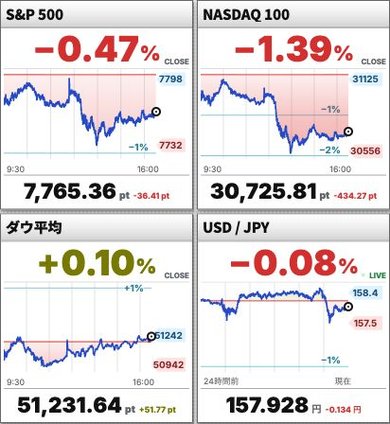
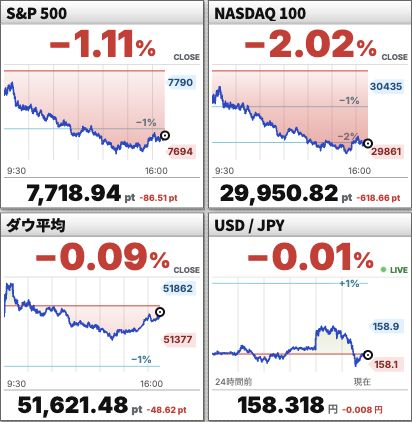
チャートでは、S&P500とNASDAQ100が寄り付き直後の戻りを失い、その後も安値を切り下げた。午前から午後にかけての下落幅は約0.5%を超える。CPIは開場前の発表なので、場中の急落と同時に出た材料ではない。物価を受けた金利の再評価が続き、反発局面でも買いが定着しなかったことが、この下向きの流れを最もよく説明する。
ダウの反発は全面回復につながらず
ダウも序盤の上昇から下げに転じたが、午後の安値からは戻りを広げ、終値の下落を小幅に抑えた。一方、NASDAQ100の終盤の戻りは限られ、S&P500も前日水準から離れたまま。引けにかけた買い戻しはあっても、ハイテク株を中心とする売り圧力を吸収するほどではなかった。指数間の差は、金利上昇に敏感な成長株への警戒が強かったことを示す。
ドル円の24時間チャートは上昇後に反落し、高値を保てなかった。金利上昇によるドル買いが一方向には続かなかった形だ。為替の横軸は株価と異なるため正確な転換時刻は割り当てない。株式でも為替でも、最初の反応がそのまま終盤まで持続した一日ではなかった。
主要指数終値
- S&P 5007,718.94 −1.11%
- NASDAQ 10029,950.82 −2.02%
- ダウ平均51,621.48 −0.09%