NASDAQ100の3倍レバレッジは、長期で最もよく増える倍率なのか。答えを出すには、上昇率を3倍するだけでは足りません。毎日の複利、下落からの回復、増幅した資産を維持する金利コストまで含めて、手元の資金がどれだけ増えたかを計算する必要があります。
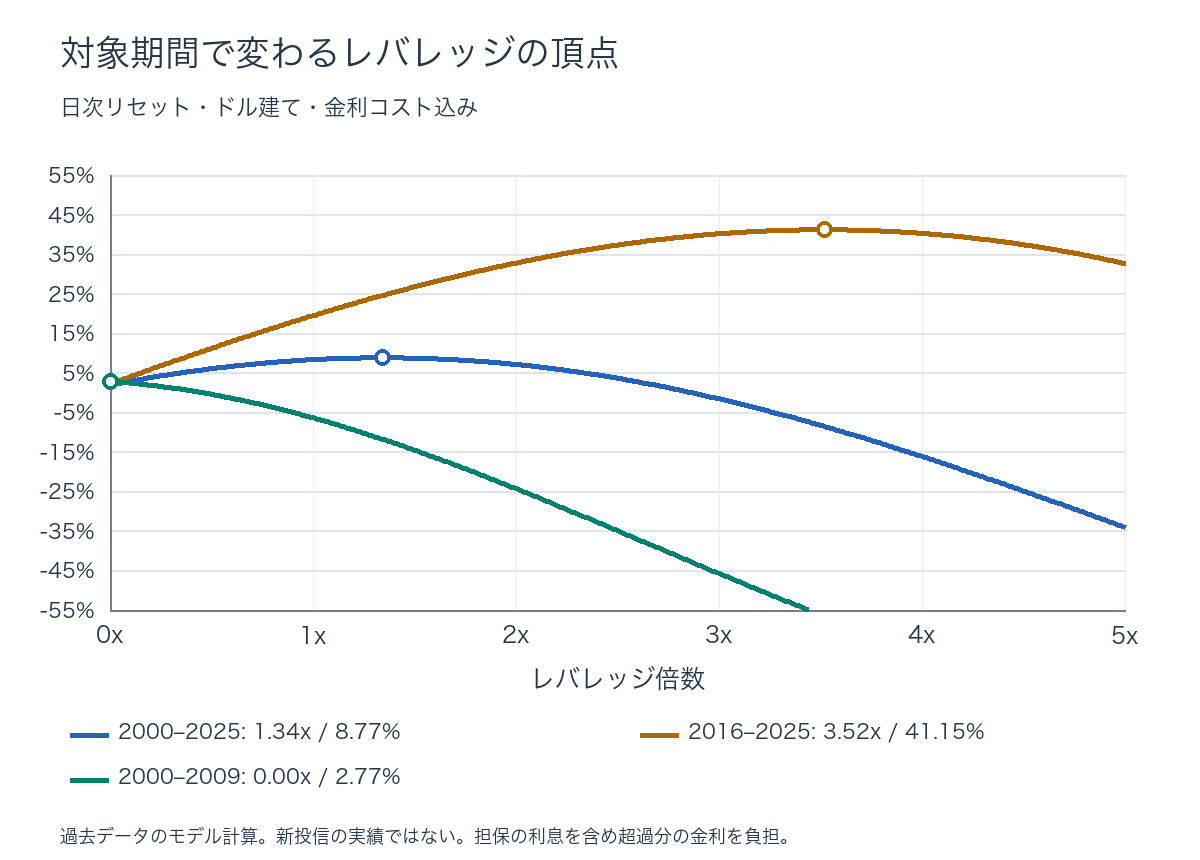
結論は鮮明です。配当込みのNASDAQ100連動ETFを代理系列とした2000〜2025年の計算では、年率幾何平均リターンの最大点は1.34倍、年率8.77%。直近10年の2016〜2025年に絞ると、最大点は3.52倍、年率41.15%でした。3倍という倍率は強い上昇相場で力を発揮しますが、ITバブル崩壊を含む長い期間では、利益を増幅する以上に下落を増幅した結果が残ります。
10月15日、株式3倍・ドル円1倍の投信が登場
auアセットマネジメントの発表によると、「auAMトリプル・NASDAQ100為替ヘッジ無し」は2026年10月15日に設定・運用開始予定です。交付目論見書では、NASDAQ100の日々の米ドル建ての動きに約3倍、ドル円には約1倍のエクスポージャーを持つ設計とされています。指数先物などを利用する商品です。
ここで区別すべきなのは、「日々3倍」と「長期で3倍」は別ということです。レバレッジの効き目は毎日の増減に対して設定され、翌日は変化した資産額を土台に再び3倍のポジションを作ります。この日次リセットの積み重ねが、長期の複利リターンを決めます。
幾何平均で測ると、増幅の強みと弱みが見える
1日目に10%上がり、2日目に9.09%下がると、元の指数はほぼ元通りです。金利なしの3倍なら1日目+30%、2日目−27.27%。100は130になり、その後約94.55に減ります。指数が往復しただけでも、日々3倍の資産は約5.45%失います。上下に振れる幅を増やすことが、複利成長を削るためです。
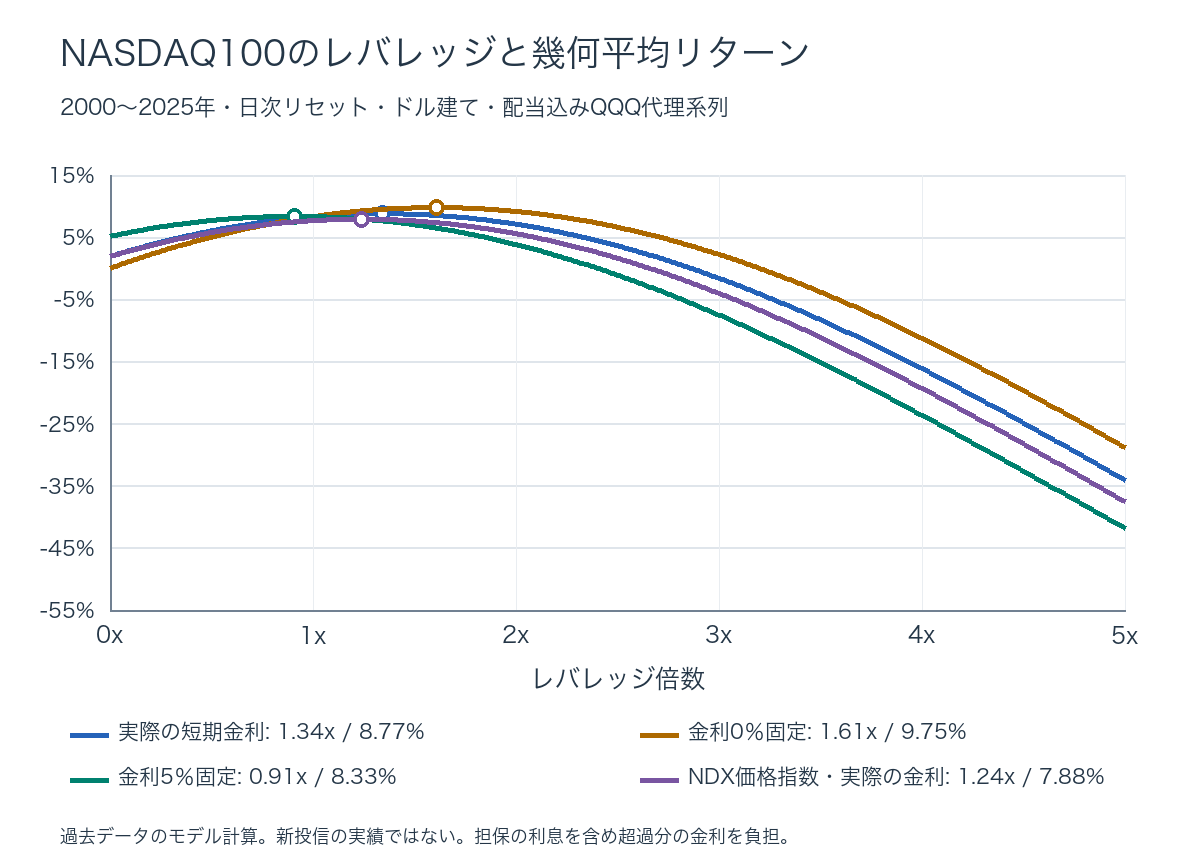
反対に、小さな上昇が連続するなら、増えた資金を土台に次の上昇を取り込めます。日々の上昇を増幅し、さらに複利が乗る。この力と往復運動の損失が競い合い、倍率に対する成長率の曲線に頂点ができます。横軸は0〜5倍、縦軸は実際の保有期間から年率化した幾何平均リターン(CAGR)です。日次リターンの算術平均をそのまま365倍する計算ではありません。
2000年以降の最大点は1.34倍、指数そのものでは1.24倍
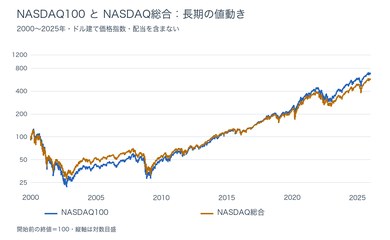
2000年最初の取引日から2025年末までの6,539日次リターンを使いました。主分析は分配金・分割調整後のQQQで、NASDAQ100の配当再投資を含む収益の代理です。QQQ自身の運用経費は価格に残ります。加えて、NASDAQ100価格指数(NDX)そのものでも同じ計算を行いました。配当を含まない指数の最大点は1.24倍、年率7.88%で、主分析と同じく3倍よりかなり低い位置です。
| 倍率 | 年率幾何平均リターン | 最大ドローダウン |
|---|---|---|
| 1x | +8.30% | -82.96% |
| 2x | +7.08% | -98.69% |
| 3x | -1.62% | -99.97% |
主分析の1倍は年率8.30%、2倍は7.08%、3倍は−1.62%でした。さらに3倍の最大ドローダウンは約99.97%。これは高値から安値までの資産減少率で、年率の値ではありません。2000年代の深い下落で資産の大半を失うと、その後に大きく上がっても、増やす元手が小さくなっています。倍率を上げるだけでは、この複利の穴を埋められません。
NDX価格指数だけなら1倍7.66%、2倍5.55%、3倍−4.06%でした。配当の有無で水準は変わりますが、「2000年からの長期では3倍が成長最大ではなかった」という結論は共通です。今回は新しい投信の実績を再現したのではなく、同じNASDAQ100の動きに対して倍率を自由に選べると仮定した研究です。
先物の金利は、信託報酬とは別に効く
指数先物には資金調達の影響が織り込まれます。CMEの理論価格の説明では、現物指数、満期までの期間、金利、配当が先物価格を決める要素です。株価が上がらなくても、資金を調達して大きなポジションを維持する部分にはコストがかかります。
ただし、「3倍だから短期金利を3倍引く」とすると、担保資金の利息を無視します。自己資金1に対して株式エクスポージャーをL持ち、担保も同じ短期金利で運用できるとした今回のモデルは、日次収益=L×株式の日次リターン−(L−1)×その期間の現金金利です。3倍なら追加の2倍部分に金利を負担し、1倍では追加負担なし。1倍未満は余った現金に利息がつきます。
短期金利はFREDの米3か月短期国債金利TB3MSを使用。翌月の各取引日には前月の金利を当て、取引日の間の暦日数÷365で利息を積み上げました。週末や休日も調達コストは消えません。これは金利・担保利息の対称的な近似であり、実際の商品では調達スプレッド、担保の運用先、信託報酬、売買・ロール費用も加わります。先物やTQQQの実際の価格に含まれたコストを、さらに二重に引いた計算ではありません。
同じQQQの過去リターンで、金利だけを0%固定にすると最大点は1.61倍・年率9.75%。5%固定にすると0.91倍・年率8.33%に下がりました。3倍の年率リターンは金利0%で+2.20%、5%で−7.55%。金利が高いほど、株式の追加エクスポージャーに求める上昇率が高くなり、成長最大の倍率は下がります。5%の現金が得られるモデルでは、1倍未満の配合も選択肢になるわけです。
直近10年では3.52倍。どの市場を含めるかが答えを変える
| 対象期間 | 0〜5倍の最大点 | 最大年率リターン | 3倍の年率リターン |
|---|---|---|---|
| 2000–2009 | 0.00x(現金) | 2.77% | -45.79% |
| 2010–2019 | 5.00x(探索上限) | 64.03% | +47.84% |
| 2020–2025 | 2.87x | 34.85% | +34.77% |
| 2016–2025 | 3.52x | 41.15% | +40.13% |
2010〜2019年は0〜5倍の探索範囲では5倍が最大でした。この区間は曲線が探索上限まで伸びたため、5倍が真の最適値と確定したわけではありません。2020〜2025年は2.87倍、2016〜2025年は3.52倍。一方、2000〜2009年は0倍、つまり短期金利を受け取る現金が最大でした。
この差こそ、レバレッジを理解する鍵です。強い上昇が続き、日々の変動が小さく、金利が低いほど、高倍率の複利成長が伸びます。大きな下落と往復運動、高い金利が重なると、頂点は左へ動きます。直近10年の最適値をそのまま長期の答えにするのではなく、ITバブル崩壊も含めた曲線と並べると、3倍がどんな相場に賭けた設計なのかが見えます。
対数成長率の近似は「g(L) ≈ Lμ−(L−1)r−½L²σ²」です。μは株式の年率算術平均収益、rは金利、σは年率の変動率。成長最大の倍率の近似は(μ−r)÷σ²。上昇期待が高まれば右へ、金利や変動が増せば左へ動きます。記事の最大点はこの近似式ではなく日次データの複利を直接計算した値です。近似式は、その結果がなぜ動くのかを読み解く道具です。
このボードでは、TQQQとドル円を並べる
新投信の値動きの大枠を見るなら、TQQQとUSD/JPYを同じタブに置くのが分かりやすい組み合わせです。TQQQはNASDAQ100の日次3倍を目指す米国ETF。株式側の増幅された動きをTQQQで見て、円建てへの追い風・向かい風をドル円で見ます。
TQQQが上がり、同時にドル円も上がる円安なら、株式と通貨の両方が円建て資産を押し上げます。TQQQが上がっても円高なら、通貨が利益の一部を削ります。TQQQ下落と円高が重なる日は、二つの下落要因が同時に効きます。NASDAQ100も並べれば、指数の小さな動きが3倍商品の大きな動きへ変わる様子を確認できます。
為替を3倍にするわけではありません。新投信のドル円エクスポージャーは約1倍なので、日々の一次近似は「TQQQの変化率+ドル円の変化率」として見ると方向をつかめます。TQQQを円換算して保有する場合は(1+TQQQ収益率)×(1+ドル円収益率)−1となり、積の項も生まれます。新投信の約3倍・約1倍の合成設計と完全に同じ計算ではありません。ボードは日中の方向を見る道具、基準価額は日本の評価時刻に計算される値。この違いを押さえると、画面上の動きから翌日の基準価額の背景を読みやすくなります。
計算条件
対象は1999年末の終値を開始値とする2000年1月3日〜2025年12月31日の6,539日次リターン。Yahoo FinanceのNDX終値とQQQ調整後価格を使用しました。金利は前月TB3MS÷100×暦日数÷365。毎取引日終値で倍率を目標へ戻すモデルです。各日の倍率別資産増加係数を掛け合わせ、暦年数(経過日数÷365.25)の逆数乗から1を引いてCAGRを計算。0〜5倍を0.01倍刻みで探索しました。税金、追加のファンド信託報酬、調達スプレッド、取引・ロール費用は含まず、QQQに織り込まれた経費は残ります。ドル建ての倍率比較であり、ドル円は成長曲線に含めていません。データ取得・計算日は2026年10月5日です。
データと参考資料
- au Asset Management — launch announcement
- au Asset Management — prospectus
- CME — futures fair value
- Yahoo Finance — NDX historical prices
- Yahoo Finance — QQQ adjusted prices
- FRED — US three-month Treasury bill rate
- Invesco — QQQ
- ProShares — TQQQ