ゴールドを株式に何%混ぜればいいのか。10%、20%、半分ずつ。経験則を並べるだけでは、どの配分が値動きを抑え、どの配分がリターンの効率を高めるかは分かりません。今回は過去10年の実データで「リスクの谷」と「シャープレシオの頂点」を探しました。株式にはS&P500、全世界株のACWI、日本株のTOPIXを使い、金の比率を0%から100%まで動かします。
結果から言うと、2016〜2025年のドル建てでは、リスクを最小にする金の比率は46.5〜53.3%。シャープレシオを最大にする金の比率は53.0〜66.3%でした。この10年間では金も大きく上昇しており、金を「少しだけ添える保険」と考えるより、株式と並ぶリターン源として扱う配合が高い効率を示しました。
同じ通貨、配当込み、同じ120か月で比べる
対象は2016年1月〜2025年12月の120か月です。S&P500はSPY、ACWIはACWI、TOPIXは1306の分配金・分割調整後価格を使用しました。指数そのものの価格リターンではなく、各指数に連動するETFを通じた、分配金再投資を反映するリターンの近似です。金は現物を保有するSPDR Gold Shares(GLD)を使います。GLDの価格には運用経費の影響が含まれ、現物金そのものや先物の成績とは区別します。
三つを公平に比べるため、主分析はドル建てです。円建ての1306は各月のドル円で割ってドルに換算し、各市場の月末最終観測値から翌月の増減率を計算しました。株式と金の比率は毎月元の目標へ戻します。税金、売買手数料、リバランス時の取引費用は含めません。調整価格にはファンド経費などの商品側の影響が残ります。
金と株式は、毎月逆に動くわけではない
相関係数は価格の水準ではなく、月次リターン同士で計算します。+1に近ければ同じ方向へ動きやすく、−1に近ければ逆方向、0に近ければ直線的な連動が小さい関係です。今回の金との相関はS&P500が+0.086、ACWIが+0.155、TOPIXが+0.088。三つとも小さなプラスで、強く同じ方向へ動く関係ではありませんでした。
| 株式の代表 | 金との相関 | 株式単独の年率リスク | 株式単独のシャープ |
|---|---|---|---|
| S&P 500 | +0.086 | 15.08% | 0.85 |
| ACWI | +0.155 | 14.39% | 0.71 |
| TOPIX | +0.088 | 13.32% | 0.48 |
月次の符号が逆だった回数は、S&P500と金が120か月中53回、ACWIと金が51回、TOPIXと金が58回です。毎月どちらかがもう一方を救う構造ではありません。それでも分散効果は生まれます。両方が上がる月でも上昇幅が違い、両方が下がる月でも落ち方が違う。そのズレも含めて、合計した値動きの振れが小さくなるからです。
合成リスクのグラフには、はっきりした谷ができる
ここでのリスクは、月次リターンの標準偏差を√12倍した年率の変動率です。最大損失や元本割れの確率ではなく、「通常の値動きの振れ幅」を測っています。横軸の左端は株式100%、右端は金100%。金を少しずつ加えると、三つともリスクが下がり、途中で谷を作ってから再び上がります。
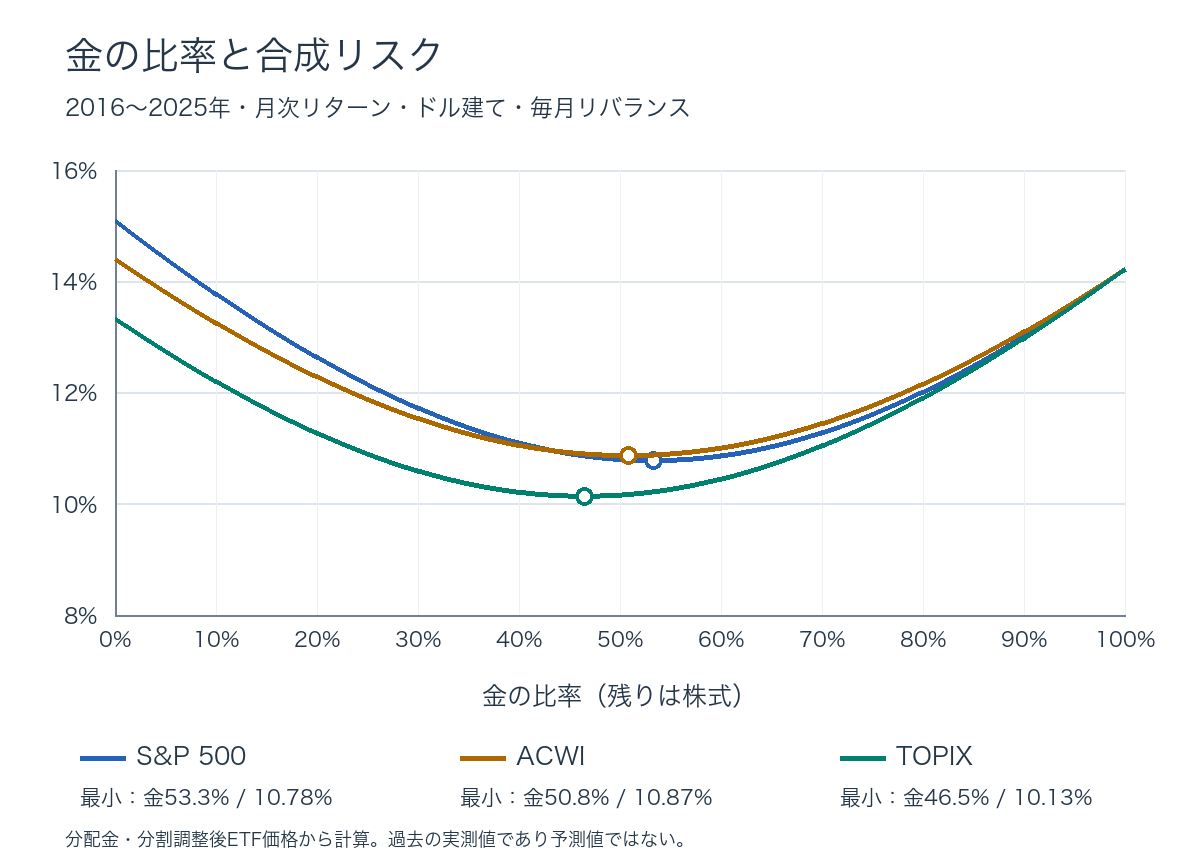
S&P500単独の年率リスクは15.08%ですが、金53.3%・株式46.7%では10.78%まで低下しました。ACWIは14.39%から、金50.8%で10.87%へ。ドル建てTOPIXは13.32%から、金46.5%で10.13%へ下がりました。株式を金に置き換え続けるほど安全になるのではなく、両方を残すところに谷があるのがこのグラフの核心です。金単独のリスクも14.21%あり、金だけにすると谷から離れます。
金の比率をwとすると、合成分散は「(1−w)²×株式の分散+w²×金の分散+2w(1−w)×共分散」。最後の共分散が、二つを足したときの振れを決めます。相関が低いので、リスクは二つの標準偏差を単純に平均した値より小さくなります。今回はこの公式による値と、毎月の合成リターンから直接計算した値の一致も確認しました。
シャープレシオの頂点は、谷と同じとは限らない
シャープレシオは、現金を上回ったリターンを、その超過リターンの振れ幅で割る尺度です。今回は前月の米3か月短期国債金利を年率から月率へ単純換算し、各月の合成リターンから差し引きました。月次超過リターンの平均÷標準偏差×√12で年率化します。短期金利はFREDのTB3MSで、割引利回りを使った現金収益の近似です。預金や国債ファンドの実際の運用成績を再現したものではありません。
| 混ぜる株式 | リスク最小の金比率 | 最小年率リスク | シャープ最大の金比率 | 最大シャープ |
|---|---|---|---|---|
| S&P 500 | 53.3% | 10.78% | 53.0% | 1.18 |
| ACWI | 50.8% | 10.87% | 58.1% | 1.06 |
| TOPIX | 46.5% | 10.13% | 66.3% | 0.98 |
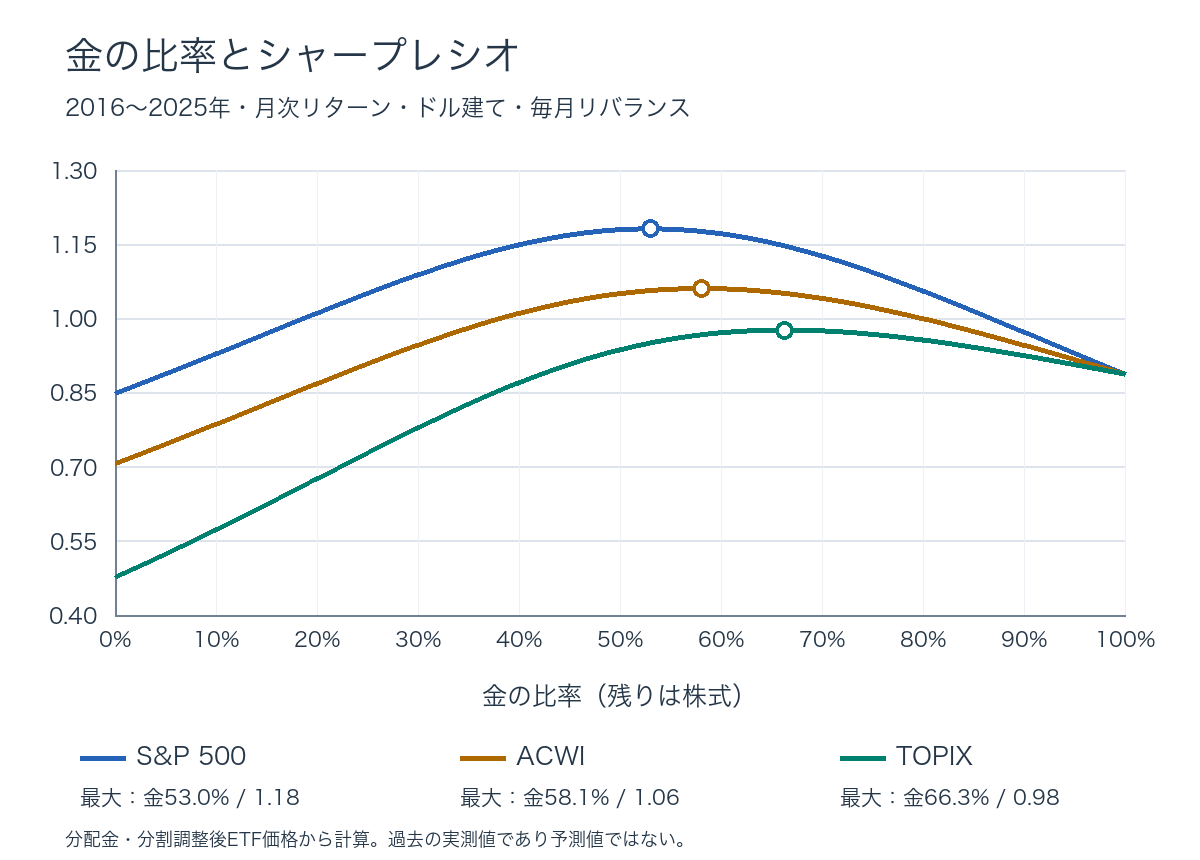
S&P500では金53.0%・株式47.0%でシャープが1.18となり、株式単独の0.85を上回りました。リスク最小の53.3%とほぼ重なります。一方、ACWIはリスク最小が金50.8%なのに対し、シャープ最大は58.1%。TOPIXでは46.5%と66.3%まで差が広がりました。
この違いは、リスクを抑えるだけでなく、どちらが多く稼いだかを評価するためです。今回のドル建ての年率複利リターンは、金が14.60%、S&P500が14.72%、ACWIが11.87%、TOPIXが7.86%でした。金の収益が相対的に強かったACWI・TOPIXとの組み合わせでは、谷から金側へ比率を増やし、多少の変動増加と引き換えに超過収益を得る配合がシャープを押し上げました。なおシャープの分子には複利リターンではなく月次超過リターンの算術平均を使います。
「最適」を前半と後半で計算すると、比率は動く
同じ計算を2016〜2020年と2021〜2025年に分けて行うと、シャープ最大の配分は次のようになりました。TOPIXでは後半の金比率が92.3%まで上がります。金の上昇が強かった期間を選べば、収益効率の答えも金側へ寄ります。
| 混ぜる株式 | 2016〜2020年 | 2021〜2025年 |
|---|---|---|
| S&P 500 | 47.7% | 59.2% |
| ACWI | 51.2% | 68.5% |
| TOPIX | 54.8% | 92.3% |
つまり、今回の約半分〜3分の2という数字は、この10年間を振り返って得た配合です。これからの期待リターンを入力した将来予測ではありません。リスク最小は値動きの大きさと相関で決まり、シャープ最大はさらに平均収益と現金金利に左右されます。5年ずつの結果を並べると、「金を混ぜる効果」と「採用期間の好成績を追う効果」を分けて読めます。
円で資産を測る人は、ドル円も配合の一部
日本の投資家が円で成果を見る場合、ドル建ての金・米国株・全世界株には為替の影響が加わります。同じ価格系列を円換算して計算し直すと、リスク最小の金比率はS&P500で65.1%、ACWIで60.8%、TOPIXで54.4%でした。ドル建ての答えをそのまま円の家計に移せないことが数字に表れています。
| 混ぜる株式 | リスク最小の金比率 | 最小年率リスク | シャープ最大の金比率 |
|---|---|---|---|
| S&P 500 | 65.1% | 10.49% | 64.0% |
| ACWI | 60.8% | 10.23% | 64.6% |
| TOPIX | 54.4% | 9.27% | 64.7% |
この補足では現金基準を年率0%固定としています。日本の実際の短期金利系列を使ったシャープではありません。そのため主分析のシャープの数値と直接比較せず、通貨と現金基準を変えると配合がどれほど動くかを見る表として使います。とくに円建てTOPIXと円換算の金の月次相関は+0.001と、ほぼ0でした。
このボードでは「逆向きの日」だけでなく、戻り方を見る
金とS&P500、ACWI、TOPIXを同じタブに置き、ドル円も添えましょう。まず見るのは、株式が下がった日に金が上がるか、株式が急落した時間帯に金の下げが浅いか、株式が戻り切らない間に金が高値を保つかです。逆方向に動く日は、保有資産を合計したときの打ち消しが直感的に分かります。
両方が上がる日も価値があります。株式が大きく動いても金が穏やかに上がるなら、二つの上昇を取り込みながら、合計の振れを抑える形です。逆に両方が同時に急落する局面では、その日の分散効果は弱まります。金を置いたから毎回守られるのではなく、異なる材料で動く二つの線を持つことが長期の合成リスクを下げる仕組みです。
シャープ最大とは、画面上で二つの線が鏡写しになる瞬間のことではありません。期間全体で、株式が収益を積む月、金が強い月、下げを打ち消す月が組み合わさり、現金を上回る収益が合計の振れに対して大きくなる配分を指します。完全な逆相関で毎月ぴったり相殺すると、上昇の利益まで消えることがあります。「逆向きか」だけでなく、「下落時に補い、上昇時の収益を残すか」を見るのが一歩進んだ読み方です。
比較には線の高さではなく%表示と更新時刻を使います。TOPIXの取引時間と米国株の取引時間は違い、為替や金も異なる横軸を使います。このサイトの金チャートは無期限契約の参考価格、株式指数は日々の価格変化を観察する道具です。今回の分析は現物保有型金ETFと分配金再投資後ETFの月次系列であり、サイトの一日チャートをつないで算出したものではありません。ボードで今日の分散の働きを観察し、長期の配分は同じ通貨・同じ期間のリターンで確認する。この二段構えで、金と株式の「黄金比」を読み解けます。
計算条件と再現のためのメモ
日次調整後価格はYahoo FinanceのGLD、SPY、ACWI、1306.T、USD/JPYから取得し、月末最終値へ集約しました。2015年12月末を開始値として120か月の単純リターンを計算。欠損月はなく、補間は行っていません。米短期金利は前月TB3MS÷100÷12。相関はPearson相関、標準偏差は標本標準偏差(n−1)。金比率は0〜100%を0.1ポイント刻みで全探索し、空売り・レバレッジ・現金保有はなし。データ取得・計算日は2026年10月5日です。シャープは超過リターンの標準偏差、リスクはポートフォリオリターンの標準偏差を用いており、金利が変動する分だけ分母は一致しません。
データと参考資料
- Yahoo Finance — historical adjusted ETF prices (GLD; also SPY, ACWI, 1306.T and USD/JPY)
- State Street — SPY
- iShares — ACWI
- Nomura — TOPIX ETF 1306
- SPDR Gold Shares — GLD
- Federal Reserve / FRED — TB3MS