ニュースでは「NASDAQが上昇」、投資信託では「NASDAQ100に連動」。似た名前なのに、見ている指数は同じではありません。NASDAQ総合指数は取引所の広い市場を映し、NASDAQ100はその中の大型非金融企業を選びます。両方を並べると、大型企業が先導しているのか、ほかの企業にも買いが広がっているのかを読み解けます。
1971年、市場全体を映すNASDAQ総合が誕生
NASDAQ総合指数は1971年2月5日に始まりました。電子的な株式市場としてNASDAQが登場した時期と重なります。新しい市場の株価が全体としてどう動いたかを示す、いわば取引所の温度計です。大企業だけを選別するのではなく、NASDAQに上場する適格な普通株などを広く取り込みます。国内企業だけでなく海外企業も対象です。歴史は、電子市場の成長と、そこで資金を調達する企業群の拡大をそのまま映しています。
総合指数の「総合」は米国株すべてという意味ではありません。NASDAQという取引所を基準にした総合です。ニューヨーク証券取引所だけに上場する企業は、この広さの外にあります。NASDAQ総合、S&P500、全米株式という三つの名前は、それぞれ市場の切り取り方が違います。
1985年、大型非金融企業を取り出すNASDAQ100
NASDAQ100は1985年1月31日に誕生しました。同時期には金融企業を対象とするNASDAQ Financial-100も作られています。総合指数を置き換えたのではなく、金融と非金融を分け、大型非金融企業の動きを独立した指標にしたのがNASDAQ100です。市場全体を観察する指標に加え、特定の企業群を比較し、金融商品の基準として利用する指標が必要になった。この役割分担が二つの指数を理解する出発点になります。
1999年にはNASDAQ100に連動するQQQが登場し、大型非金融企業群への投資をまとめて行う入口が広がりました。ここで大切なのは、NASDAQ100が「純粋なIT企業100社」ではないことです。非金融という条件で選ぶため、消費関連やヘルスケアなども入ります。テクノロジーに偏った姿は、採用条件と大型企業の成長が生んだ結果です。
銘柄数だけでなく、選び方と重みが違う
| 比較項目 | NASDAQ100 | NASDAQ総合指数 |
|---|---|---|
| 誕生 | 1985年1月31日 | 1971年2月5日 |
| 対象数 | 大型の非金融企業100社が基本 | NASDAQ上場の適格株式、数千銘柄 |
| 企業規模 | 大型株中心 | 大型・中型・小型株 |
| 金融企業 | 除外 | 含む |
| セクター | テクノロジー中心。消費・ヘルスケアなども含む | テクノロジー中心だが金融や中小型株まで対象が広い |
| 加重方式 | 修正時価総額加重 | 時価総額加重 |
| 役割 | 大型非金融企業の指標・投資対象 | NASDAQ株式市場の全体像 |
NASDAQ100の100は企業数を示す基本設計です。複数の株式クラスや現行の追加ルールによって、証券の本数は常に100本ぴったりとは限りません。NASDAQ総合の対象数も上場・上場廃止によって変わります。比較すべきなのは、固定的な本数より「大型非金融へ絞るか、適格な上場株式を広く入れるか」という設計です。
総合指数は数千銘柄を含みますが、すべてを同じ比率で持つわけではありません。時価総額加重なので巨大企業が大きな力を持ちます。NASDAQ100も大型企業が主役ですが、単純な時価総額比例ではなく集中を調整する修正加重です。「総合だから大型企業の影響が薄い」「100だから必ず総合より一社に集中する」とは決め付けられません。対象と加重をセットで読む必要があります。
過去26年を計算すると、形は似ていても成績が違う
2000年の最初の取引日から2025年末まで、NASDAQ100のNDXとNASDAQ総合のIXICについて、共通する6,539営業日を比較しました。ドル建ての価格指数を使い、同じ日付、同じ日次リターンの定義で計算しています。配当込みETFを片方だけ使うような比較はしていません。
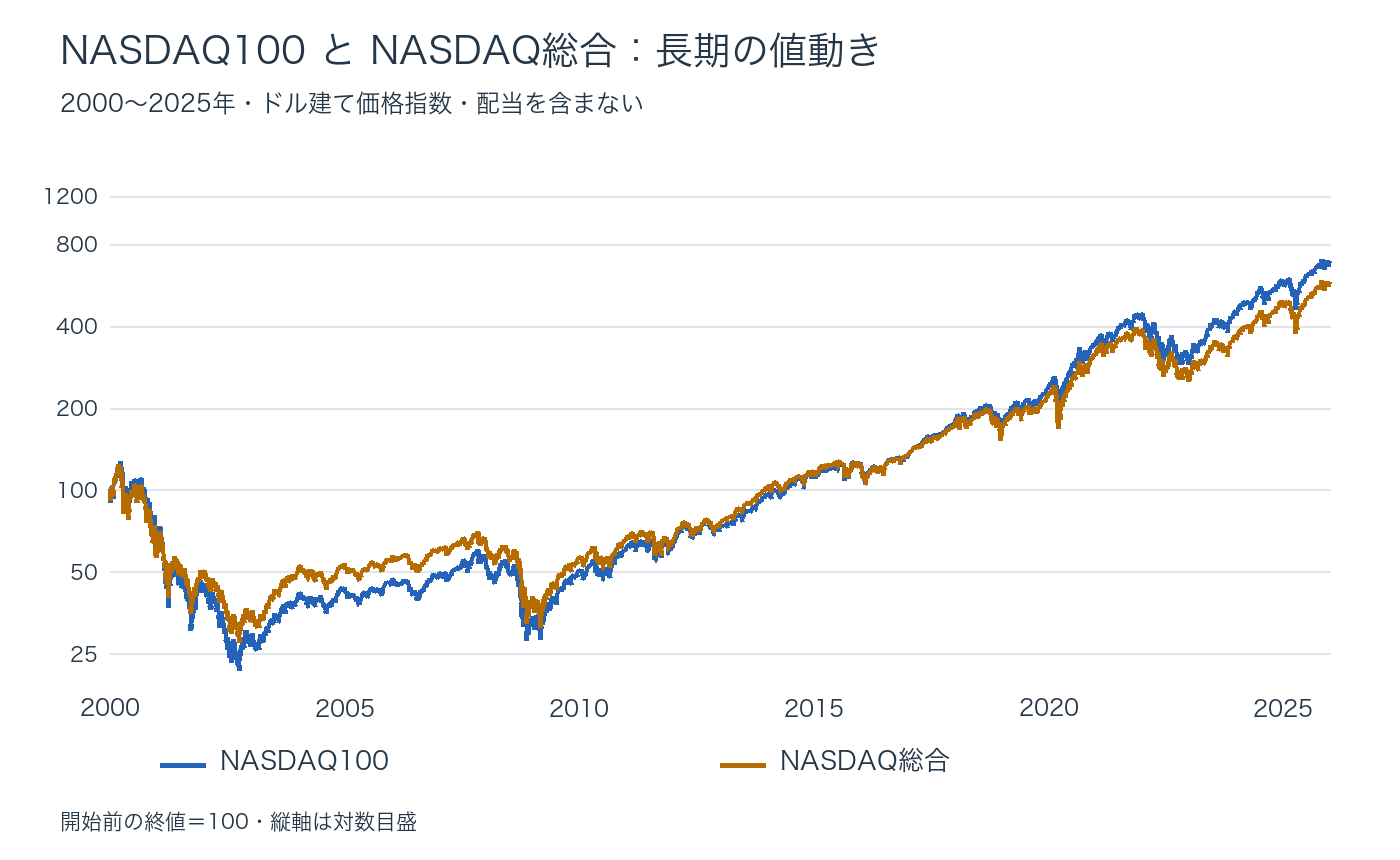
全期間の年率リターンはNASDAQ100が7.66%、総合が6.93%。年率リスクは27.35%と24.91%、シャープレシオは0.337と0.318でした。NASDAQ100はより高いリターンを得ていますが、変動も大きい。リスクを取った効率で見る差は、単純なリターンの差ほど大きくありません。
| 期間 | 指数 | 年率リターン | 年率リスク | シャープレシオ | 最大ドローダウン |
|---|---|---|---|---|---|
| 2000–2025 | NASDAQ100 | 7.66% | 27.35% | 0.337 | -82.90% |
| 2000–2025 | NASDAQ総合 | 6.93% | 24.91% | 0.318 | -77.93% |
| 2000–2009 | NASDAQ100 | -6.66% | 35.35% | -0.097 | -82.90% |
| 2000–2009 | NASDAQ総合 | -5.67% | 30.64% | -0.128 | -77.93% |
| 2010–2019 | NASDAQ100 | 16.73% | 17.32% | 0.949 | -22.99% |
| 2010–2019 | NASDAQ総合 | 14.74% | 17.05% | 0.860 | -23.64% |
| 2020–2025 | NASDAQ100 | 19.35% | 25.66% | 0.713 | -35.56% |
| 2020–2025 | NASDAQ総合 | 17.19% | 25.28% | 0.648 | -36.40% |
日次リターンの相関係数は全期間で0.984。年代別でも2000年代0.982、2010年代0.987、2020〜2025年0.994です。別々の指数でも、日々の方向は非常に近い。二つの連動商品を半分ずつ持っても、全く違う市場を加えたような分散にはなりません。両者を並べる価値は、動かない関係ではなく、その小さな差にあります。
リターン欄は複利の幾何平均、シャープレシオは日次超過リターンの算術平均に基づきます。2000年代のように超過リターンがマイナスの期間は、変動の大きさで割ることで負の値がゼロに近づくため、シャープの順位だけで「損失が少なかった」とは読めません。年率リターンと最大下落も合わせて評価します。
なぜ差が出た?大型企業の成功と、集中の代償
2010年代の年率リターンはNASDAQ100が16.73%、総合が14.74%。リスクは17.32%と17.05%で、かなり近い水準でした。私の解釈は、巨大なプラットフォーム企業の成長が、大型企業を選ぶNASDAQ100の配分に有利に働いたというものです。指数に含まれる社数の多さが、そのままリターンの高さになるわけではありません。小型株や金融を加えた配分と、大型非金融に絞る配分の違いが複利で積み重なります。
一方、2000年代の年率リターンはNASDAQ100が−6.66%、総合が−5.67%。大型成長企業への期待が崩れた時代には、集中が傷を深くしました。NASDAQ100の最大ドローダウンは−82.90%、総合は−77.93%です。より高い成長を取り込む設計は、いつも高い成績を約束する設計ではありません。どの企業群が市場の中心にいる時代かが、差を決めます。
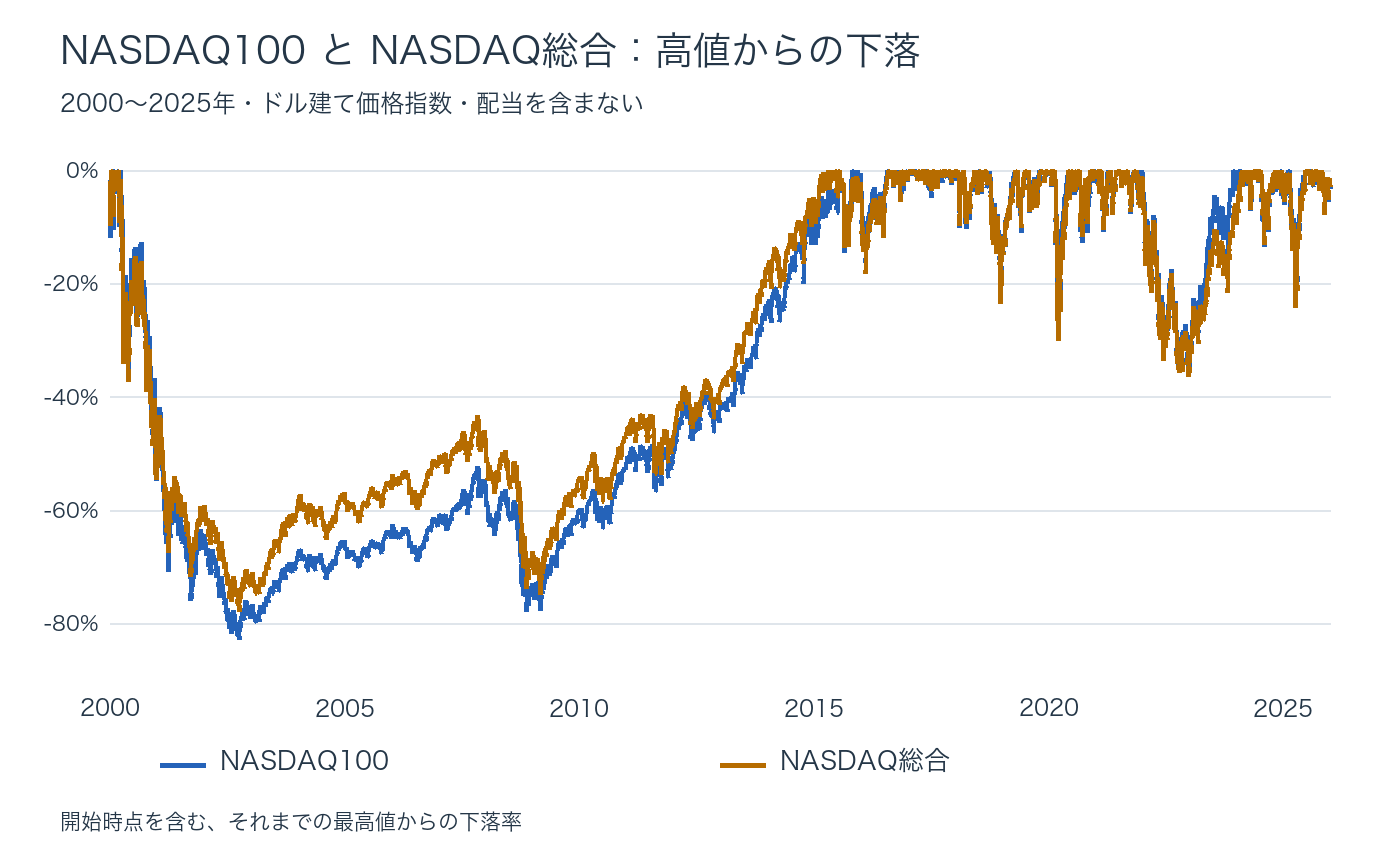
さらに2020〜2025年の最大ドローダウンはNASDAQ100が−35.56%、総合が−36.40%でした。総合のほうが対象は広いのに、この期間では下落がわずかに大きい。銘柄数だけで安全性を判定できないことが、数字にも表れています。小型成長企業の資金調達環境や、金融を含めた業種構成などが違うためです。構成の説明は差の理解を助けますが、この集計だけで業種ごとの寄与額を特定したわけではありません。
このボードでは、大型株の先導と広がりを見比べる
NASDAQ100とNASDAQ総合を同じタブで横に並べ、最初に当日の騰落率を比較します。NASDAQ100が大きく上がり、総合の上昇が小さいなら、大型非金融企業の強さが目立つ日です。総合のほうが強いなら、NASDAQ100以外の企業群や配分が相対的に効いている日。半導体や主要大型株、必要なら金融株も加えると、差がどこから生まれたかを追いやすくなります。
次に、寄り付きから差が開いたのか、ニュース後に差が広がったのか、引けに縮んだのかを見ます。同時に戻り始めてもNASDAQ100だけが高値を更新するなら、大型株主導の勢いが続いています。総合も追い付けば、より広い企業群への波及を確認する入口になります。ただし、時価総額加重の指数だけで上昇銘柄の本数までは分かりません。幅広さを確定するには騰落銘柄数なども見る、という使い分けが正確です。
チャートの縦軸はそれぞれ調整されるので、線の高さや傾きだけで比較せず、%表示と基準線で強弱を読みます。通常指数同士なら米国の同じ取引時間を比較できます。NASDAQ100 CFDやTQQQを混ぜると時間帯やレバレッジという別の条件が入るため、まず通常の二指数で土台を作るのが分かりやすい配置です。
結論:総合で市場の広さ、100で大型非金融の強さを見る
NASDAQ総合は市場の温度計、NASDAQ100は大型非金融企業を取り出すレンズです。長期投資では、過去のNASDAQ100の優位をそのまま万能性と捉えるより、何に厚く投資する設計なのかを理解することが重要です。日々の観察では、似た形を確認したあとに騰落率の差を読む。二つの指数を並べる意味は、この一歩でぐっと増します。
データと計算方法
期間は1999年12月31日の終値を初期値とし、2000年1月3日〜2025年12月31日のリターンを集計。各年代も直前取引日の終値を初期値とします。Yahoo FinanceのNDX・IXIC日次終値を用い、リターンは終値比−1、年率リターンは実際の暦日数による幾何平均、年率リスクは日次標本標準偏差×√252。シャープレシオは日次超過リターンの平均÷同標準偏差×√252です。
無リスク金利はFREDの米3か月財務省短期証券金利TB3MS。先読みを避けて前月の年率を使用し、営業日の間の暦日数÷365で日次の金利相当額に換算します。最大ドローダウンは開始値を含む過去最高値からの最大下落率。配当、税金、為替、商品の運用費用は含みません。この表は価格指数の性格を比較したもので、連動投信の手取り成績とは区別します。計算日:2026年10月11日。
データと参考資料
- Nasdaq — Composite 50th anniversary
- Nasdaq — The Nasdaq-100: Tracking Innovation
- Nasdaq — Nasdaq-100 methodology
- Nasdaq — Composite vs. Nasdaq-100
- Yahoo Finance — NDX daily history
- Yahoo Finance — IXIC daily history
- FRED — TB3MS