買い物のたびに値札が上がり、家賃や光熱費まで気になる。「現金の額は減っていないのに、買えるものが減った」という感覚が、資産形成の出発点になっています。総務省統計局の2025年平均結果では、日本の総合消費者物価指数は前年比3.2%上昇しました。米国もBLSの公表値で2026年8月の前年同月比が3.4%。物価を無視して貯蓄や運用の成果を測ることは、もうできません。
では、インフレに強いのは何でしょう。金、株、不動産という名前だけで決めるより、過去の厳しい局面で購買力をどれだけ守ったかを見るほうが明快です。戦後の1946〜1948年、第一次石油危機の1973〜1974年、第二次石油危機と金融引き締めの1979〜1981年、そして2021〜2023年。この四期間で、米国株、大型バリュー株、大型グロース株、10年国債、短期国債、金を独自に集計しました。
結果の中心は二つです。長期の固定金利債券は、物価と金利が上がる局面で購買力を失いやすい。株の中では、今回の四期間すべてで大型バリュー株が大型グロース株を上回りました。金は1970年代に圧倒的に強かったものの、最近のインフレでは同じ役割を果たしていません。インフレの強さだけでなく、価格転嫁、金利、通貨への信頼を分けて考える必要があります。
今より厳しいインフレは、何度も起きていた
戦後の米国では、軍需から民需への転換、供給の制約、抑えられていた需要が重なりました。連邦準備制度の歴史資料が説明するように、1946年の価格統制解除は戦時中に抑え込まれていたインフレを表面化させました。1945年12月から1948年12月までの物価上昇は32.4%。現金100ドルの購買力は、約75.5ドル分に縮みました。
1970年代はエネルギー供給の衝撃が暮らしと企業活動を直撃しました。1973〜1974年に物価は22.1%上昇。さらに1979〜1981年には38.8%上昇しました。FRBの「Great Inflation」は、1965〜1982年を長いインフレ期と位置付け、二度のエネルギー不足、金融政策、国際通貨制度の変化を説明しています。石油だけが原因ではなく、すでに進んでいた物価上昇を供給ショックが増幅した時代です。
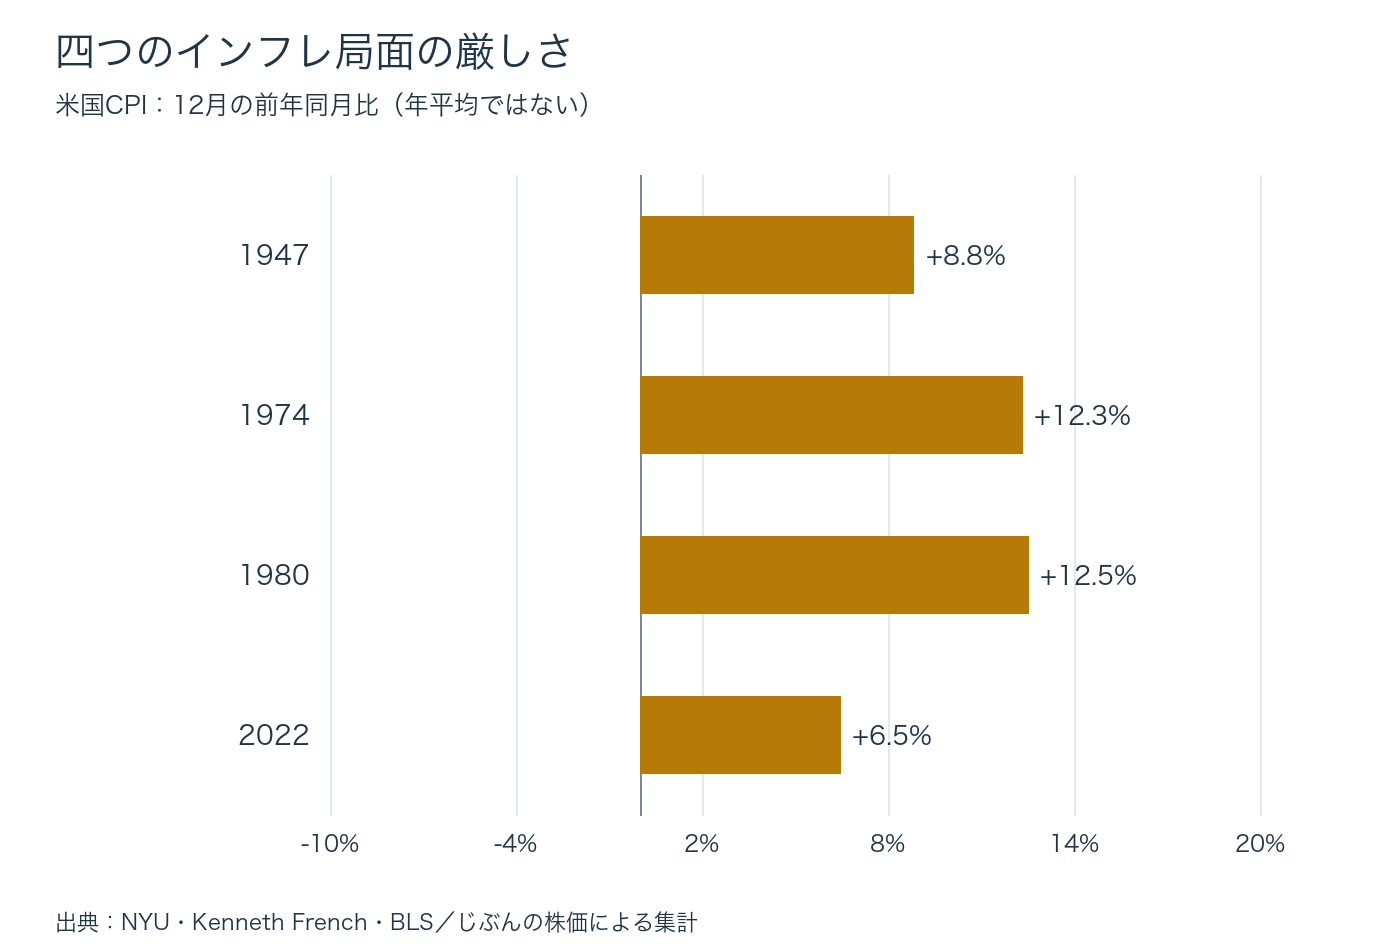
2021〜2023年は、パンデミック後の需要回復と供給の混乱に、エネルギー・食料の価格上昇が加わった局面です。2022年6月の米国CPIは前年同月比9.1%に達しました。一方、年末には6.5%へ鈍化しています。下の図は12月どうしを比べた値で、年平均や年内ピークとは区別しています。インフレ率が下がっても、物価の水準が元に戻るわけではありません。2021〜2023年の累積上昇は17.8%でした。
「増えた金額」と「増えた購買力」を分ける
物価が20%上がり、資産が10%上がったなら、運用は名目でプラスでも購買力は減っています。計算は実質リターン=(1+名目リターン)÷(1+物価上昇率)−1です。単純な引き算ではありません。以下では全資産をドル建て、同じ期間の累積リターンで比較し、株と債券は配当・利息を含めています。年率ではなく、その期間全体の増減です。
| 期間 | 物価上昇 | 資産 | 名目 | 実質 |
|---|---|---|---|---|
| 1946–1948 | +32.4% | 米国株(配当込み) | +1.8% | -23.1% |
| 1946–1948 | +32.4% | 大型バリュー株 | +5.1% | -20.6% |
| 1946–1948 | +32.4% | 大型グロース株 | -3.5% | -27.1% |
| 1946–1948 | +32.4% | 米国10年国債 | +6.1% | -19.9% |
| 1946–1948 | +32.4% | 3か月短期国債 | +2.0% | -22.9% |
| 1946–1948 | +32.4% | ゴールド | +0.0% | -24.5% |
| 1973–1974 | +22.1% | 米国株(配当込み) | -36.5% | -48.0% |
| 1973–1974 | +22.1% | 大型バリュー株 | -26.5% | -39.8% |
| 1973–1974 | +22.1% | 大型グロース株 | -44.8% | -54.8% |
| 1973–1974 | +22.1% | 米国10年国債 | +5.7% | -13.4% |
| 1973–1974 | +22.1% | 3か月短期国債 | +15.4% | -5.5% |
| 1973–1974 | +22.1% | ゴールド | +187.4% | +135.3% |
| 1979–1981 | +38.8% | 米国株(配当込み) | +48.8% | +7.2% |
| 1979–1981 | +38.8% | 大型バリュー株 | +63.1% | +17.5% |
| 1979–1981 | +38.8% | 大型グロース株 | +45.4% | +4.7% |
| 1979–1981 | +38.8% | 米国10年国債 | +5.7% | -23.9% |
| 1979–1981 | +38.8% | 3か月短期国債 | +39.8% | +0.7% |
| 1979–1981 | +38.8% | ゴールド | +75.9% | +26.7% |
| 2021–2023 | +17.8% | 米国株(配当込み) | +32.7% | +12.7% |
| 2021–2023 | +17.8% | 大型バリュー株 | +62.2% | +37.7% |
| 2021–2023 | +17.8% | 大型グロース株 | +28.4% | +9.0% |
| 2021–2023 | +17.8% | 米国10年国債 | -18.4% | -30.7% |
| 2021–2023 | +17.8% | 3か月短期国債 | +7.5% | -8.7% |
| 2021–2023 | +17.8% | ゴールド | +9.6% | -6.9% |
戦後:値段が固定された金も、購買力を守れなかった
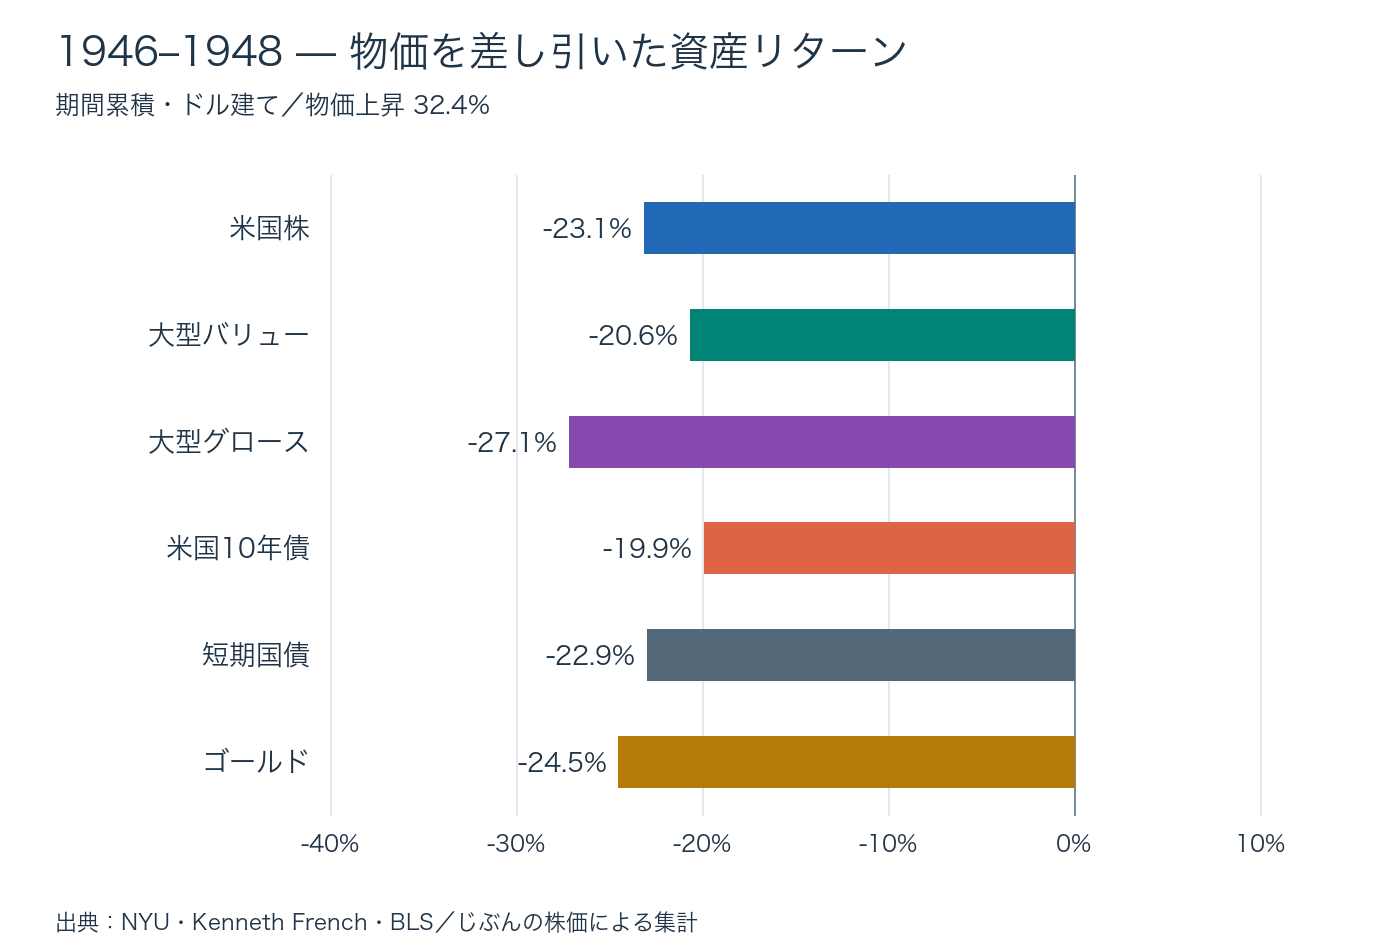
1946〜1948年の米国株は名目+1.8%、10年国債は+6.1%でした。しかし32.4%の物価上昇を差し引くと、株は−23.1%、国債は−19.9%。大型バリュー株も実質−20.6%、大型グロース株は−27.1%です。「投資していればインフレに勝てる」という単純な図式は、この時期には成立しませんでした。
金は名目0.0%、実質−24.5%です。当時はドルと金の公定価格を軸とする通貨制度で、現在のように金価格が自由に上がる仕組みではありません。米国では民間の金保有にも制約がありました。この数字は、当時の一般投資家が金を自由に売買できた成績ではなく、公表価格系列の比較です。インフレへの強さは、物そのものの性質だけでなく、市場制度にも左右されることが分かります。
第一次石油危機:金が強く、株は実質で半分近く失った
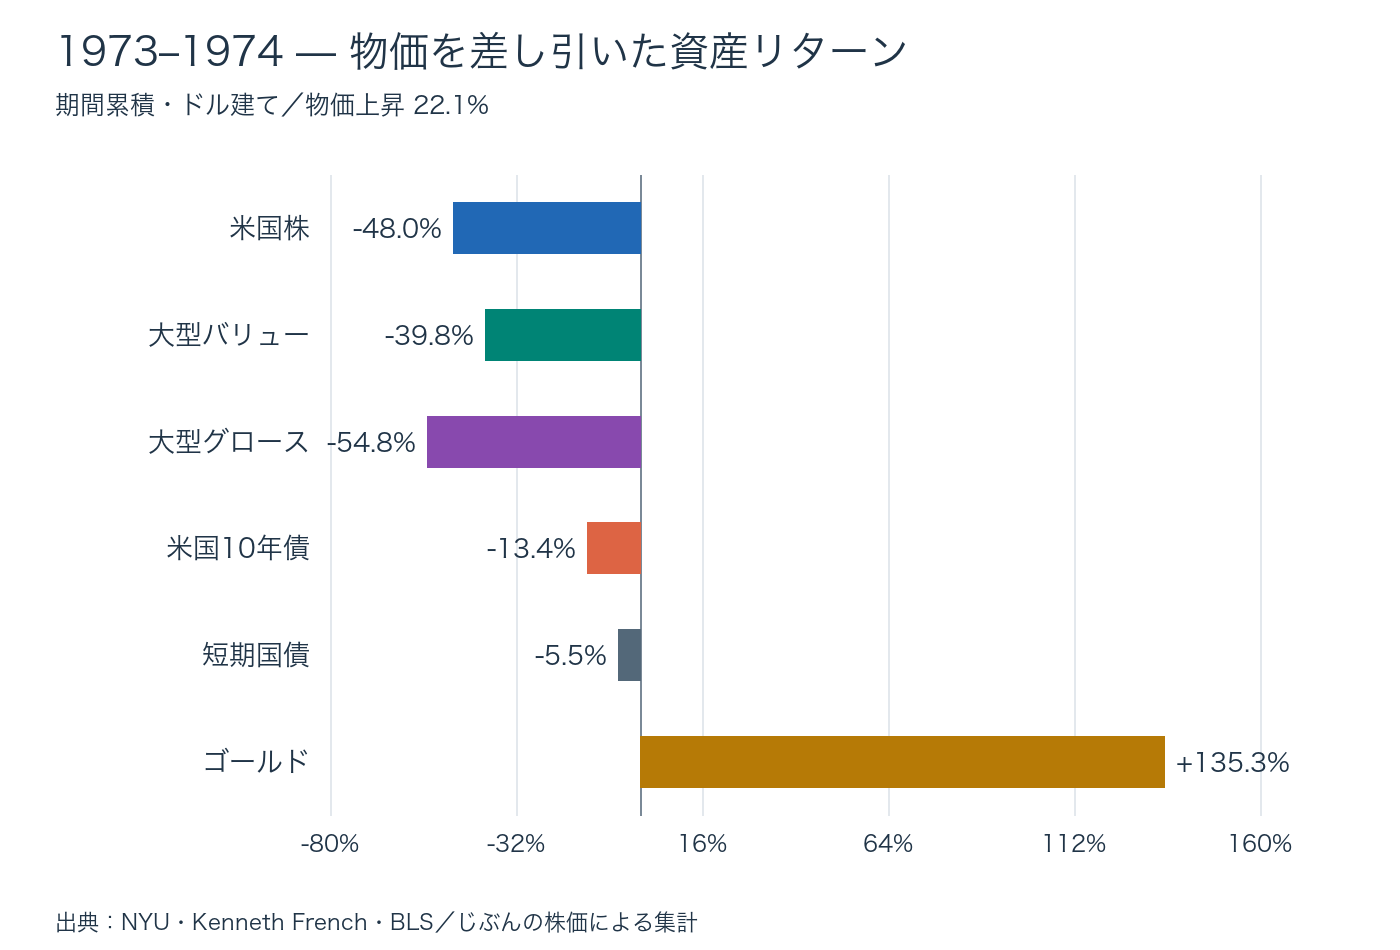
1973〜1974年は対照的です。金は名目+187.4%、実質でも+135.3%。米国株は名目−36.5%、実質−48.0%でした。大型グロース株の実質−54.8%に対し、大型バリュー株は−39.8%。バリューは被害が小さかったものの、どちらも大きな損失です。短期国債も実質−5.5%で、物価上昇を完全には埋められませんでした。
金の強さを「CPIが上がったから」だけで片付けると、重要な背景を落とします。1971年のドルと金の交換停止後、金価格は以前の公定価格から離れて再評価される過程にありました。通貨への信頼の揺らぎとインフレが同時に進み、利息を生まない金を持つ意味が強まった、と読むのが自然です。
株には、エネルギーや原材料のコスト増、需要の悪化、金利上昇という複数の圧力がかかりました。遠い将来の利益に期待するグロース株ほど、割引率の上昇で評価が圧縮されやすい。現在の利益や資産価値の比重が大きいバリュー株は相対的に耐えた、という構図が数字に表れています。
第二次石油危機:株も強いが、国債は実質で沈む
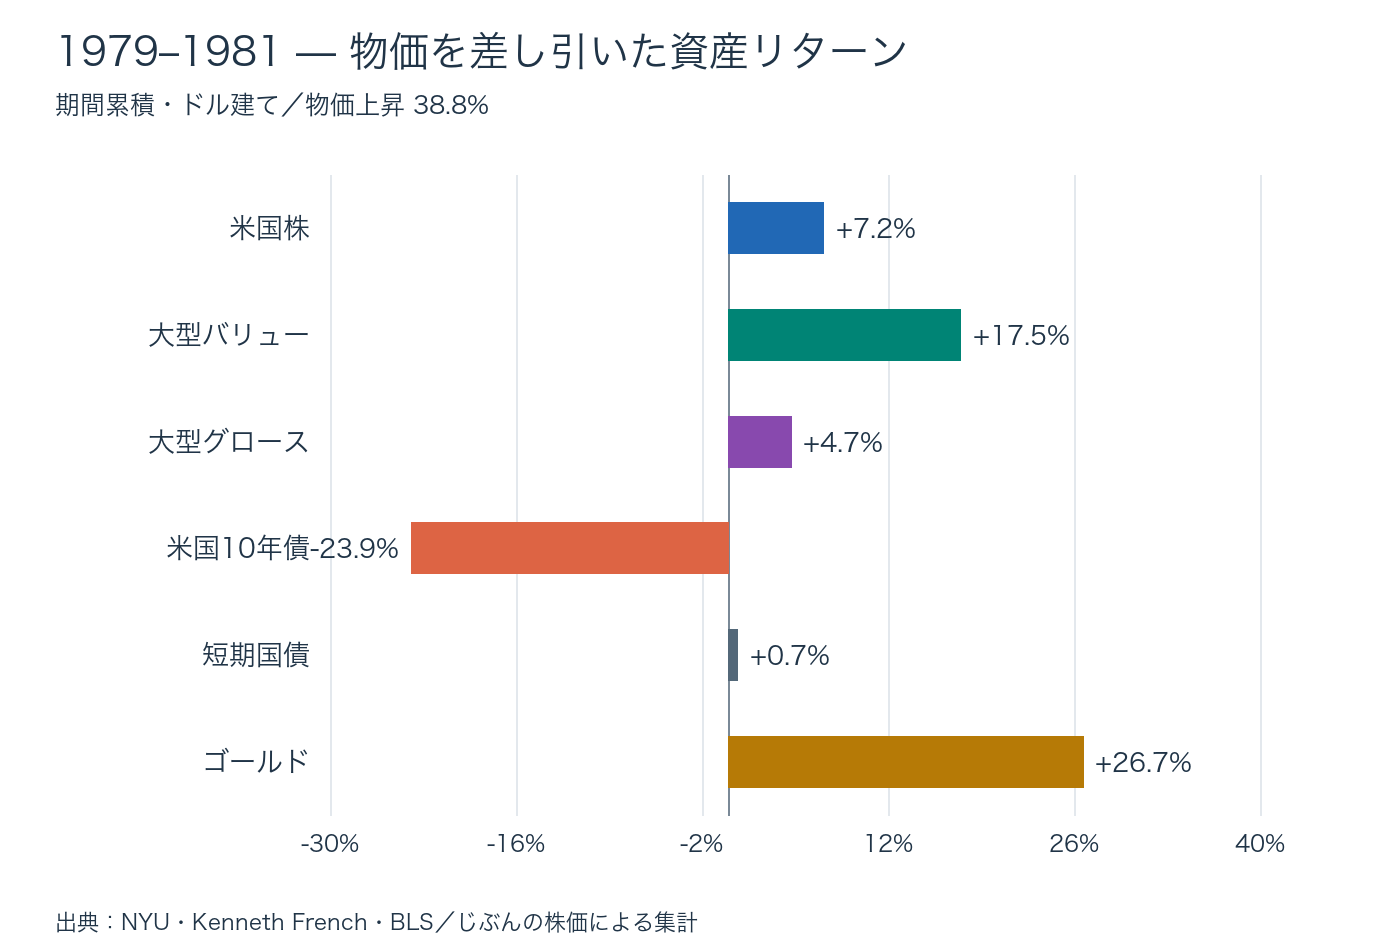
1979〜1981年は、インフレがさらに厳しいのに株の成績は改善しています。米国株は名目+48.8%、実質+7.2%。大型バリュー株は実質+17.5%、大型グロース株は+4.7%でした。金は実質+26.7%で首位ですが、10年国債は−23.9%です。短期国債は名目+39.8%と物価上昇に追い付き、実質+0.7%を保ちました。
この違いは、利息を固定する期間にあります。短期国債は満期と再投資が早く、新しい高金利へ乗り換えやすい。長期国債は古い低い利息を抱え、市場金利が上がると価格が下がります。金利上昇を味方にしやすい短期と、価格下落の圧力を受ける長期を、「債券」という一語でまとめないことが重要です。
株の回復は、価格転嫁や名目売上の伸び、すでに下がった評価からの反発を含む動きとして読むことができます。インフレは企業の売上を増やす一方、費用も増やします。差を決めるのは利益を残す力です。また、金は1981年単年では名目−32.6%でした。インフレ期全体で強い資産も、金融引き締めが進む年には大きく下がる。この順序も見逃せません。
最近のインフレ:バリューが優位、金は実質マイナス
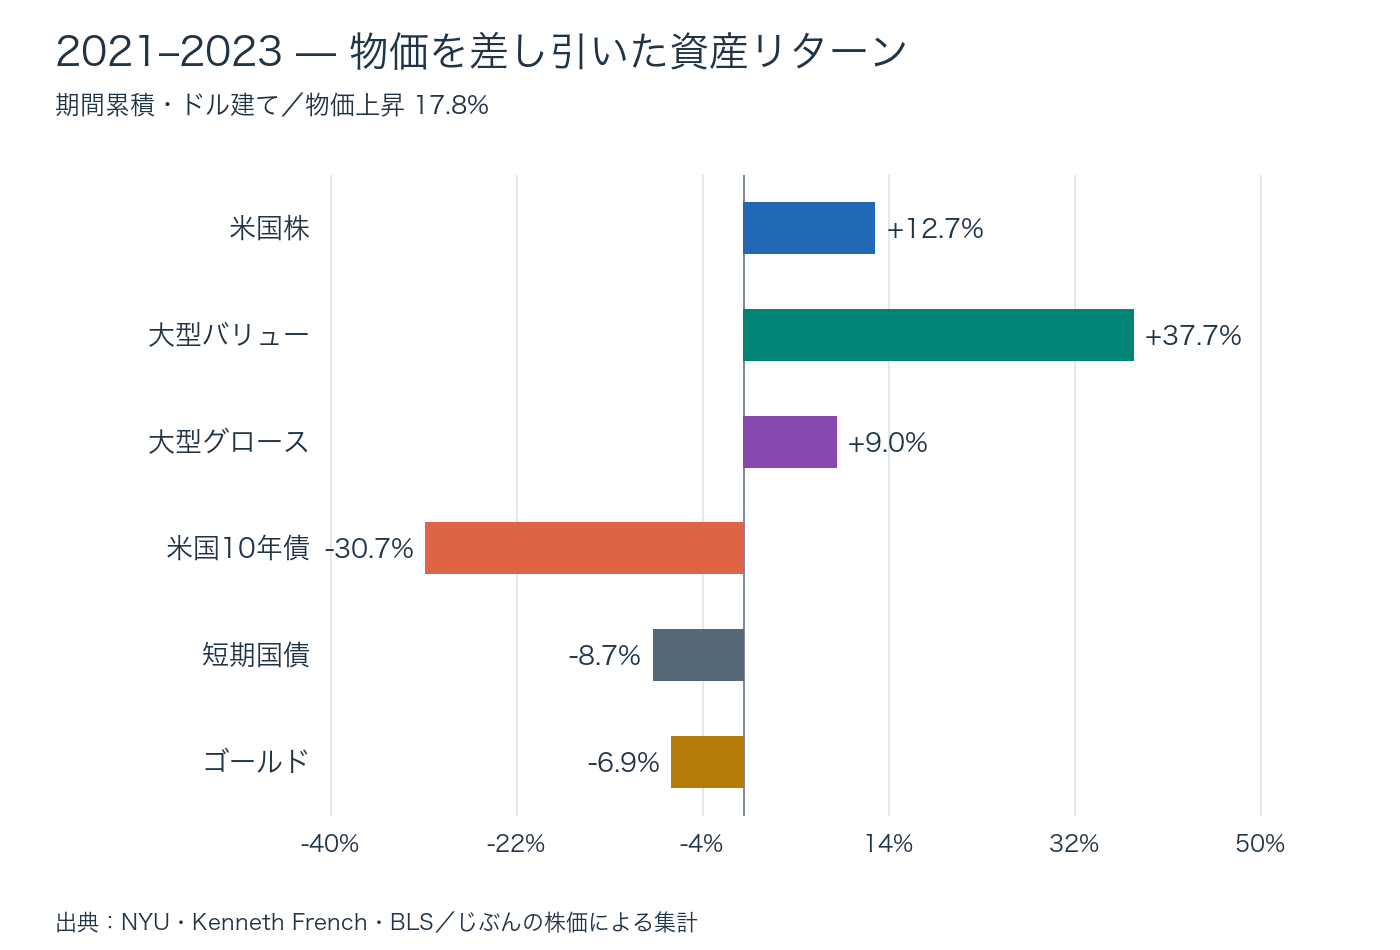
2021〜2023年の大型バリュー株は名目+62.2%、実質+37.7%。米国株全体は実質+12.7%、大型グロース株は+9.0%でした。金は名目+9.6%に対して物価が17.8%上がり、実質−6.9%です。10年国債は実質−30.7%と、この比較で最も厳しい結果でした。
最近の局面では、インフレだけでなく急速な利上げが資産の評価を変えました。金は利息を生まないため、利息を得られる資産の魅力が高まると相対的な重荷を受けます。ドルの動きもドル建て金価格に関わります。一方、企業の価格転嫁と業種構成は株の明暗を分けます。バリュー株には金融・資源などの企業が入りやすく、グロース株には将来利益への期待を大きく評価する企業が多い。この構成と金利感応度の差が、今回の優位を説明する有力な筋道です。
2022年だけ切り出すと、利上げの圧力がよく見える
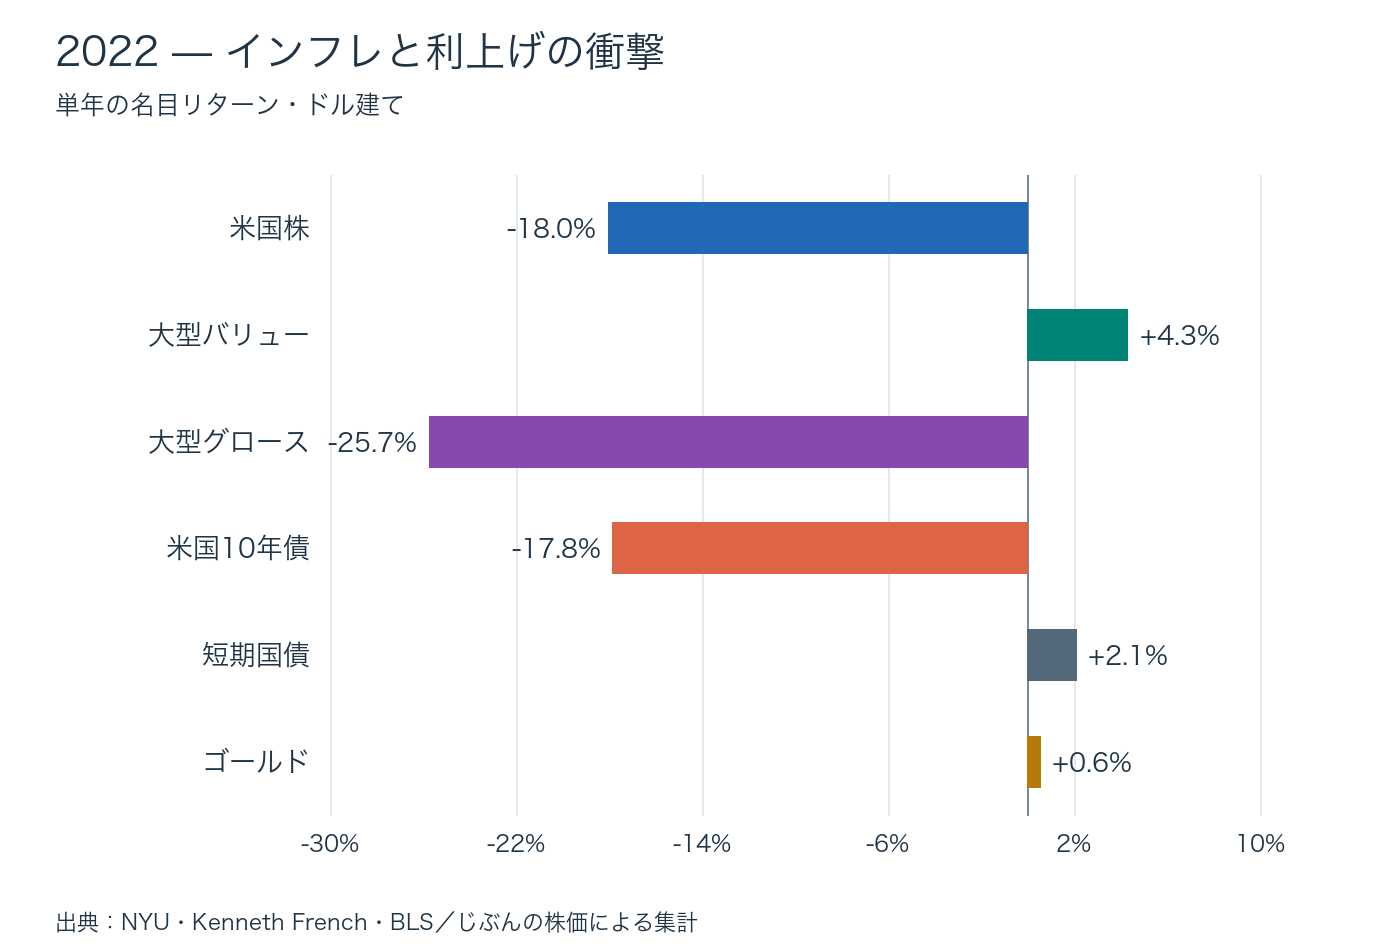
2022年の名目リターンは、米国株−18.0%、大型グロース株−25.7%、10年国債−17.8%。対して大型バリュー株は+4.3%、短期国債は+2.1%、金は+0.6%でした。株と債券が同時に下がる中で、バリューの相対優位と金の値持ちははっきりしています。ただし、この年の物価上昇は12月比で6.5%。名目で持ちこたえたことと、実質で増えたことは別です。
2021〜2023年という三年間には、2023年の株の反発も含まれます。長い比較だけを見ると、途中の苦しさが薄まります。インフレ期の資産選びでは「期間全体の購買力」と「引き締めが強まった年の下落」を両方見るべきです。下の単年グラフは、その役割を担っています。
インフレ時代に強いのは、価格と金利に対応できる資産
今回の四期間では、大型バリュー株はすべて大型グロース株を上回り、10年国債の実質リターンはすべてマイナスでした。金は1970年代の二局面で首位ですが、戦後と最近の局面では購買力を守れていません。短期国債は長期債より金利に追い付きやすくても、インフレが先に走ると実質マイナスになります。
ここから得られる軸は、資産名の暗記ではありません。企業なら値上げを利益へつなげる力。債券なら利息を更新できる速さ。金なら通貨への不安と実質金利の綱引きです。インフレが厳しいほど、遠い将来の固定的な受取額より、現在の収益力と価格調整力を評価する。この視点でバリュー株、短期資産、金を組み合わせて役割を考えると、市場の変化を追いやすくなります。
このボードでは、金利と株を同時に見る
「じぶんの株価」では、米国債10年金利、VTV、VUG、S&P500、ゴールドを同じ比較タブへ置くと便利です。金利が上がる日にVUGが弱くVTVが相対的に強いなら、将来利益の評価が圧縮される場面を観察できます。金利と株がともに上がる日は、利益成長や景気の強さが金利負担を上回っているのかをニュースと合わせて読みます。
TLTやBNDも隣に置けば、金利の上昇と債券価格の下落を区別できます。表示される米国債利回りのプラスは「債券が儲かった」という意味ではありません。金が強く、株と長期債が弱い日には、インフレや通貨への懸念がどう評価されているかを追いましょう。ドル円を加えると、円で保有する米国資産への為替の影響も見えてきます。
VTV・VUGは現在のETFで、今回の長期検証に使った研究ポートフォリオそのものではありません。また通常市場と24時間指標の騰落率は比較の起点が違います。日々の観察では同じ時刻帯の動きと価格時刻を合わせ、長期の評価では配当・利息と物価を含める。ボードで現在の関係を見て、この記事の数字でその背景を考える使い方が有効です。
データと計算方法
米国株・10年国債・短期国債・金はNYUのAswath Damodaranの年次リターン表を使用。米国株は配当込みのS&P500系列(古い期間は同資料の歴史系列)、10年債は利息と価格変化を含むリターン、短期国債は同資料の年平均3か月金利を収益の近似に使った値、金は価格変化です。元表の小数点以下2桁の%から複利計算しています。
バリューとグロースはKenneth French Data Libraryの時価総額・簿価時価比で分類する6ポートフォリオの大型・高簿価時価比と大型・低簿価時価比。月次の時価総額加重リターンを12か月複利で年次化しました。特定のETFを過去へ延長したものではなく、ここでのグロースは低簿価時価比という研究上の分類です。
物価はBLSの季節調整なしCPI-UをFREDから取得。期間初年の前年12月から最終年12月までで調整し、税・追加取引費用・円換算は含めません。四期間は歴史的な出来事で選んだ事例で、同じ長さの機械的な全インフレ期分類ではありません。原油は現物価格上昇と先物の投資収益が異なり、不動産も住宅価格と賃料込み運用が異なるため、今回の同一尺度の順位には入れていません。2026年10月8日に取得・集計しました。
データと参考資料
- NYU / Aswath Damodaran — Historical asset returns
- Kenneth French — Six size and book-to-market portfolios
- BLS / FRED — CPI-U, not seasonally adjusted
- Federal Reserve History — The Great Inflation
- Federal Reserve History — WWII to the Treasury-Fed Accord
- Federal Reserve History — Gold Convertibility Ends