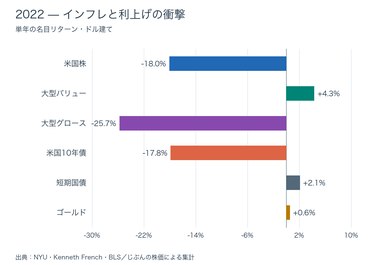
「株が下がったら債券が助けてくれる」。このイメージで株式60%・債券40%を組んでいた人にとって、2022年は厳しい年でした。株だけでなく債券も下がり、長期国債を混ぜたほうが損失が大きくなる場面まで生まれたからです。問題は、分散という考え方が壊れたのか、それとも債券に期待していた役割が変わったのか、という点にあります。
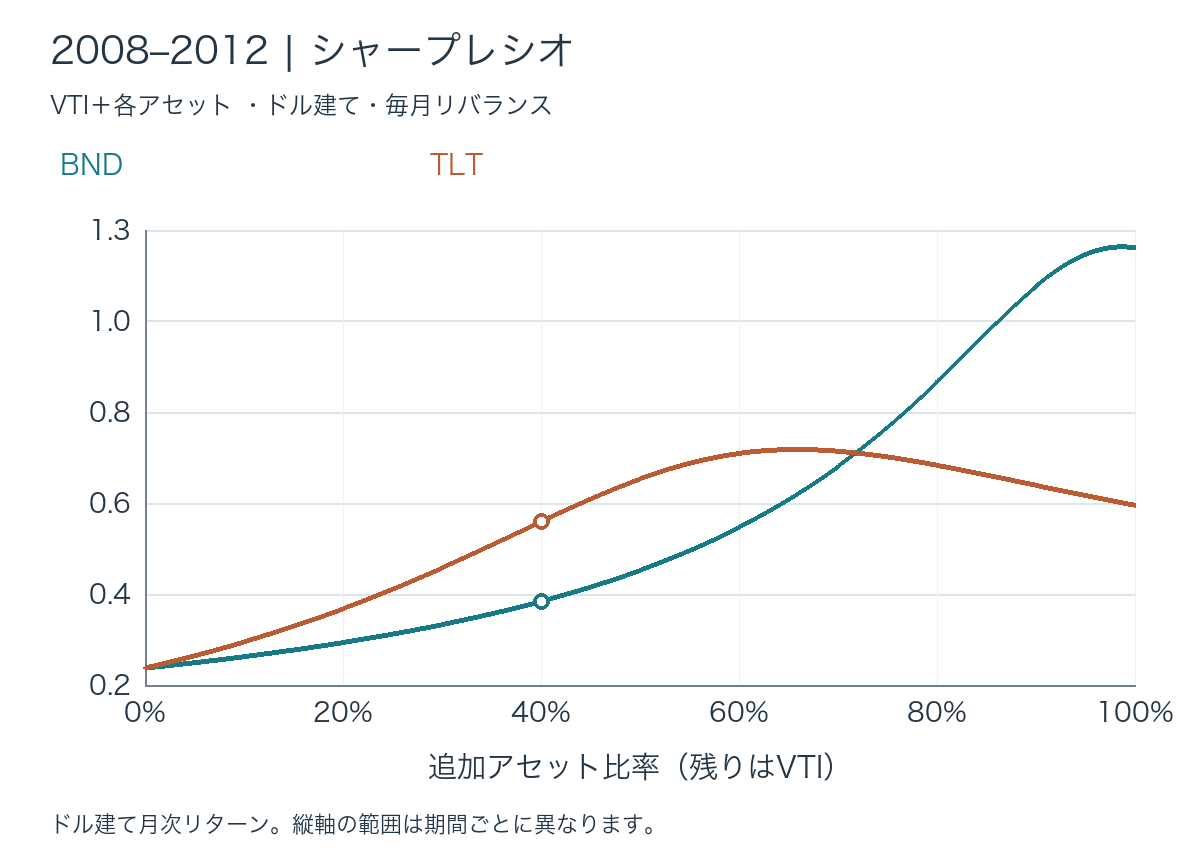
VTIを米国株、BNDを米国の総合債券、TLTを米国の超長期国債の代表として、2008〜2025年のデータを計算しました。答えは明快です。近年、債券の「株と逆に動いて効率を高める力」は弱まった。しかし、値動きを小さくする役割まで消えたわけではない。TLTとBNDでは結果も大きく違う。この違いを、債券比率を横軸にした四つのグラフで確認します。
60対40はどこから来たのか
株と債券を混ぜる発想は、最近のETFブームよりずっと古いものです。Wellington Fundの公式報告書によれば、同ファンドは1929年7月1日に運用を開始しました。株の成長性と債券の収入を組み合わせるバランス運用は、世界恐慌をまたいで続いてきた投資の型です。
1952年には、Harry Markowitzが「Portfolio Selection」を発表し、個々の資産ではなく、相関を含めた組合せ全体でリスクを考える枠組みを示しました。ここから「良い資産を集める」だけでなく、「一緒に持つとどう動くか」を評価する考え方が広がります。この論文が60対40を万能の比率として決めたわけではありません。
60対40は、株の成長を主役にしながら債券で振れを抑える、分かりやすい基準になりました。Wellingtonのような60〜70%程度の株式を持つ運用、さらに株80%・債券20%、株40%・債券60%など、目的に応じた配分もあります。大切なのは「6対4」という数字を守ること自体ではなく、成長・収入・値動きのバランスを設計することです。
BNDとTLTは、同じ「債券」ではない
BNDは米国の投資適格債券市場を幅広く対象とし、国債、社債、住宅ローン関連債券などを含みます。一方、TLTは残存期間20年超の米国債が対象です。TLTは信用リスクの低い米国債だからといって、価格変動が小さい商品ではありません。遠い将来の利息と元本を現在の金利で割り引くため、金利変化が価格に強く響きます。
景気悪化で金利が下がる局面では、その敏感さが株の下落を埋める力になります。反対に、インフレで金利が上がる局面では、株の評価額と長期債の価格が同時に押し下げられます。金利に敏感な資産を二つ持っている状態になり、「安全な国債を加えたはずなのに」という感覚と、実際の値動きがずれてしまうのです。
年代を分けると、相関の変化がはっきりする
| 期間 | VTI / BND相関 | VTI / TLT相関 | 同時下落月 BND | 同時下落月 TLT |
|---|---|---|---|---|
| 2008–2012 | +0.08 | -0.35 | 7/60 | 8/60 |
| 2013–2020 | +0.07 | -0.31 | 13/96 | 10/96 |
| 2021–2025 | +0.64 | +0.57 | 17/60 | 20/60 |
| 2022 | +0.68 | +0.51 | 7/12 | 8/12 |
2013〜2020年、VTIとTLTの月次相関は−0.31でした。株式が弱いときに長期国債が支える関係が、データにも表れています。ところが2021〜2025年には+0.57へ反転。VTIとBNDも+0.07から+0.64へ上がりました。最近の問題は「債券が少し下がった」というだけでなく、株と一緒に動く度合いが高くなったことです。
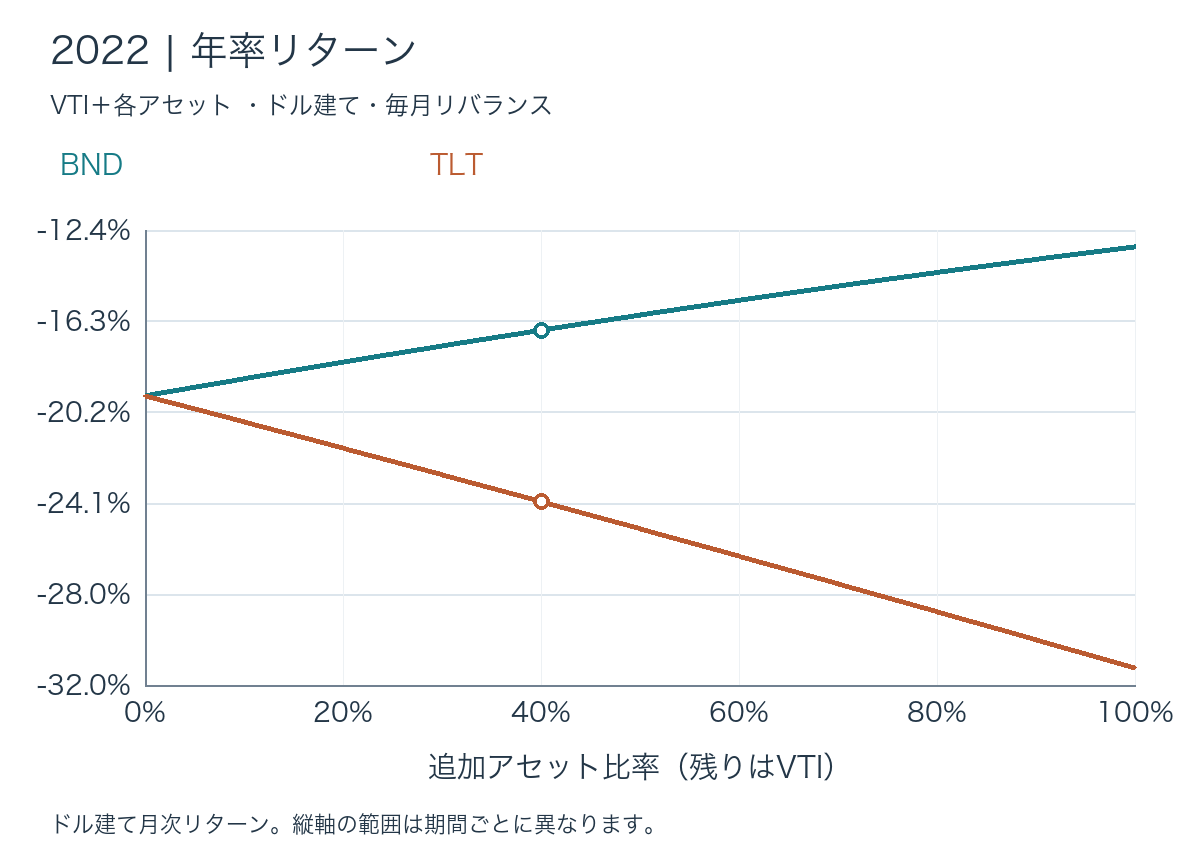
2022年だけを見ると、株とBNDが同時に下がったのは12か月中7か月、株とTLTでは8か月。バンガードの2025年12月の解説も、インフレと金利上昇を株債券同時下落の背景に挙げています。景気悪化への保険として買う長期債が、インフレへの保険にもなるとは限らない。この区別が、近年のポートフォリオを理解する出発点です。
値動きは抑えている。だが、効き方が弱い
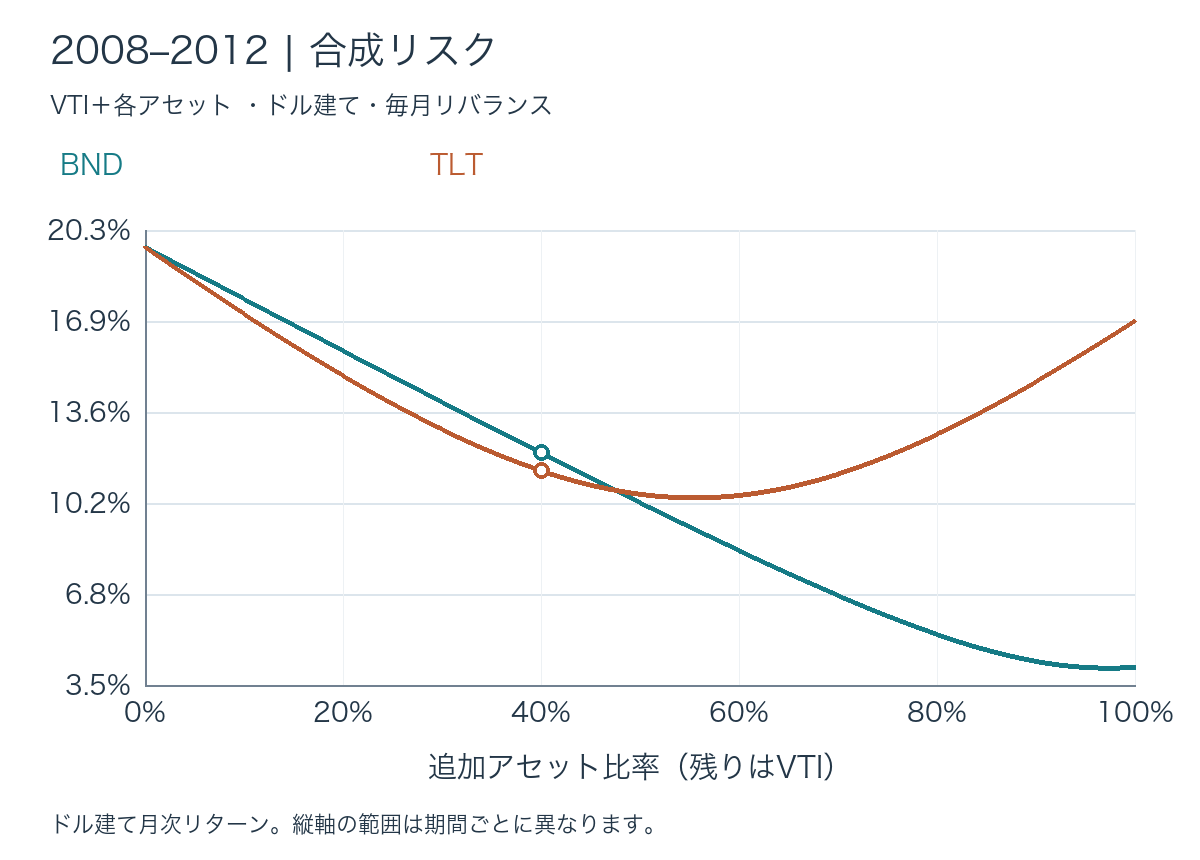
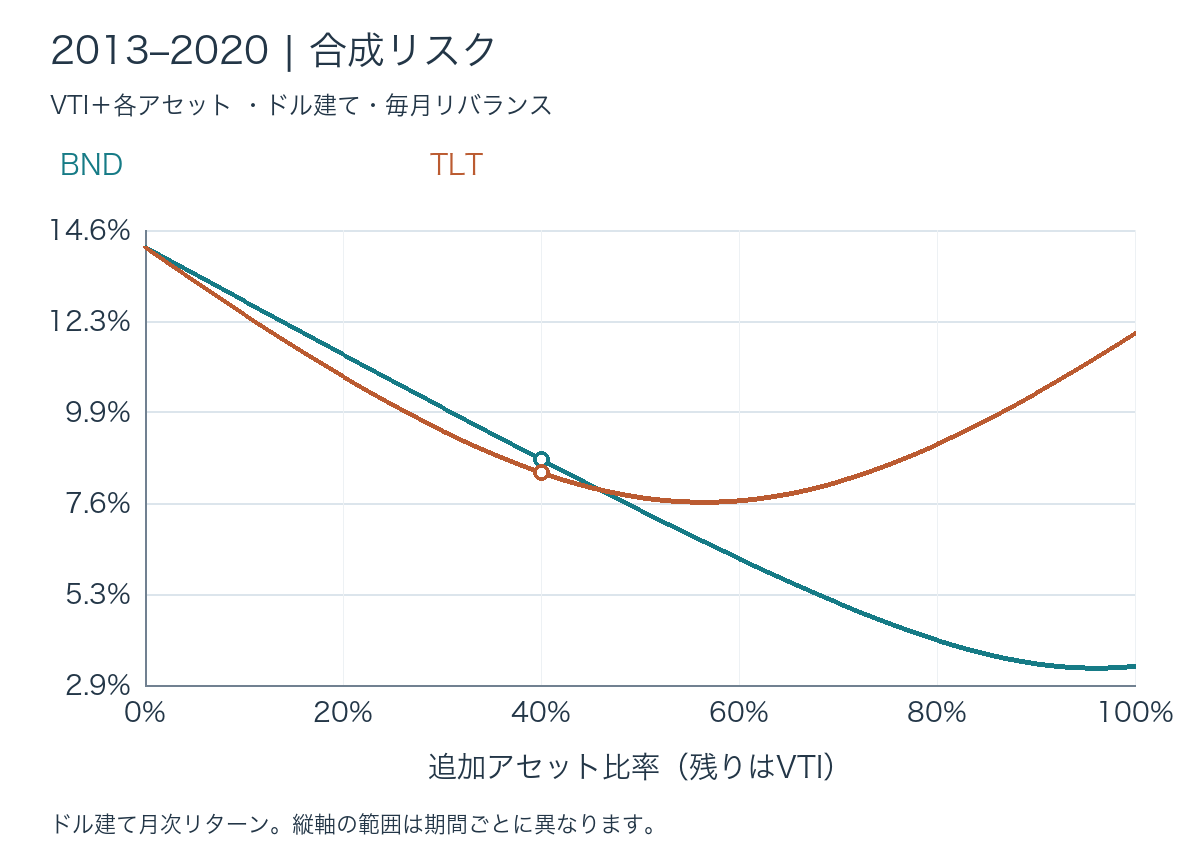
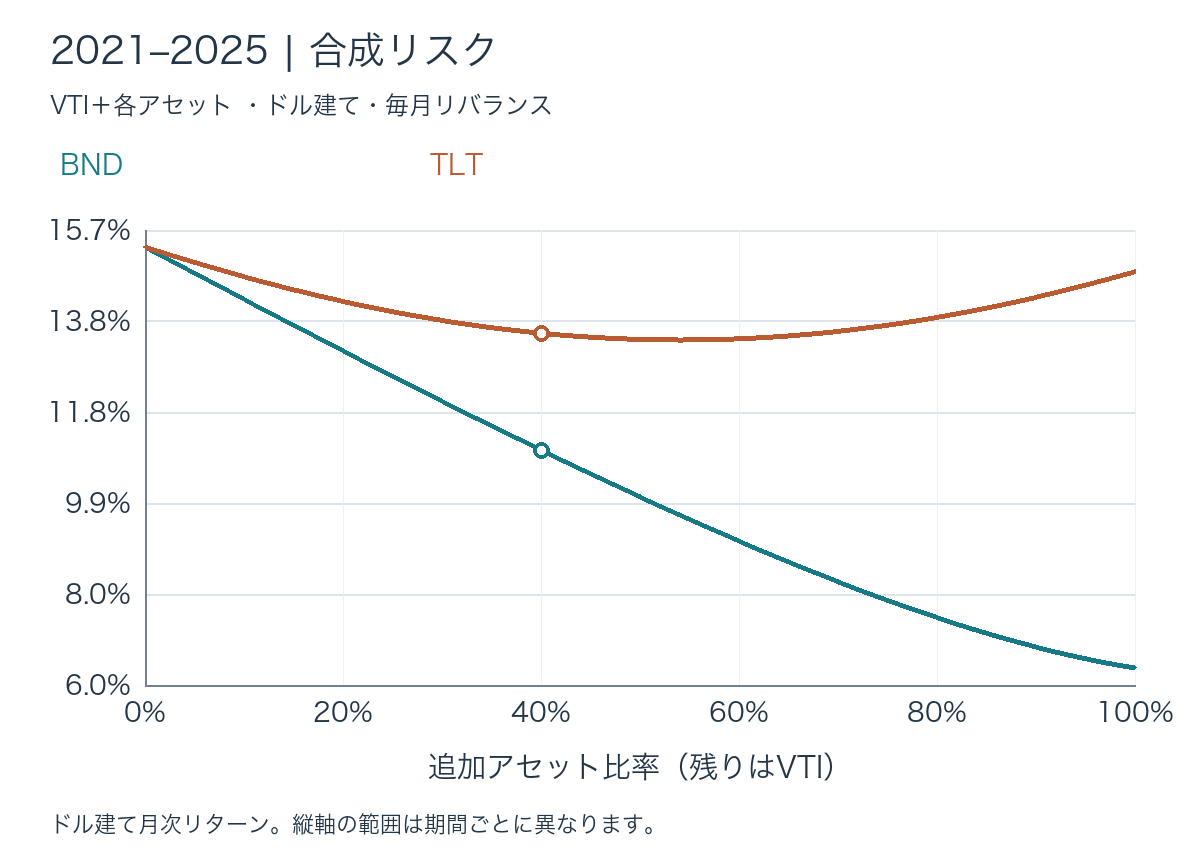
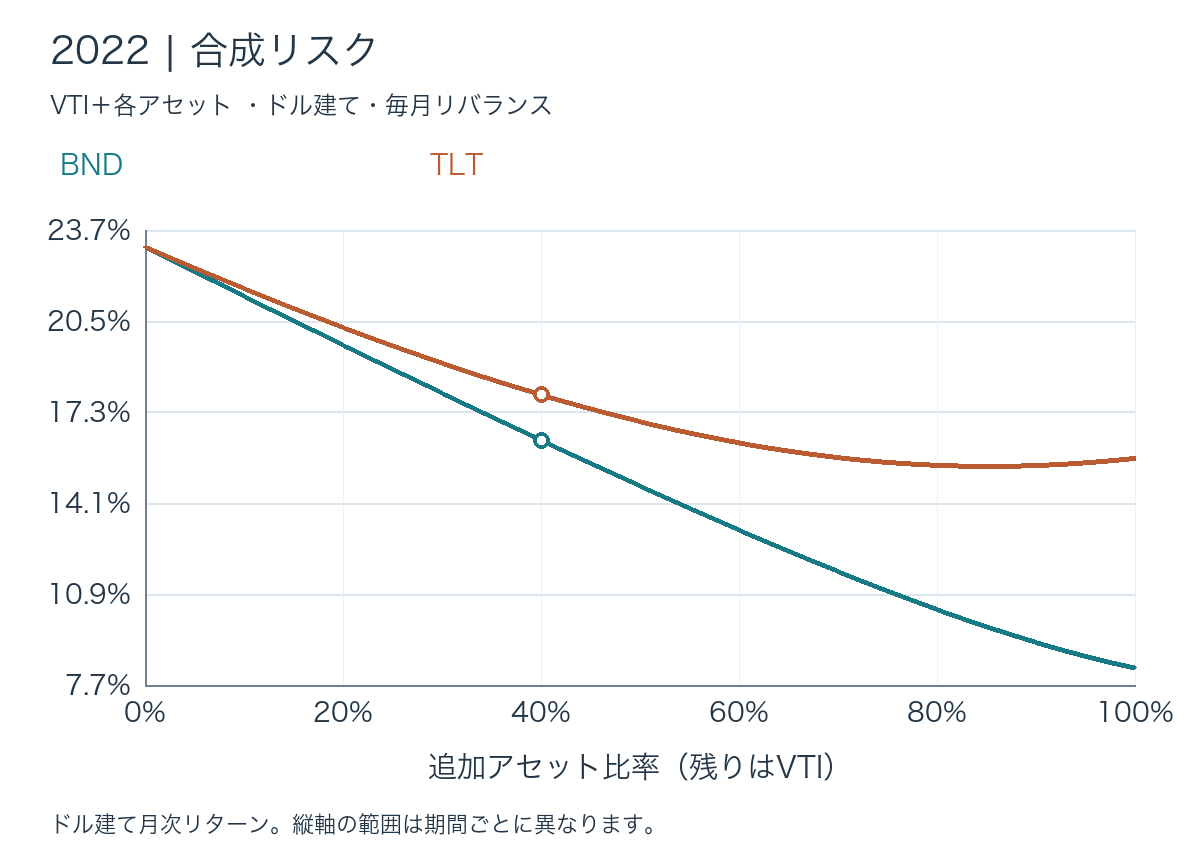
2013〜2020年のVTI単独の年率リスクは14.18%。TLTを40%混ぜると8.37%まで下がりました。2021〜2025年はVTI単独15.36%に対し、TLT40%で13.51%。下がってはいるものの、以前のように大きく相殺する力は見られません。近年のTLTは株と同方向に動きやすいうえ、TLT自身の値動きも大きかったためです。
BND40%なら、近年のリスクは11.02%まで下がります。相関がプラスでも、株より変動の小さい資産へ配分を移せば、全体の振れは抑えられます。これは「逆に動く分散効果」とは別の働きです。リスクを下げられたかと、下げたリスクに対して十分な収益が得られたかは、次のグラフで分けて考えます。
リターンとシャープレシオでは、近年の曲線が変わった
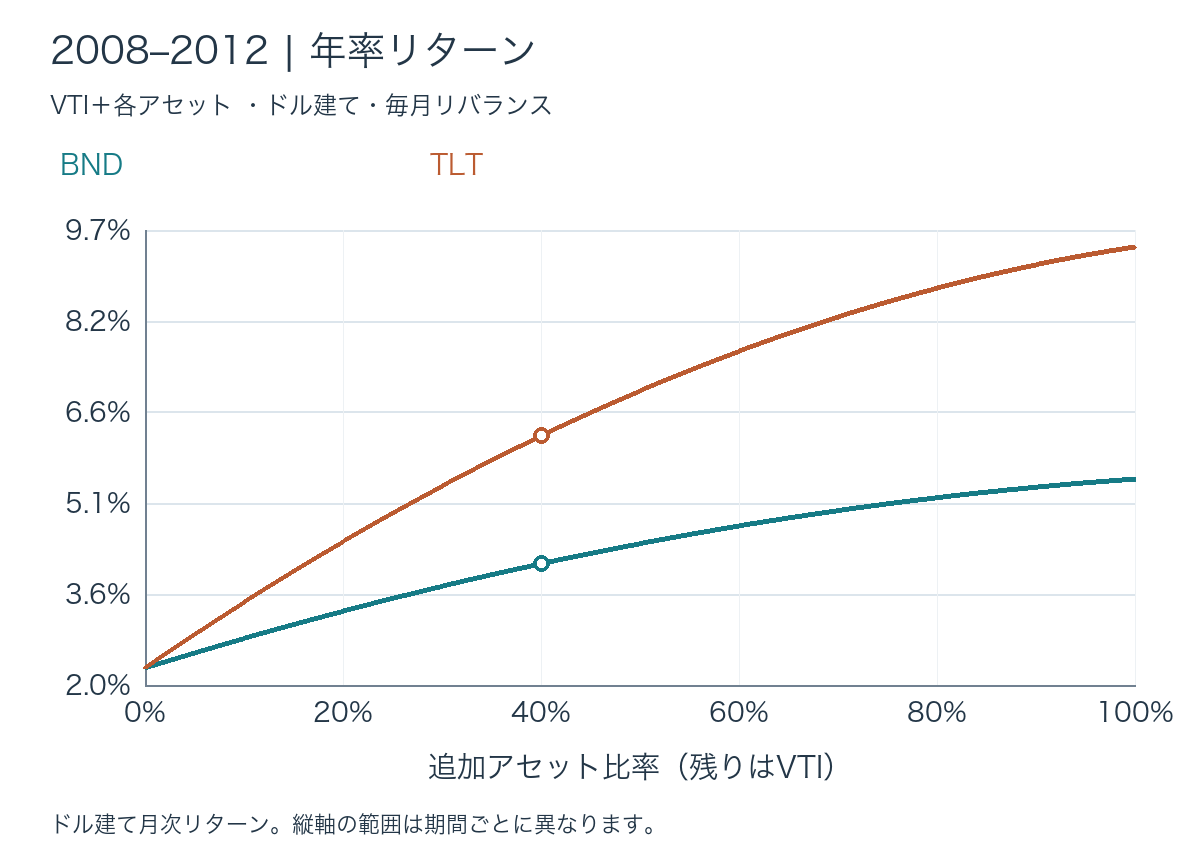
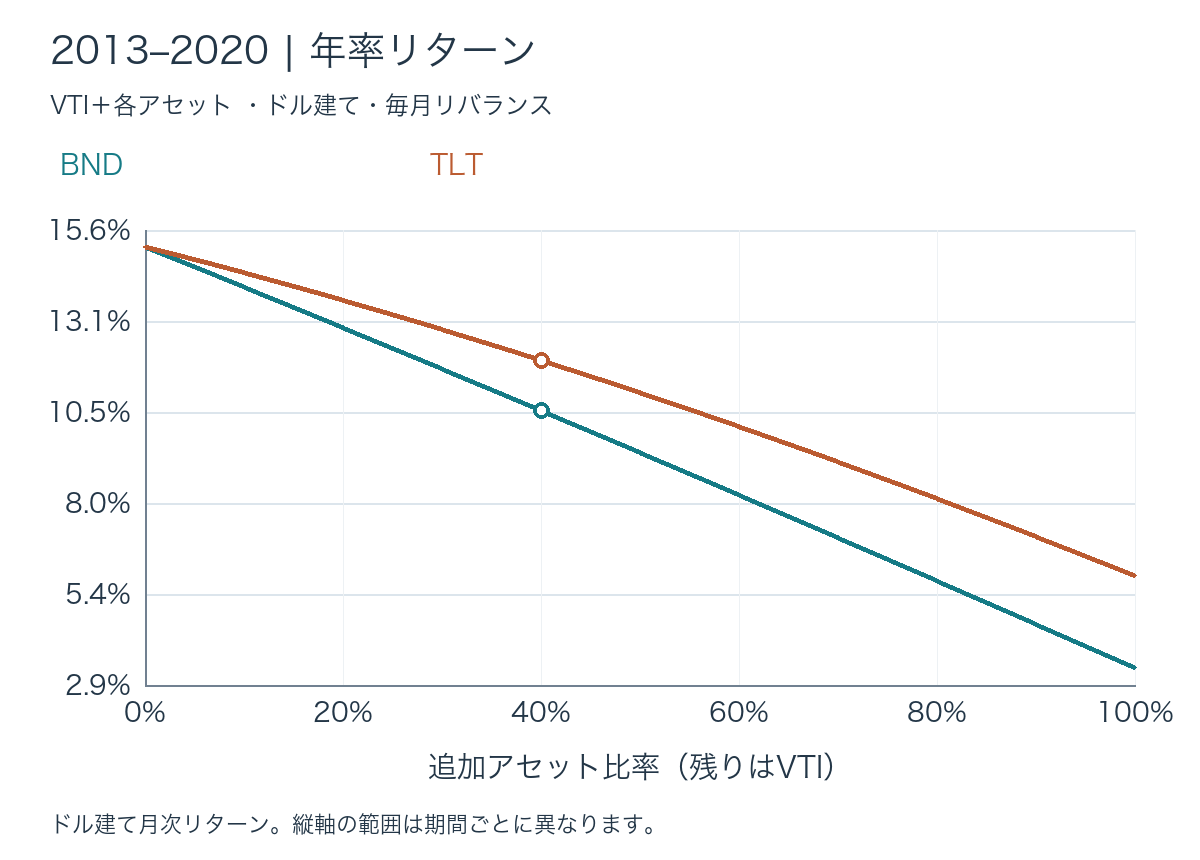
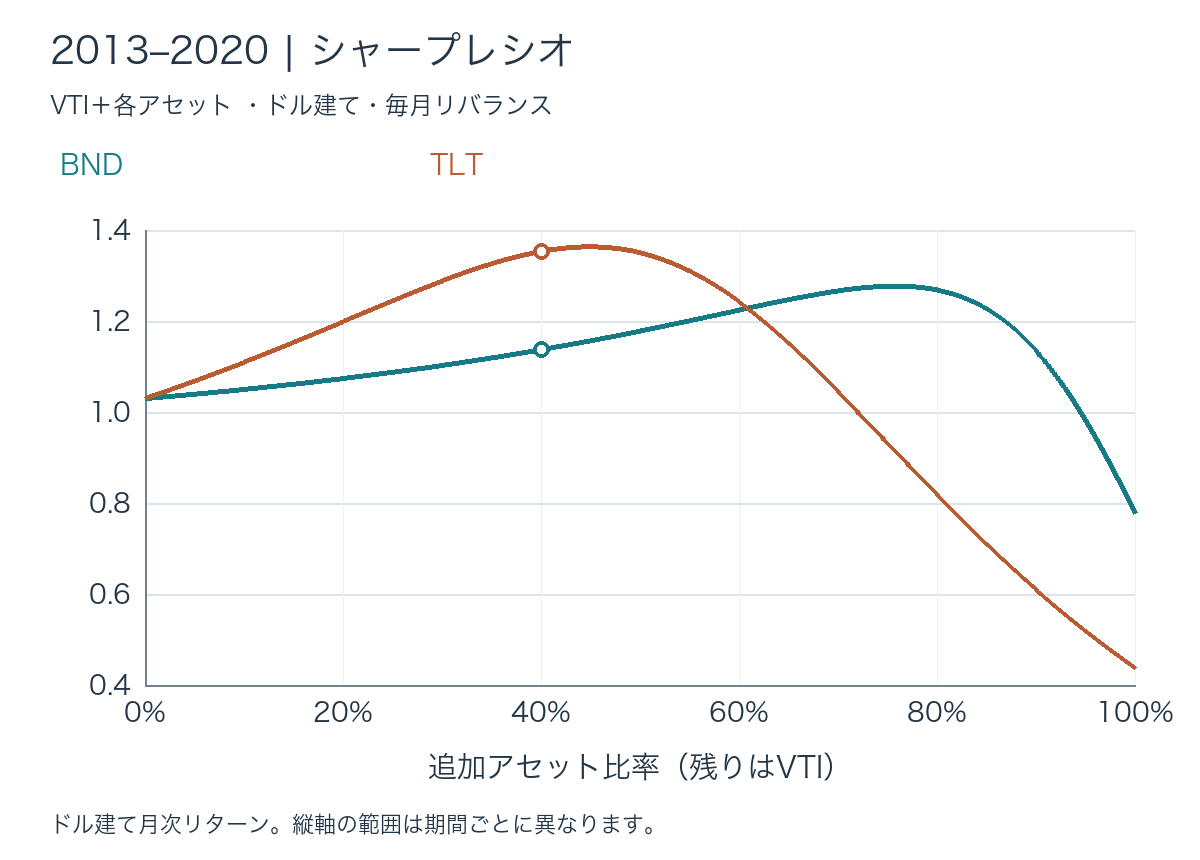
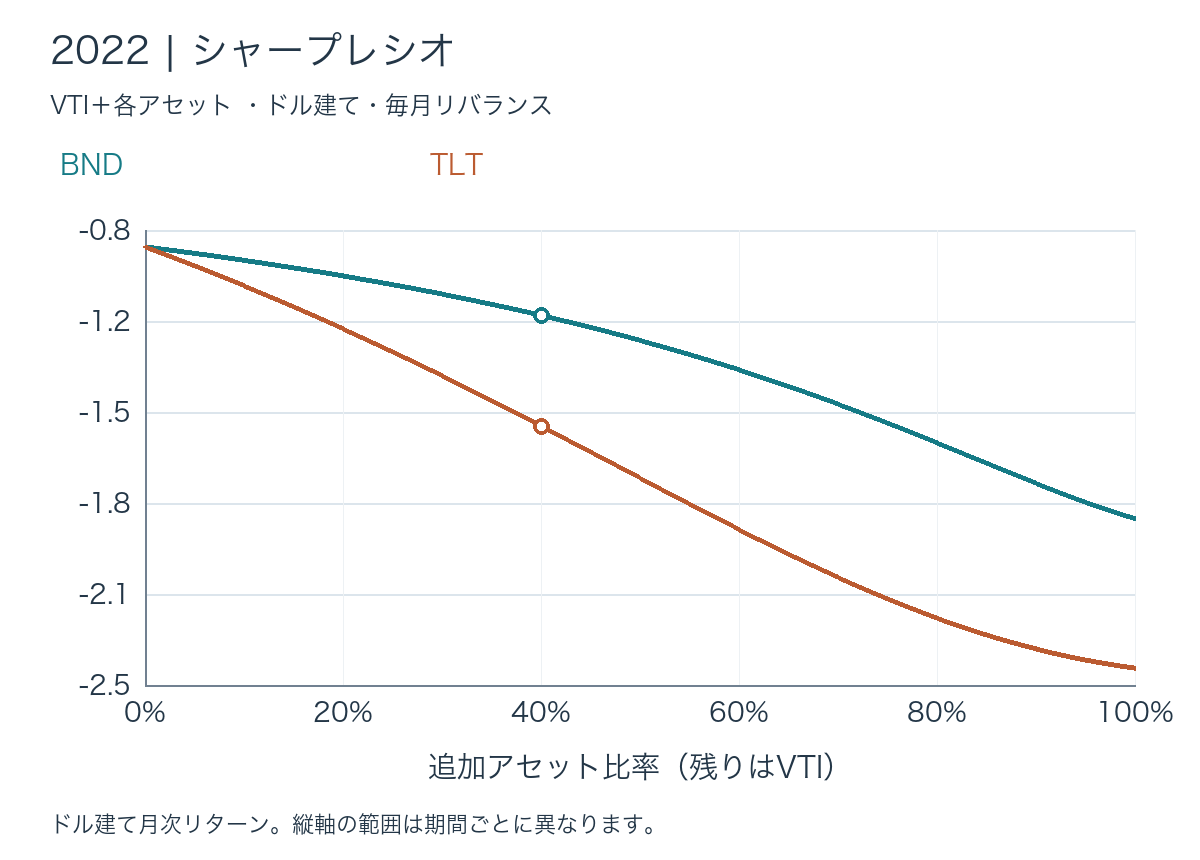
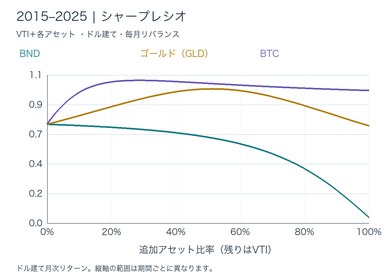
2013〜2020年のシャープレシオは、VTI単独1.02、BND40%で1.11、TLT40%で1.31。債券を混ぜてリターンを少し譲る以上に、値動きを抑える効果が強く、運用の効率が上がりました。特にTLTの曲線は、債券を増やすと途中で山を作っています。
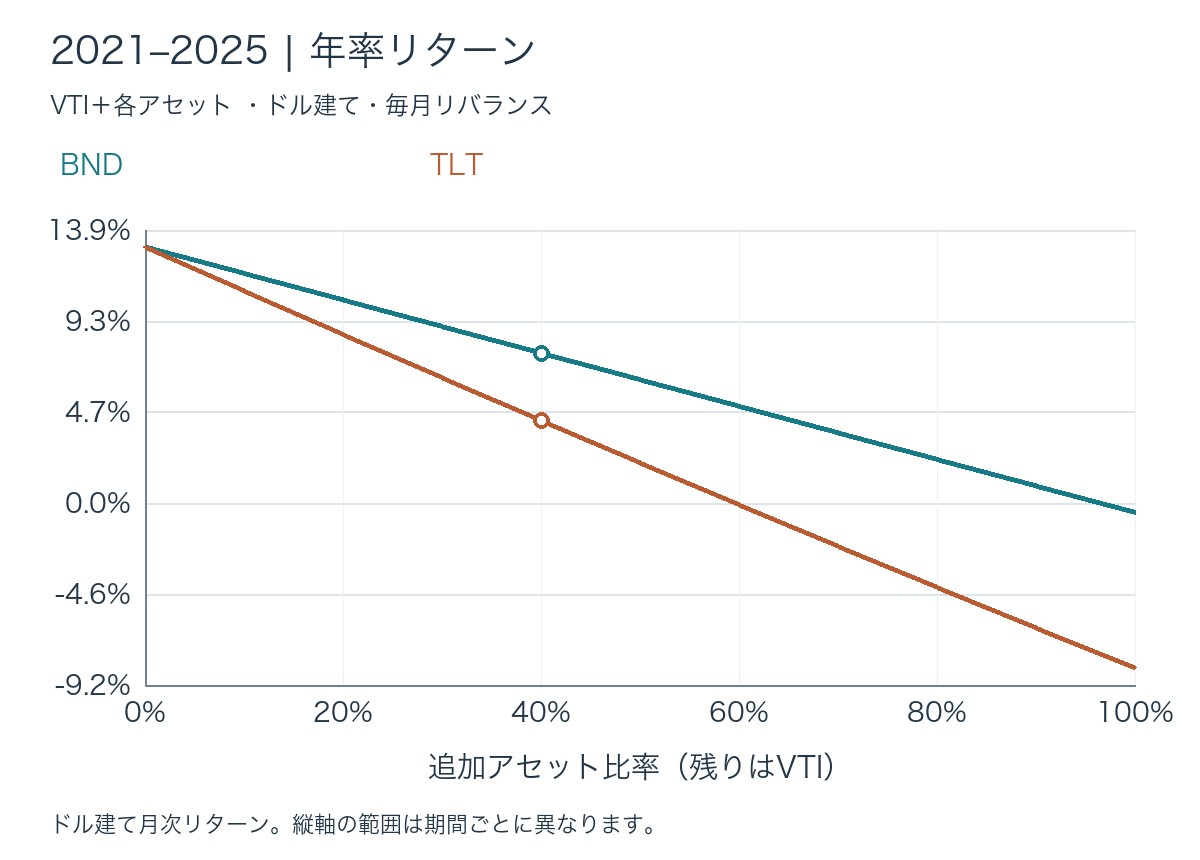
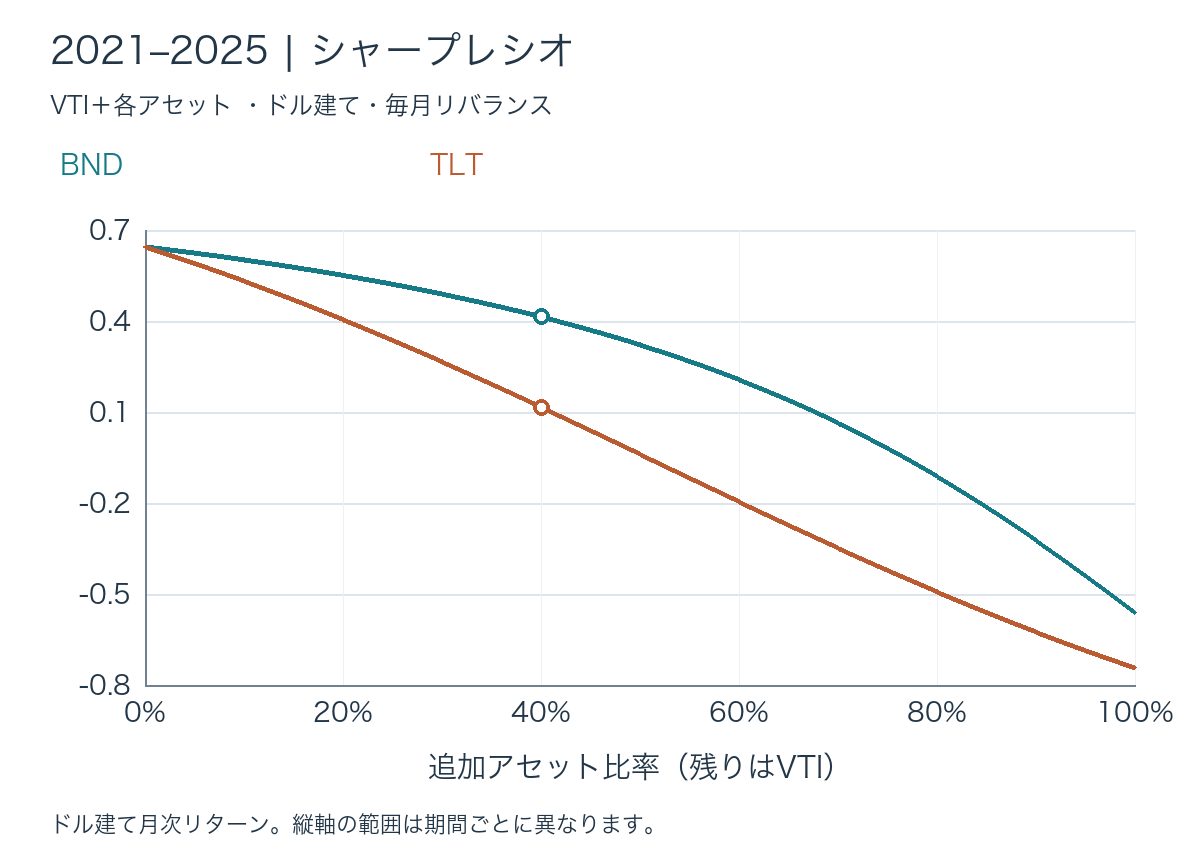
2021〜2025年になると、VTI単独の0.68に対し、BND40%は0.44、TLT40%は0.14。両方とも、この期間のシャープ最大点は債券0%でした。年率リターンもVTI単独13.07%に対し、BND40%は7.67%、TLT40%は4.24%。近年の債券は、値動きを少し抑える代わりに、得られる超過収益を大きく減らしていたと読み取れます。
全期間2008〜2025年では、60対40のシャープはBND・TLTとも約0.66で、VTI単独の0.64を少し上回ります。長い期間を一つにまとめると見える改善が、直近の切り口では消える。だから、全期間の平均だけで「いつも有効」と結論づけず、金融危機・低金利期・インフレ期を分けて見る必要があります。2022年のシャープはすべてマイナスなので、数値の順位をそのまま将来の推奨配分にはせず、収益と下落率も一緒に読みます。
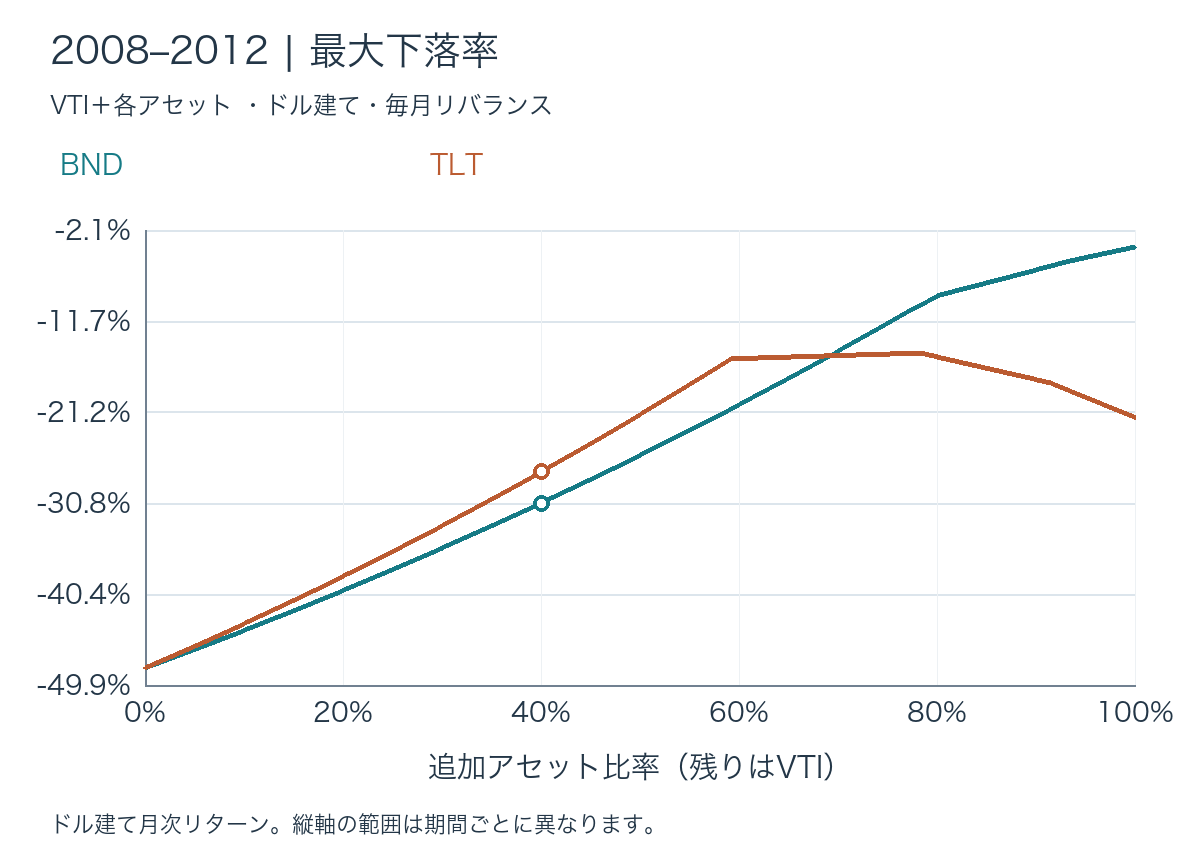
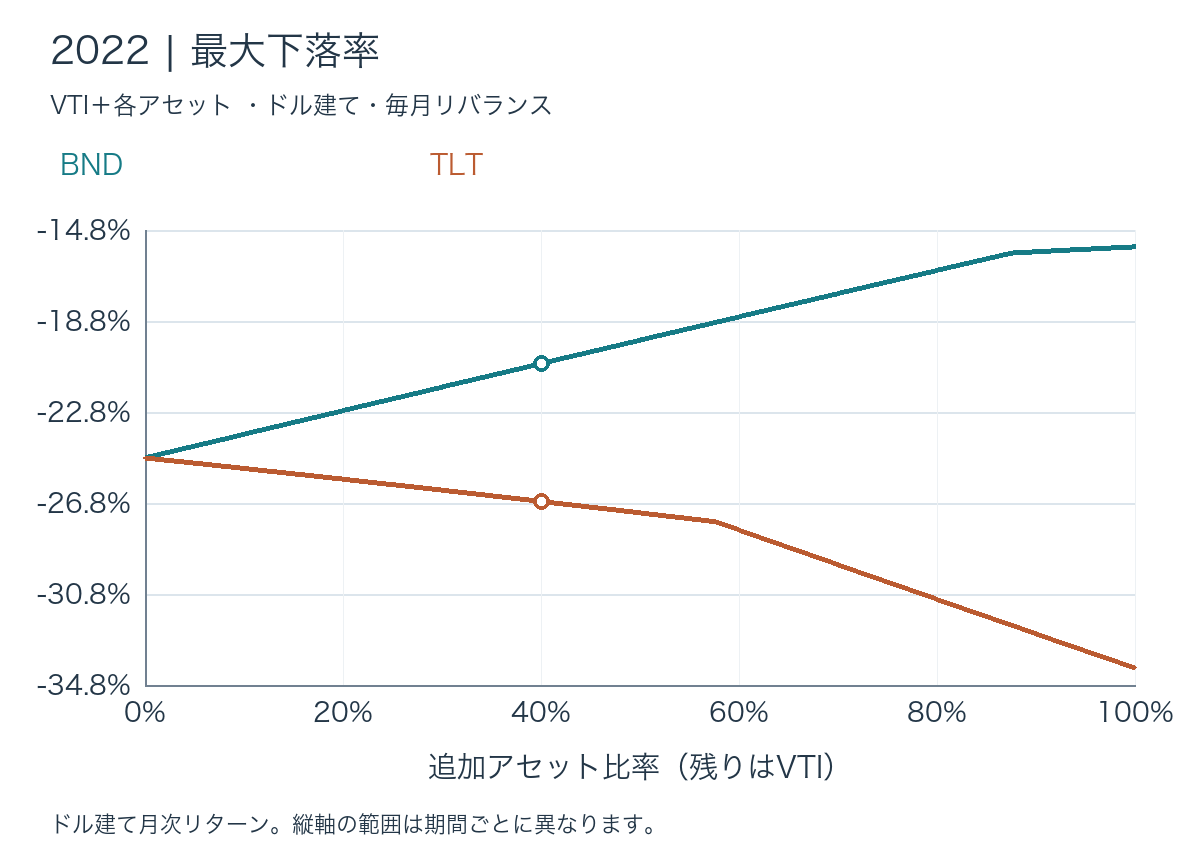
最大下落率では、TLTの弱点がもっと鮮明になる
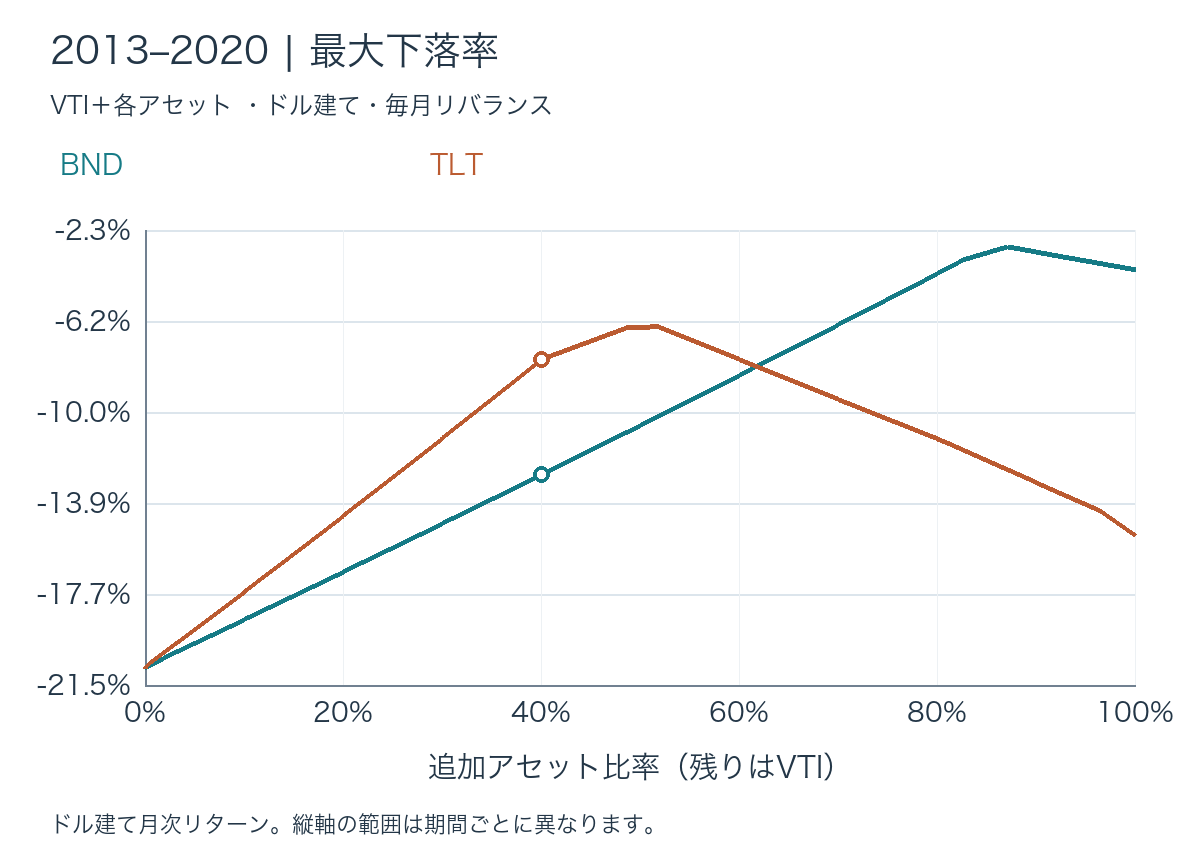
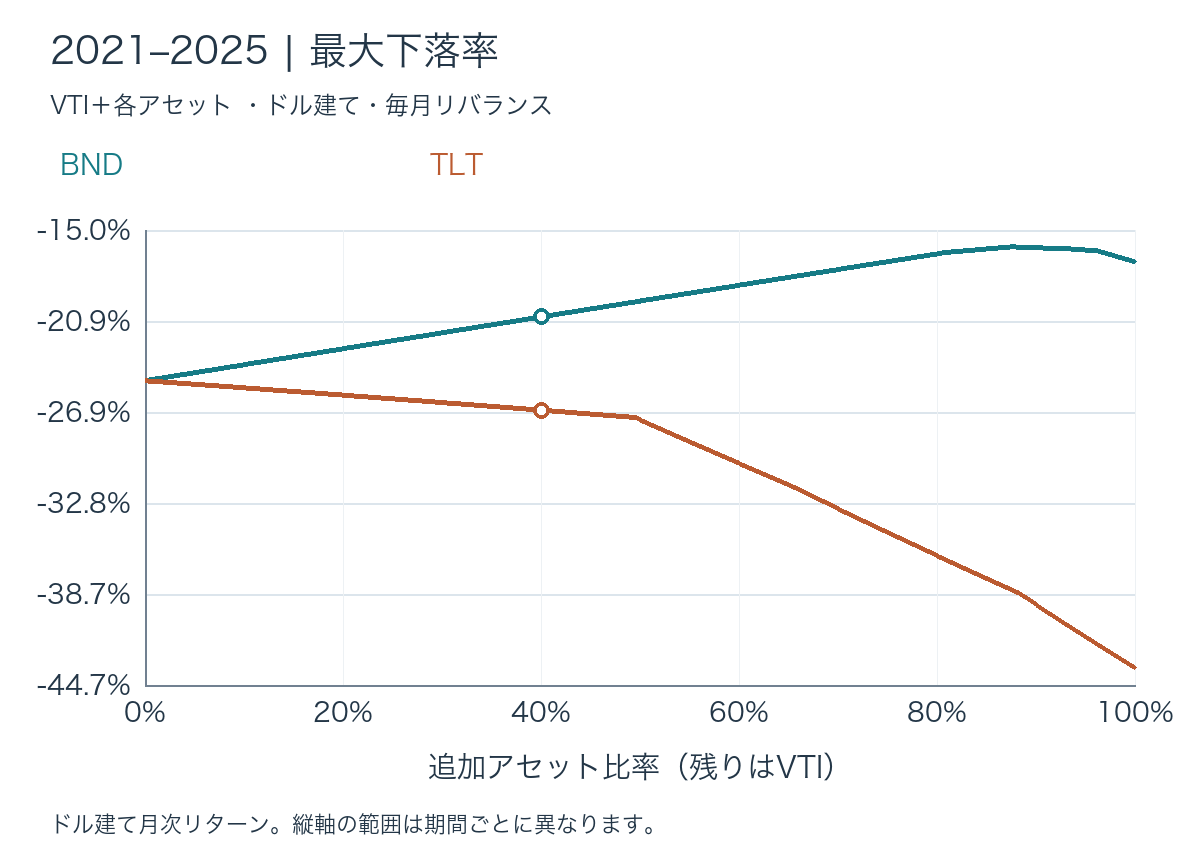
| 期間 | 組合せ | 年率リスク | 年率リターン | シャープ | 最大下落率 |
|---|---|---|---|---|---|
| 2013–2020 | VTI | 14.18% | 15.15% | 1.02 | -20.82% |
| 2013–2020 | VTI 60% + BND 40% | 8.71% | 10.57% | 1.11 | -12.67% |
| 2013–2020 | VTI 60% + TLT 40% | 8.37% | 11.97% | 1.31 | -7.81% |
| 2021–2025 | VTI | 15.36% | 13.07% | 0.68 | -24.82% |
| 2021–2025 | VTI 60% + BND 40% | 11.02% | 7.67% | 0.44 | -20.66% |
| 2021–2025 | VTI 60% + TLT 40% | 13.51% | 4.24% | 0.14 | -26.74% |
| 2022 | VTI | 23.07% | -19.52% | -0.90 | -24.82% |
| 2022 | VTI 60% + BND 40% | 16.29% | -16.70% | -1.15 | -20.66% |
| 2022 | VTI 60% + TLT 40% | 17.88% | -24.07% | -1.54 | -26.74% |
2021〜2025年の月末基準の最大下落率は、VTI単独−24.82%、BND40%で−20.66%、TLT40%で−26.74%。BNDには損失を浅くする効果が残りましたが、TLTは逆に下落を深くしました。2022年の年間リターンも、VTI単独−19.52%に対して、TLT40%は−24.07%。値動きの標準偏差は下がっても、長く同じ方向に下がる資産を混ぜれば、最大の損失が悪化する。リスクという一語では片づけられない違いです。
この記事の結論は「近年、債券はどの指標にも役立たない」ではありません。BNDはリスクと最大下落を抑えた。TLTも標準偏差は少し下げた。しかし、近年の両者はシャープを改善せず、TLTは下落防御も失った。この三つを分けると、債券を持つ目的と商品の選び方がずっと明確になります。
それでも、短い不調で方針を捨てない
最近うまくいかなかった配分を、後から一番成績の良かった配分に乗り換えるだけでは、次の金利環境に対応できません。低金利からの上昇で傷んだ債券は、利回りが高くなったあとの収入条件も変わっています。過去の損失と、これから受け取る利息は別々に見るべきです。
バンガードの2026年2月10日のコラムでは、株40%・債券60%という同社の時点別モデル配分は、投資家全員に大幅な変更を求めるものではなく、「次に投じる資金」を考えるためのリスク・リターンの判断材料だと説明しています。続けることは、環境の変化を無視することではありません。生活に必要な資金、投資期間、耐えられる損失を軸にし、積立とリバランスのルールを続ける。見直しは目的から行い、直近の勝敗だけで配分を振り回さないことが大切です。
このボードではVTI・TLT・BNDを並べて見る
VTIの隣にTLTとBNDを置き、米国債10年金利も追加してみてください。VTIが下がりTLTが上がる日は、景気不安と金利低下による相殺が見えます。VTIもTLTも下がり、金利が上がる日は、金利上昇という共通の圧力を受けている形です。BNDの下落がTLTより小さければ、「債券が無効」なのではなく、長さによる金利感応度の違いが出ていると読めます。
一日の逆向き・同方向だけでなく、株が反発した日に債券は戻るのか、下落後にどちらが先に高値を回復するのかも追うと、配分の役割が見えてきます。画面の線の高さではなく、同じ米国取引時間の騰落率と価格時刻を比べます。当サイトの日中チャートは価格の動きで、この記事の長期計算は分配金を含むリターンです。日々の観察と配分の評価を使い分けることが、ボードを投資の道具にするコツです。円で資産を評価する場合はドル円も並べ、米国資産の共通の為替変動を分けて確認します。
計算方法
Yahoo FinanceのVTI・BND・TLTの日次分配金・分割調整後価格から月末値を取り、2007年12月末を起点に2008年1月〜2025年12月の216か月を計算しました。欠損月や補間はありません。債券比率は0〜100%を0.1ポイント刻みとし、毎月目標比率へ戻します。米ドル建て・借入なし・税金と売買コストなし。ETF内の経費は実際の調整後価格に含まれます。
合成リターンは rₚ=(1−w)rVTI+w r債券。合成リスクは月次リターンの標本標準偏差×√12、年率リターンは複利から求めたCAGRです。シャープは前月のFRED TB3MS÷1200を現金収益の近似として差し引き、月次超過リターンの平均÷標準偏差×√12。最大下落率は各期間の開始資産1を含めた月末資産の直前最高値からの最大下落で、日中・日次の落ち込みは含みません。各年代はその開始時に資産を1へ戻します。2022年は12か月のストレス事例として独立表示し、2021〜2025年にも含まれます。取得・計算日は2026年10月5日です。
データと参考資料
- Yahoo Finance — historical adjusted ETF prices: VTI, BND, TLT
- Federal Reserve / FRED — three-month Treasury bill rate
- Vanguard — BND
- iShares — TLT
- Harry Markowitz (1952) — Portfolio Selection
- Vanguard (2026-02-10) — Time to rethink your balanced portfolio’s next dollar