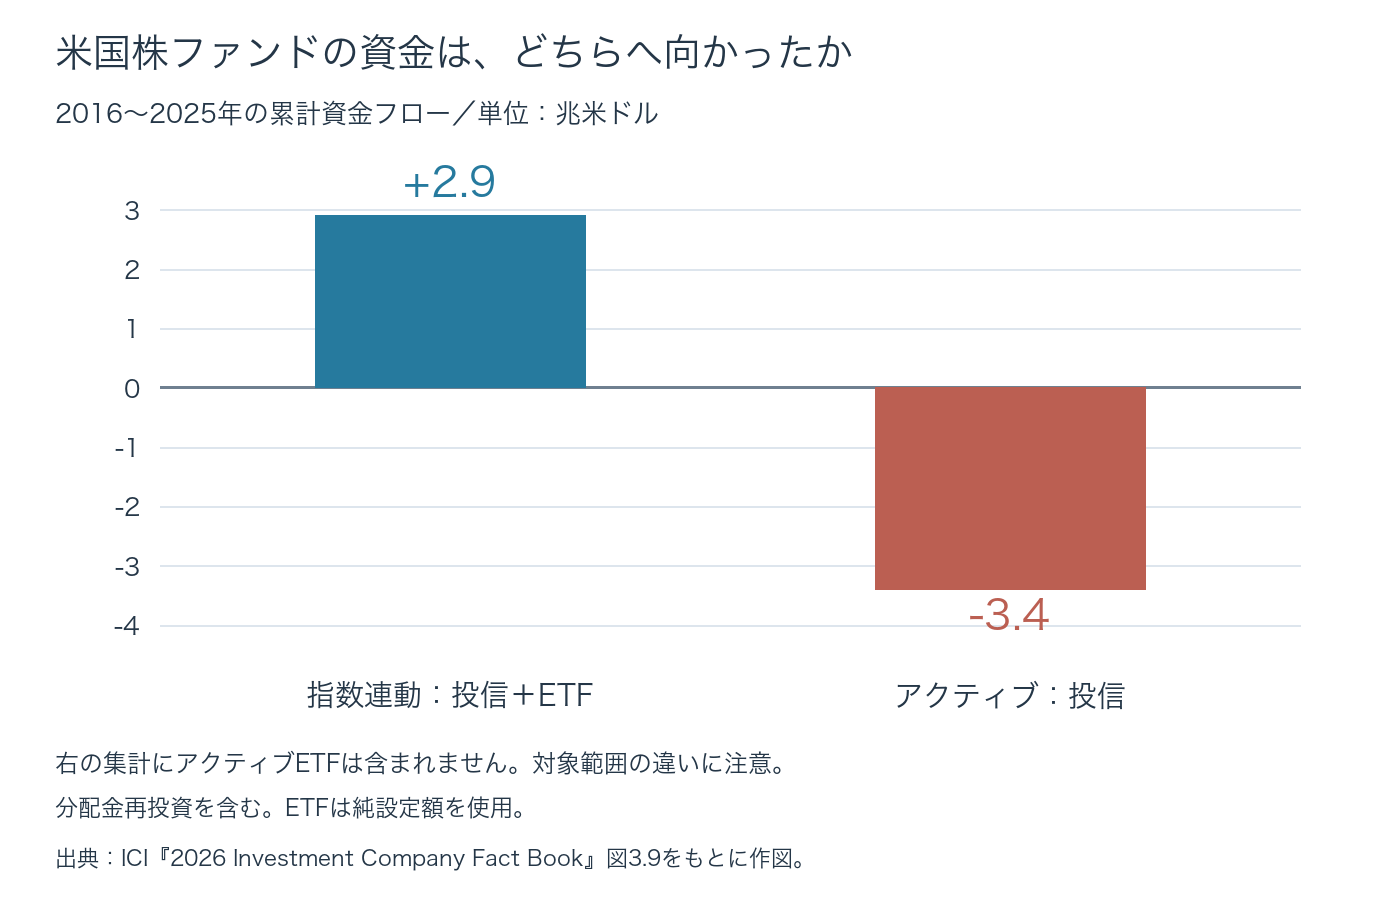
インデックス投資は、もはや投資の脇役ではありません。米国の投資信託業界団体ICIによると、2016〜2025年に米国株の指数連動投信・ETFへ入った資金は、分配金の再投資を含めて累計2.9兆ドル。同じ期間、米国株のアクティブ投信からは3.4兆ドルが流出しました。下図のアクティブ側にはETFを含めていないため、両者をそのまま市場シェアに読み替えることはできません。それでも、資金の向かった先は鮮明です。ICI・2026年版統計、図3.9
低コストで、多くの企業へ分散し、銘柄選びを続けなくても市場の成長に参加できる。この仕組みが支持されるのは合理的です。では、利用者が増え続けても問題は起きないのでしょうか。弱点は「平均点しか取れない」という昔ながらの批判よりも、誰が価格を作り、誰が指数のルールを決め、その決定を誰が引き受けるのかにあります。
1970年代:最初から歓迎されていたわけではない
出発点をたどると、1971年にウェルズ・ファーゴで開発された機関投資家向けの指数ポートフォリオがあります。開発に関わったデイビッド・ブースは、当初はニューヨーク証券取引所の株式を均等加重する設計だったと振り返っています。現在の「インデックス=時価総額加重」という印象が、そのまま起源だったわけではありません。開発当事者ブースの回想
一般投資家へ道を広げたのが、ジョン・ボーグルのFirst Index Investment Trustです。1975年末の設立を経て、1976年に運用を開始しました。ボーグルの回想では、募集目標1億5,000万ドルに対して集まったのは約1,132万ドル。「ボーグルの愚行」と呼ばれ、指数投資を「非アメリカ的」と非難する宣伝さえありました。市場平均で満足できるのか、専門家なら平均を超えられるはずだ、という反発です。ボーグルの2005年講演
この批判に対する有力な答えが、ウィリアム・シャープの1991年の論考です。同じ市場を保有する投資家全体では、費用を引く前の平均は市場そのもの。高い費用を払い続ける側は、集団としてその分だけ不利になります。ただし、これは低コストの重要性を示す算術であって、株価が常に適正、指数が常に割安、という証明ではありません。The Arithmetic of Active Management
弱点1:全員が価格を調べなくなったら、価格は誰が決める?
指数ファンドは、企業の利益予想と株価を一社ずつ照合して「この価格なら買う」と判断する仕組みではありません。指数への追随が目的です。その判断を多くの投資家が省略できるのは、企業分析や裁定取引を行う他の参加者が、情報を価格へ反映させているからです。
1980年、サンフォード・グロスマンとジョセフ・スティグリッツは、情報を集めるのに費用がかかる市場で、価格が完全に情報を反映し切ることの矛盾を示しました。価格だけを見ればすべて分かり、調査から利益も得られないなら、調査する人がいなくなる。市場の効率性は、情報収集への報酬と切り離せないのです。これは指数ファンドの破綻予測ではなく、完全な効率性という前提への理論的な指摘です。Grossman–Stiglitzの原論文
ここで「パッシブの保有が過半数になったら価格発見が止まる」と結論するのは早計です。保有残高の比率と、その瞬間の価格を決める売買の比率は違います。投信の外にも、直接株を持つ投資家、ヘッジファンド、企業の自己株取得などが存在します。価格のずれが大きくなれば、それを調べて取引する利益も増えます。見るべきは一つの普及率ではなく、調査・売買・裁定が働く余地が残っているかです。
弱点2:市場を写すはずの指数が、市場を動かす
指数への採用が決まると、追随するファンドの保有も変わります。どの市場を対象にするか、金融株を含めるか、浮動株をどう扱うか。指数ベンダーが決める仕様は、投資家が実際に持つ株を左右します。ルールがあることと、そのルールが自然界の法則のように中立であることは別です。
2019年には、当時のSEC委員ロバート・ジャクソンとスティーブン・ダビドフ・ソロモンが、指数会社の裁量、利益相反、透明性を問題にしました。ここでの批判の核心は、指数運用の手数料ではありません。資金配分を大きく動かす意思決定が、どこで行われているのかです。SEC掲載の論考
SpaceXとNASDAQ100:変更後のルールに従っても、問いは残る
2026年5月1日、NASDAQ100には大型新規上場企業の早期採用制度が導入されました。全体時価総額で既存構成企業の上位40社に入る候補などを対象に、上場後15取引日を経た段階で採用できる仕組みです。Nasdaqは6月26日、SpaceXを7月7日の市場開始前から採用すると発表しました。5月1日適用の算出要領/SpaceX採用の公式発表
したがって「公開ルールを無視して採用した」という批判は正確ではありません。批判すべき点は、その前段にあります。新規上場株の価格が落ち着くまで待つ期間を短くし、その結果、指数を選んでいた投資家も早い時期から新銘柄の価格変動を引き受けるようになったことです。指数に従うという受動的な投資が、指数設計者の能動的な変更を受け入れる行為になる。この事例は、その構造をよく示しています。
一方、Nasdaqは巨大企業が非公開のまま成長する市場環境への対応と説明しています。浮動株比率10%以上という最低条件は撤廃しましたが、低浮動株銘柄の加重計算には、適格な浮動株時価総額の3倍を上限とする調整を導入しました。門戸を広げる変更と、組み入れ量を抑える措置が同時にあるのです。この措置まで無視して「無制限に買わせた」と書くと、批判の焦点がぼやけます。Nasdaqの変更理由・FAQ
私が問題だと考えるのは、特定企業の将来性ではありません。上場市場の運営と指数の提供を同じ企業グループが担う以上、上場先としての魅力と、既存の指数投資家の負担をどう切り分けるのか。その判断過程と説明責任です。公開意見募集があることは重要ですが、それで利害の緊張が消えるわけではありません。
弱点3:分散していても、割高な市場からは逃げない
時価総額加重は、大きな会社を大きく持ちます。その価格が将来の利益に見合うかどうかは、組み入れのたびに再審査しません。少数の大型株が上昇すれば、多数の銘柄を持つ指数でも、その少数への依存が高まります。
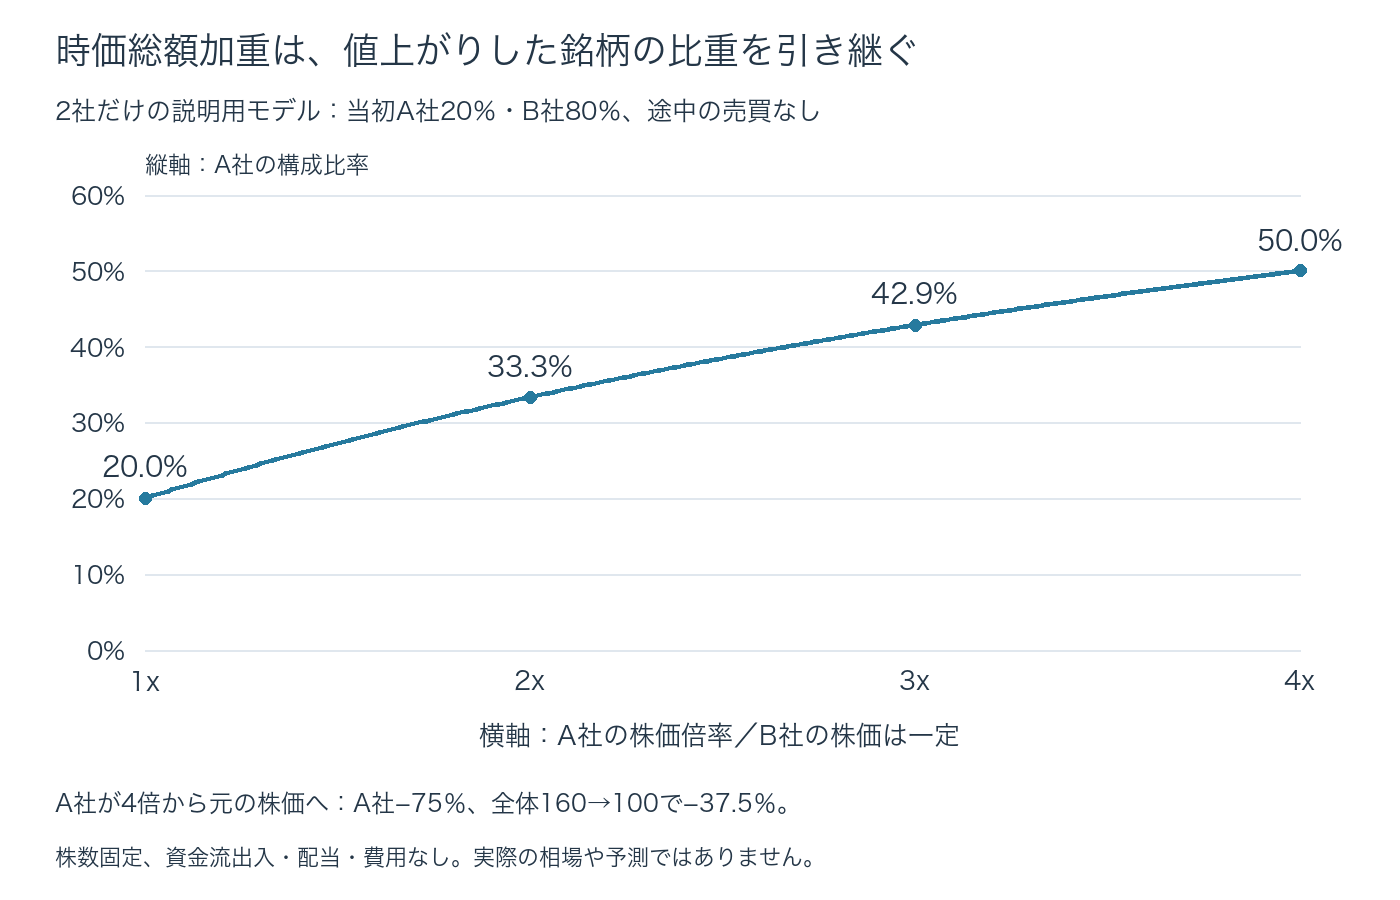
図はA社20、B社80、合計100から始めた説明用の市場です。A社だけが4倍になると、全体は160、A社の比率は50%になります。ここで重要なのは、A社を買い増さなくても比率は上がること。株数を維持するだけで、時価総額加重の比率へ追随できます。「株価が上がるたびに既存の指数資金が機械的に追加購入する」という説明とは違います。新規資金の流入や銘柄入れ替えは、別の売買です。
その後A社が元の価格へ戻ると、A社は75%下落、全体は160から100へ37.5%下落します。分散は一社だけを持つより損失を小さくしますが、上昇中に大きくなった持ち分の影響を消しません。これは「A社は必ずバブルになる」という予測ではなく、価格の偏りをそのまま持つ仕組みの確認です。
ロバート・シラーの『根拠なき熱狂』は、2000年当時の株価上昇と投資家心理を批判的に検討しました。この議論は「市場価格だから常に正しい」と考えない根拠になります。ただし、シラーを単純なインデックス投資反対派として扱うのは違います。ここで引き取るべき論点は、指数を買えば評価水準の問題が消えるわけではない、という点です。Yaleによる2000年当時の紹介
弱点4:入れ替えのコストと、議決権の集中
指数の構成変更は、追随する資金の売買を予想しやすくします。先回りする取引、売買の集中、価格への影響によって、投資家は信託報酬以外のコストを負担しえます。採用ニュースで必ず上がる、という売買法が成り立つわけではありません。予想が先に価格へ入ることも、効果が小さくなることもあります。指数選びでは、銘柄数だけでなく、入れ替え頻度や実際の追随精度も確認したいところです。
さらに、投資家が銘柄選びを委ねると、多くの場合は議決権の行使も運用会社へ委ねます。分散された保有の裏で、議決権を担う会社は集中しうるのです。米連邦準備制度の研究者による2020年改訂の論文も、運用業界の集中をリスクの一つに挙げています。同論文は同時に、パッシブ化で一部の解約・流動性リスクは下がると分析し、価格や流動性の連動性に関する証拠も一方向ではないと整理しています。「パッシブが増えるほど、あらゆる危険が増す」という話ではありません。FRB研究者によるリスクの整理
| 論点 | 問題になること | 分けて考えること |
|---|---|---|
| 価格発見 | 企業分析が減ると、価格へ情報が反映されにくくなる | 保有比率と売買比率は別。何%で壊れるという共通の境界値はない。 |
| 指数の統治 | 採用条件や配分ルールの変更で投資先が変わる | 公開されたルールも変更される。意見募集・変更理由・実施日を読む。 |
| 集中・割高 | 幅広い指数も、割高な大型株を多く持ちうる | 別の加重方式は偏りを変えるが、成績改善を保証しない。 |
| 銘柄入れ替え | 売買予定が読まれ、実行コストが生じる | 採用効果やコストの大きさは市場・時代で異なる。 |
| 議決権の集中 | 多数の投資家の議決権を少数の運用会社が担う | 口座や商品名を分けても、議決権を担う会社が同じ場合がある。 |
このサイトでは、指数の「中身の違い」を値動きとつなげる
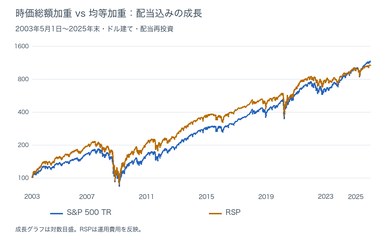
S&P500とRSPを横に置くと、米国大型株の中でも、時価総額加重と均等加重のどちらに強さが出ているかを観察できます。S&P500が上がる一方でRSPが弱ければ、大型株への集中が効いている可能性を調べる入口になります。RSPはETF、S&P500は指数であること、日中の騰落率は分配金込みの長期成績ではないことも区別します。
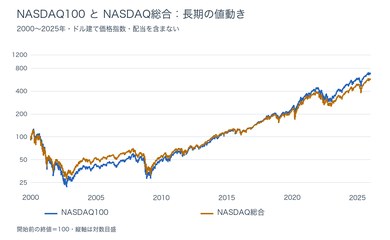
NASDAQ100は大型の非金融企業、VTIは米国株式市場をより広く対象にします。四つを並べても、独立した四つの資産に分散できたわけではありません。共通の大型株を多く含むためです。同じ時間帯の値動きを見てから、構成銘柄・加重方式・ルール変更へ戻る。その順序なら、「今日は上がった」で終わらない使い方ができます。価格の差だけから資金流入やバブルの存在を断定はしません。
選ぶべきなのは、弱点を知らない安心ではない
インデックス投資の弱点を理解しても、高コストのアクティブ運用が自動的に正解になるわけではありません。企業分析の費用、売買の費用、判断の失敗は、そちらにもあります。
広い市場を低コストで持つ方針は保ちつつ、指数が集中や割高を避けてくれるとは考えない。指数の名前だけでなく、採用条件と変更履歴を読む。生活資金まで株式へ寄せず、下落時にも売らずに済む配分を先に決める。インデックス投資を長く使ううえで必要なのは、仕組みへの無条件の信頼ではなく、仕組みが判断してくれない部分を、自分で引き受けることです。
データと参考資料
- ICI — 2026 Investment Company Fact Book, Figure 3.9
- David Booth — 1971: The Beginning of a New Way to Invest
- John C. Bogle — The Chief Cornerstone (2005)
- William F. Sharpe — The Arithmetic of Active Management (1991)
- Grossman & Stiglitz — On the Impossibility of Informationally Efficient Markets (1980)
- Jackson & Solomon — What’s Really in Your Index Fund? (2019)
- Nasdaq-100 — Methodology effective May 1, 2026
- Nasdaq — May 2026 methodology changes FAQ
- Nasdaq — SpaceX inclusion announcement, June 26, 2026
- Yale — Shiller’s Irrational Exuberance, January 2000
- Anadu et al. — The Shift from Active to Passive Investing (2020 revision)