半導体株の上昇を大きく取りたいとき、米国ETFのSOXLは目を引く存在です。AI、データセンター、半導体製造装置といった成長テーマを、1日3倍の値動きで追いかけます。日本からも米国ETFとして売買でき、「半導体が伸びるなら3倍で持てばいい」という発想につながりやすい商品です。
しかし、半導体の成長と、3倍運用で資産が増えることは同じではありません。上昇率だけでなく、下落の深さ、途中の振れ幅、資金調達金利が複利に効くからです。今回はSOX指数の過去26年を使い、レバレッジの倍率を0〜5倍まで動かして検証しました。中心となる答えは、3年保有の年率リターンの中央値が最大になる1.73倍です。3倍は、その山を越えた位置にあります。
SOXLの歴史と「1日3倍」の正体
Direxionの公式資料によると、SOXLは2010年3月11日に設定されました。現在の目標はNYSE Semiconductor Indexの1日の騰落率の300%です。2021年の指数変更発表では、それまでのPHLX Semiconductor Sector Index(SOX)から、同年8月25日前後にICE Semiconductor Indexへ切り替える計画が示されています。したがって、今のSOXLを厳密に「SOXそのものの3倍」と呼ぶのは正確ではありません。
SEC掲載の目論見書にある仕組みは、指数構成株やETF、スワップ、先物などを組み合わせ、毎日3倍のエクスポージャーへ調整するものです。先物だけで3倍を作っているわけではありません。元手100に対して300相当の値動きを持ち、相場が動いた後も翌日の倍率を3倍へ戻す。この日次調整が、長期の結果を決めます。
上がって下がるだけで、複利の差が広がる
指数が初日に10%上がり、翌日に9.09%下がると、100→110→100で元に戻ります。日次3倍なら100→130→94.55となり、約5.45%減ります。2倍なら100→120→98.18で約1.82%減です。金利も経費もない段階で差が出ます。
一方、上昇が続く局面では、増えた資産に次の上昇を掛けるため、期間リターンが指数の単純な3倍を超えることもあります。レバレッジは常に減価する装置ではなく、強いトレンドを増幅し、往復の値動きには大きな複利損失を払う装置です。半導体のように上昇力と変動の大きさが同居する市場では、この両面を数字で確かめる価値があります。
今回は「3年間持った人の真ん中の成績」を測る
使う株価はNasdaqのSOX価格指数の日次終値です。2000〜2025年の営業日に倍率を毎日戻し、米国3カ月国債利回りを資金調達金利の参考値として控除します。SOXは価格指数なので、配当再投資を含めた指数とは区別します。
各月末に投資を始め、36カ月後まで保有した年率複利リターンを277通り計算し、その中央値を取ります。たとえば中央値10%なら、3年間の年率成績を小さい順に並べた真ん中が10%です。日々の騰落率の中央値でも、26年間の一括投資リターンでもありません。開始時期の違いを取り込みながら、3年保有の典型的な結果を見ます。
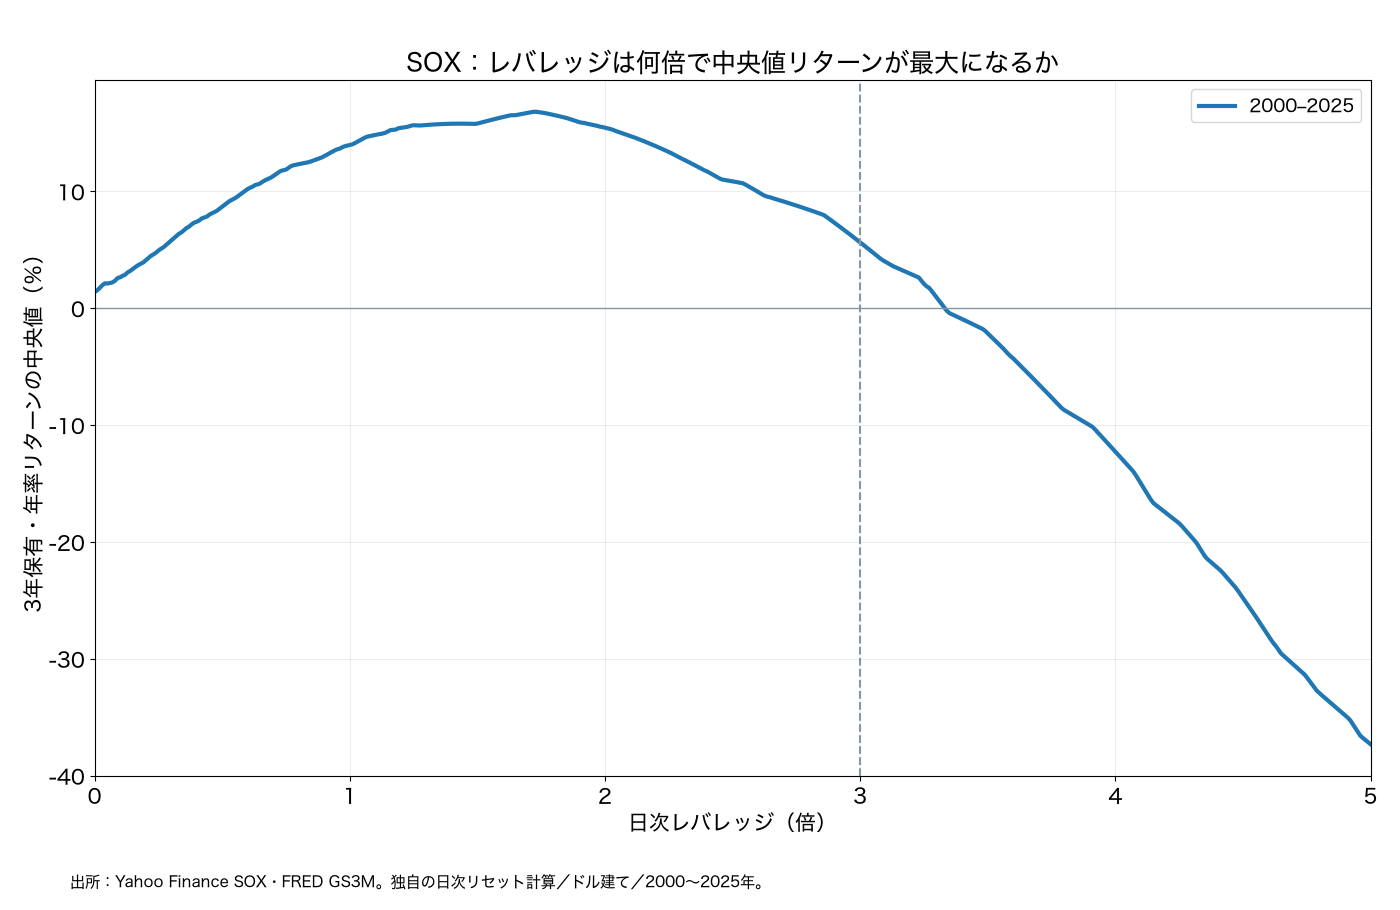
1倍の中央値は年率13.96%、2倍は15.44%、3倍は5.62%でした。最高点は1.73倍で16.80%です。倍率を1倍から少し増やすと成長を取り込めますが、3倍まで増やすと変動と金利の負担が勝ちます。この標本・この保有期間では、1.73倍を超える部分は中央値を最大化する意味で掛けすぎです。なお、曲線は複数の保有成績の中央値を取るため滑らかな放物線にはならず、局所的な凹凸があります。1.73という小数点以下を恒久的な法則にせず、山の位置を読むのが本筋です。
年代を分けると、3倍の評価は大きく変わる
3年の保有期間がそれぞれの年代内に収まるものだけで、同じ計算を行いました。2000年代はITバブル崩壊と金融危機、2010年代は半導体の回復と低金利、2020年代はコロナ、利上げ、AI投資の拡大を含みます。相場環境を混ぜずに見ると、倍率の答えが大きく動きます。
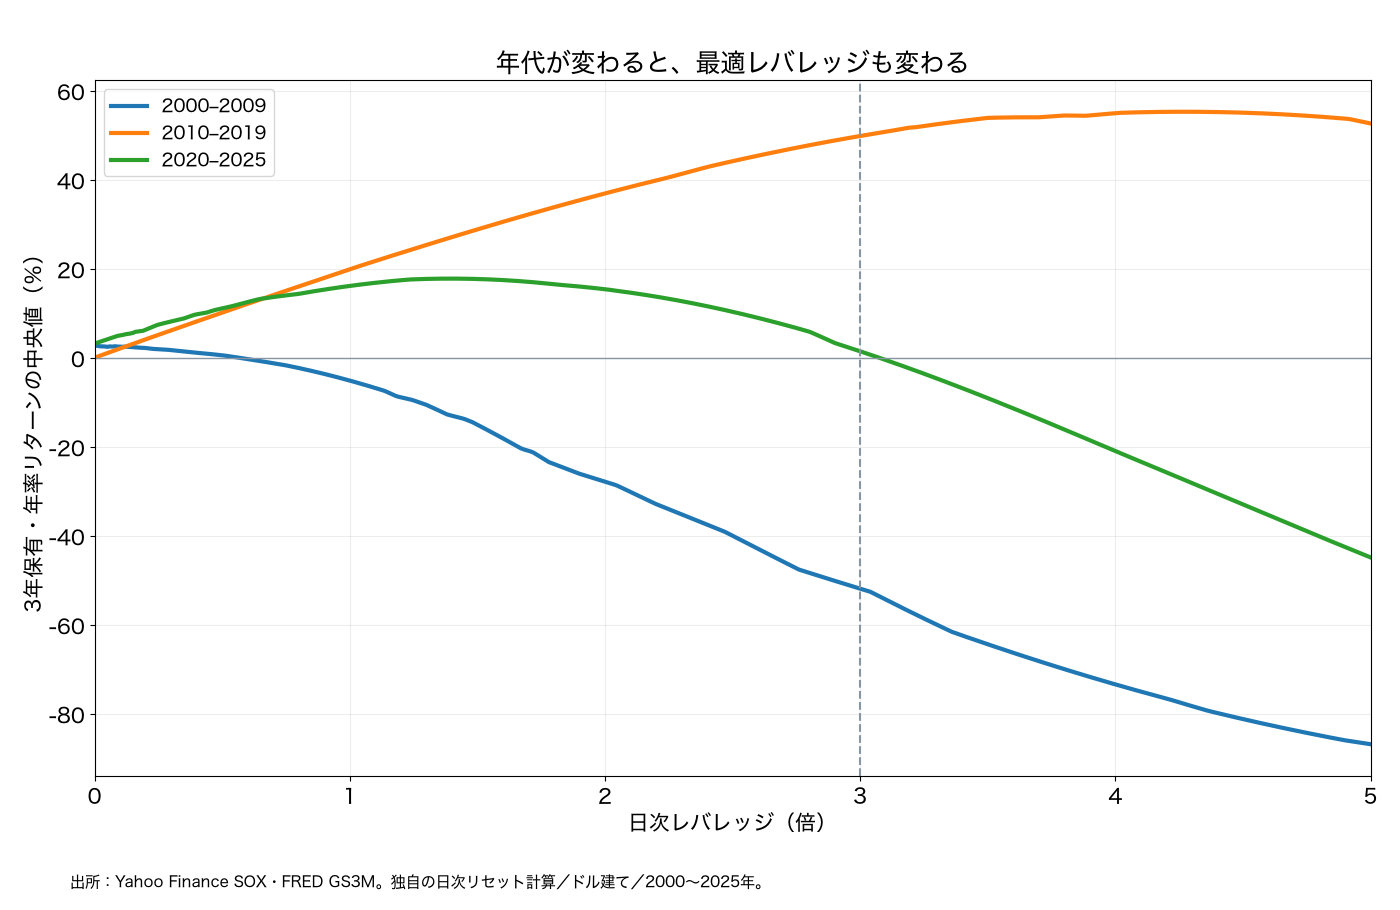
| 期間 | 最大の倍率 | 最大の中央値 | 1倍の中央値 | 2倍の中央値 | 3倍の中央値 | 標本数 |
|---|---|---|---|---|---|---|
| 2000–2025 | 1.73× | 16.80% | 13.96% | 15.44% | 5.62% | 277 |
| 2000–2009 | 0.00× | 2.81% | -5.05% | -27.77% | -51.81% | 85 |
| 2010–2019 | 4.27× | 55.35% | 19.98% | 37.00% | 49.91% | 85 |
| 2020–2025 | 1.39× | 17.86% | 16.22% | 15.47% | 1.53% | 37 |
2000〜2009年の最高点は0倍、すなわち短期金利相当で待機するモデルです。3倍の中央値は年率−51.81%。成長産業でも、買値と下落局面が重なると高倍率は資産を急速に削ります。
2010〜2019年は4.27倍が最高で、3倍の中央値も49.91%でした。順調な上昇と低い金利が続けば、3倍は強力に働きます。ここだけを見て「3倍なら長期で勝てる」と考えると、その後の環境変化を取り逃がします。
2020〜2025年は最高点が1.39倍へ低下し、3倍の中央値は1.53%にとどまりました。1倍は16.22%です。上昇する年があっても、大きな下落と高金利を挟むと、開始時期の異なる3年保有では高倍率が伸びません。2010年代の好成績を、金利も変動も違う2020年代へそのまま持ち込めないことが分かります。
1年・3年・5年でも答えが違う
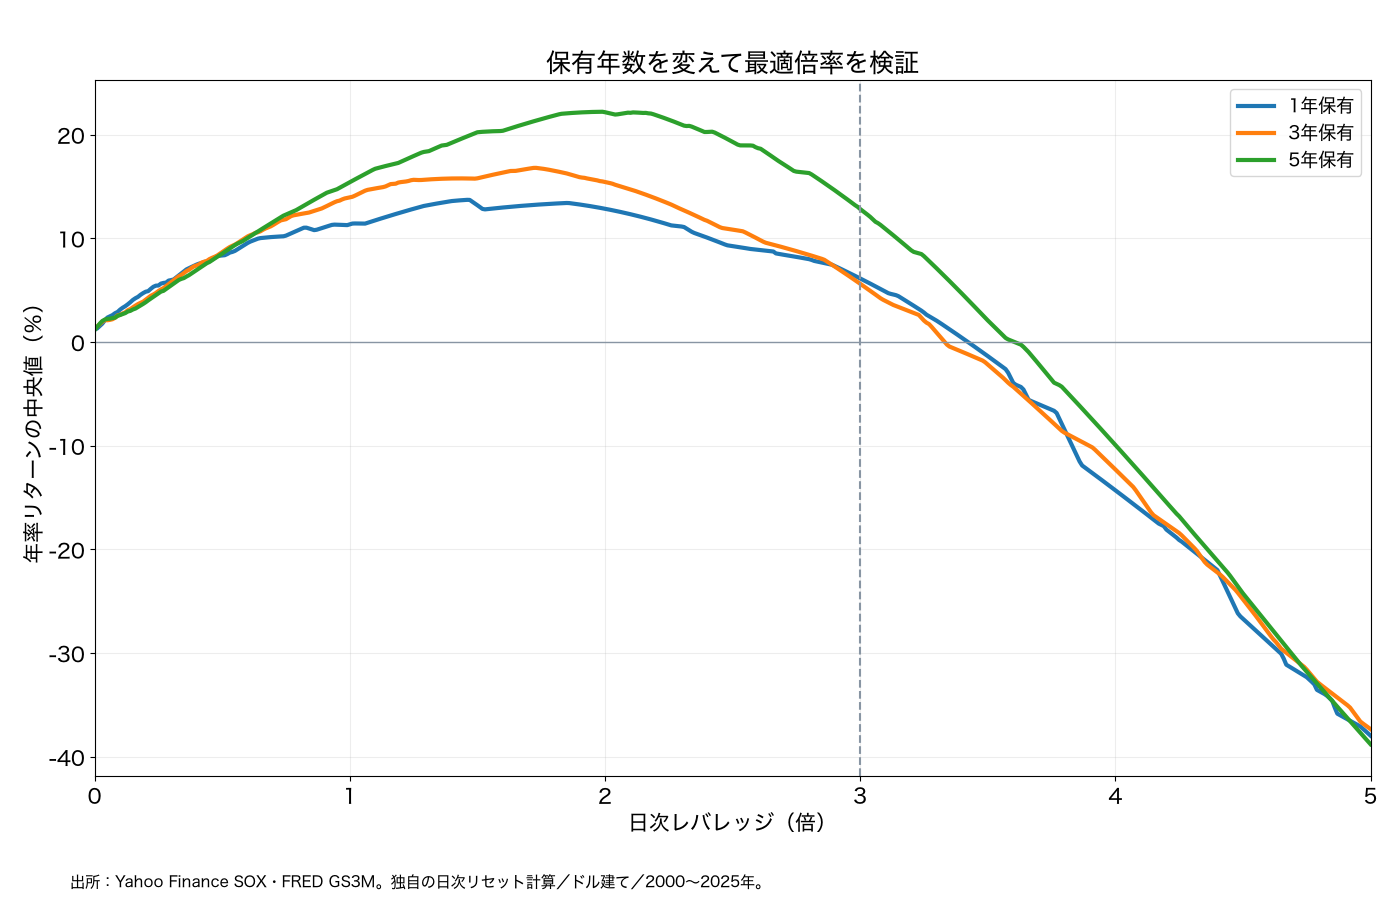
保有年数を変更した最高点は、1年が1.46倍、3年が1.73倍、5年が1.99倍です。短い期間ではその時期の上昇を取りやすい一方、長く持つほど複利と金利が蓄積します。「何倍まで」と問うときは、何年持つのかも一緒に決める必要があります。今回の中心を3年にしたのは、日次の投機成績と、26年間の一括投資という極端な開始時点の間に、比較しやすい保有期間を置くためです。
金利5%なら、3倍の追加資金は重い
理論モデルの日次係数は「1+倍率×SOXの日次リターン−(倍率−1)×短期金利×経過日数÷365」です。3倍なら追加の2倍分に金利を払います。金利5%が1年続けば、追加資金の負担は概算で年10%です。スワップや先物の価格に含まれる資金調達を、無料のレバレッジと扱わないための計算です。実際の契約金利と3カ月国債利回りは同一ではないので、ここでは共通の金利参考値を使います。
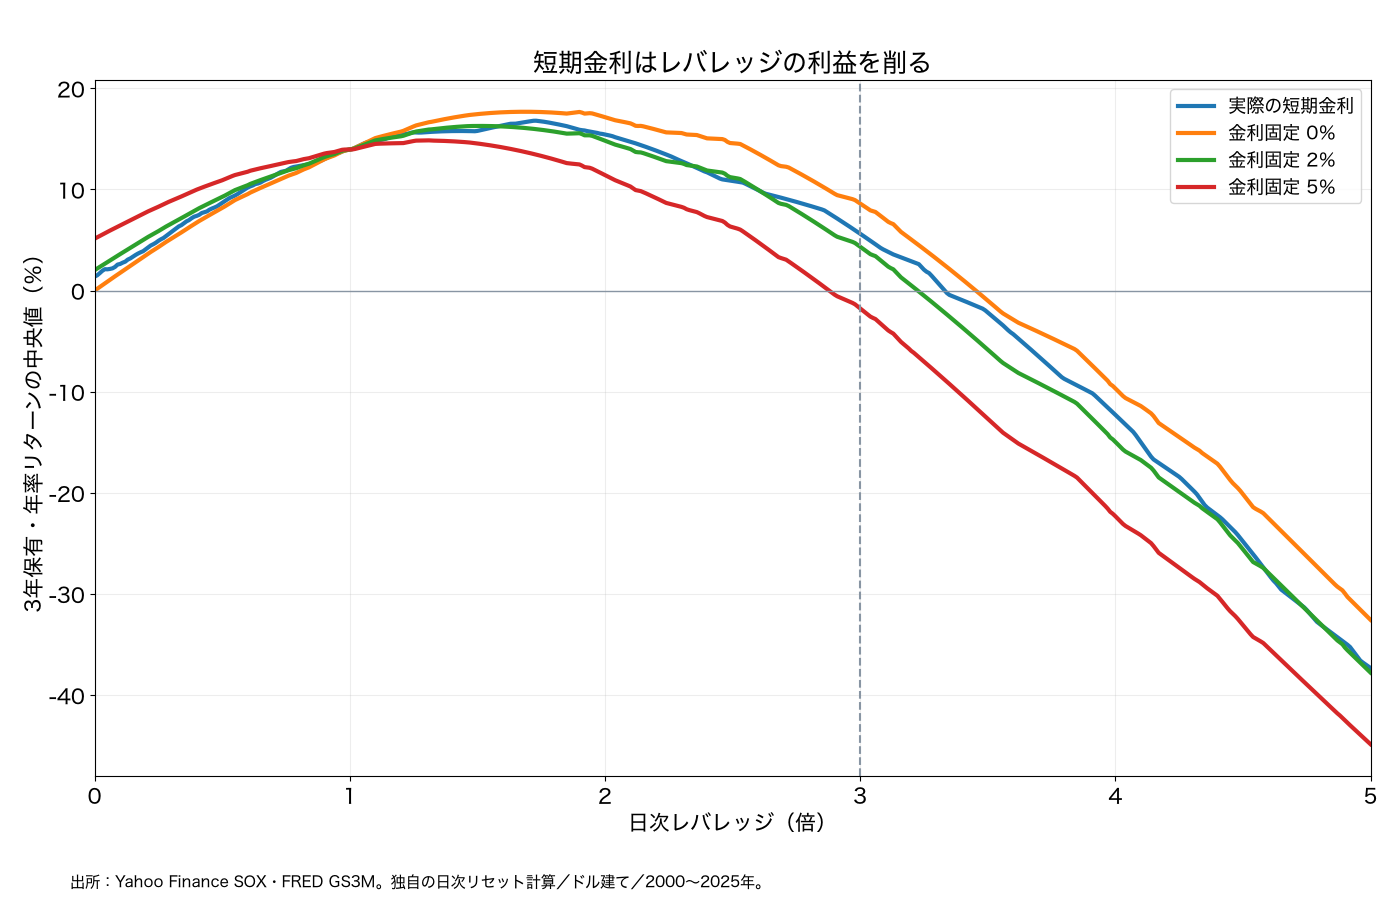
同じSOXの値動きを使って金利を固定すると、0%で最高点1.69倍、2%で1.51倍、5%で1.31倍になります。株価の経路が同じでも、借りるお金の価格が違えば最適倍率が変わる。レバレッジETFを見るときに米国短期金利を無視できない理由です。0〜1倍では借入がなく、投資しない残りの部分が金利相当を稼ぐモデルにしています。
経費も加えると、山はさらに低くなる
現在のSOXLの公式ページにある経費率は免除後0.75%ですが、調達関連費用までその数字にすべて含まれるわけではありません。そこで別計算では、年率経費0.75%と、追加資金への年率0.50%の調達スプレッドを仮定しました。これは現在の費用水準を使った感応度分析で、過去のSOXLの経費や契約を復元した計算ではありません。
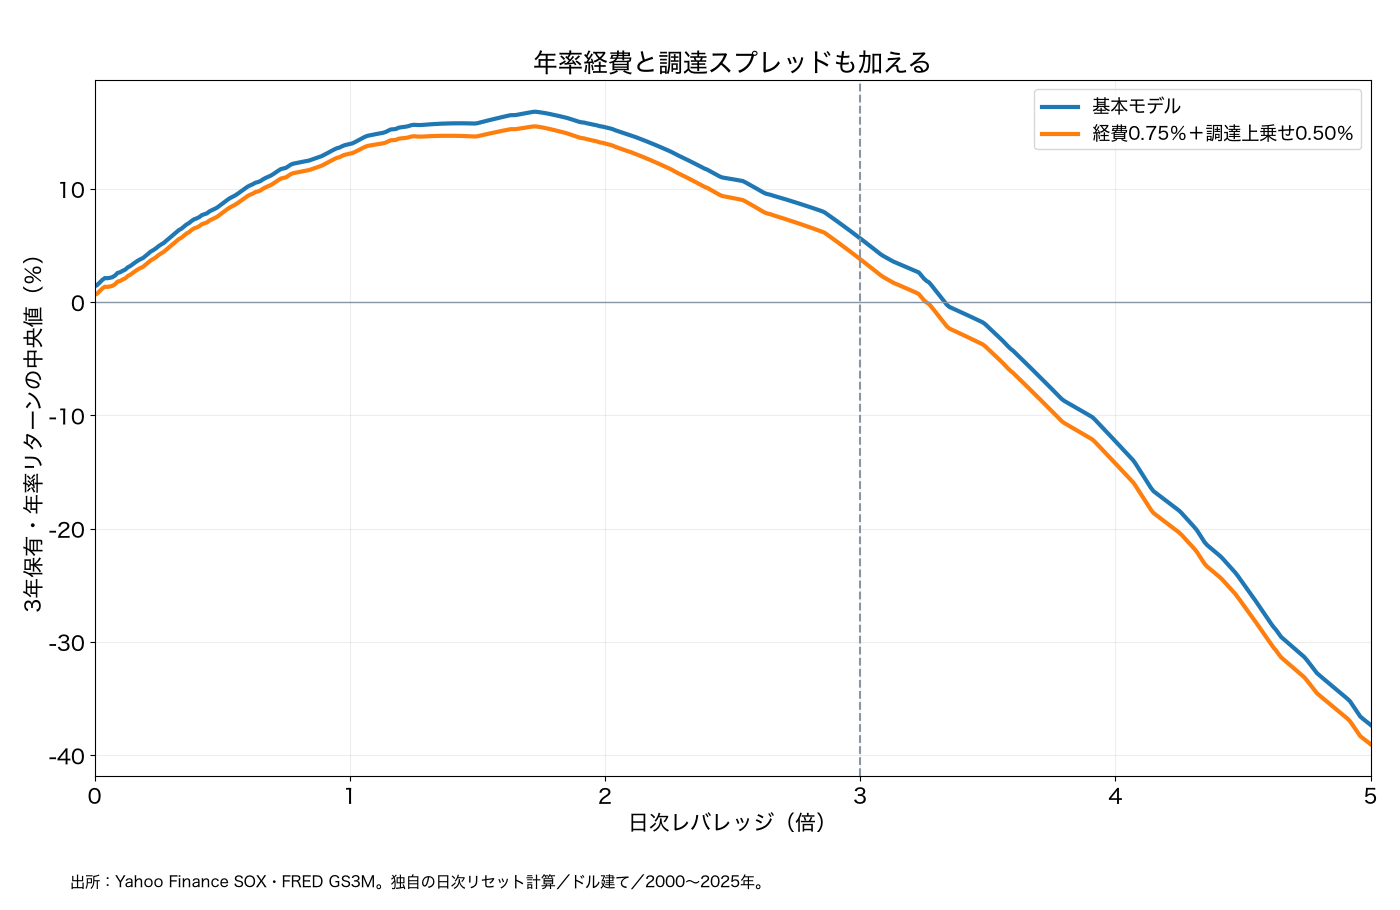
この追加コスト下の最高点は1.72倍、中央値は15.50%。3倍は3.79%へ低下します。高倍率では借入相当部分の費用が大きくなるため、目に見える経費率だけで比較すると負担を小さく見積もってしまいます。
最大ドローダウンを見れば、3倍の難しさは明確
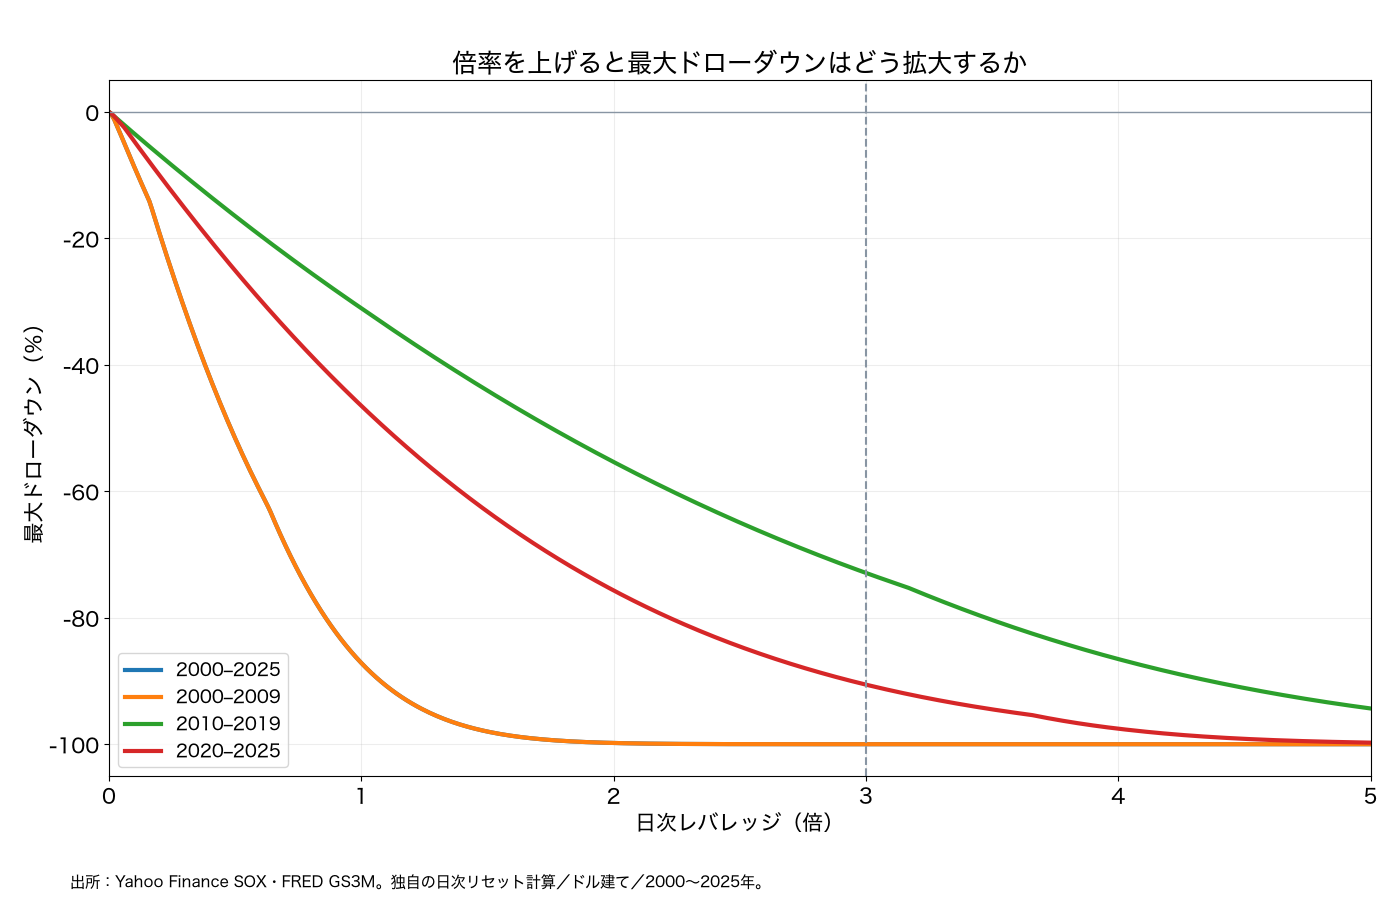
2000〜2025年全体の最大ドローダウンは1倍が−87.15%、2倍が−99.81%、3倍が−99.9996%です。3倍の損失を−100%へ丸めずに書くのは、残る資産がどれほど小さいかを伝えるためです。90%下落の回復には10倍、99%下落には100倍の上昇が必要になります。限りなく100%に近い損失は、単なる大きな変動とは違います。
より近い2020〜2025年でも、1倍−46.47%、2倍−75.68%、3倍−90.58%です。AI相場の成長力があっても、途中で資産の9割が落ちる局面を含みます。リターンの中央値が高い倍率と、生活上耐えられる倍率は別の基準です。実際のSOXLの配当・分割調整後価格でも、2010年3月11日〜2025年末の最大ドローダウンは-90.46%でした。
全26年を最初から最後まで持った年率複利リターンも、1倍9.28%、2倍1.99%、3倍−17.32%と大きく異なります。3年中央値では3倍がプラスでも、2000年からの一括保有は大幅に資産を失います。中央値だけを採用して最大損失や開始時点を消さないことが、今回の検証の核心です。
結論:3倍を標準倍率にしない
半導体へのレバレッジは、成長期待だけでなく変動と金利で決める。今回の3年中央値では全体1.73倍、直近年代1.39倍でした。3倍は2010年代にはよく働いたものの、幅広い環境で無条件に採用できる倍率ではありません。私は、半導体を長く持つ基本形を非レバレッジに置き、倍率を増やすならポートフォリオ全体の下落幅から逆算する考え方を選びます。
SOXLを一部だけ組み合わせれば、全資産のレバレッジとSOXL単体の3倍は別になります。たとえば非レバレッジ半導体80%・3倍商品20%なら、瞬間的な半導体エクスポージャーは約1.4倍です。ただし指数が異なり、毎日配分を戻さなければ比率も動きます。これは理論1.4倍と完全に同じ運用ではなく、取るリスクを整理するための見方です。
このボードではSOXLとSOXを並べて見る
ETFタブのSOXLと、指数タブのSOXを同じタブへ配置すると、半導体の方向と倍率による振幅を見比べられます。SOXが一直線に上がる日と、上げ下げを往復する日では、SOXLを保有して受ける感覚が違います。数日をまたぐなら、各日の変化率を掛け合わせて考えます。指数変更後のSOXLはSOXと構成・比率が違うため、日次でも厳密な3倍にはなりません。
米国債金利を追加して金利環境も確認し、日本円で投資するならドル円を横に置きます。長期債金利は市場の金利観測に、今回の調達費用は短期金利に対応します。この区別を付ければ、半導体が強いのにレバレッジの伸びが鈍い背景も考えやすくなります。日々のボードは変動を理解する道具、今回のグラフは倍率を選ぶ前に損失の規模を把握する道具として使えます。
データと計算方法
SOXとSOXLはYahoo Financeの日次価格履歴、金利はFRED GS3M(投資利回りベースの米国3カ月国債・月平均)を使用。各月に前月の金利を適用し、週末・祝日も含む日数で利息を計上します。金利の改訂前のリアルタイム履歴は復元していません。倍率は0.01刻みで0〜5倍、日次リセット、米ドル建て、追加投資なし。中央値は月末から36カ月保有した年率複利、最大ドローダウンは日次資産の高値からの下落です。年代別は保有期間全体がその年代内に入る標本だけを採用しています。標本は重複するため、277人の独立した投資結果ではありません。
基本モデルは配当、税、売買費用、経費、調達スプレッドを含めず、別グラフで経費と調達上乗せを比較しました。実際のSOXL価格は分配・分割調整後で、商品内部の費用が反映されています。SOXの理論倍率運用をSOXLの実績としてつなぎ合わせてはいません。計算範囲では日次係数がすべて正だったことも確認しています。
データと参考資料
- Direxion: SOXL product specifications
- Direxion: 2021 benchmark change
- SEC: SOXL summary prospectus (2024)
- Nasdaq: SOX index
- FRED: 3-month Treasury investment yield
- Yahoo Finance: SOX history
- Yahoo Finance: adjusted SOXL history