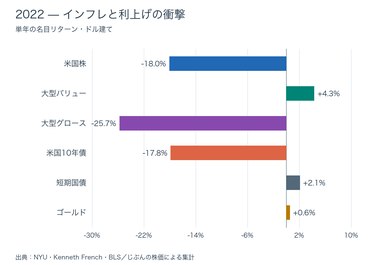
資産形成の主役は株式です。企業が利益を生み、配当を支払い、事業を成長させる。その長期的な力をポートフォリオの中心に置く考え方は変わりません。一方、最近はコモディティへの投資もずいぶん簡単になりました。金の延べ棒を自宅で保管したり、原油の先物口座を開いたりしなくても、ETFや投資信託で株式の隣に置けます。
では、株式に何を混ぜると最も相性がいいのでしょうか。当サイトのコモディティ欄にある金・銀・銅・プラチナ・パラジウム・原油・天然ガスを、全米株式ETFのVTIと比較しました。結論は明確です。2012〜2025年の全期間では、合成リスクの最小値も合成シャープレシオの最大値も、ゴールドとの組合せが勝ちました。ただし、勝ち方と比率は年代によって変わります。そこで、同じ20%を加えた比較、比率を動かした比較、年代を分けた比較を順に見ていきます。
コモディティは、いまや証券口座で組み込める
米国の商品では、金のGLDやGLDM、銀のSLV、プラチナのPPLT、パラジウムのPALLが現物を保有する上場商品として知られています。銅にはCPER、原油にはUSO、天然ガスにはUNGがあり、これらは先物を使う商品です。商品市場に関連する投資を株式と同じ口座で扱えることが、個人の資産配分を考えやすくしました。
日本でも、三菱UFJ信託銀行の「金の果実」シリーズには、純金1540、純プラチナ1541、純銀1542、純パラジウム1543があります。投資信託の三菱UFJ純金ファンドは、純金上場信託を主要投資対象にします。現物型の上場商品を買う方法と、それを投資対象にする投信を買う方法があり、購入・積立の手間に合わせて選べます。
今回の分析は、同じドル建て・同じ米国市場の月末で比較できる米国上場商品を使います。GLDMより歴史の長いGLDを金の代表にし、株式側は分配金を再投資したVTIを使いました。ETFという呼び方でまとめていますが、貴金属のトラストやUSCFのコモディティ・プールは、通常の株式ETFと法的構造が異なります。比較するのは、これら上場商品の保有リターンです。
価格チャートの上昇と、長期保有の利益は分ける
金・銀などの現物保有型商品では、金属価格の変化から保管や運用の費用を引いたものが成績の中心になります。原油・天然ガス・銅の先物型では、さらに満期の近い契約から次の契約へ乗り換える「ロール」と、担保資産の利息が関わります。期先価格が高いコンタンゴと、期先価格が安いバックワーデーションでは、持ち続けるときの成績が違います。
USOの公式説明は先物と担保利息、費用を示し、CPERはルールに基づいて銅先物の契約を選ぶ仕組みを示しています。USOは2020年の急変時に保有構成が変わり、CPERの指数ルールにも変更があります。この研究は、その時々の実際の商品設計を含む保有成績を比較します。全期間に同じ先物契約の戦略を仮定した計算ではありません。
当サイトのゴールドや原油の短期チャートは、その日の市場を読む道具です。この記事の長期計算は、ETFの分配金・分割調整済み価格で行います。先物の期近価格を単純につないで「長期投資の利益」とする方法は採りません。買って持てる商品の成績まで含めて、株の隣に置く意味を調べます。
まず20%を加える:ゴールドの分散効果が目立つ
| VTI 80%+相手20% | 株との相関 | 年率リスク | 年率リターン | シャープ |
|---|---|---|---|---|
| VTI 100% | — | 14.34% | 14.49% | 0.913 |
| 金 / GLD | +0.086 | 12.11% | 13.33% | 0.973 |
| 銅 / CPER | +0.429 | 13.66% | 12.33% | 0.810 |
| パラジウム / PALL | +0.174 | 13.73% | 13.55% | 0.885 |
| プラチナ / PPLT | +0.364 | 13.82% | 12.35% | 0.804 |
| 銀 / SLV | +0.254 | 14.03% | 13.52% | 0.870 |
| 原油 / USO | +0.329 | 15.34% | 10.30% | 0.619 |
| 天然ガス / UNG | +0.060 | 15.48% | 8.19% | 0.486 |
VTI 100%の年率リスクは14.34%。20%を金へ置き換えると12.11%に下がり、シャープレシオは0.913から0.973に上がりました。年率リターンは14.49%から13.33%へ下がっています。リターンの最大化ではなく、値動きを抑えた結果、リスクに対する収益効率が改善した組合せです。
同じ20%で次にリスクが低いのは銅の13.66%、パラジウムの13.73%、プラチナの13.82%でした。銀は14.03%までしか下がりません。工業用途のある金属を増やすことと、株式全体の揺れを減らすことは同じではありません。
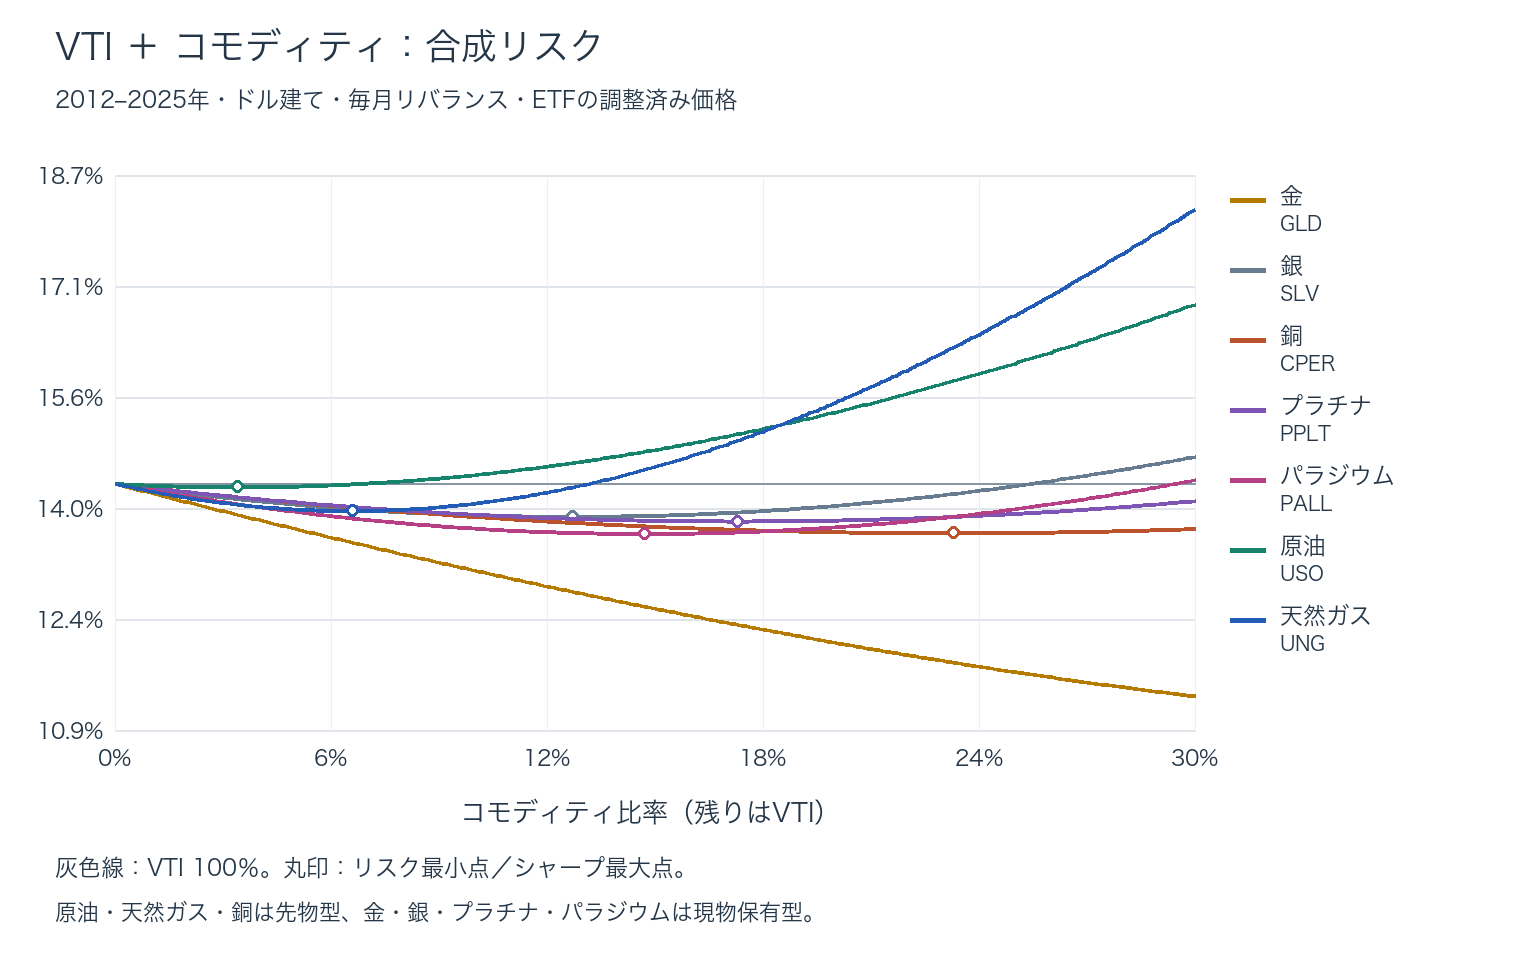
天然ガスの相関係数は+0.060で、金の+0.086より低くなりました。それでも20%混ぜたリスクは15.48%で、株式100%より大きい。天然ガスETF自体の年率リスクが48.60%もあるためです。原油も20%で15.34%へ上がりました。「株と違う動きをする」という理由だけで、大きな比率を入れるのは分散ではなく別の大きなリスクを追加することです。
相関と値動きの大きさ、両方を見る
二つの資産の合成リスクは、σPF²=(1−w)²σ株²+w²σ商品²+2w(1−w)ρσ株σ商品で求められます。wはコモディティ比率、ρは相関係数です。相関が低ければ最後の項は小さくなりますが、コモディティ自体のリスクが大きいとw²σ商品²が急に増えます。
全期間の単体リスクは、金15.05%、銅19.90%、プラチナ22.99%、銀28.39%、パラジウム29.04%、原油35.47%、天然ガス48.60%でした。金は株との相関が低いうえ、単体の値動きも株式に近い。この二つがそろったことが、深いリスク低下につながっています。
比率を自由に動かすと、最小リスクと最大シャープは違う
| 相手 | リスク最小比率 | 最小リスク | シャープ最大比率 | 最大シャープ |
|---|---|---|---|---|
| 金 / GLD | 47.3% | 10.82% | 28.1% | 0.981 |
| パラジウム / PALL | 14.7% | 13.64% | 7.0% | 0.922 |
| 銅 / CPER | 23.3% | 13.64% | 0.0% | 0.913 |
| プラチナ / PPLT | 17.3% | 13.81% | 0.0% | 0.913 |
| 銀 / SLV | 12.7% | 13.88% | 4.3% | 0.916 |
| 天然ガス / UNG | 6.6% | 13.96% | 0.0% | 0.913 |
| 原油 / USO | 3.4% | 14.29% | 0.0% | 0.913 |
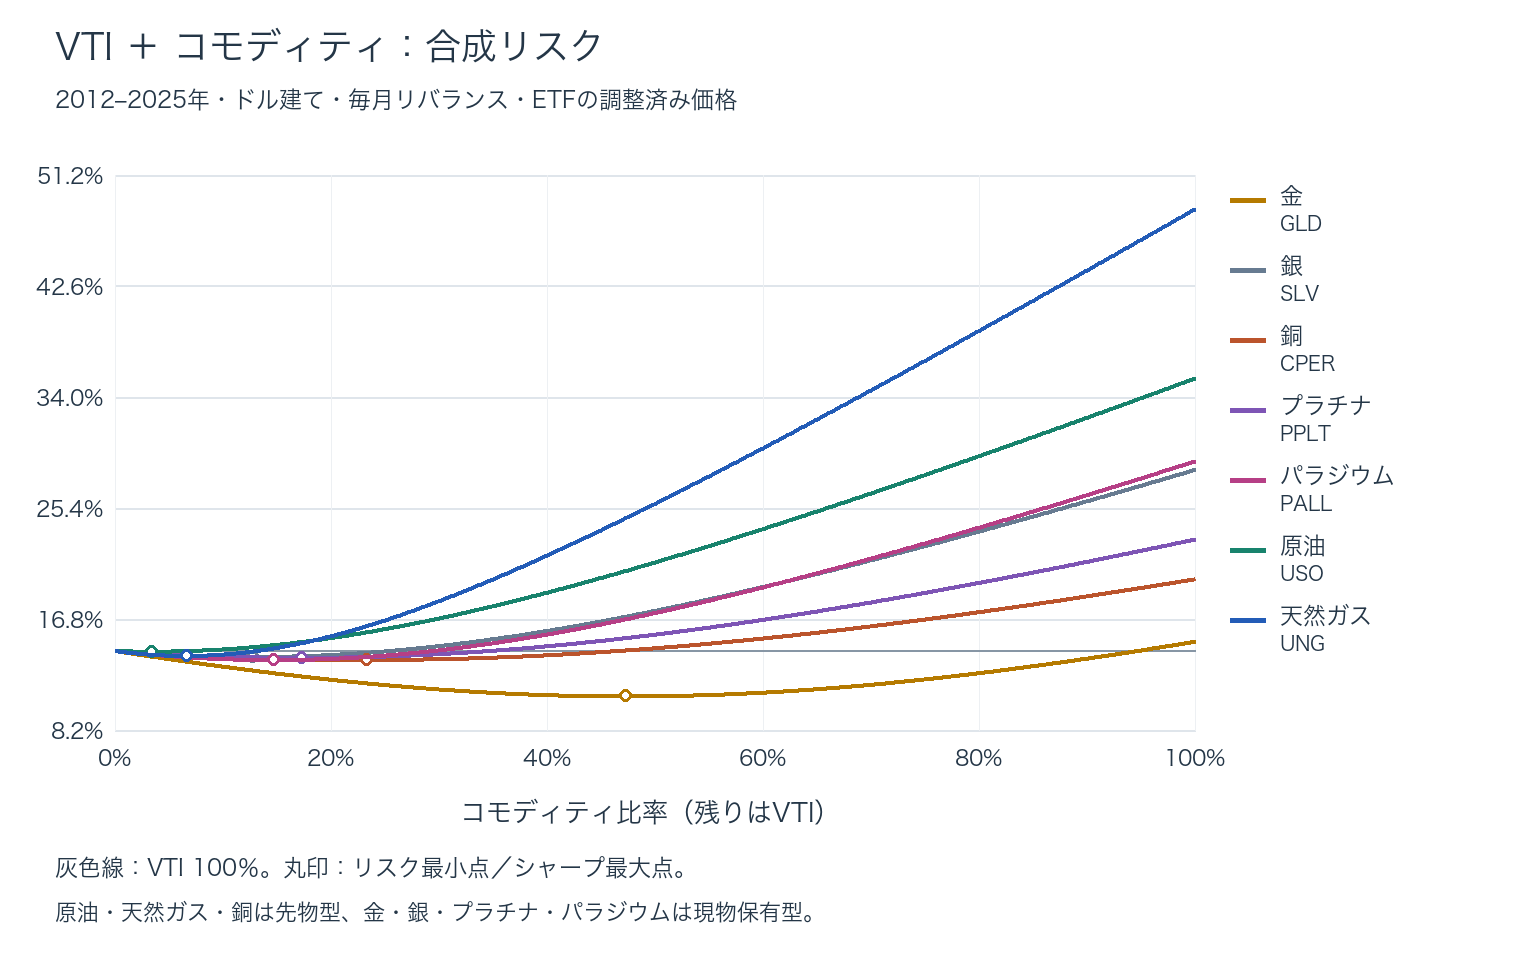
金のリスク最小点は47.3%で、合成リスク10.82%。VTIだけの14.34%から約24.5%小さくなりました。一方、シャープレシオ最大点は金28.1%で0.981です。残り71.9%を株式に置くことで、金の分散効果と株式の収益を組み合わせた形になっています。
ここで47.3%や28.1%をそのまま今後の指定比率にはしません。過去データで「どんな仕組みで良くなったか」を確認した値です。私なら、株式を資産形成の主役に残し、金10〜20%程度の領域から分散の効果と保有しやすさを考えます。この全期間で金10%のリスクは13.12%、20%では12.11%。最高点を狙わなくても、分散効果は現れています。
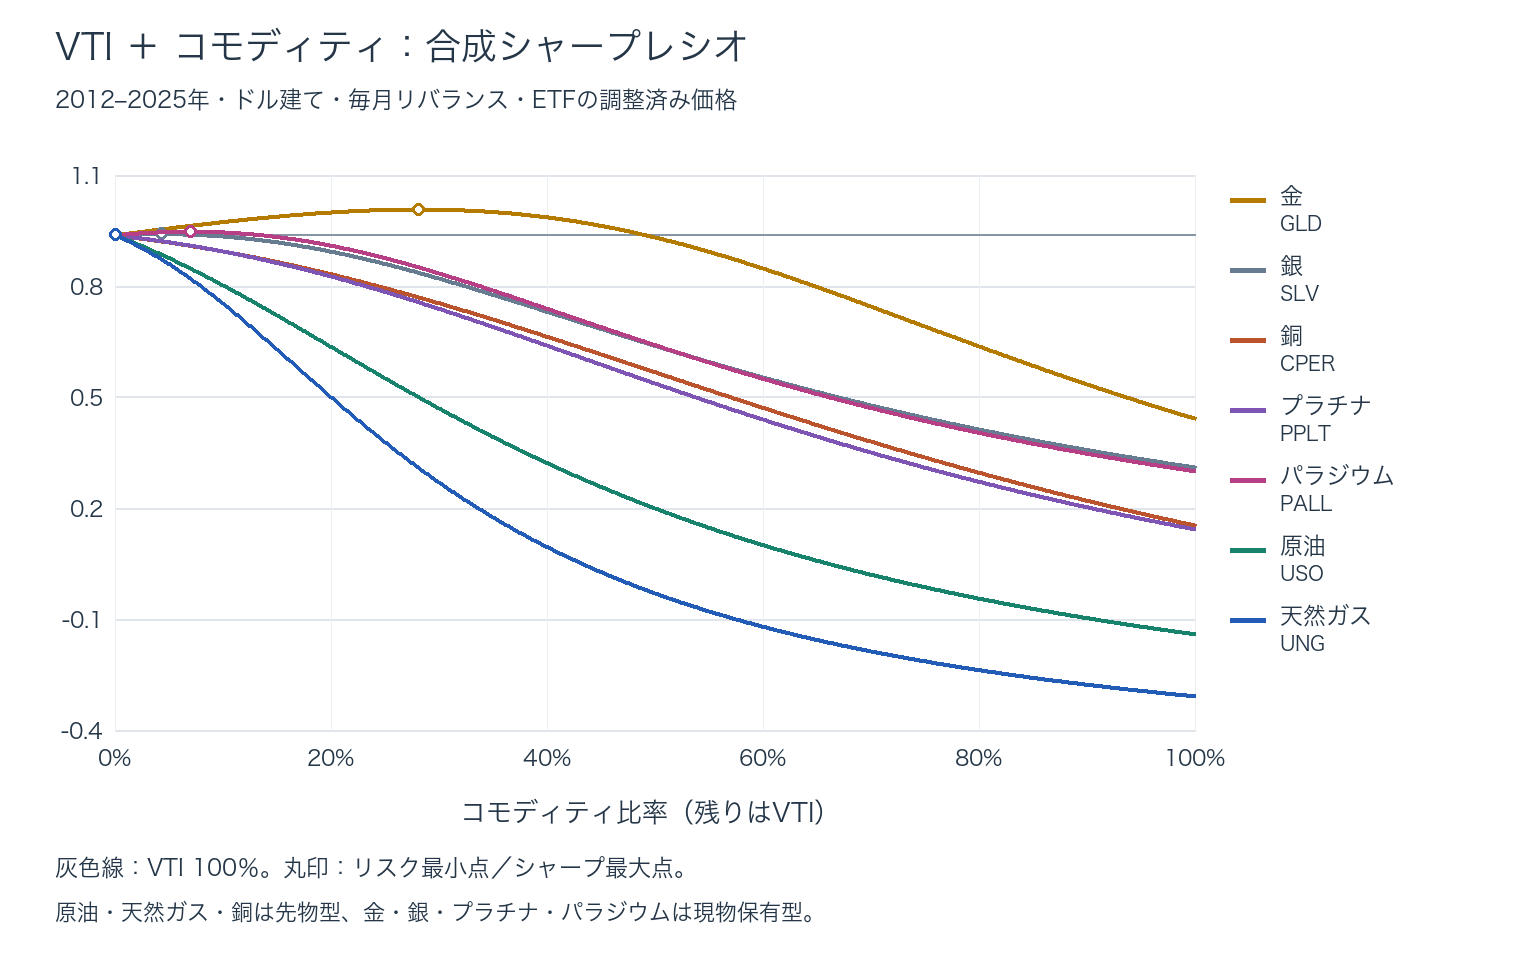
全期間の最大シャープを資産別に並べると、金0.981、パラジウム0.922、銀0.916です。銅・プラチナ・原油・天然ガスは、比率0%、つまりVTIだけがそれぞれの最大点でした。パラジウムや銀にも改善点はありますが、金ほど大きな差ではありません。複数の商品の中から過去の小さな勝ちを選ぶほど、将来へ持ち込む根拠は弱くなります。
年代を分ける:金はリスクを下げても、収益効率は変わる
2012–2019年
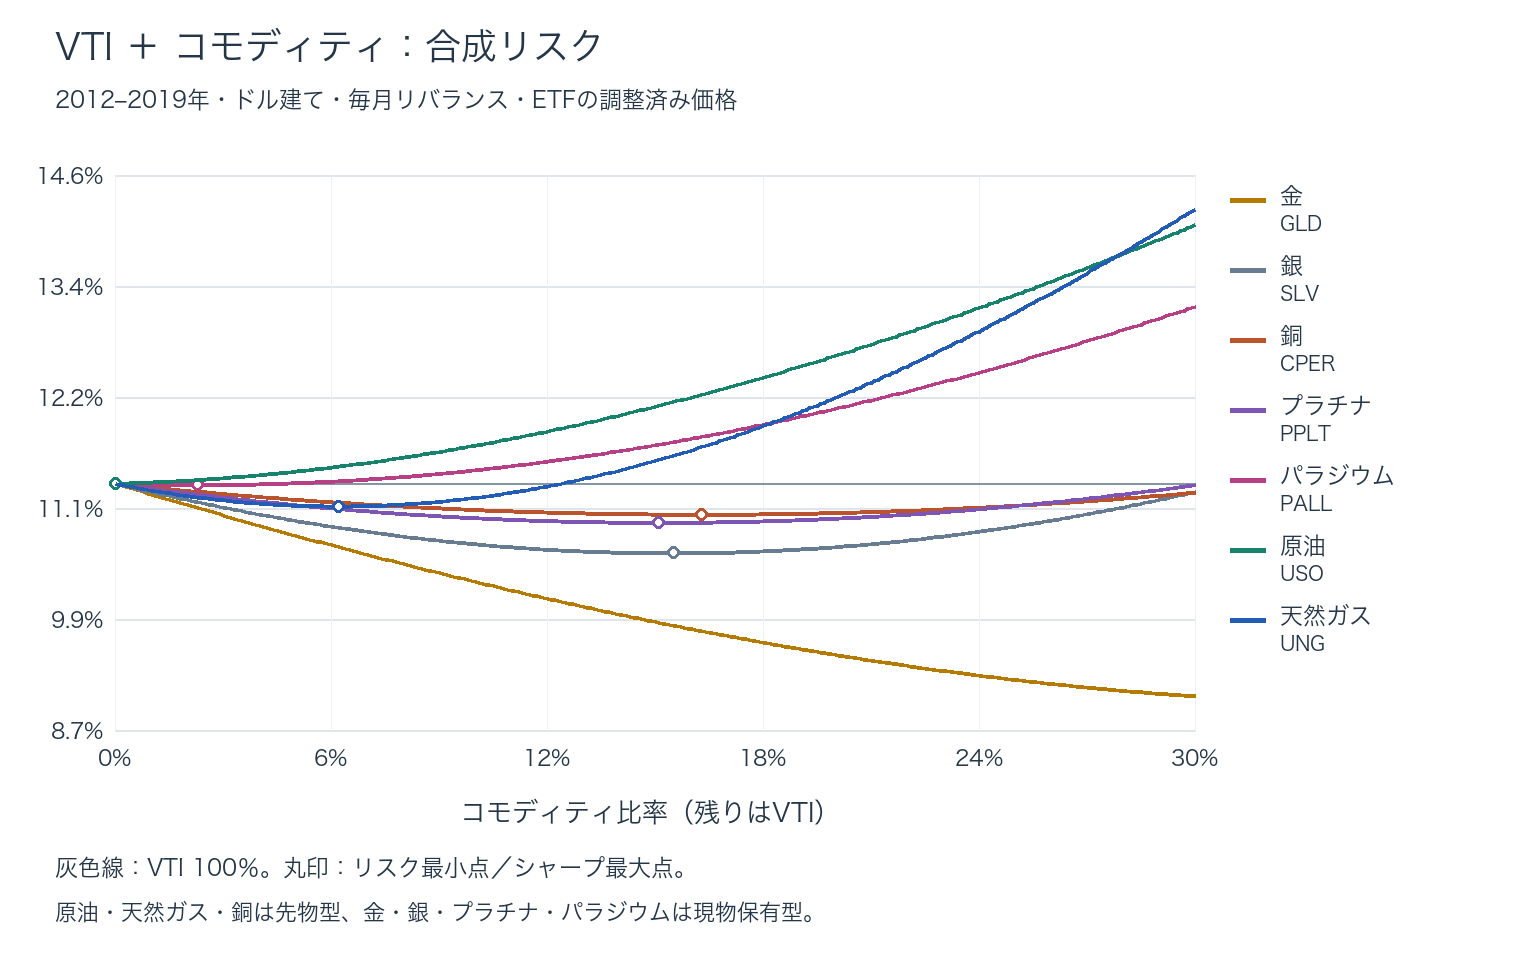
| 組合せ | 年率リスク | シャープ |
|---|---|---|
| VTI 100% | 11.31% | 1.207 |
| 金 20% | 9.51% | 1.142 |
| 銀 20% | 10.64% | 0.955 |
| 銅 20% | 11.00% | 0.933 |
| 原油 20% | 12.65% | 0.707 |
| 天然ガス 20% | 12.21% | 0.630 |
2020–2025年
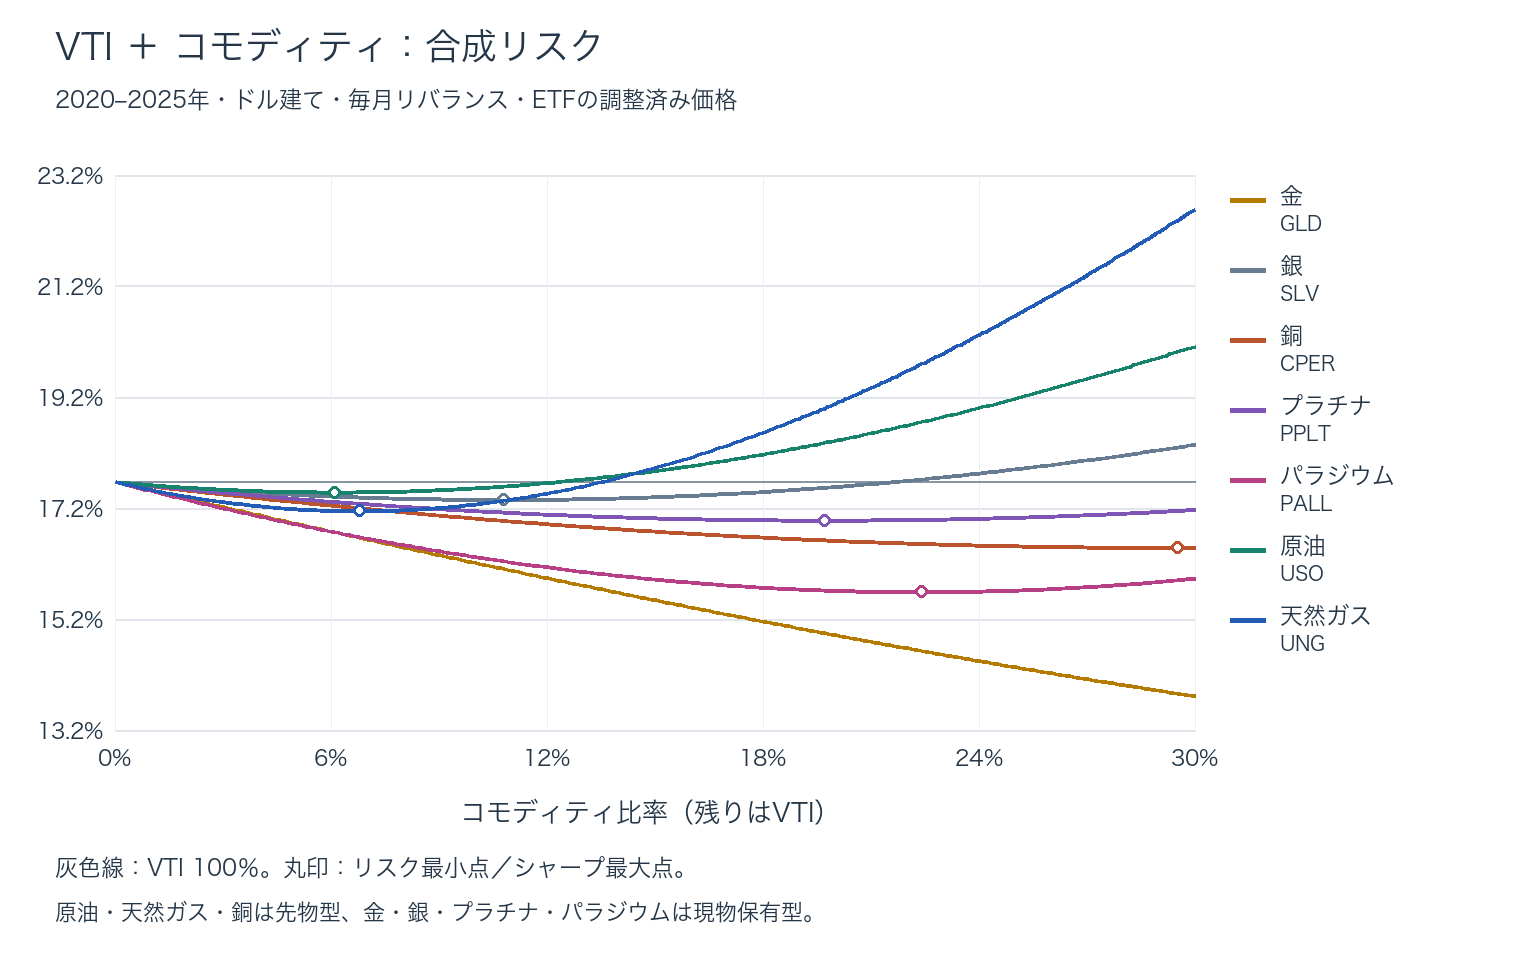
| 組合せ | 年率リスク | シャープ |
|---|---|---|
| VTI 100% | 17.67% | 0.698 |
| 金 20% | 14.93% | 0.869 |
| 銀 20% | 17.58% | 0.846 |
| 銅 20% | 16.62% | 0.729 |
| 原油 20% | 18.41% | 0.555 |
| 天然ガス 20% | 19.07% | 0.384 |
2022年
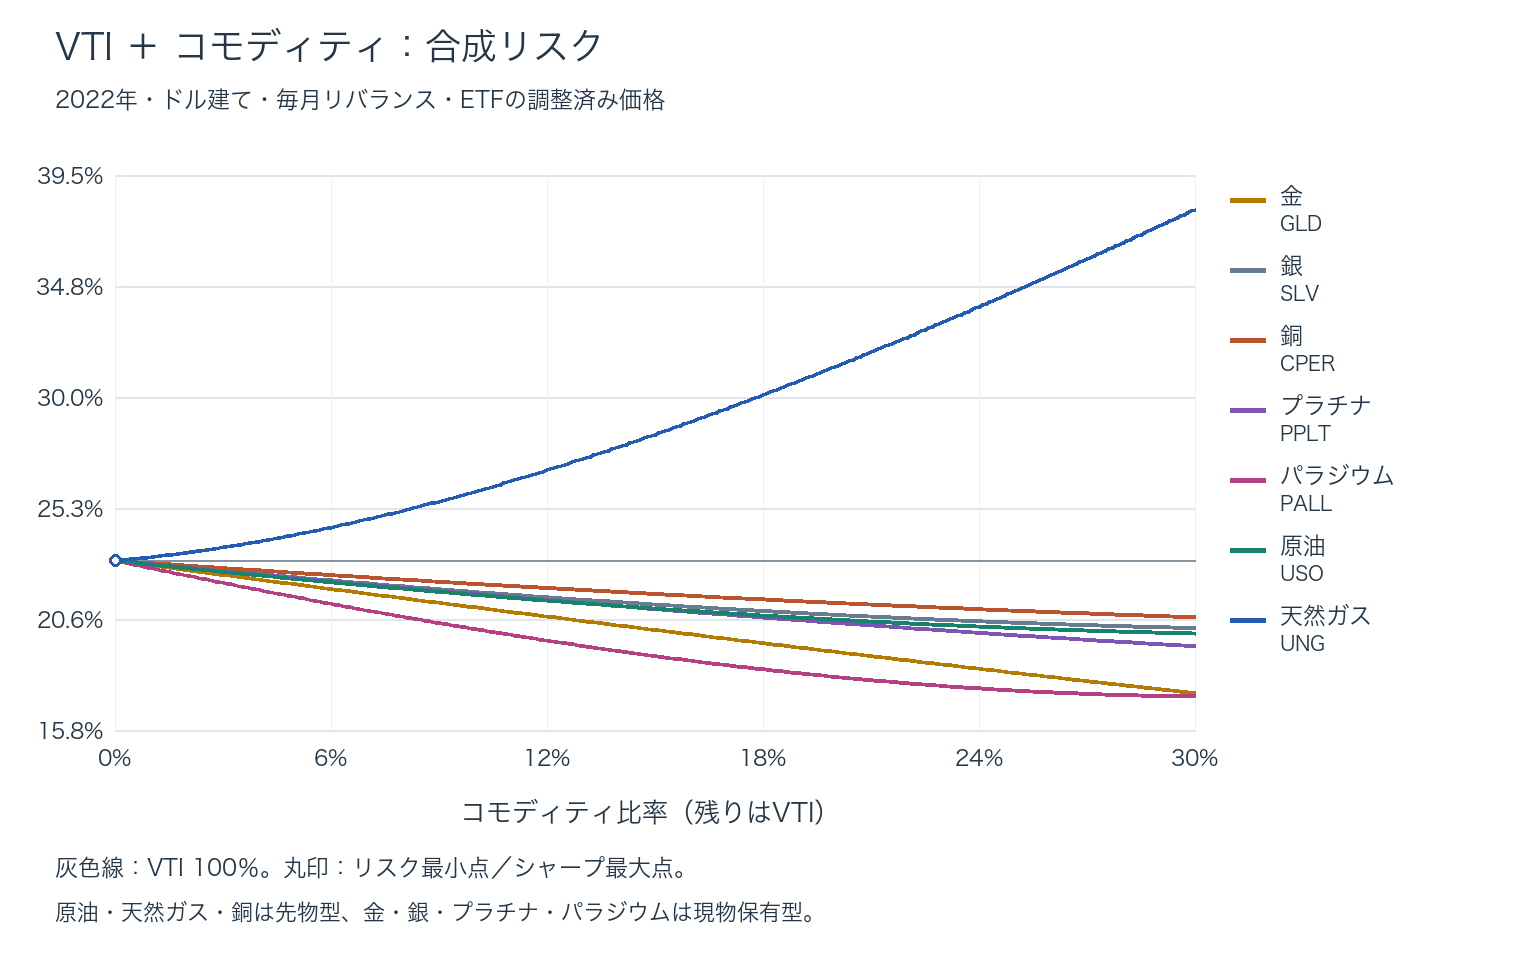
| 組合せ | 年率リスク | シャープ |
|---|---|---|
| VTI 100% | 23.07% | -0.903 |
| 金 20% | 19.18% | -0.887 |
| 銀 20% | 20.76% | -0.765 |
| 銅 20% | 21.27% | -0.932 |
| 原油 20% | 20.55% | -0.539 |
| 天然ガス 20% | 31.33% | -0.196 |
2012〜2019年には、金20%のリスクが9.51%となり、VTIだけの11.31%より低下しました。しかしシャープはVTIだけの1.207から1.142へ下がります。金が株式と異なる動きをする効果はあっても、その期間の低い収益が収益効率を押し下げたわけです。
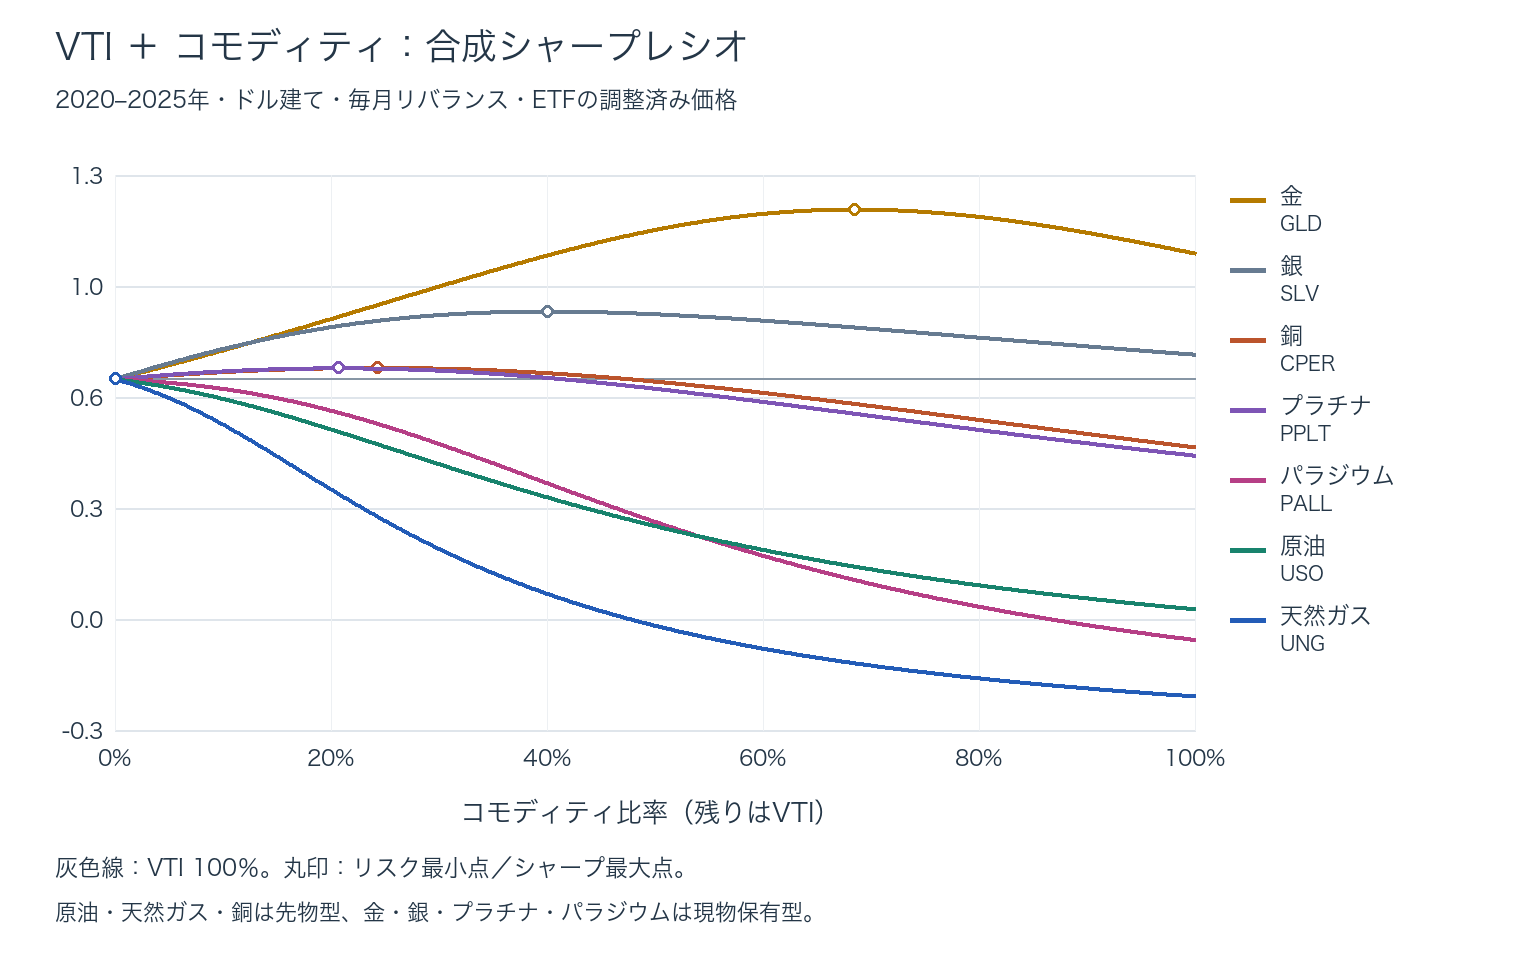
2020〜2025年には金20%でリスクが14.93%へ下がり、シャープは0.698から0.869へ上がりました。この近年期間のシャープ最大点は金68.5%、全期間の28.1%から大きく移動します。リスク低下の方向は両年代に共通しても、「一番稼げた比率」は大きく変わる。ここが、過去のシャープ最高点を未来の目標比率にしない理由です。
2022年は別の顔を見せます。原油USOの年間リターンは+28.97%、VTIは−19.52%でした。原油20%を混ぜると年率リスクは20.55%に低下し、VTIだけの23.07%より小さくなります。それでも全期間で原油20%がリスクを増やした事実は変わりません。インフレや供給不安に強かった一年と、長期の安定化役は区別します。
なぜ「将来に使うなら、リターンより合成リスク」なのか
過去のリターンは、起きた結果として正確に計算できます。問題は、それを将来の期待リターンへそのまま置き換えることです。MITの投資講義資料は、期待リターンの推定が難しいことと、通常の最適配分がリターンの仮定に極めて敏感なことを説明しています。Mertonの研究も、過去平均に現在金利を加えるだけでは市場リスクの変化を扱えないと論じています。
平均リターンには大きな推定誤差があります。独立で一定の分布という単純モデルでも、年率平均の標準誤差は概ねσ÷√Tです。今回の株式リスク14.34%と14年を入れると、約3.83ポイント。過去平均から少し優れた将来収益を読み取ろうとしても、この大きさの誤差が重なります。
リスクや相関は、毎月どれだけ揺れ、同時に動いたかという変動の構造を見ます。平均より推定しやすい面があり、資産の組合せを設計する参考になります。一方、危機や商品構造の変更でそれらも変わるため、全期間だけでなく年代別にも確認する。この記事で金のリスク低下が前半・後半の両方に現れるかを調べたのは、そのためです。
私の結論は、バックテストの収益順位より、複数の期間で確認できる合成リスクの低下を配分の中心に据えることです。シャープレシオは「過去にどれだけ効率よく稼いだか」の評価として使い、未来の収益率を決める材料にはしません。最小リスクだけを追えば株式を減らしすぎることもあるので、株式を主役にする条件と、続けられる比率を先に決めます。
このボードでは、株と商品の「違う日」を読む
VTIとゴールドを隣に置き、銀や原油を加えると、同じコモディティでも役割の違いを日々確認できます。株が下がる日に金が持ちこたえるのか。金と銀が一緒に上がっていても銀だけ大きく振れるのか。原油高と株安が同時に起きていれば、景気拡大だけでなく供給側の材料を確認する入り口になります。
銅が株と同方向に動く日は、景気や製造業の需要という共通の背景を調べます。天然ガスだけ急変する日は、天候や在庫など固有の材料を確認します。毎日逆向きに動く必要はありません。分散効果を生むのは、長い期間で値動きが完全には重ならず、追加する資産の揺れが大きすぎないことです。
グラフの画面上の傾きではなく、表示された騰落率と%基準線を使います。VTIは米国株の取引時間、商品チャートは別の時間範囲を表示するため、比較期間をそろえて読むことも重要です。日々の観察で性質を理解し、短期の一日だけで配分を変えない。ボードは、持ち続ける仕組みを確かめる道具として使うのがよいと思います。
計算条件
2011年12月の最終米国営業日を起点に、2012年1月〜2025年12月の168か月を比較しました。株式はVTI、商品はGLD・SLV・CPER・PPLT・PALL・USO・UNG。Yahoo Financeの分配金・分割調整済み日次終値を取得し、VTIの各月最終観測日に全商品がそろうことを確認して月次リターンを計算しています。欠損値の補間はしていません。CPERの開始時期に合わせ、全商品を共通期間で比較しました。
毎月、株式と一種類の商品の指定比率へリバランスする二資産ポートフォリオです。レバレッジ・空売りなし、比率0〜100%を0.1ポイント刻みで評価。年率リスクは月次リターンの標本標準偏差×√12。シャープは月次超過リターンの平均÷同じ超過リターンの標本標準偏差×√12。無リスク金利の代理には、前月のFRED TB3MS(米3か月国債の年率)÷1200を使いました。年率リターンは月次資産額から計算する幾何平均です。
ETF内の費用・実際のロール・担保運用は価格に反映されます。個人の売買手数料、税金、為替変動は加えていません。日本の円建て商品を保有した成績とは別のドル建て比較です。2022年は近年期間に含まれる単年のストレス例で、独立した追加標本ではありません。最適点は各期間全体を見た後の計算で、将来の収益を予測する売買戦略ではありません。計算日:2026年10月14日。
データと参考資料
- Vanguard — VTI
- SPDR — GLD / GLDM
- iShares — SLV
- Aberdeen — PPLT
- Aberdeen — PALL fact sheet
- USCF — CPER
- USCF — USO
- USCF — UNG
- 三菱UFJ信託銀行 — 金の果実 / Fruit of Gold
- 三菱UFJアセットマネジメント — 純金ファンド / Gold Fund
- MIT OpenCourseWare — Expected-return estimation and optimization sensitivity
- Merton (1980) — On Estimating the Expected Return on the Market
- FRED — TB3MS
- Yahoo Finance — VTI historical prices
- Yahoo Finance — GLD historical prices
- Yahoo Finance — SLV historical prices
- Yahoo Finance — CPER historical prices
- Yahoo Finance — PPLT historical prices
- Yahoo Finance — PALL historical prices
- Yahoo Finance — USO historical prices
- Yahoo Finance — UNG historical prices