「みんなが怖がっているときに買えばよい」。投資ではよく聞く考え方です。では、恐怖指数と呼ばれるVIXが高くなるまで積立資金を貯め、サインが出た日にまとめてS&P 500を買うと、毎営業日の積立より有利なのでしょうか。
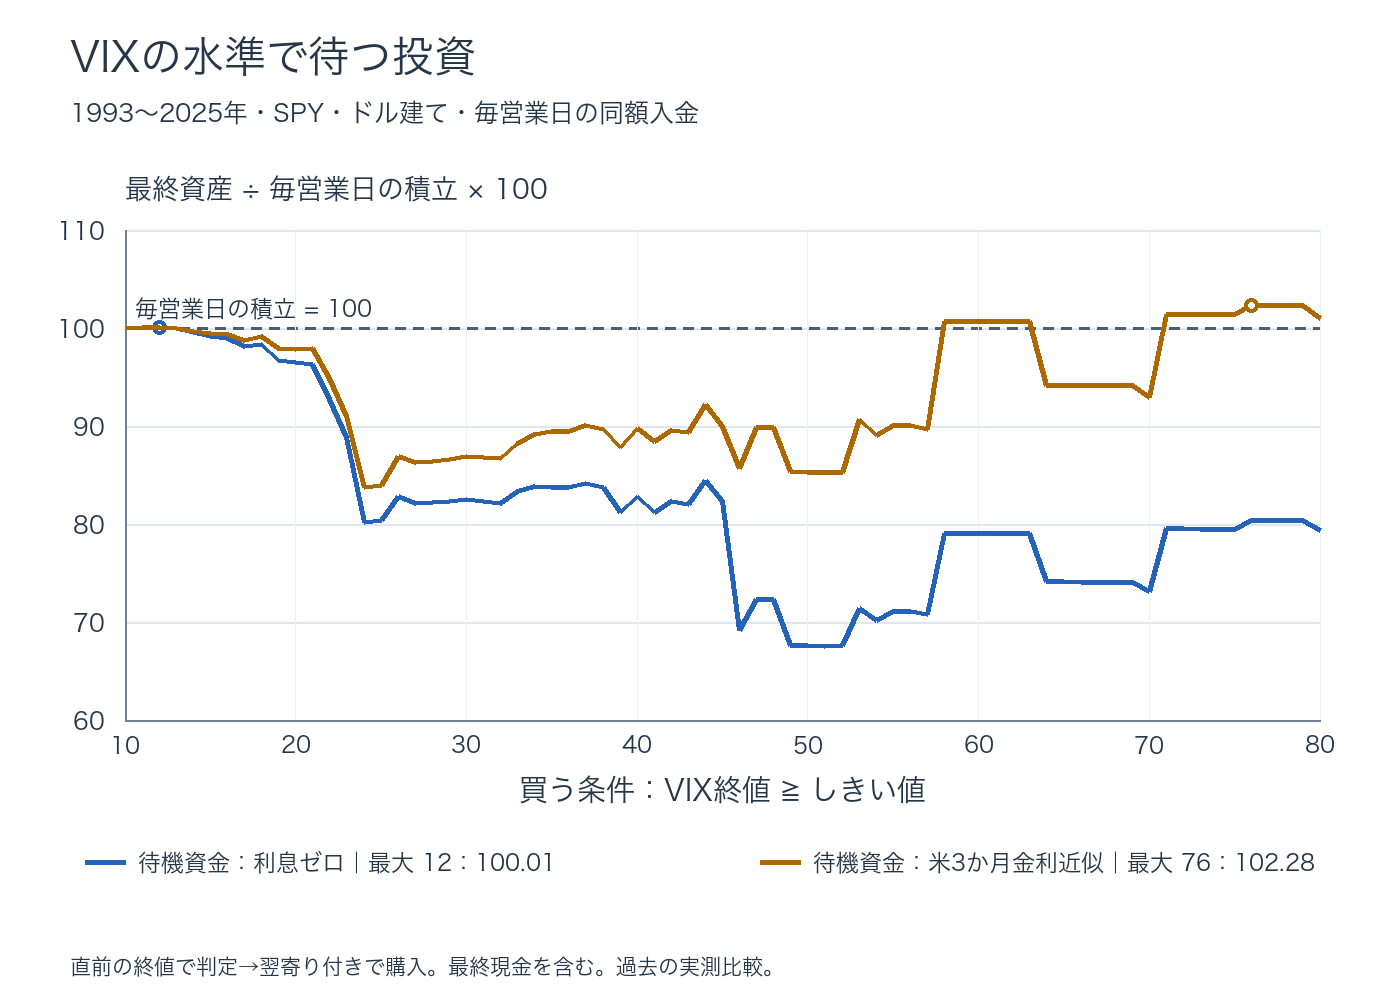
1993〜2025年の8,288営業日で三つのルールを比較しました。待機資金の利息をゼロとすると、長期全体では積立を明確に上回るしきい値は見つかりませんでした。VIXが30以上になるまで待つ場合は、積立=100に対して最終資産82.54。ただし、2000〜2009年だけでは水準75で121.97となり、現金に短期金利並みの利息を付けると長期の水準76が102.28になります。VIXの数字だけでなく、待つ期間と現金の扱いが結果を決めます。
VIXは何を表す? 「恐怖」と「底値」は同じではない
Cboeの計算方法では、VIXはS&P 500のオプション価格から読み取る、今後30日間の予想変動率を年率で表した指数です。過去の株価の標準偏差そのものではなく、将来の値動きに対してオプション市場が付けた価格を使います。上昇・下落の方向や、株価が底を打つ確率を直接示す数字ではありません。
不安が強まる局面では、下落に備えるオプションへの需要が高まり、VIXも上がりやすくなります。そのため「恐怖指数」と呼ばれますが、高い数字は「ここで下落が終わる」という保証ではありません。高い変動が続く相場では、買った後にも大きく下がることがあります。逆にVIXが低い期間にも、株価が上がり続けるとは限りません。
1993年に登場し、2003年に現在の形へ
Cboeの歴史と公開データによると、VIXは1993年に導入され、当初はS&P 100のオプションを基にしていました。2003年にはS&P 500の幅広い権利行使価格のオプションを使う方式へ変更され、旧方式はVXOとして区別されます。
今回使う現行方式の履歴は1990年からありますが、2003年より前は遡及計算の系列です。1990年代の投資家が当時の画面で、そのまま現在のVIXを見て売買できたという意味ではありません。長期比較の材料として使いながら、現行方式の導入後を含む2010年代・2020年代の結果も独立して確認します。
比べるのは、同じ日に同じ額を入れる二つの方法
投資先はS&P 500に連動するETFのSPYです。価格だけの指数より実際の投資に近づけるため、分配金・分割調整後の価格を使います。比較期間は1993年1月29日〜2025年12月31日。初期資産はゼロ、毎営業日の寄り付きに1ドルを入金します。購入単位を小数で扱うので、10ドルなどに増やしても最終資産の比率は同じです。
- 毎営業日の積立:入金した1ドルを、その日の寄り付きで必ずSPYへ投資する。
- VIXを待つ投資:入金額を現金で貯め、条件を満たした日に、それまでの現金と当日の入金をすべてSPYへ投資する。買ったSPYは売らない。
サインには、寄り付きより前に分かっている直前のVIX終値だけを使い、次のSPY寄り付きで購入します。当日の終値を知ったうえで同日の安値に買うような計算はしません。条件以上の日が続けば、その日ごとの新規入金も買います。「しきい値を初めて超えた瞬間だけ買う」ルールとは異なります。
グラフの縦軸は、期間最後のSPY評価額+残っている現金を、毎営業日の積立の最終資産で割り、100を掛けた値です。110なら積立より最終資産が10%多く、90なら10%少ないという意味で、年率リターンではありません。期間の最後にサインがなくても、現金を強制的に投資せず、そのまま最終資産へ数えます。
ルール①:VIXが一定の水準以上なら買う
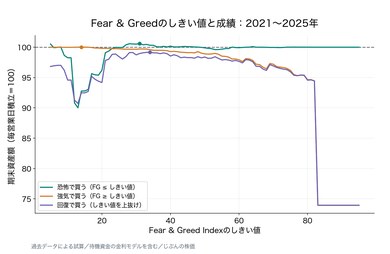
水準のしきい値を10〜80まで1刻みで変えました。利息ゼロの全期間では最大が12/100.01で、積立との差はわずか0.01%程度です。比較的低い水準なので頻繁に投資できる条件が残り、大きな恐怖を待つほどよい、という結果にはなりませんでした。
よく意識される20、30、40では、それぞれ96.46、82.54、82.83です。30以上を待つルールの購入日は8,288日のうち703日。購入と購入の間などの最長待機区間は1,733暦日でした。安く買える局面に資金が集まる利点と、その前の長い上昇に参加できない損失が競合します。この全期間では後者が勝ちました。
ルール②:VIXが1日で急上昇したら買う
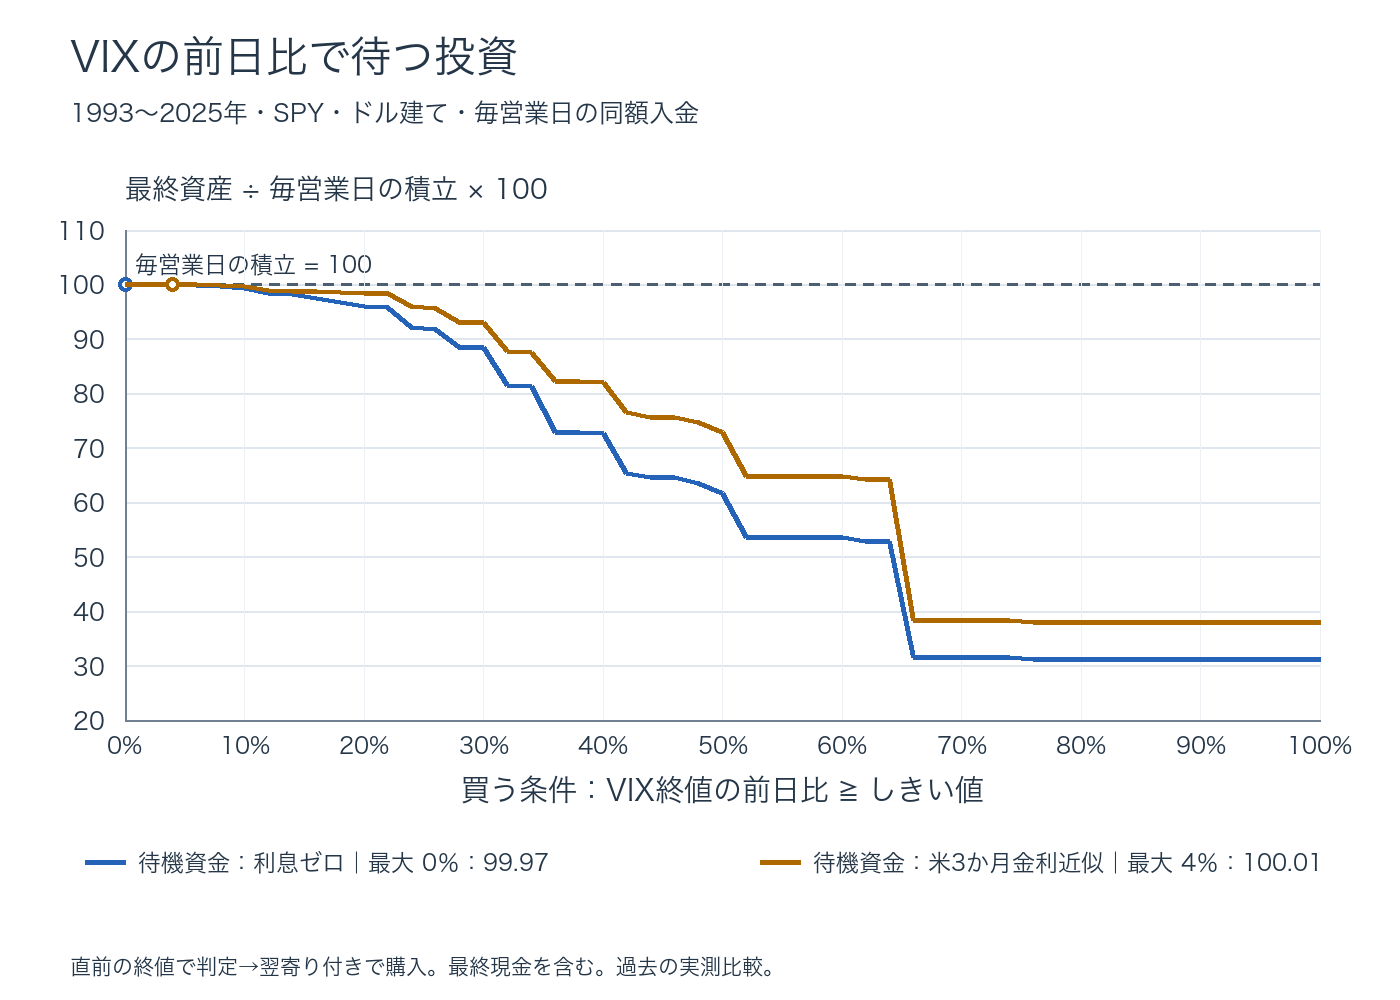
直前のVIX終値が、その一つ前の観測終値から何%上がったかを使います。例えば20から24なら+20%です。「20ポイント上がった」という意味ではありません。しきい値は0〜100%を2ポイント刻みで比較しました。
利息ゼロでは、+10%以上で99.34、+20%以上で95.90、+50%以上で61.67です。最大でも0%の99.97で、調べた範囲では積立を上回りません。+50%以上の購入日は全期間で8日だけ。強烈なサインに絞るほど、長い現金待機が生まれます。VIXの急上昇を確認できることと、積立を止めて待つことの収益性は別です。
ルール③:VIXが5観測日で大きく上がったら買う
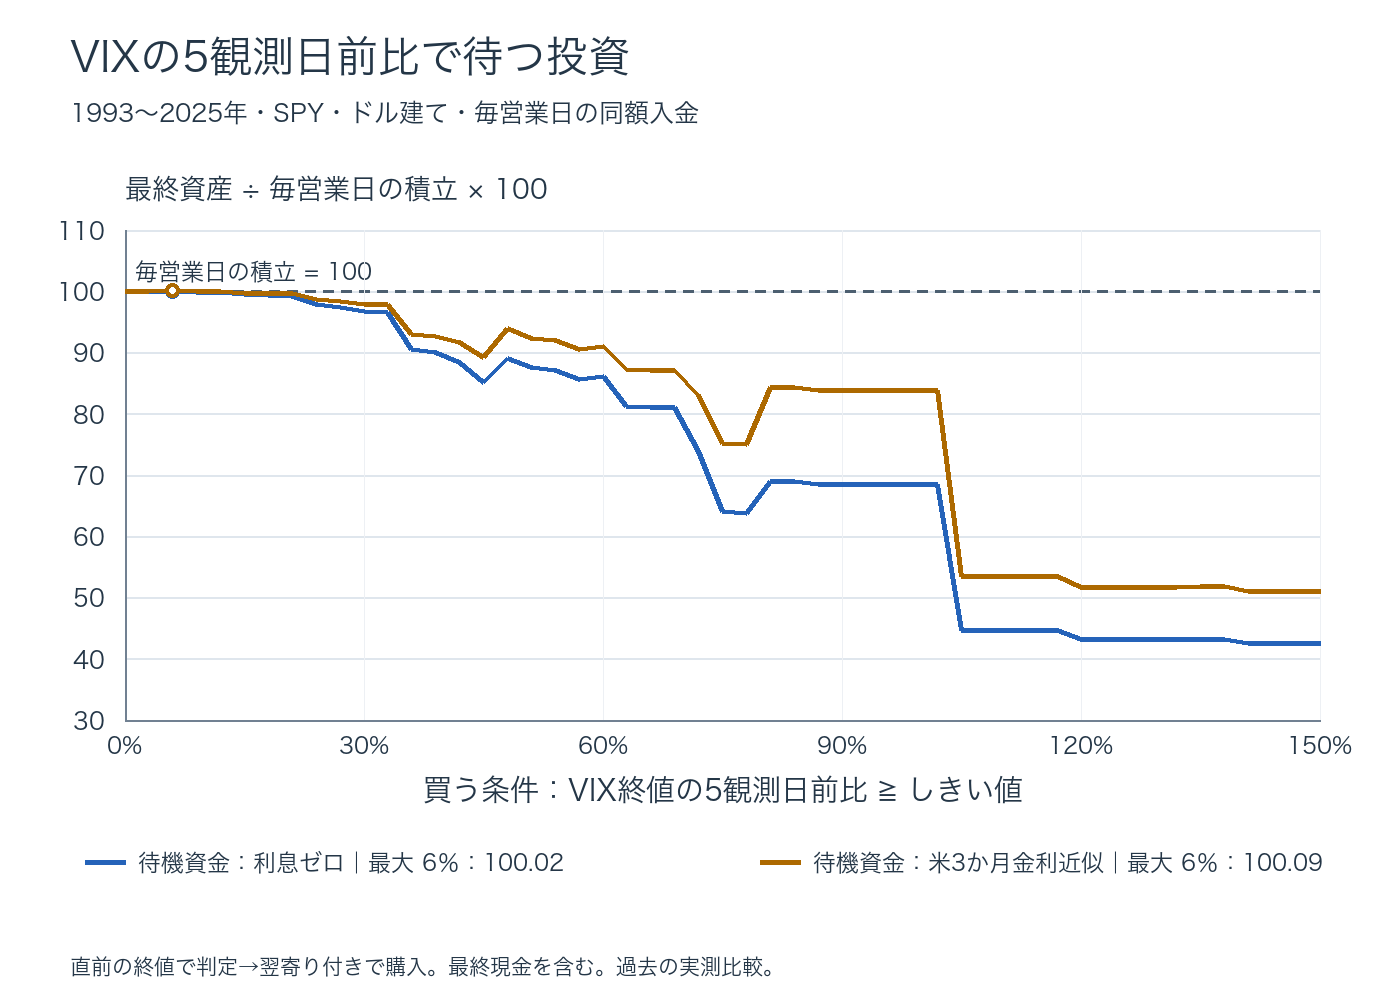
一日の急変を見逃さない代わりに、5観測日前との上昇率を使う条件も作りました。しきい値は0〜150%を3ポイント刻みです。利息ゼロの全期間の最大は+6%/100.02。+30%なら96.77、+50%なら89.09、+75%なら64.04でした。
数日に分散した不安の高まりを拾えても、しきい値を厳しくすれば待機が長くなります。+75%以上は30日しか購入せず、最長待機は5,143暦日。1日か5日かを変えるだけでは、相場に参加しない時間の問題を解消できません。
| 買う条件 | 利息ゼロ | 短期金利近似 | 購入した日数 | 最大待機日数 |
|---|---|---|---|---|
| VIXの水準 ≥ 20 | 96.46 | 97.80 | 3,149 | 811 |
| VIXの水準 ≥ 30 | 82.54 | 86.92 | 703 | 1,733 |
| VIXの水準 ≥ 40 | 82.83 | 89.74 | 208 | 2,182 |
| VIXの水準 ≥ 60 | 78.98 | 100.62 | 38 | 5,733 |
| 1観測日の上昇率 ≥ 10% | 99.34 | 99.62 | 563 | 201 |
| 1観測日の上昇率 ≥ 20% | 95.90 | 98.38 | 121 | 1,117 |
| 1観測日の上昇率 ≥ 50% | 61.67 | 72.83 | 8 | 5,143 |
| 5観測日の上昇率 ≥ 30% | 96.77 | 97.90 | 275 | 540 |
| 5観測日の上昇率 ≥ 50% | 89.09 | 93.95 | 81 | 1,989 |
| 5観測日の上昇率 ≥ 75% | 64.04 | 75.20 | 30 | 5,143 |
現金にも利息が付くと、順位は変わる
貯金を続ける比較なら、待機資金の利息も大事です。追加ケースではFREDの米国債3か月・定常満期利回りを使い、現金がその年率で増える近似を置きました。これは実際の銀行預金や短期債商品の実現収益ではなく、税・手数料も引かない感度分析です。
この条件の水準ルールでは、全期間の最大がVIX76/102.28になりました。60で100.62、80で100.93となり、利息ゼロの順位から変わります。一方、30では86.92、40では89.74で、積立に届きません。1観測日の上昇率ルールの最大は+4%/100.01、5観測日では+6%/100.09。現金利息を含めても、どの恐怖サインでも有利になるわけではありません。
水準76のような極端な条件は、長い待機中の金利収入と、まれな購入局面の組み合わせで評価が決まります。グラフ上の峰だけを見て「明日から76を待とう」と決めると、観測した期間に合わせた選択を将来へ持ち込むことになります。ドルの短期金利を、円の普通預金で同じように得られるとも考えないでください。
時期を区切ると、「最適な点」が移動する
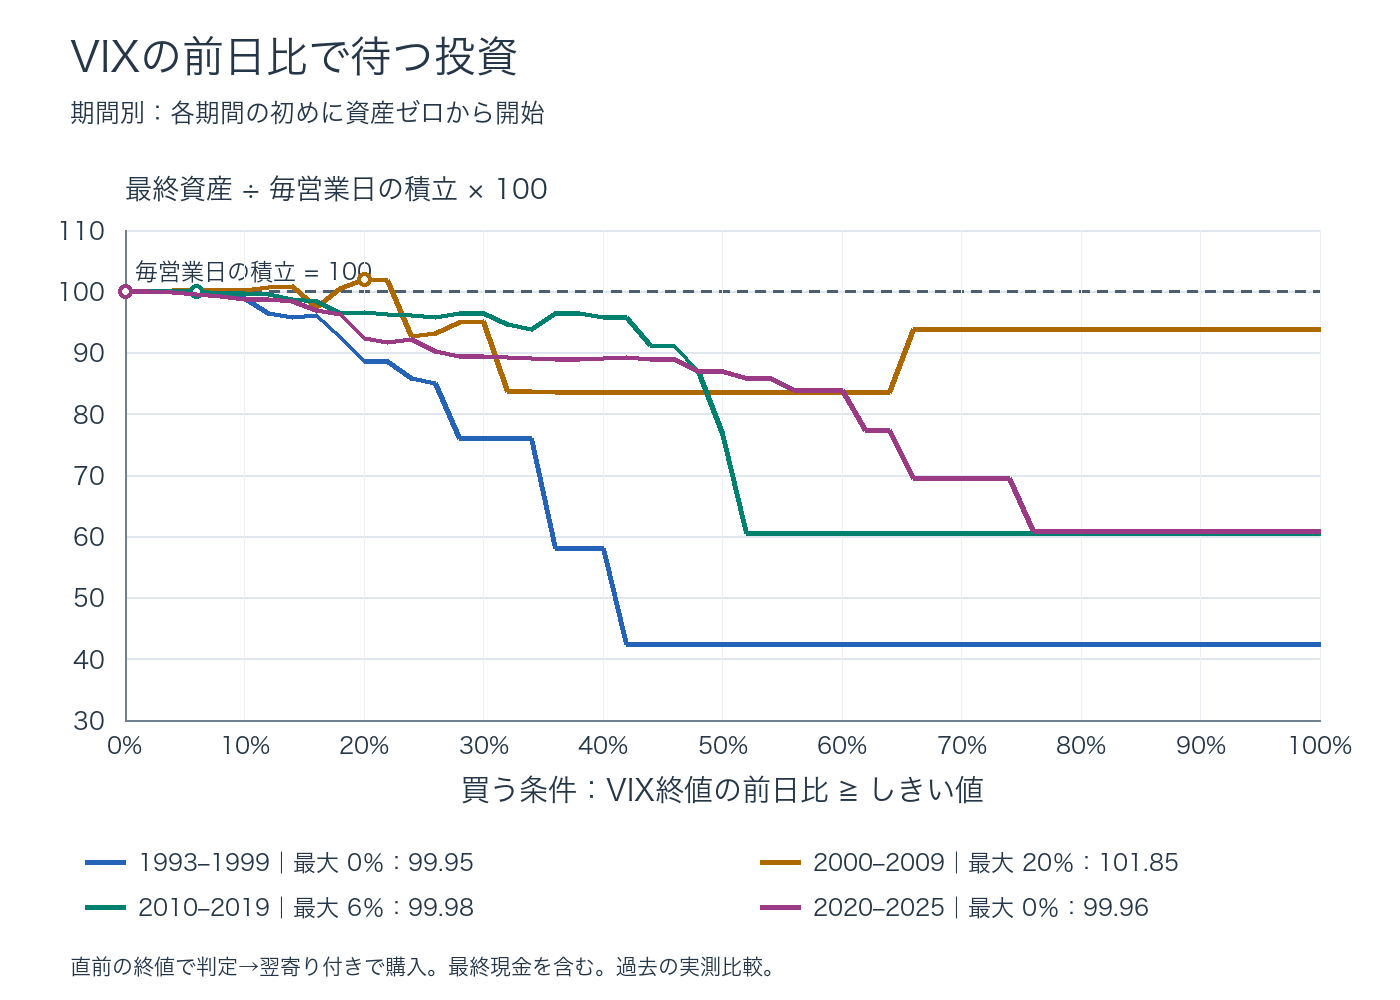
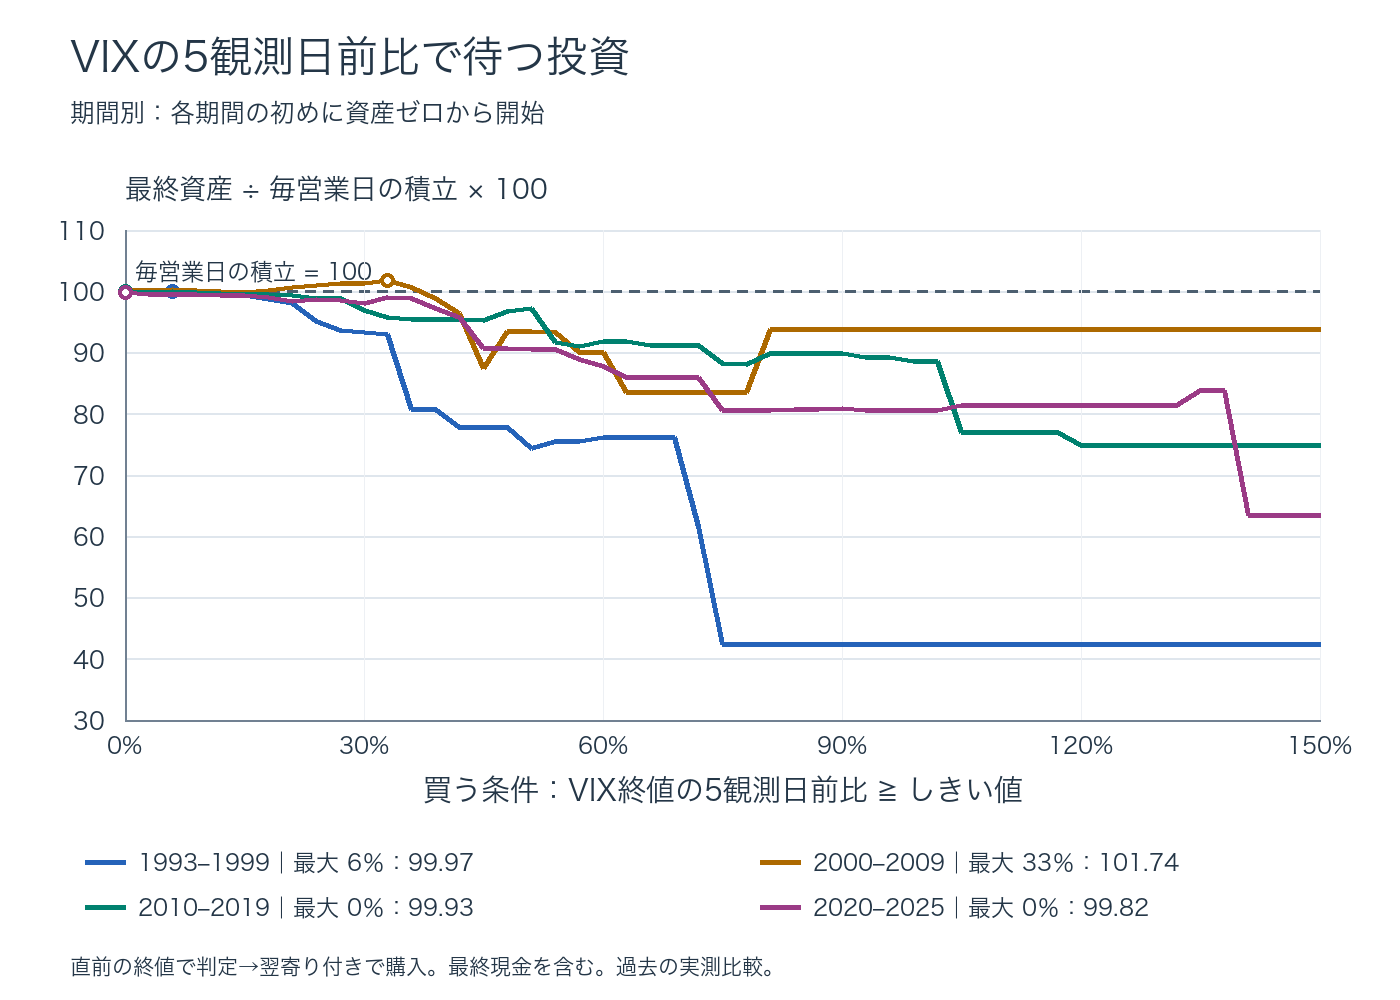
| 期間 | VIX水準 | 1観測日の上昇率 | 5観測日の上昇率 |
|---|---|---|---|
| 1993–2025 | 12 / 100.01 | 0% / 99.97 | 6% / 100.02 |
| 1993–1999 | 12 / 100.02 | 0% / 99.95 | 6% / 99.97 |
| 2000–2009 | 75 / 121.97 | 20% / 101.85 | 33% / 101.74 |
| 2010–2019 | 20 / 100.08 | 6% / 99.98 | 0% / 99.93 |
| 2020–2025 | 19 / 100.18 | 0% / 99.96 | 0% / 99.82 |
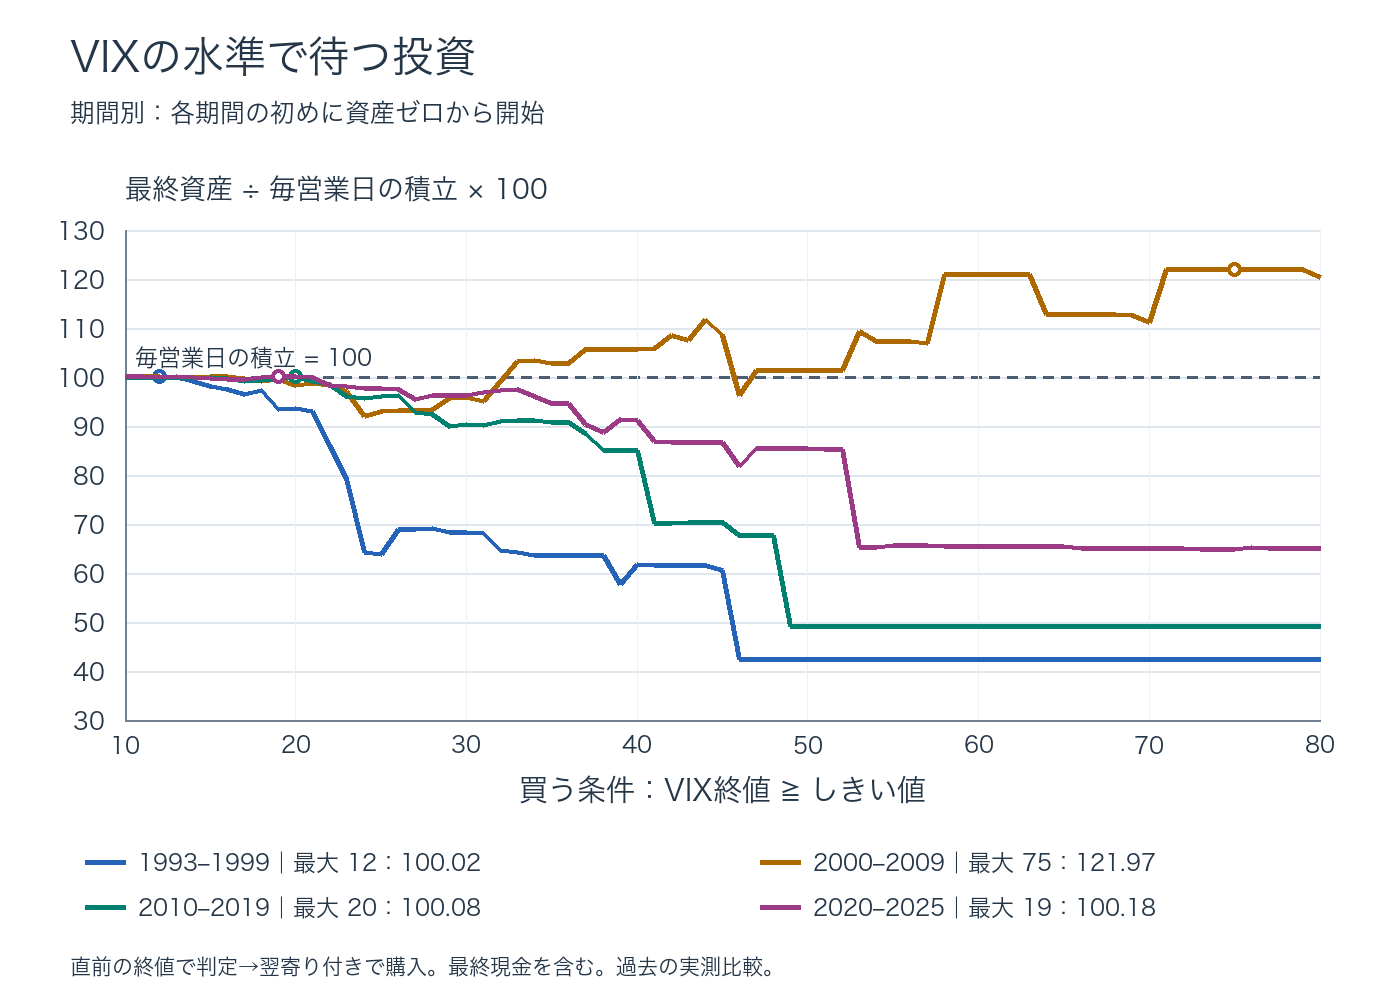
2000〜2009年の水準ルールでは75が121.97と目立ちます。二度の大きな株価下落を含むこの期間は、初めから毎日買う方法より、資金をためて危機の高VIX局面へ投じる方法が有利になる条件がありました。1観測日+20%と5観測日+33%も、それぞれ101.85、101.74で小幅に上回りました。
ところが1993〜1999年の水準の最大は12、2010〜2019年は20、2020〜2025年は19です。後二つの最大成績も100.08、100.18と小さい差でした。上昇相場に参加し続ける価値が高い期間と、長い下落の終盤へ資金を集める価値が高い期間では、同じしきい値が最適にはなりません。
各期間は資産ゼロからやり直し、その期間の積立を100にしています。長期全体から途中の資産を切り取った比較ではありません。2000年代の121.97を、33年間ずっと同じ優位が続いた成績として読むこともできません。
前半で選んだしきい値を、後半で変えずに使う
| サイン | 固定したしきい値 | 選択:1993〜2009年 | 評価:2010〜2025年 |
|---|---|---|---|
| VIXの水準 | 12 | 100.03 | 99.95 |
| 1観測日の上昇率 | 4% | 99.99 | 99.89 |
| 5観測日の上昇率 | 6% | 100.08 | 99.83 |
1993〜2009年だけで最大値を選び、しきい値を固定したまま2010〜2025年へ適用しました。水準12は99.95、1観測日+4%は99.89、5観測日+6%は99.83。利息ゼロの三つとも、後半では積立を上回りませんでした。
これは完全な将来予測の検証ではありません。ルール自体を過去データを知った今作っており、前半の現行VIXも一部が遡及系列です。それでも、全期間で一番よい点を後から選ぶよりは、別の期間で通用するかを見られます。71通り・51通り・51通りから最大だけ選べば偶然のよい点も残るため、100.01程度の差を安定した優位と解釈しないことが大切です。
このサイトでは、恐怖と株価の反応を並べて見る
ボードにVIXとS&P 500を並べ、特に不調な相場で、VIXが上がった日に株価がどれくらい下がるか、翌日に反発するか、さらに下げるかを毎日観察してみてください。VIXの低下と株価の回復が同じ速さかどうかを追うと、「恐怖が強い=その日が底」という短絡から離れやすくなります。
サイトのグラフは、毎日のVolatilityに振り回されないための練習にも使えます。観察する習慣と、積立を止める判断は分けて考えます。今回の条件では、強いサインを待つより、参加を続ける方法が長期の基本線になりました。VIXは相場の緊張を理解する材料として活用し、投資ルールを作るなら、待機資金の利息、最長待機期間、別の時期での成績まで先に確認すると判断が具体的になります。
データと計算条件
取得・計算日は2026年10月7日。CboeのVIX日次終値とYahoo FinanceのSPY日次履歴を使い、2025年末で打ち切りました。SPYの調整後終値は配当再投資を近似した系列です。寄り付き価格にも同日の「調整後終値÷未調整終値」を掛け、同じ調整基準で口数を計算します。ETFに織り込まれた費用は価格に反映されますが、売買手数料、スプレッド、投資家への課税、厳密な分配金受取日のずれは含めません。
VIXは必ずSPY寄り付きの日付より前の最新観測終値で判定します。取得したCboe履歴にSPYと同日付のVIXがない日が3日あり、その日以降の判定は直前に確認できる終値を使いました(1997年1月31日、1997年11月26日、1999年12月31日)。架空の終値や将来の値で補間していません。1観測日・5観測日の変化率はVIXの有効観測間の比率で、必ずしも暦日の1日・5日とは一致しません。
現金利息のケースは、寄り付き前の前暦日までに観測できる最新の年率を用い、前回のSPY取引日からの暦日数に対して「(1+年率)^(日数÷365)」を既存現金へ掛けてから当日分を入金します。固定の入金額、ドル建て名目額での比較で、円相場・日本のインフレは含めません。SPYや国内投信を円で買った場合の成績とは異なります。
この検証は、観測した順番を使うバックテストです。将来の成功確率を推定するモンテカルロではなく、下落リスクや資金拘束の価値をすべて一つの最終資産指標へ表したものでもありません。現金を多く持つルールは途中の株式リスクが小さくなる場面がありますが、今回のグラフはそのリスク削減を採点していません。VIXで購入資金の投入日を選ぶ条件の比較であり、VIXが高ければ保有株を売る戦略や、最初からまとまった資金を持つ一括投資は検証していません。
データと参考資料
- Cboe — VIX history and daily data
- Cboe — VIX methodology
- State Street — SPY
- Yahoo Finance — SPY historical prices
- FRED — three-month Treasury constant-maturity yield