同じ約500社を持つのに、成績が違う。S&P500と、その構成企業へ均等に投資するRSPは、「どの企業を買うか」より「一社にいくら配るか」が投資結果を変えることを教えてくれます。巨大企業に厚く持つ時価総額加重と、一社ずつほぼ同じ金額を配る均等加重。分散投資として優れているのは、どちらでしょうか。
2003年5月から2025年末までを独自に集計すると、時価総額加重のS&P500は年率11.38%、均等加重のRSPは11.00%でした。年率リスクは18.72%と19.92%、シャープレシオは0.581と0.541。全期間ではS&P500が上回りました。しかし2003〜2009年はRSPのシャープレシオが高く、2022年はRSPのリスクも下落も小さい。ここに、二つの方式を単純な優劣で片付けられない面白さがあります。
マーコウィッツからシャープへ:理想は「市場を丸ごと持つ」
1952年、ハリー・マーコウィッツはリターンと分散、その資産同士の共分散を組み合わせてポートフォリオを考える枠組みを示しました。銘柄を増やすだけではなく、組み合わせたときの動きが重要になる。1964年のウィリアム・シャープのCAPMは、一定の市場均衡の条件のもとで市場ポートフォリオを位置付けました。こうした研究は、個別の銘柄選びから市場全体を保有する考え方への道筋を作りました。
ただし、理論上の市場ポートフォリオはS&P500そのものではありません。米国大型株だけでなく、理論で対象とするすべてのリスク資産を市場価値に応じて持つものです。共通の期待、摩擦のない取引、無リスク資産の利用などの前提のもとで、これが接点ポートフォリオになります。「S&P500の過去のシャープが、どんな均等加重商品よりも必ず高い」という主張とは別です。
期待値に基づく効率性と、後から計算する実現成績も分けます。理論に沿った配分でも、ある年代では別の配分に負けます。今回の検証は、CAPMの前提を証明する実験ではなく、実際に持てる二つの加重方式がどう動いたかの比較です。
意外な出発点:初期のインデックス運用は均等加重だった
世界初のインデックス運用としてよく挙げられるのが、1971年にWells FargoがSamsoniteの年金基金向けに設けた約600万ドルの運用です。FTSE Russellの歴史資料によれば、NYSE上場株を均等な重みで持つ設計でした。ところが当時の高い売買手数料と比率調整の負担が問題になり、後に時価総額加重のS&P500へ切り替えています。均等加重は新しい流行ではなく、インデックス運用の初期から存在した考え方です。
均等に配る直感は個人投資家にも根強くあります。BenartziとThalerの2001年の研究は、退職貯蓄の選択肢へ均等に拠出する1/n行動を報告しました。ただ、株式500社を均等に持つことと、投信5本へ均等に配ることは別です。同じ銘柄を重複して含む投信を並べれば、金額が均等でも企業別の配分は偏ります。「同じ金額」は「同じリスク」を意味しません。
S&P500とRSP:会社は同じ、持ち分が違う
通常のS&P500は浮動株調整時価総額加重です。投資可能な株式の市場価値が大きい企業ほど比率が高くなります。RSPは2003年4月24日に登場したETFで、S&P500の企業を四半期ごとにほぼ均等、概ね一社0.2%へ戻します。RSPの現在の経費率は年0.20%です。
均等加重にすると、S&P500の中では規模の小さい企業の比率が上がります。ここでいう小さい企業は、大型株指数の内部での相対的な規模です。米国の小型株市場すべてに投資するETFと同じではありません。また、企業を均等にしても業種の比率は均等にならず、銘柄数の多い業種ほど大きくなります。
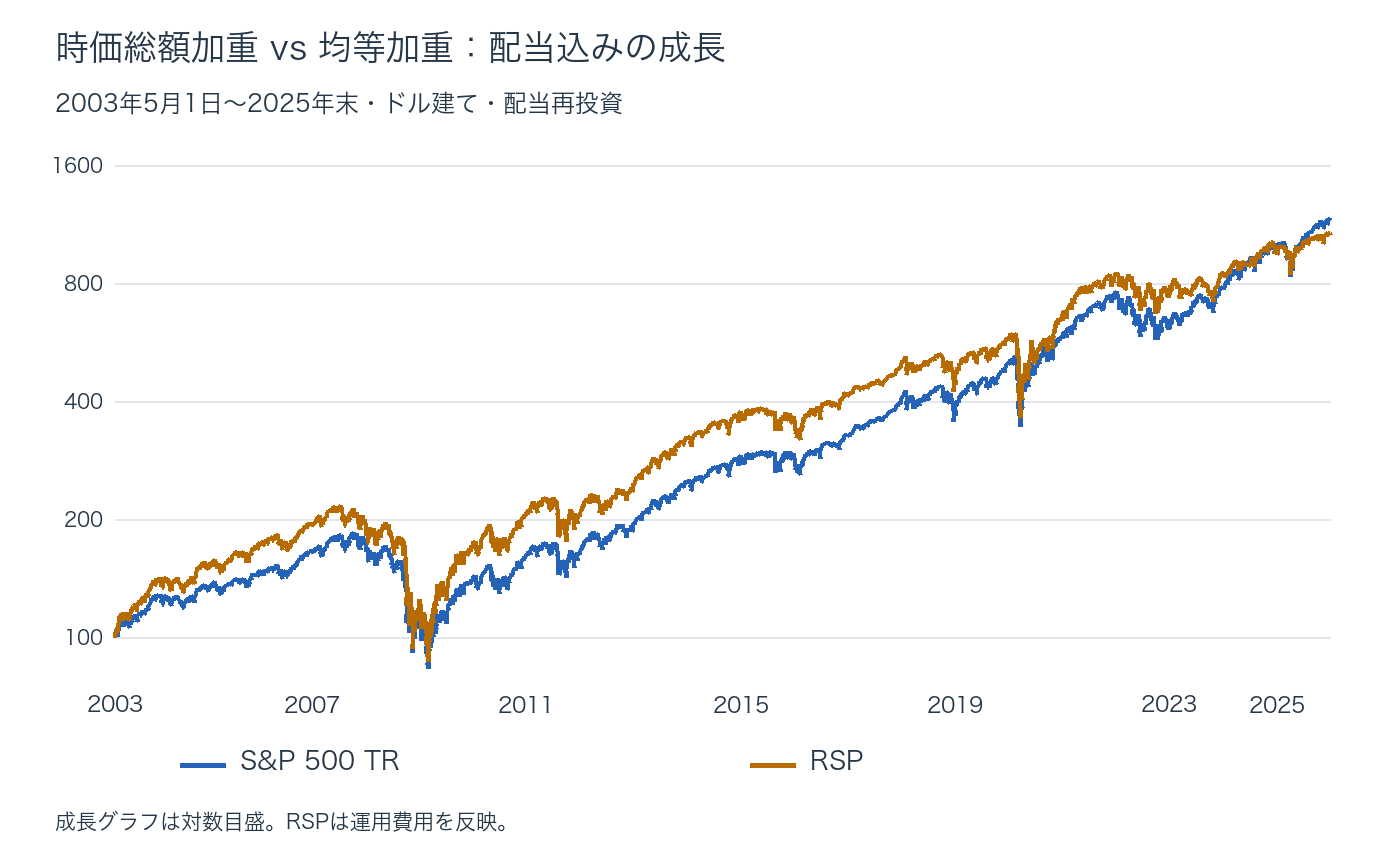
今回のS&P500には配当込み指数のSP500TRを、RSPには分配金・分割調整済み価格を用いました。RSPだけ配当込みにして通常の価格指数と比較することはしていません。S&P500は指数なので運用費用を引かず、RSPにはファンド内の費用が反映されています。純粋な指数対指数ではなく、時価総額加重の基準と実在する均等加重ETFの比較です。
23年弱の結果:均等加重は「リスクを下げる魔法」ではない
共通する価格の開始値は2003年5月1日。2025年12月31日までの5,704営業日のリターンを使いました。開始時点を100とすると、S&P500は約1,152、RSPは約1,065です。約11倍の資産になった二つの方式でも、巨大企業に厚く配った側が最終的に高い成績となりました。
| 期間 | 加重方式 | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| 2003–2025 | S&P500 | 11.38% | 18.72% | 0.581 | -55.25% |
| RSP | 11.00% | 19.92% | 0.541 | -59.92% | |
| 2003–2009 | S&P500 | 5.07% | 21.69% | 0.227 | -55.25% |
| RSP | 8.20% | 23.83% | 0.350 | -59.92% | |
| 2010–2019 | S&P500 | 13.56% | 14.77% | 0.899 | -19.36% |
| RSP | 13.11% | 15.66% | 0.831 | -22.88% | |
| 2020–2025 | S&P500 | 15.07% | 20.92% | 0.647 | -33.79% |
| RSP | 10.67% | 21.43% | 0.454 | -39.04% | |
| 2022 | S&P500 | -18.17% | 24.18% | -0.779 | -24.49% |
| RSP | -11.65% | 22.75% | -0.506 | -21.38% | |
| 2023–2025 | S&P500 | 22.98% | 15.06% | 1.142 | -18.75% |
| RSP | 12.55% | 14.46% | 0.566 | -17.81% |
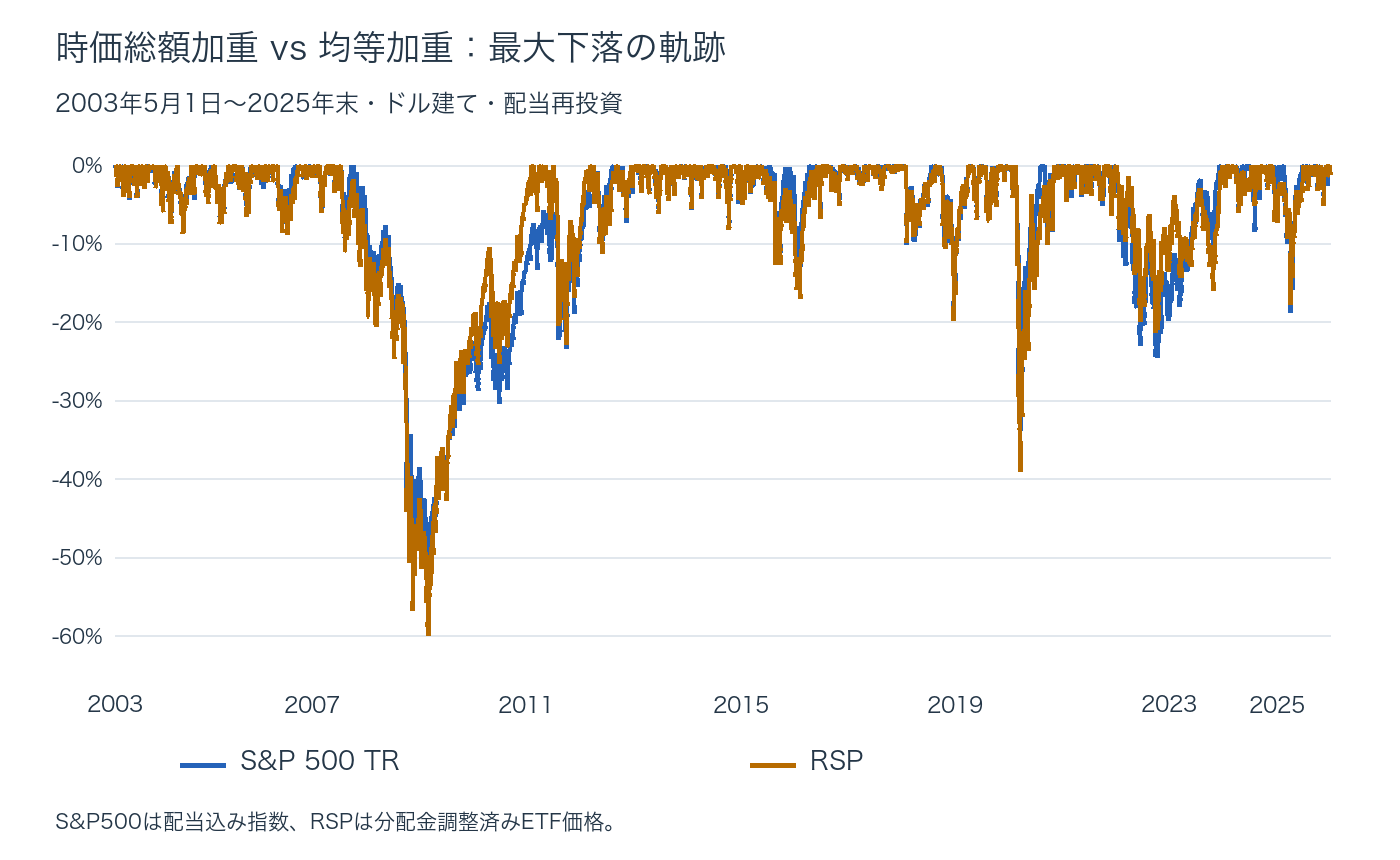
全期間ではRSPの年率リスクが約1.20ポイント大きく、最大下落も−59.92%とS&P500の−55.25%より深くなりました。銘柄別の集中を抑えることと、ポートフォリオ全体の変動を抑えることは違います。同じ500社でも、景気に敏感な企業へ厚く配れば共通の景気リスクを強く受ける。企業数が同じでも、どこへリスクを配ったかが変わります。
一方、2003〜2009年のRSPは年率8.20%で、S&P500の5.07%を上回りました。リスクも高かったものの、シャープは0.350対0.227でRSPが優位です。「リスクが大きいから非効率」とは言えません。増えたリスクを上回る超過リターンが得られたかが、シャープの比較の中心です。
均等加重が強いのは、巨大企業以外にも利益が広がる相場
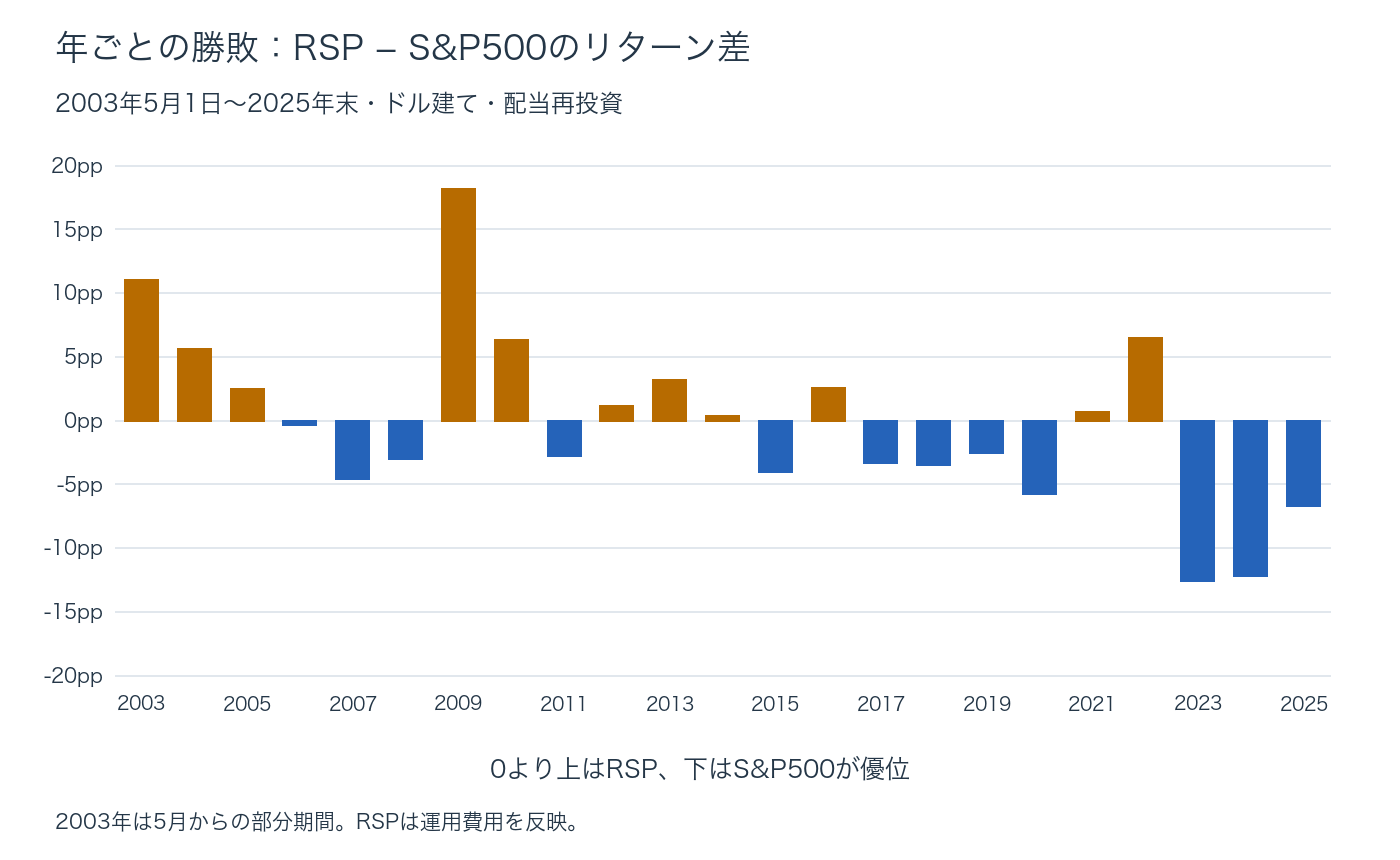
2009年の配当込みリターンはRSPが44.61%、S&P500が26.46%でした。金融危機後の反発では、全体の中で相対的に小さい企業へ厚く配るRSPが強く戻しました。しかしその前年、2008年はRSPが−40.06%、S&P500が−37.00%。回復期に効いた配分が、危機の最中には傷を深くしています。反発力と守りの強さは同じ性質ではありません。
対照的なのが2023〜2025年です。S&P500の年率リターン22.98%に対し、RSPは12.55%。リスクは15.06%と14.46%でRSPのほうが少し小さいのに、シャープは1.142対0.566と大きく開きました。この時期は「均等加重のリスクが高いから負けた」のではなく、配分した先のリターンが伸びなかったことが主要な違いです。巨大成長企業の強い上昇を時価総額加重が厚く取り込んだ、と読むのが自然です。
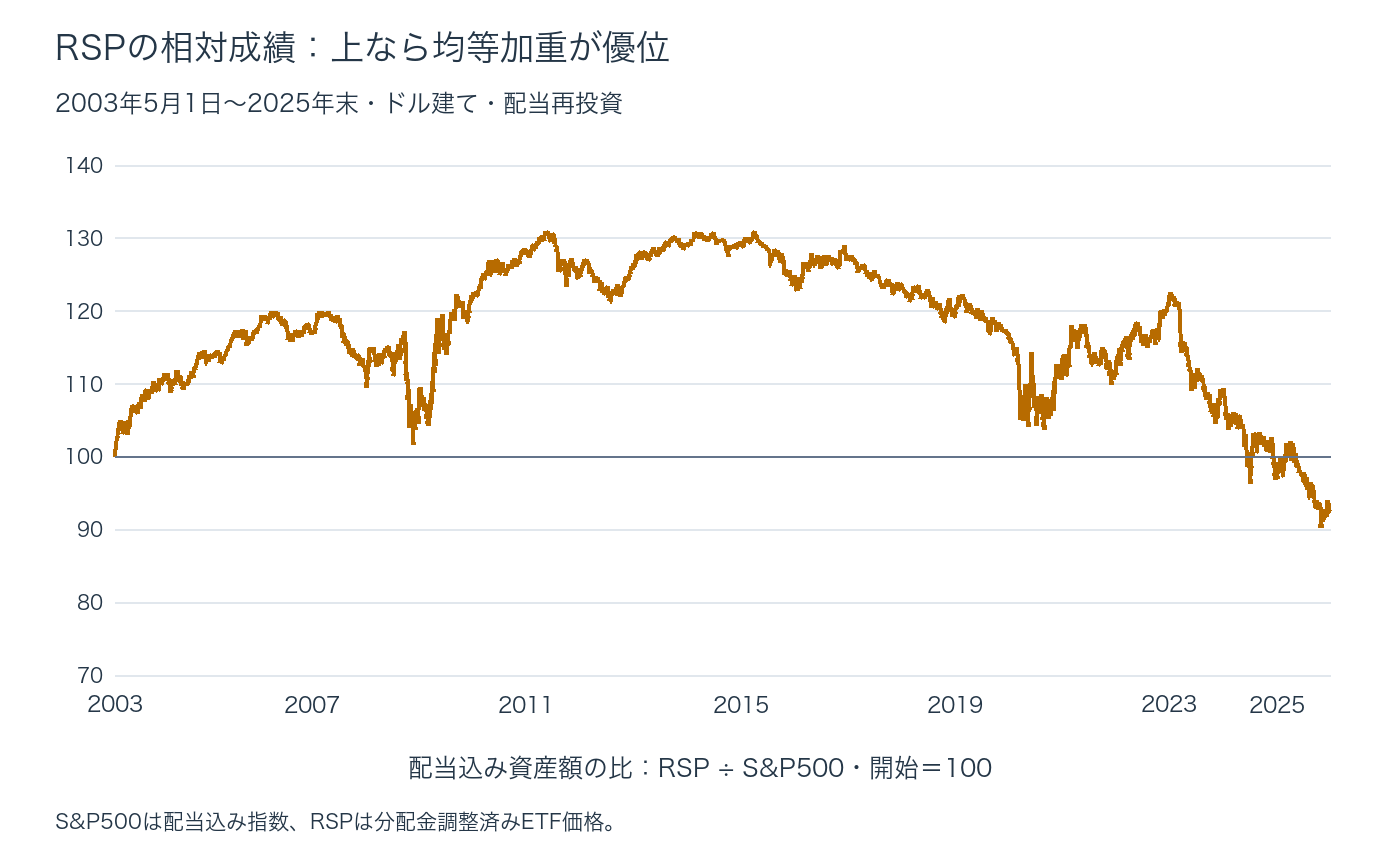
上の相対成績が上がる区間はRSPが優位、下がる区間はS&P500が優位です。2010年代後半以降に目立つ低下は、均等加重の集中回避が巨大企業主導の相場で機会損失になったことを示します。毎日の動きは全期間で相関0.964と非常に近い。それでも小さな配分差が長年積み重なれば、最終的な資産額は離れます。
サイズ・バリュー・リバランス:加重方式の中にある投資判断
S&P Dow Jones Indicesの研究は、均等加重の相対成績をサイズ、バリュー、反モメンタムなどの特徴で分析しています。RSPは業種や企業規模の比重を変えるだけでなく、定期的に上がった銘柄を減らし、下がった銘柄を増やします。そのため値動きが反転する場面では強みになり、勝ち組が上がり続ける場面では追随が弱くなります。
私の見方では、均等加重は「市場をより正しく持つ方式」ではなく、「巨大企業への配分を抑え、市場の裾野へ厚く配る規律」です。景気回復や買いの広がりがその配分に利益をもたらす場面と、巨大企業の成長に乗り遅れる場面が表裏一体になっています。数多くの企業に同じ金額を配る、という見た目の公平さより、この投資判断を理解するほうが重要です。
バブルでは時価総額加重が不利?「高い」と「割高」は分ける
過大評価された企業が大きくなれば、時価総額加重はその企業の影響を強く受けます。そこから期待が崩れる局面では、均等加重が集中を抑える効果を持ちます。ただ、企業が大きくなった理由が利益成長なら、それを薄めることは成功企業への投資を減らす行為でもあります。市場価値の大きさだけで割高を判定することはできません。
また、時価総額加重は値上がりした銘柄を毎回買い増す仕組みではありません。既存の持ち株が上昇すれば、そのまま比率も上がります。均等加重のほうが、固定した比率へ戻す売買を必要とします。集中を避ける代わりに、売買とリバランスのコストを払う。この運用上の違いも、1971年の歴史から現在まで続く重要な比較軸です。
2022年が示すこと:均等加重のリスクは常に高いわけではない
2022年はS&P500の年間リターンが−18.11%、RSPが−11.62%でした。年率リスクも24.18%対22.75%でRSPのほうが小さく、期間内の最大下落も−24.49%対−21.38%。大型成長企業への配分を抑えたことが、この年には守りとして働いたと考えられます。
均等加重が効率的フロンティア上にないからリスクが必ず高くなる、という説明は正しくありません。フロンティアから外れるとは、同じリスクでより高い期待リターン、または同じ期待リターンでより小さいリスクの配分が存在するという意味です。単に標準偏差が高いことではありません。分散は配分と共分散で決まるため、集中を抑えて変動が減る年代もあります。
さらに、未来の期待リターンや共分散を正確に知ることはできません。DeMiguelらの2009年の研究では、推定に基づく複数の最適化方式が1/Nに一貫して勝つ結果にはなりませんでした。これはRSPの万能性を証明するものではなく、推定誤差を避ける単純な規則にも実務上の価値があることを示す研究です。市場価値を使う規則と、等金額に戻す規則のどちらにも、予測を細かく当てにいかない強さがあります。
このボードでは、S&P500とRSPの「差」を見る
同じタブにS&P500とRSPを横並びに置き、まず当日の%を見比べます。S&P500だけが強いなら、大企業の影響が目立つ相場。RSPも同じように強いなら、巨大企業以外への広がりを調べる入口になります。RSPが上がったことだけで全銘柄が上昇したとは決めず、加重方式の違いから買いの中心を読みます。
MAGSも並べると、巨大7社、米国大型株全体、均等加重の三つの視点がそろいます。MAGSが急伸し、S&P500が続き、RSPが弱い日には巨大成長企業主導の構図が見える。RSPが追い付くなら、ほかの企業への波及に注目します。寄り付き、ニュース後、引けにかけて差が広がったか縮んだかを見ると、指数の最終的な数字だけでは見えない市場の表情が分かります。
線の傾きや価格水準ではなく、共通する取引時間の変化率を比較します。トップの通常S&P500は配当を含まない日中の価格指数で、この記事の長期検証は配当込みです。日々の強弱を見る用途と、長期の資産成長を計算する用途を使い分けると、二つのチャートの役割が明確になります。
結論:土台は時価総額加重、均等加重は集中を変える選択
私は、米国大型株投資の土台には低コストの時価総額加重を選びます。今回の全期間ではリターン、リスク、シャープで有利であり、比率調整を抑えやすいからです。均等加重を選ぶ理由は「銘柄数が多いから安心」ではなく、巨大企業への集中を下げ、相対的に小さい企業へ厚く配る姿を持ちたいかどうかにあります。
RSPが強い年代も、守りに効く年も数字で確認できました。しかし金融危機の最大下落は約60%です。株式全体の下落を避けたいなら、S&P500をRSPへ置き換えるだけではなく、現金や債券など異なる資産との配分を考える必要があります。均等加重は、株式の中身を変える道具。株式リスクを消す道具ではありません。
データと計算方法
集計期間は共通データがそろう2003年5月1日〜2025年12月31日。S&P500はYahoo FinanceのSP500TR配当込み指数、RSPは分配金再投資を反映する調整済み終値です。共通日付だけを用い、欠損を架空の値で埋めていません。年率リターンは開始・終了間の実際の暦日数を用いた幾何平均、年率リスクは日次リターンの標本標準偏差×√252です。
シャープは日次超過リターンの平均÷その標本標準偏差×√252。無リスク金利はFREDの米3か月短期国債金利TB3MSの前月値を使い、営業日間の暦日数÷365で日次へ換算しました。最大下落は開始値を含む累積資産の最高値から計算し、各年代は直前の営業日を起点にします。2003年は5月からの部分期間。年次グラフは年間の累積リターン、表は暦日数で年率化したリターンなので端数は一致しない場合があります。税金・為替・個人の取引手数料は含めず、RSPのファンド内費用は価格に反映済みです。計算日:2026年10月13日。
データと参考資料
- Nobel Prize — Markowitz, Sharpe and portfolio theory
- Sharpe (1964) — Capital Asset Prices
- FTSE Russell — Early equal-weight indexing and Samsonite
- Benartzi & Thaler (2001) — Naive diversification
- DeMiguel, Garlappi & Uppal (2009) — Optimal versus naive diversification
- S&P DJI — S&P 500 overview
- S&P DJI — Worth the Weight
- Invesco — RSP fund details
- Yahoo Finance — S&P 500 total-return history
- Yahoo Finance — RSP historical prices
- FRED — TB3MS risk-free proxy