ウォーレン・バフェット、チャーリー・マンガー、そしてベンジャミン・グレアム。長期投資の手本として名前が挙がる投資家には、企業の価値と買値の関係を重視するバリュー投資家が並びます。ただし、バリュー投資は「配当利回りが高い株を買うこと」と同義ではありません。バフェットが1989年の株主への手紙で説明したのも、単なる安さより、優れた事業を適切な価格で買う姿勢でした。マンガーの影響によって、事業の質を重視する方向へ進んだのです。
その「割安さ」「配当」「質」を、指数のルールでどう組み合わせるか。同じバリュー系として比較されるSCHD、VTV、VYMは、ここが違います。2011年10月から2026年9月まで分配金再投資で比べると、年率リターンはSCHDが13.08%、VTVが13.05%、VYMが12.36%。SCHDとVTVはほぼ並びますが、途中の勝ち負けは大きく入れ替わりました。
日本の投資家が待っていた「SCHDへの入口」
SCHDは2011年に登場した米国ETFです。日本でも配当投資を好む人の間で知られていましたが、国内の主要証券会社から直接買う手段が限られていました。楽天証券の2024年9月の発表は、日本での届出がなく直接投資が難しかった商品へ、国内投資信託を通じて投資できるようになる、と説明しています。人気の米国ETFを知っていても、自分の口座では買えない。その空白を埋めた商品でした。
「楽天・高配当株式・米国ファンド(四半期決算型)」は2024年9月18日に設定、同27日に販売開始。26日間で残高300億円を超えました。同年12月にはSBI・S・米国高配当株式ファンドも登場し、当初募集額は596億円超。これらは日本での関心を示す具体的な数字です。現在の楽天シリーズには資産成長型もあり、分配を受け取るか、ファンド内で成長を目指すかを選ぶ形へ広がっています。
一方、以前から使われていたのがVYMやVTVです。「待望のSCHDが来たのだから、従来の商品より上」とは決まりません。新しくなったのは日本からの入口であり、投資戦略の優劣ではないからです。
3本の仕様:バリュー、高配当、配当の質は別のもの
| 項目 | SCHD | VTV | VYM |
|---|---|---|---|
| 運用会社 | Schwab Asset Management | Vanguard | Vanguard |
| ETF設定日 | 2011-10-20 | 2004-01-26 | 2006-11-10 |
| 狙う特徴 | 配当の質と持続性 | 米国大型バリュー株 | 米国の高配当株 |
| 連動指数 | Dow Jones U.S. Dividend 100 | Morningstar US Large Cap Value(旧CRSP) | FTSE High Dividend Yield |
| 銘柄の選び方 | 配当履歴・利回り・財務・増配を評価 | 純資産・利益・売上・配当と株価を比較 | 予想配当利回りで選別 |
| 比率の決め方 | 上限付き時価総額加重 | 浮動株調整時価総額加重 | 時価総額加重 |
| 銘柄数 | 指数100/ETF保有102¹ | 308² | 605² |
| ETF純資産(10億米ドル) | 112.83¹ | 186.11² | 78.99² |
| 年経費率 | 0.06% | 0.03% | 0.04% |
| 分配頻度 | 四半期 | 四半期 | 四半期 |
¹SCHDの保有数・純資産は2026年10月14日。²VTV・VYMは運用会社の2026年6月末資料。純資産は米ドル建てのETF部分で、他のシェアクラスを合算したファンド全体の純資産ではありません。基準日が異なるため、同日順位ではなく規模感の比較です。経費率は確認した公式資料の年率です。
VTVはETF部分だけで約1,861億ドル、SCHDは約1,128億ドル、VYMも約790億ドル。3本とも大きな運用資産を集めた商品です。米国での定着度を見る材料として資産規模は有用ですが、投資家の人数や人気投票の順位とは区別します。VTV・VYMはVanguard、SCHDはCharles Schwab系の運用会社が運用し、いずれも低コストの指数連動ETFです。
VTVには今年の変更もあります。旧名称Vanguard Value ETFから、2026年7月29日にVanguard Morningstar Value ETFへ改称しました。CRSP指数のMorningstarへの名称変更に伴うもので、運用目的や運用方法を変える変更ではありません。過去成績を、今年突然始まった別戦略として読まないことが大切です。
VTV:配当を必須にせず、割安な大型株を広く持つ
VTVの中心は米国大型株のバリュー部分です。株価に対する純資産、予想利益、実績利益、配当、売上という複数の指標で分類し、浮動株調整時価総額に応じて配分します。単一の低PERランキングではありません。配当は評価要素の一つであって、高配当であることが目的でも、連続配当が必須でもありません。
その違いが分かりやすいのが、VTVの上位にバークシャー・ハサウェイがあることです。配当を受け取るより、企業の内部で資本を再投資する会社も、バリュー株への投資対象になり得ます。VTVを選ぶ理由は「多い分配金」より、成長株寄りになった米国株配分に対して、別の評価特性を広く持ちたいことにあります。
VYM:予想配当利回りを軸に、広く持つ
VYMはFTSE High Dividend Yield Indexに連動し、米国の配当利回りが高い株式群を時価総額加重で持ちます。REITは対象外。SCHDのような10年の配当履歴と4指標による選抜とは設計が違い、2026年6月末の保有銘柄数は605です。
銘柄数が多くても、1社ずつ同じ金額ではありません。VYMでは同月末のBroadcomが7.3%を占めています。高配当株ETFにも半導体企業が入るし、その値動きの影響も受ける。「高配当だからハイテクとは無縁」と考えず、保有比率まで見る必要があります。
SCHD:配当を出す力まで評価し、100銘柄へ絞る
SCHDの指数は、10年以上配当を支払った実績を入口に、利回りに加えてフリーキャッシュフロー対負債、ROE、5年の配当成長を評価します。選ぶのは原則100銘柄。REITは除き、比率は上限付きの時価総額加重です。定期調整時には1銘柄4%、1業種25%を上限としますが、その後の値動きで実際の比率は超え得ます。
重要なのは「10年連続配当」であって、「10年連続増配」を必須にした指数ではないことです。財務と増配の指標を組み合わせますが、無減配や高リターンを約束する仕組みではありません。VYMより少数へ絞るぶん、採用した企業と外した企業の違いが成績に表れやすくなります。
| ETF | 上位構成銘柄・比率・基準日 |
|---|---|
| SCHD | Texas Instruments 4.54% / Procter & Gamble 4.37% / Chevron 4.32% (2026-10-14) |
| VTV | Micron 4.9% / Berkshire Hathaway 3.5% / JPMorgan Chase 3.1% (2026-06-30) |
| VYM | Broadcom 7.3% / JPMorgan Chase 3.4% / Johnson & Johnson 2.5% (2026-06-30) |
現在の上位銘柄を見ても3本の顔ぶれは違います。同じETFを3本に分けているのではなく、選別のルールが違う米国株の集合を持っているのです。ここに示す2026年の構成は、過去すべての年代の構成ではありません。
約15年の資産推移:SCHDとVTVは最後にほぼ並ぶ
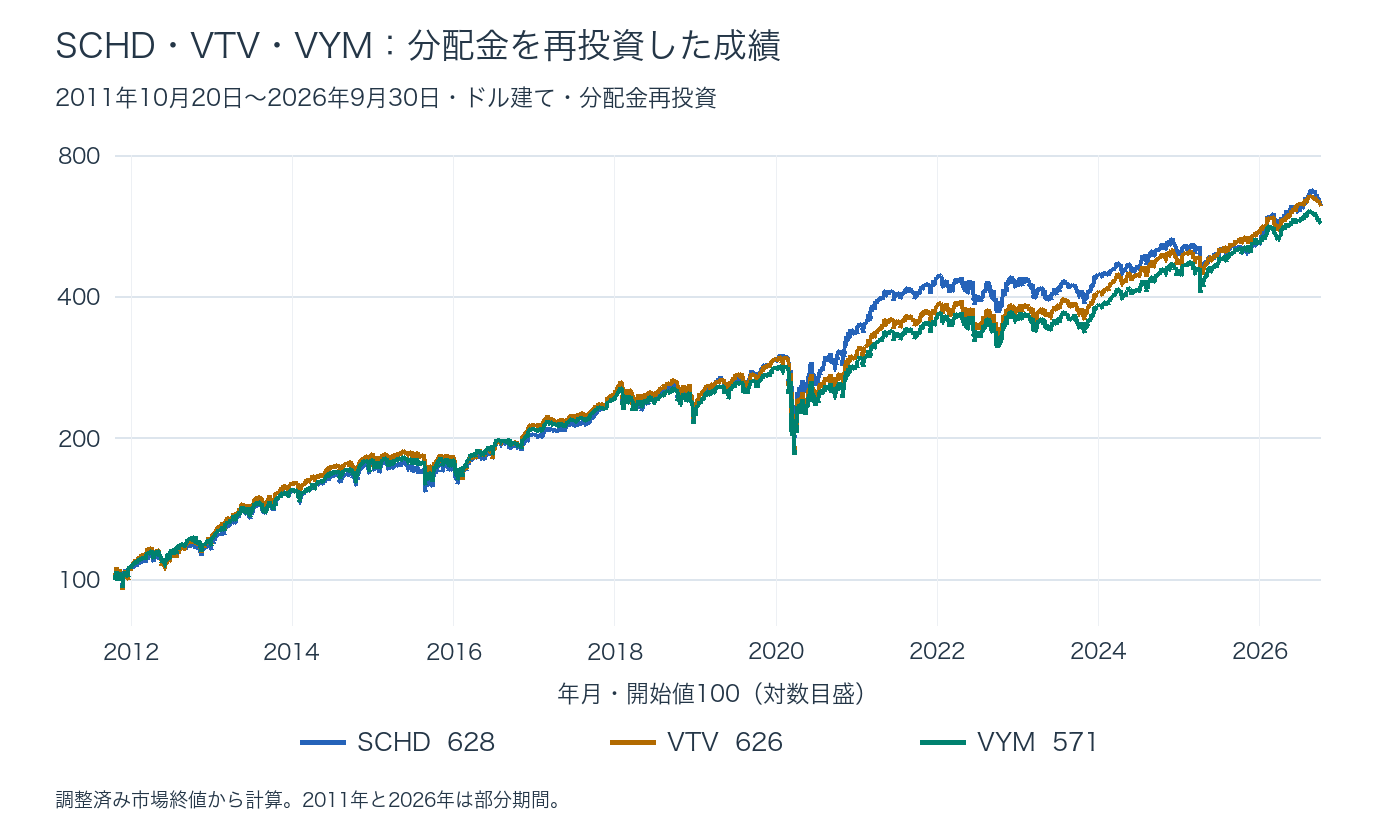
開始時点の100は、2026年9月末にSCHDが628、VTVが626、VYMが571となりました。縦軸は対数目盛なので、同じ傾きが同程度の成長率を意味します。全期間の年率リスクはSCHDが15.35%、VTVが15.69%、VYMが15.12%。シャープレシオは0.773、0.758、0.740で、全期間ではSCHDが僅かに上でした。
ただしSCHDとVTVの年率リターン差は約0.03ポイント。私はこれを「SCHDの圧勝」ではなく、違う設計がこの区間では近い到達点になった結果と読みます。実際に保有を続ける難しさは、終点より途中の差に表れます。
期間別に比較:表は年代ごとに分けて読む
全期間:2011年10月〜2026年9月
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | 528.09% | 13.08% | 15.35% | 0.773 | -33.37% |
| VTV | 525.51% | 13.05% | 15.69% | 0.758 | -36.78% |
| VYM | 470.83% | 12.36% | 15.12% | 0.740 | -35.21% |
2011年10月〜2019年末
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | 193.63% | 14.04% | 11.97% | 1.105 | -17.08% |
| VTV | 194.01% | 14.06% | 12.93% | 1.034 | -17.36% |
| VYM | 182.13% | 13.49% | 11.95% | 1.066 | -16.25% |
2020〜2025年
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | 76.04% | 9.88% | 19.37% | 0.443 | -33.37% |
| VTV | 85.24% | 10.82% | 19.27% | 0.489 | -36.78% |
| VYM | 83.84% | 10.68% | 19.01% | 0.487 | -35.21% |
2022年:下落した年
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | -3.26% | -3.27% | 18.84% | -0.172 | -16.84% |
| VTV | -2.09% | -2.09% | 18.70% | -0.110 | -17.04% |
| VYM | -0.43% | -0.44% | 18.37% | -0.024 | -15.84% |
2023〜2025年:SCHDが劣後した3年間
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | 21.80% | 6.79% | 13.49% | 0.205 | -16.12% |
| VTV | 46.11% | 13.46% | 12.58% | 0.695 | -14.52% |
| VYM | 44.66% | 13.08% | 12.93% | 0.654 | -14.46% |
2026年1〜9月:反転した順位
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープ | 最大下落 |
|---|---|---|---|---|---|
| SCHD | 21.51% | — | 11.30% | 2.053 | -6.87% |
| VTV | 14.85% | — | 10.37% | 1.498 | -6.35% |
| VYM | 10.06% | — | 10.08% | 0.968 | -6.69% |
年率リターンは幾何平均、リスクは日次変化率の標準偏差を年率化した値です。2026年は9月末までの累積リターンを示し、年率リターンへの外挿はしていません。最大下落は各期間の開始値と、その後の高値から測っています。
2020年の強さと、2023〜2025年の停滞
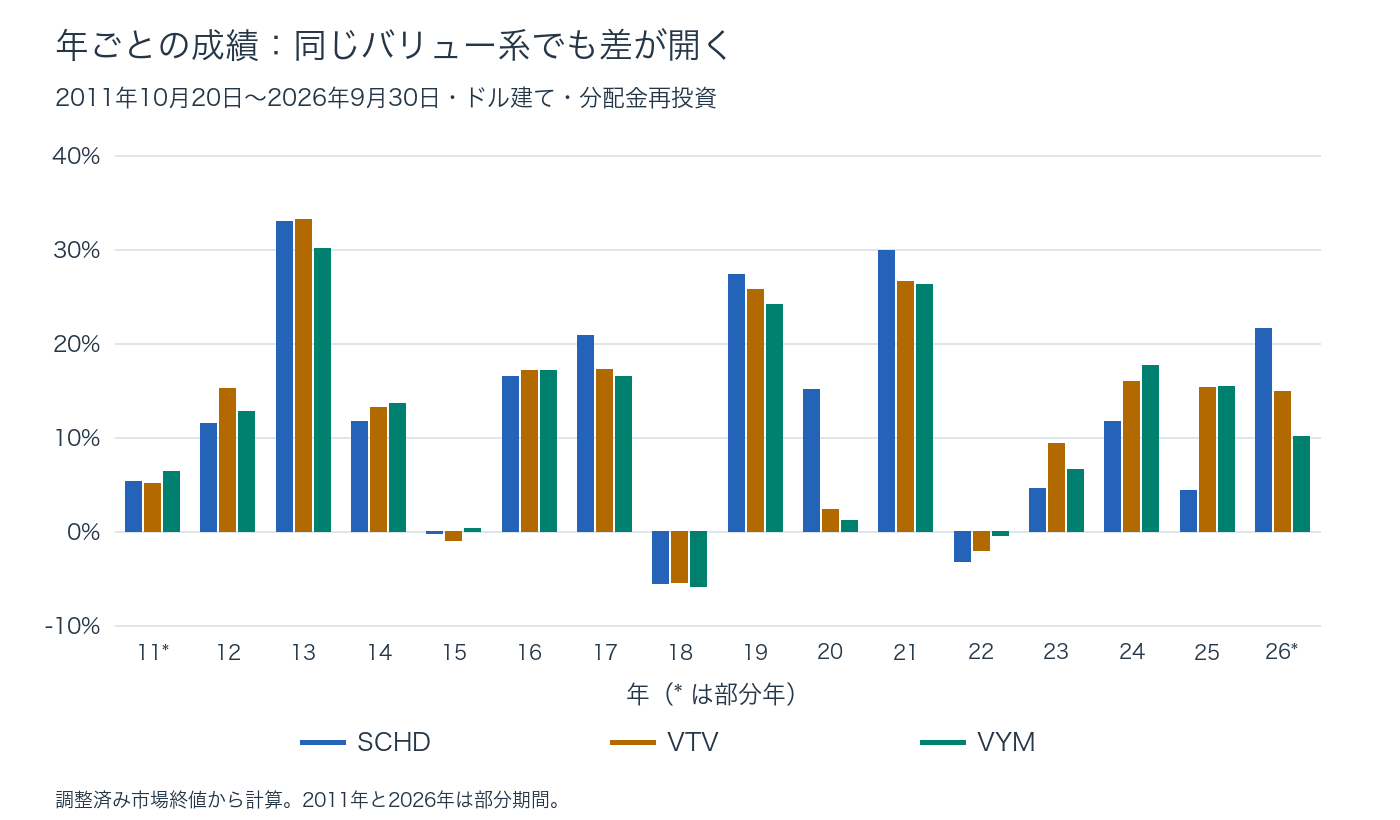
2020年の累積リターンはSCHDが15.03%、VTVが2.33%、VYMが1.14%。配当と財務の質で選ぶ戦略が大きく先行しました。しかし2023〜2025年では、SCHDの年率6.79%に対してVTVは13.46%、VYMは13.08%。SCHDはこの3年間、リスクも13.49%と他の2本より高く、シャープは0.205にとどまりました。「配当の質で選べば、常に値動きが穏やかで効率も良い」とはなっていません。
なぜ差がつくのか。利回りで選ぶと、株価が大きく上がって利回りが低くなった企業を保ち続けにくくなります。さらにSCHDは財務と配当履歴で絞るため、幅広いバリュー株が上がる局面の全体を、そのまま取り込む設計ではありません。こうした選別と配分の違いが、相場の主役が変わると追い風にも向かい風にもなります。これはルールから読める構造で、個別企業が過去の差に何ポイント寄与したかという寄与度分解とは分けて考えます。
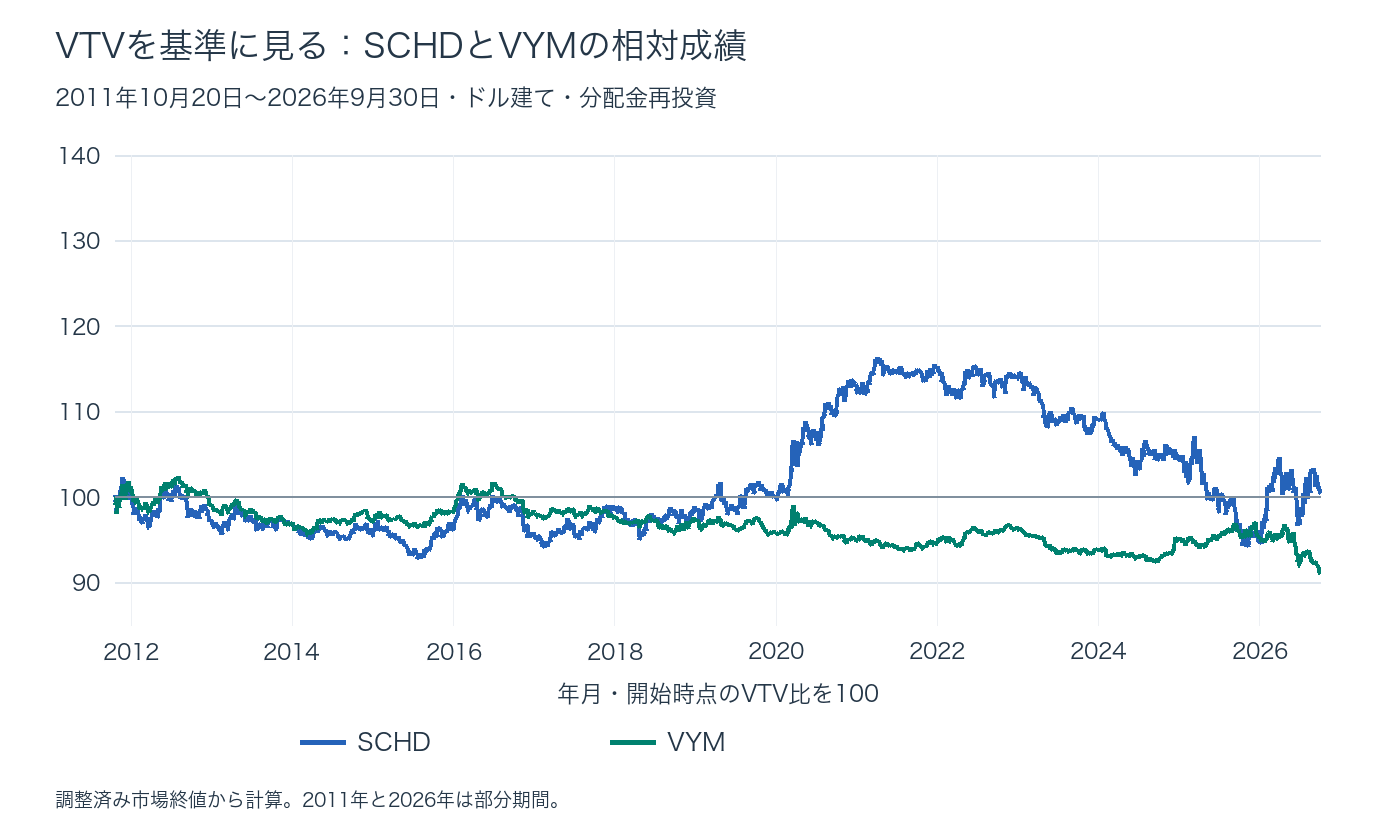
相対成績は、SCHDまたはVYMの累積資産をVTVで割り、開始時点を100にそろえたものです。上向きならVTVに対して優位、下向きなら劣後。2020〜2021年に開いたSCHDの優位が、その後縮まる様子が見えます。2026年1〜9月はSCHDが21.51%、VTVが14.85%、VYMが10.06%と再び反転しました。数年の不振だけで戦略を乗り換えると、反転する前に手放すことにもつながります。
配当があるから、下落に強いとは限らない
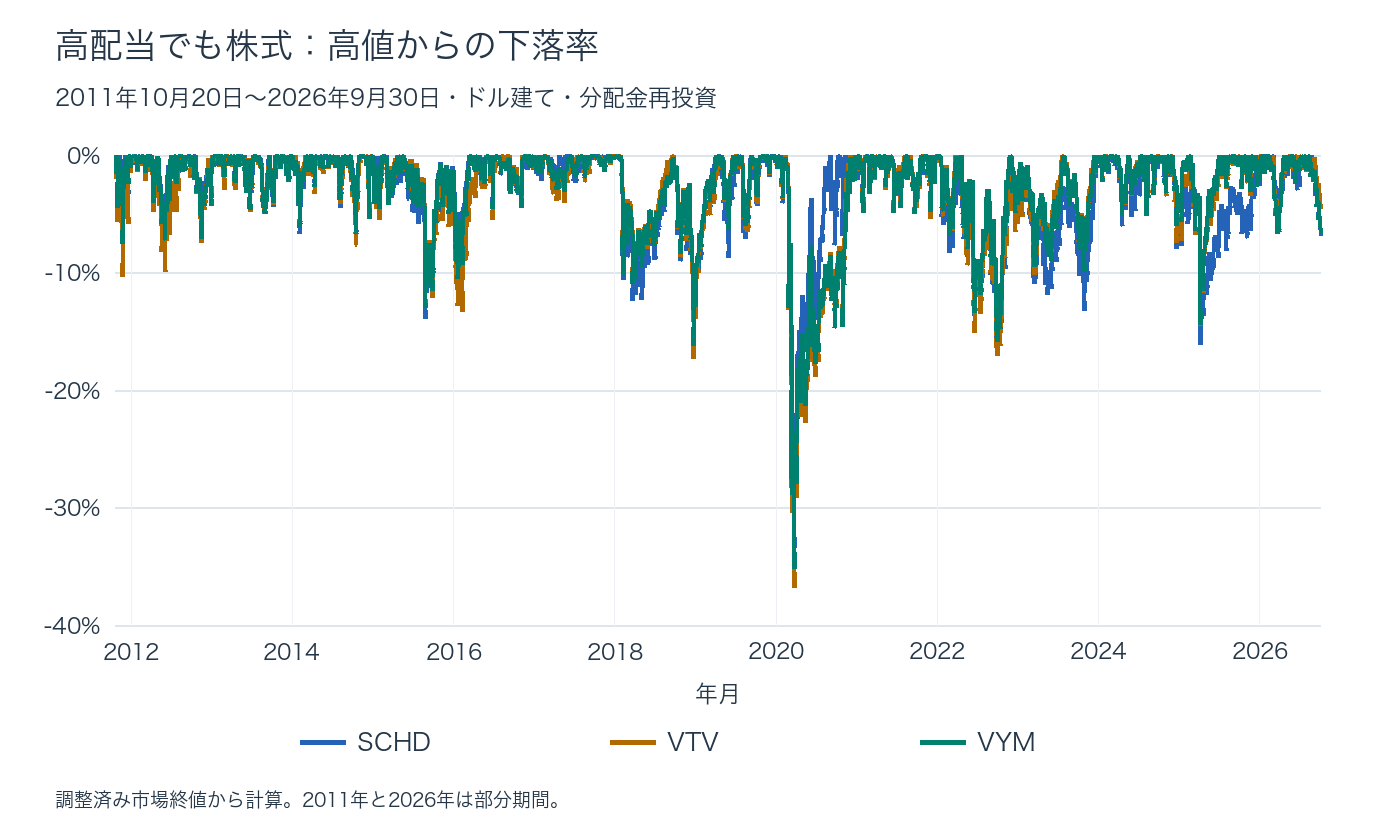
全期間の最大下落はSCHDが−33.37%、VTVが−36.78%、VYMが−35.21%。配当株も、株式市場の危機では3割以上下落しました。2022年にはVYMの年間リターンが−0.43%と、SCHDの−3.26%、VTVの−2.09%より良好でしたが、これも債券や現金と同じ安全性を意味しません。
3本を同じ金額で買えば、別々の資産へ分散したことになるでしょうか。今回の日次相関はSCHD・VTVが0.957、SCHD・VYMが0.967、VTV・VYMが0.988でした。企業や比率の違いはあっても、米国株という共通リスクは大きい。分配金の入り方を変えることと、資産全体の下落を抑えることは別の課題です。
このサイトでは、3本の「差が開く日」を見る
ETFタブにSCHD、VTV、VYMを横並びに置き、まず当日の変化率を比較します。VTVとVYMが近く、SCHDだけ違うなら、配当と財務で絞った側に固有の材料がないかを調べる入口になります。VYMが強い日には、その時点の上位構成銘柄や業種と照らし合わせます。価格差だけから理由を決めず、決算やニュースを確認します。
VTIも並べると、米国株全体に対してバリュー・配当系が強いのか弱いのかが見やすくなります。線の角度や1口の価格ではなく、同じ時間帯の%で比較してください。日中のボードは分配金再投資の長期成績ではありません。分配落ち日の下落をそのまま運用失敗と読まないこともポイントです。
結論:買うのは人気ではなく、持ちたい選別ルール
米国大型バリュー株を低コストで広く持つならVTV。配当利回りを軸に広く持ちたいならVYM。配当の持続性と財務を重視し、100銘柄程度への選抜を受け入れるならSCHDです。私は、バリュー枠の土台と分配金を得る目的を分けて選びます。配当を主目的にしていない資金まで、SCHDの人気だけを理由に入れ替える必要はありません。
SCHDは今回の全期間でシャープが最も高い一方、2023〜2025年は最下位でした。VYMは全期間のリスクが最も小さく、VTVはSCHDとほぼ同じ資産成長を実現しました。どれか1本を万能とするより、自分が何を優先し、どの違いを引き受けるのかを決める。この比較で役立つのは、その判断材料です。
データと計算条件
共通期間は2011年10月20日の終値を起点に、2026年9月30日まで。3,756本の日次リターンを使用しました。Yahoo Financeの分配金・株式分割調整済み市場終値を使い、分配金を再投資した米ドル建ての保有成績を比較しています。追加積立・3本の間のリバランスは行いません。SCHDの2024年の1対3の株式分割も調整済みです。
年率リターンは累積資産の倍率を実際の暦日数÷365.25で年率化。リスクは日次リターンの標本標準偏差×√252。シャープは日次超過リターンの平均÷その標本標準偏差×√252です。無リスク金利の代理にはFREDの米3か月国債金利TB3MSの前月値を使い、営業日間の暦日数÷365で換算しました。TB3MSは割引利回りであり、ここでは共通比較用の短期金利代理です。期間別の最初のリターンは直前営業日の終値から計算し、欠損を補間していません。
ETF内部の費用は価格に反映済み。個人の税金、売買手数料、円ドルの為替変動は含みません。日本のSCHD投信にはその商品の費用や税・分配方針があり、この記事の米国ETFの成績と円建て基準価額は別です。VTVは2013年4月までMSCI系、その後CRSP系の指数へ連動してきた実在ETFの履歴であり、現在のルールを全期間に遡って当てたシミュレーションではありません。計算・資料確認:2026年10月16日。
データと参考資料
- Berkshire Hathaway — 1989 shareholder letter
- Rakuten — SCHD fund launch, September 2024
- Rakuten — ¥30 billion in assets after 26 days
- SBI — SCHD fund initial subscriptions, December 2024
- Rakuten — Current SCHD mutual-fund range
- Schwab Asset Management — SCHD fund, holdings and performance
- S&P Dow Jones Indices — Dividend index methodology
- Vanguard — VTV factsheet, June 2026
- Vanguard — VYM factsheet, June 2026
- CRSP — Market index methodology and value factors
- Vanguard — July 2026 fund and index name changes
- Yahoo Finance — SCHD adjusted-price history
- Yahoo Finance — VTV adjusted-price history
- Yahoo Finance — VYM adjusted-price history
- FRED — TB3MS short-rate proxy