インデックスファンドで市場全体を持つ方法が広まっても、「自分で選んだ会社の株を持ちたい」という需要は根強く残っています。配当を受け取りたい、事業の成長を追いかけたい、よく知る企業を応援したい。個別株を選ぶ理由は、指数との勝ち負けだけではありません。
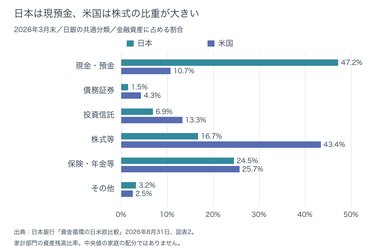
日本証券業協会の2025年の新NISA利用者調査では、成長投資枠で集計された延べ11,143銘柄のうち48.2%が日本国内株式でした。購入金額上位5銘柄について尋ねた延べ銘柄数の構成比であり、購入金額の48.2%という意味ではありません。SBI証券の2026年3月末の資料でも、成長投資枠のみの利用が35.0%、両枠併用が24.3%。これは株式の購入比率ではありませんが、個別株を買える枠が広く使われていることと、国内株式の買付上位に任天堂や三菱UFJ FGが並ぶことを確認できます。
では、このサイトに掲載している日本株10社で、投資効率のよい組合せを作れるでしょうか。銘柄間の値動きの重なりを計算し、10社の比率を決めたうえで、現金比率を変えた3案を比較しました。ポイントは、シャープレシオが近くても、耐えなければならない値動きと増える金額は同じではないことです。
先に結果:中リスク案はTOPIXに近いリスクで、収益効率が上回った
比率の設計には2010〜2019年のデータだけを使い、2020〜2025年には同じ目標比率を維持しました。低リスク案は株式60%・現金40%、中リスク案は株式80%・現金20%、高リスク案は株式100%です。低・中・高という呼び方は、この3案の間での比較です。
| ポートフォリオ | 年率リターン | 年率リスク | シャープ | 月末最大下落 |
|---|---|---|---|---|
| 低リスク案 | 14.38% | 9.57% | 1.459 | -10.96% |
| 中リスク案 | 19.21% | 12.72% | 1.453 | -14.61% |
| 高リスク案 | 24.05% | 15.88% | 1.447 | -18.27% |
| 10銘柄均等・株式100% | 28.11% | 17.34% | 1.528 | -21.49% |
| TOPIX ETF(1306) | 14.70% | 13.02% | 1.123 | -17.46% |
| 日経平均ETF(1321) | 15.40% | 17.32% | 0.916 | -19.26% |
中リスク案は、年率リターン19.21%、年率リスク12.72%、シャープ1.453でした。TOPIX ETFのリスク13.02%と近い揺れ幅で、リターン14.70%、シャープ1.123を上回っています。一方、高リスク案のリスク15.88%はTOPIX ETFより大きい。10銘柄へ絞るだけで市場全体より安全になるわけではなく、現金を組み合わせた中リスク案が今回の比較ではバランスよく働きました。
低リスク案のリターンは14.38%で、TOPIX ETFよりわずかに低い一方、リスクは9.57%まで下がりました。「低リスクハイリターン」は、あらゆる案に対してリターンが最大という意味ではありません。低リスク案では値動きを抑え、中リスク案では収益と値動きの釣り合いを取り、高リスク案では株式の収益を多く受け取る、という使い分けです。
選んだ10社:銘柄数より、利益の出どころを分ける
| 銘柄 | 組み入れる事業分野 |
|---|---|
| トヨタ自動車(7203) | 自動車・モビリティ |
| 三菱重工業(7011) | 航空・防衛・エネルギー設備 |
| 任天堂(7974) | ゲーム・娯楽 |
| キーエンス(6861) | 工場自動化・センサー |
| 信越化学工業(4063) | 半導体材料・塩ビ |
| 日立製作所(6501) | デジタル・電力・鉄道 |
| 三菱UFJ FG(8306) | 銀行 |
| 東京海上HD(8766) | 損害保険 |
| 三菱商事(8058) | 総合商社 |
| INPEX(1605) | 石油・天然ガス開発 |
自動車、設備投資、ゲーム、金融、資源など、異なる事業を並べました。ただし、全部が日本株であり、海外景気や円相場にも共通して反応します。輸出関連企業を増やせば、会社名が違っても海外需要や為替への依存が重なる。事業分野を分けることと、値動きが独立することは別です。
また、10社には医薬品、通信、電力などを広く含めているわけではありません。TOPIXの小型版ではなく、現在このサイトに掲載している銘柄から選んだ、日本の大型株に偏る組合せです。その範囲で、過去の収益と相関を使って比率を調整します。
比率の決め方:株式の効率と、家計が取れるリスクを分ける
最初に、10銘柄の株式部分でシャープレシオが高くなる比率を探しました。用いた手法は制約付き平均・分散最適化、共分散行列の固定20%縮小推定、逐次二次計画法(SLSQP)です。株式部分では1社3〜25%、銀行と損害保険の合計35%以下、三菱重工と日立の合計35%以下という制約を置き、空売りや借入は使いません。期待収益を121段階に変えて効率的な配分を求め、その中のシャープ最大付近を選びました。
株式部分の比率を1%刻みに丸めると、キーエンス25%、東京海上25%、日立20%が中心になりました。残りは任天堂7%、信越化学8%、トヨタ・三菱重工・三菱UFJ・三菱商事・INPEXが各3%です。大きな比率が付いたのは、前半10年の収益と他銘柄との組合せが評価された結果であり、配当利回りの順位ではありません。
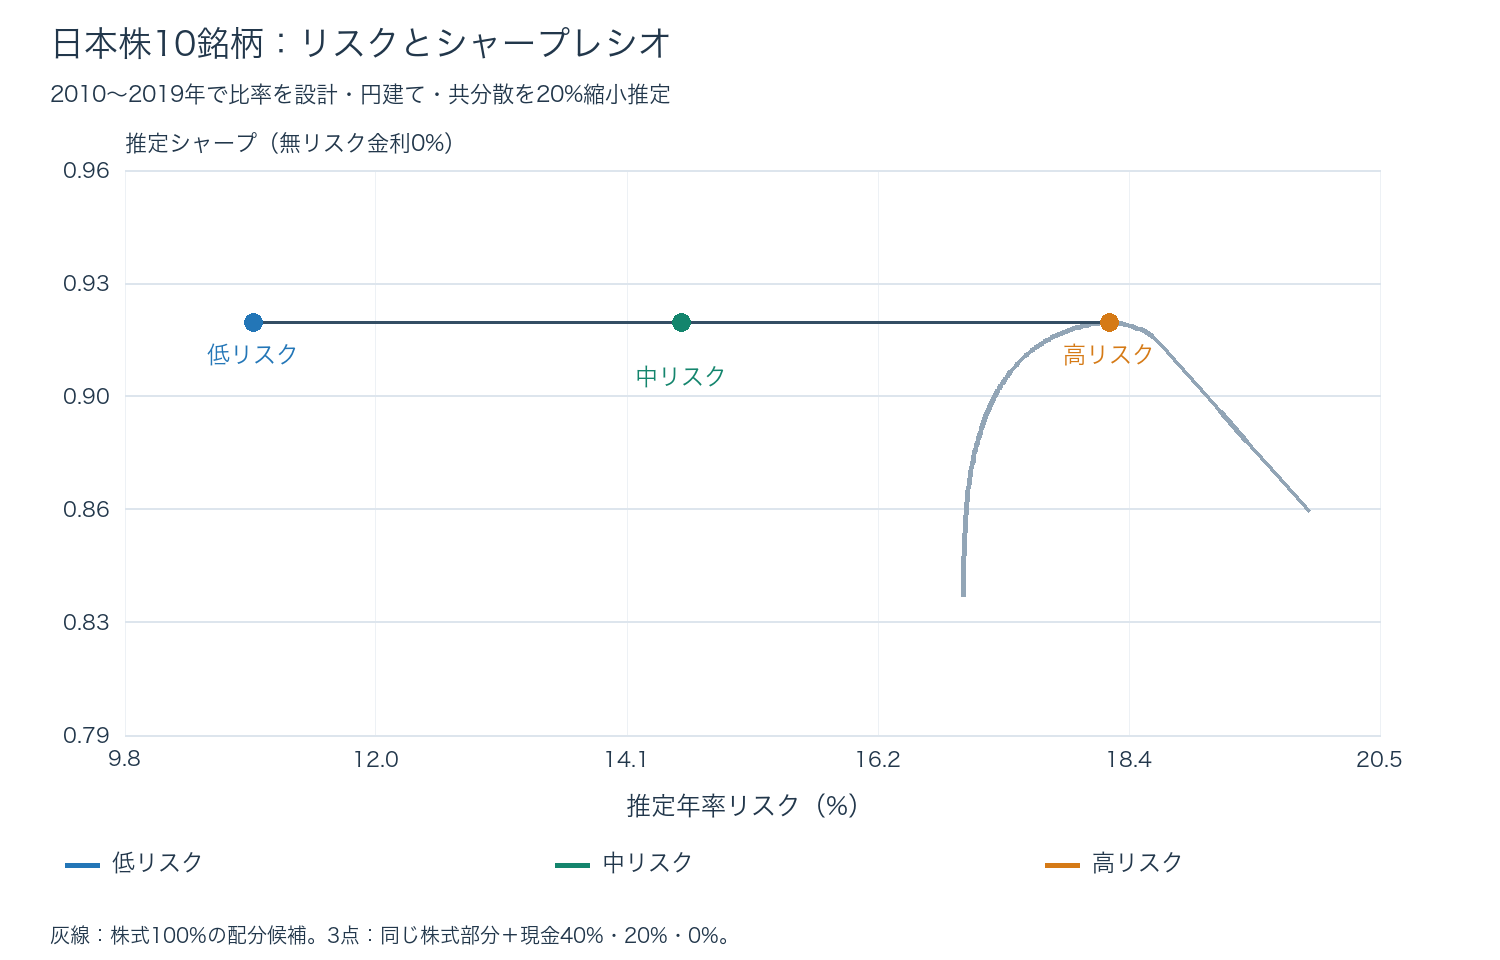
図の灰色の線は、株式100%のまま銘柄間比率を変えた候補です。シャープが高い領域はあっても、リスクを際限なく小さくすることはできません。そこで、同じ株式部分を現金で薄めます。現金の利息を0%と置き、株式比率を60%にすれば、一定比率を保つ理論上はリスクも平均収益も60%になり、両者の比であるシャープは変わりません。3案は銘柄の当て合いではなく、よい株式部分を、どれだけ持つかの違いです。
実測では四半期の間に株価と現金比率が変動するため、シャープは完全には一致しません。それでも2020〜2025年は1.459・1.453・1.447と近い値です。シャープだけを見て3案を同じものと考えず、リスクと下落額を合わせて選びます。
3案の具体的な保有比率
| 保有対象 | 低リスク案 | 中リスク案 | 高リスク案 |
|---|---|---|---|
| トヨタ自動車(7203) | 1.8% | 2.4% | 3% |
| 三菱重工業(7011) | 1.8% | 2.4% | 3% |
| 任天堂(7974) | 4.2% | 5.6% | 7% |
| キーエンス(6861) | 15% | 20% | 25% |
| 信越化学工業(4063) | 4.8% | 6.4% | 8% |
| 日立製作所(6501) | 12% | 16% | 20% |
| 三菱UFJ FG(8306) | 1.8% | 2.4% | 3% |
| 東京海上HD(8766) | 15% | 20% | 25% |
| 三菱商事(8058) | 1.8% | 2.4% | 3% |
| INPEX(1605) | 1.8% | 2.4% | 3% |
| 現金 | 40% | 20% | 0% |
| 合計 | 100% | 100% | 100% |
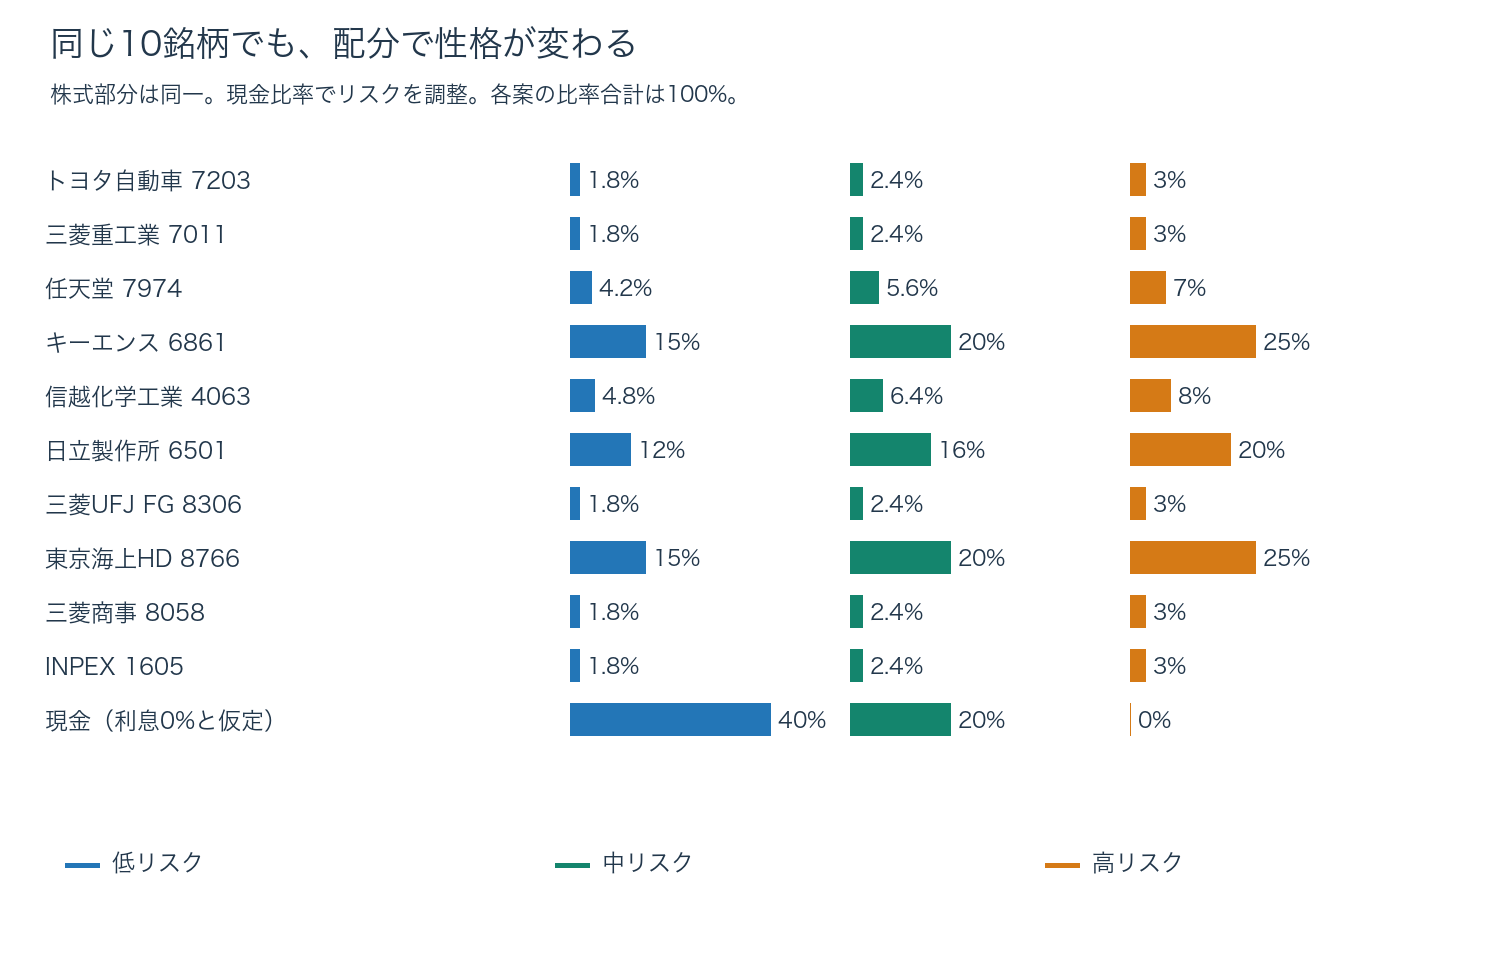
たとえば運用資産100万円の中リスク案なら、現金20万円、キーエンス20万円、東京海上20万円、日立16万円が中心です。低リスク案は、同じ株式部分を60万円だけ持ち、40万円を現金に残します。現金は下落時に投入するための待機資金ではなく、普段から維持する資産配分の一部です。株が下がったからという理由だけで現金を使い切ると、低リスク案から別の運用へ変わってしまいます。
比率を決めた時期と、その後を分けて見る
| ポートフォリオ | 年率リターン | 年率リスク | シャープ | 月末最大下落 |
|---|---|---|---|---|
| 低リスク案 | 9.82% | 11.77% | 0.857 | -17.46% |
| 中リスク案 | 12.85% | 15.70% | 0.852 | -23.04% |
| 高リスク案 | 15.73% | 19.62% | 0.846 | -28.49% |
| 10銘柄均等・株式100% | 11.07% | 19.75% | 0.632 | -35.02% |
| TOPIX ETF(1306) | 8.80% | 16.57% | 0.593 | -24.01% |
| 日経平均ETF(1321) | 10.26% | 17.28% | 0.654 | -23.06% |
設計に使った2010〜2019年の高リスク案は、年率リターン15.73%、シャープ0.846でした。ここで良い値が出るのは、同じ期間のデータで比率を選んでいるからでもあります。重要なのは、前半の表だけで評価を終えず、先ほどの2020〜2025年へ進めた結果と見比べることです。
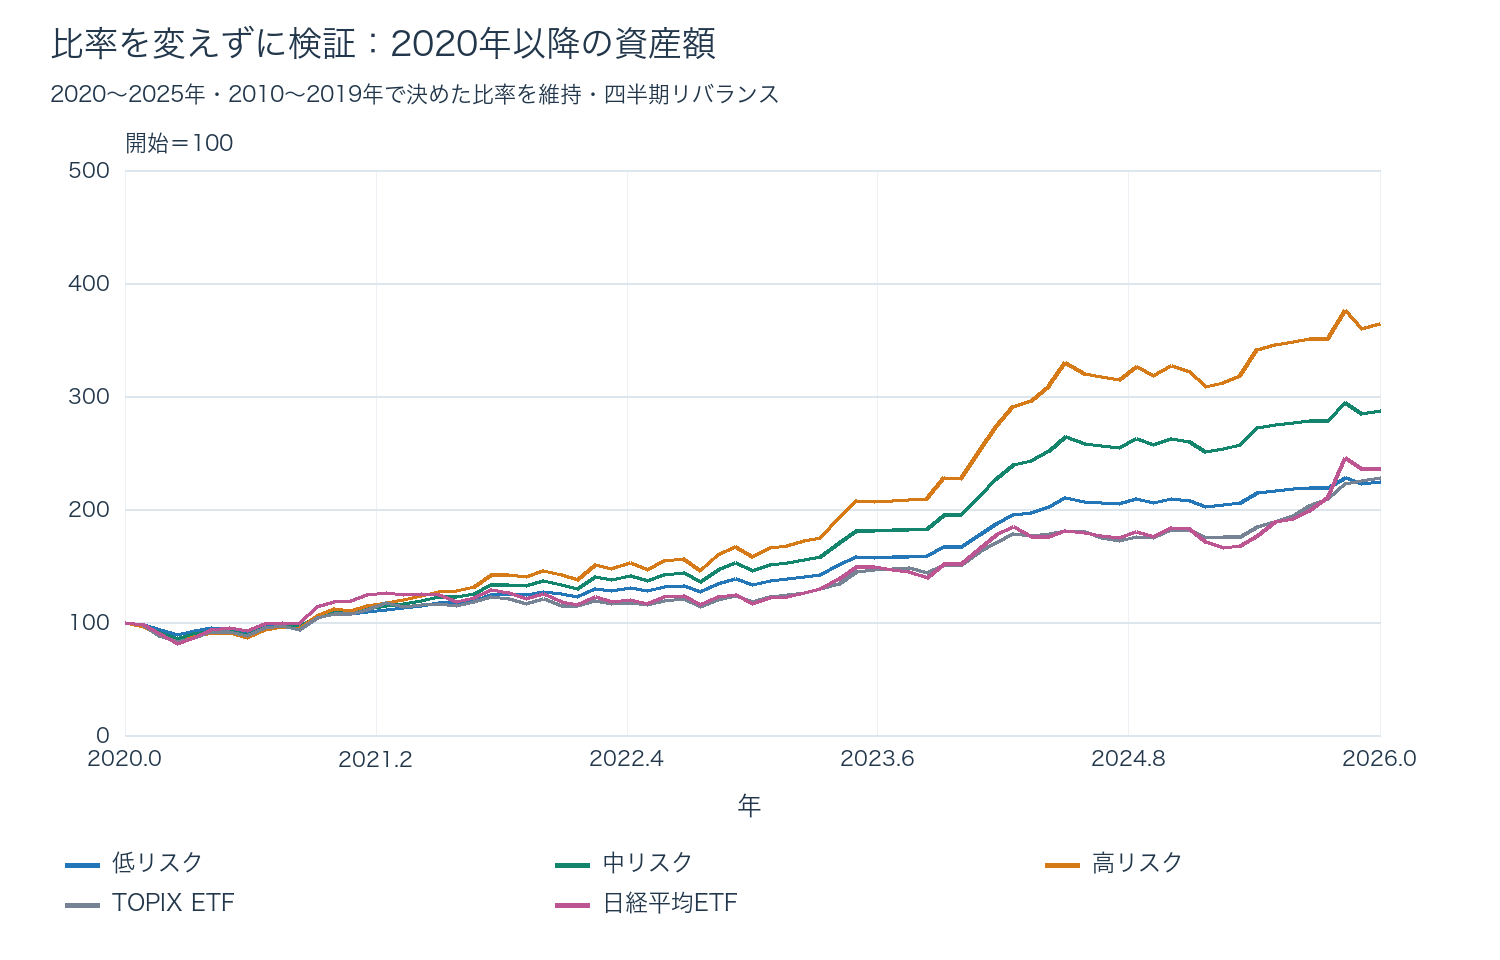
2020〜2025年の資産額は、開始を100とすると低リスク案223.9、中リスク案287.1、高リスク案364.5です。現金を多く持つほど上昇相場の利益は小さくなりますが、次の下落グラフでは、その対価として資産の揺れが抑えられていることが分かります。
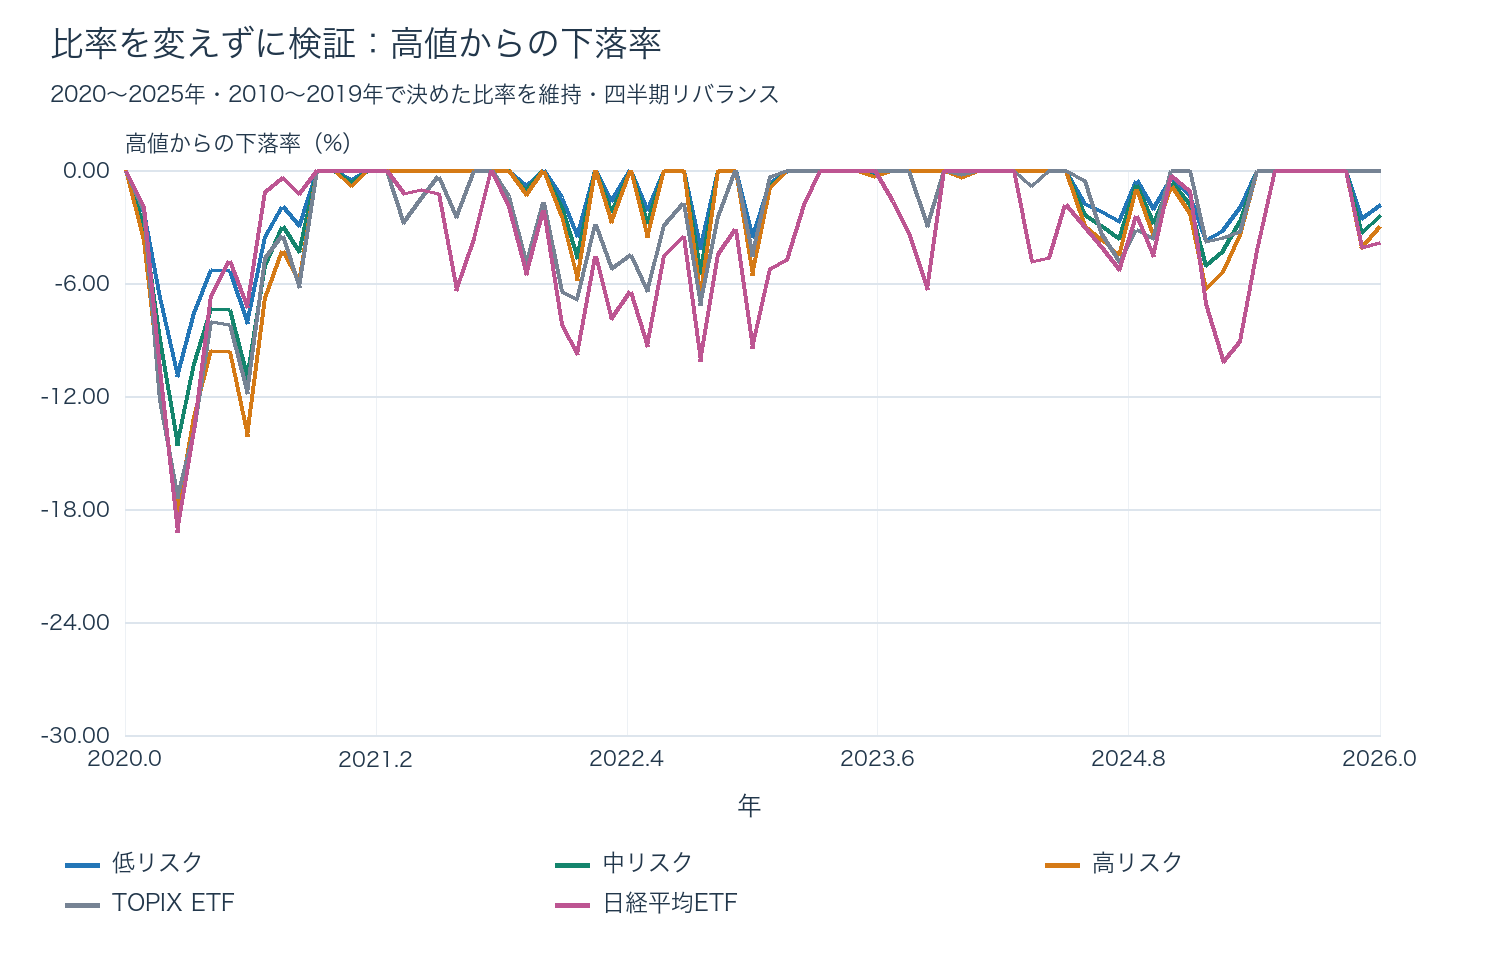
月末資産額で測った最大下落は、低リスク案-10.96%、中リスク案-14.61%、高リスク案-18.27%でした。100万円を運用するなら、年率リスク12.72%は「年間損失がこの額で止まる」という上限ではありません。ここで示す最大下落も月末同士の測定で、月中の急落までは表しません。収益効率と、資産額が減る場面での負担は、分けて読む数字です。
最適化は、均等加重に毎回勝つ道具ではない
2020〜2025年には、10社を各10%持つ株式100%の均等加重が、年率リターン28.11%、シャープ1.528で、最適化した株式部分を上回りました。前半のデータで比率を詰めても、後半の最高成績を取れるわけではありません。
たとえば三菱重工は、前半の評価で株式部分の3%にとどまりましたが、後半に強く伸びました。均等加重は10%を持ち続けます。逆に、前半で高く評価されたキーエンスは最適化案で25%、均等加重で10%です。相場の主役が変われば、過去の平均収益に基づく配分と均等加重の優劣も変わります。今回の最適化の役割は、将来の勝ち銘柄を言い当てることではなく、制約を付けた比較可能な株式部分と、管理する比率を作ることです。
リバランスは年4回。難しければ、年1回でも比較する
基本案では、3・6・9・12月末に現金を含む目標比率へ戻しました。月末に「各保有資産の評価額÷運用資産の合計」を計算し、目標との差を金額で出します。入金や配当があるなら、まず不足している銘柄へ回し、それでも大きく上回る部分を売る順にすれば、売買の量を抑えられます。
| 中リスク案の管理方法 | 年率リターン | 年率リスク | シャープ |
|---|---|---|---|
| 四半期ごと | 19.21% | 12.72% | 1.453 |
| 年1回 | 19.72% | 12.53% | 1.508 |
| リバランスなし | 20.77% | 14.02% | 1.425 |
| 四半期+売買額の0.1%費用 | 19.18% | 12.72% | 1.451 |
中リスク案の2020〜2025年では、年1回でもシャープは1.508となり、四半期ごとの1.453を下回りませんでした。リバランスなしはリターンが増えた一方、リスクは14.02%へ上がります。リバランスの目的は必ず収益を増やすことではなく、選んだリスク量へ戻すことです。年4回の管理が難しければ、年1回へ減らす方が、比率を確認しなくなるより運用方針を保てます。
実際には1株単位でも希望額ぴったりには買えず、100株単位では配分の再現に大きな資金が必要になります。少額なら単元未満株の約定時間・価格・手数料を確認し、1%未満のずれまで無理に合わせないこと。表は小数株を持てる計算です。課税口座での売却益への税金は別に考え、NISAでは売却した簿価分の非課税保有限度額が戻るのは翌年以降で、年間投資枠もあるため、売ってすぐ同額を買い戻せるとは限りません。現金部分はNISAの商品として保有する必要はありません。
年1回の点検では、比率だけでなく、決算・事業の大幅な変更・合併や上場廃止の予定も確認します。そうした変更で10社の構成を変えるなら、その時点までのデータで設計をやり直し、変更日と比率を記録します。毎月の上昇率を見て過去データの最適化をやり直す運用にはしません。
このサイトでは、指数と中心の3社を並べる
まずTOPIXと日経平均に、キーエンス・東京海上・日立を加えて見比べます。指数が下がる日に3社が同じ方向へ大きく下がるのか、それとも銀行・保険や設備投資関連で強弱が分かれるのか。日々の比較は、組合せが何に反応しているかを理解するために使います。
比較は線の傾きではなく、表示された騰落率と%の基準線で行います。一日の逆行だけで分散効果を判断したり、目標比率を変更したりはしません。株式を選ぶ作業と、決めた配分を続ける作業を分けるためのボードです。
私なら中リスク案を出発点にする
今回の10銘柄で個別株運用を続けるなら、私なら株式80%・現金20%の中リスク案を出発点にします。2020〜2025年にはTOPIX ETFと近いリスクで収益効率が高く、株式100%よりも値動きが抑えられました。値下がりへの負担をさらに減らしたいなら60%・40%へ、株式の変動をそのまま受け入れるなら100%・0%へ。シャープの小数点以下を追うより、保有額が減る場面でも維持できる比率を決めることが、この3案の使い方です。
計算条件
期間は2009年12月30日を基準とする2010年1月〜2025年12月の192か月。個別株は分割・配当調整済み価格を使い、月末の実際の売買がある観測だけを採用し、欠損や出来高0の仮置き価格を補間しません。TOPIX・日経平均の比較は、対応するNEXT FUNDSの1306・1321の公式「分配金再投資基準価額」を用います。価格指数そのものではなく、運用費用を反映したETF基準価額の比較です。
2010〜2019年の120か月で比率を設計し、2020〜2025年の72か月には目標比率を変更しません。銘柄群は2026年現在の掲載銘柄から選択した固定集合で、過去時点の全上場企業を再現した検証ではありません。配分選択と後続期間は分けていますが、銘柄選択までを過去時点で実施した実運用成績とは区別します。
年率リターンは幾何平均(CAGR)、リスクは月次収益率の標本標準偏差×√12、シャープは月次超過収益率の平均÷標本標準偏差×√12。現金収益と無リスク金利はともに年0%と置きました。年1%の基準を引く感応度確認でも、2020〜2025年のシャープは低・中・高の順に1.355・1.375・1.384です。推定グラフは縮小共分散と一定比率の理論値、表は比率の変動を含む四半期運用の実測値なので一致する必要はありません。
配当は再投資し、通常の表は個人の税金・売買手数料・スプレッドを控除していません。費用感応度では、リバランス時の株式の購入額と売却額の合計に0.1%を課しました。現金移動そのものには費用を課していません。リバランス比較は各案を2019年末の目標比率から始め、すべて同じ期間で測っています。計算日:2026年10月15日。
データと参考資料
- JSDA — 2025 NISA user survey (revised September 2026), pp. 6–7
- SBI Securities — FY March 2026 results, p. 14
- NEXT FUNDS — TOPIX ETF (1306)
- Nomura Asset Management — 1306 historical dividend-reinvestment NAV
- NEXT FUNDS — Nikkei 225 ETF (1321)
- Nomura Asset Management — 1321 historical dividend-reinvestment NAV
- Yahoo Finance — historical stock prices; the same adjusted-close field for all ten stocks
- Financial Services Agency — NISA rules