NISAの普及やネット証券の使いやすさを背景に、株式や投資信託は身近になりました。米国でも、株式を持つ成人の割合は2016年の52%から2025年の62%へ回復しています。投資家が増える話はよく聞きます。では、途中でやめた人は、どれくらいいるのでしょうか。Gallupの株式保有調査
日本の最新調査では、株式・投信の保有経験がある4,603人のうち、現在はどちらも持っていない人が559人。経験者の約12.1%、およそ8人に1人です。この記事では株式と投信を合わせて投資参加を捉えます。この数字は「毎年8人に1人が破産する」という意味ではなく、調査時点で市場から離れていた人の割合です。
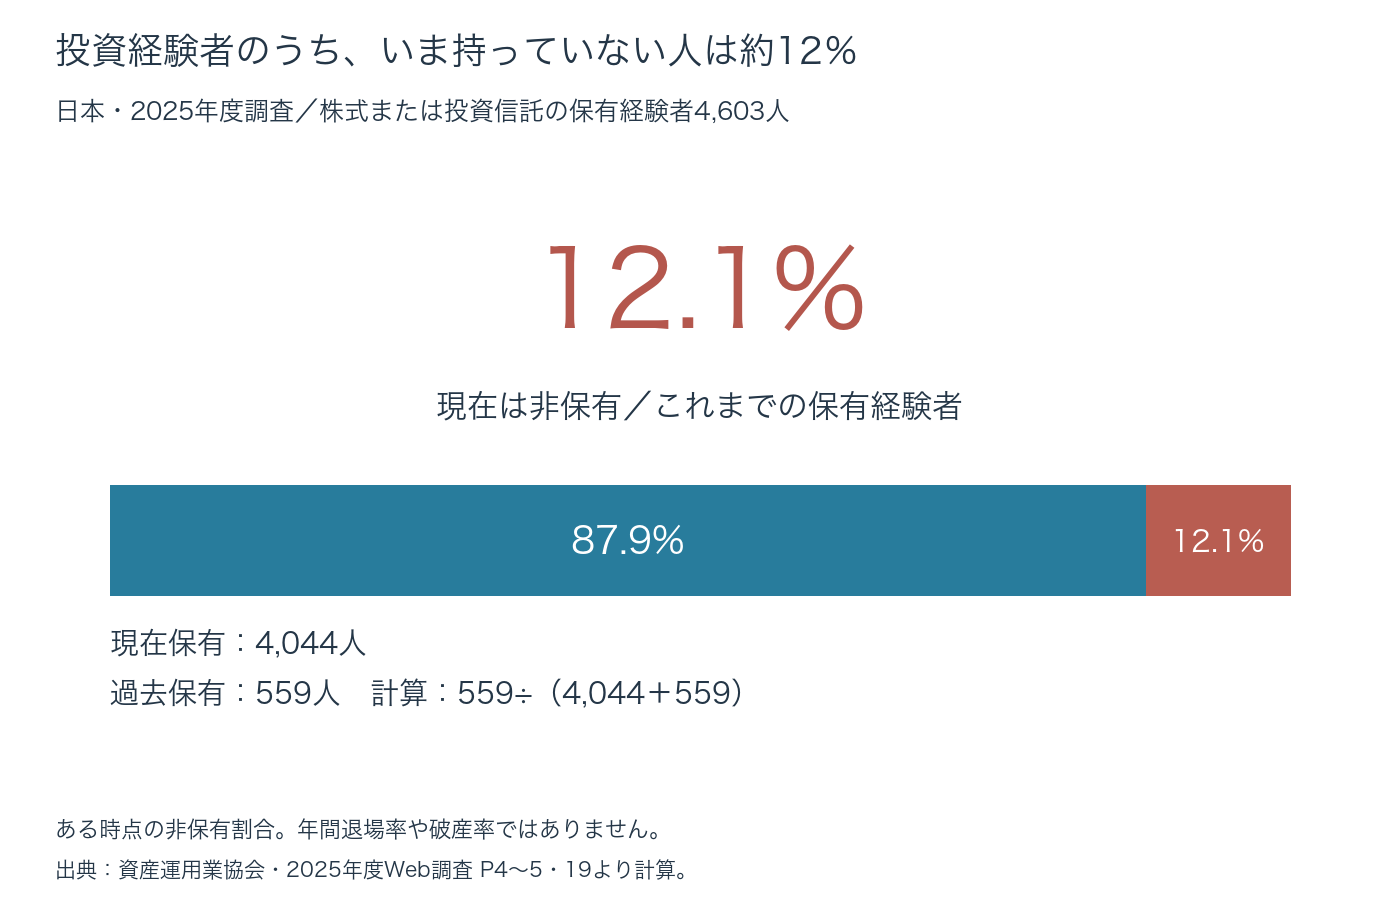
調査は2025年度のもので、実施日は2026年1月21〜26日。全国の20〜69歳1万人へのWeb調査です。分母を全回答者にすれば過去投資実施者は5.59%ですが、知りたいのは「一度でも投資した人のうち何人か」。そのため、現在保有4,044人と過去保有559人の合計を分母にしました。資産運用業協会・2025年度調査、P4〜5・19
日米で投資は広がった。ただし、毎年増えるわけではない
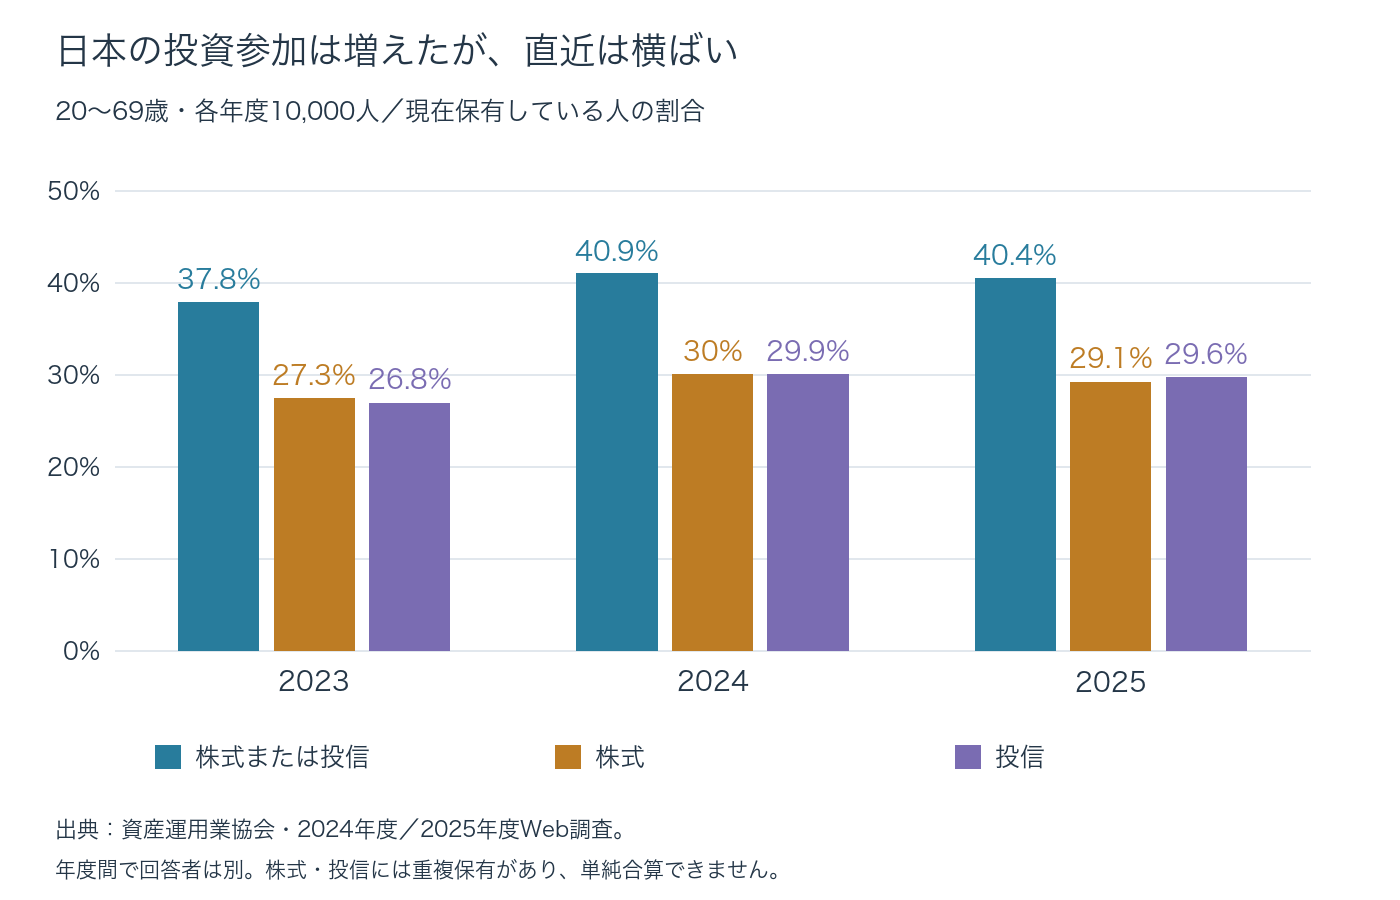
まず、投資参加の推移を見ます。日本の同系列の調査では、株式または投信を現在保有する人は2023年度37.8%、2024年度40.9%、2025年度40.4%。新NISA初年度に広がり、その後はいったん横ばいです。株式と投信には重複保有があるため、二つの保有率を足して投資家数にすることはできません。2024年度報告書/2025年度報告書
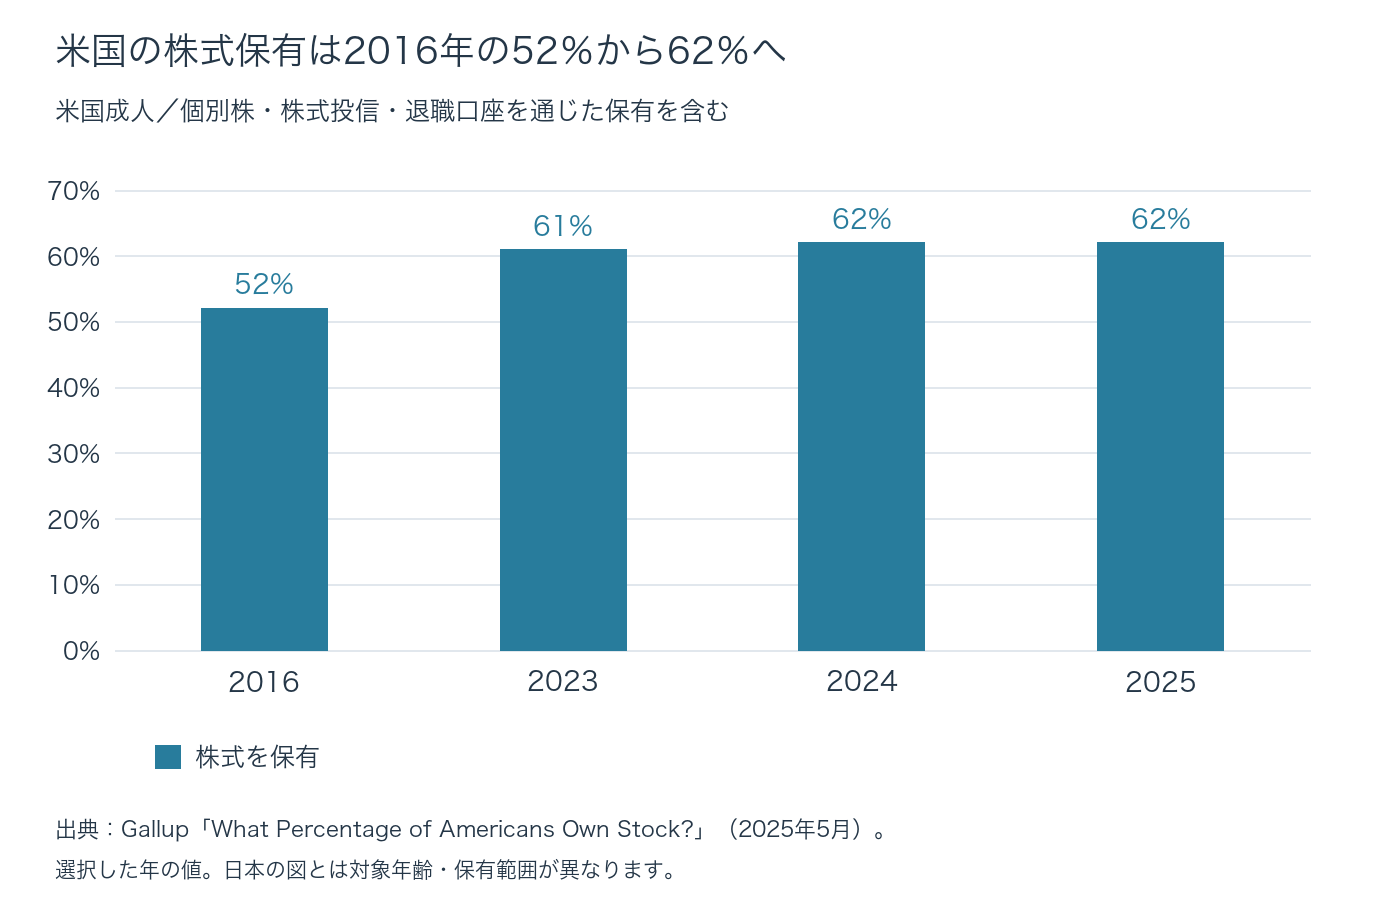
米国のGallup調査は、個別株に加え、株式投信や401(k)・IRAなどの退職口座を通じた株式保有も含みます。2016年52%、2023年61%、2024年と2025年は62%。こちらも長期では参加が広がりましたが、直近は横ばいです。対象年齢や保有範囲が日本と異なるため、日米の棒の高さをそのまま国民の投資意欲の優劣には読み替えません。Gallupの定義と推移
別の米国調査であるFINRA財団のNFCSでは、退職口座以外で株・債券・投信などを持つ成人は2015年30%、2018年32%、2021年35%、2024年34%でした。退職口座を含むGallupより狭い口座範囲ですが、債券なども対象です。異なる統計を無理に一つへつなぐより、長期の普及と、足元の停滞が同時にあると読むのが実態に合います。FINRA財団・2024年調査、P3
「投資家が増えた」だけでは、やめた人は見えない
現在投資している人が増えたとしても、その裏で新しく入った人と、やめた人が入れ替わっているかもしれません。たとえば100人が始め、30人がやめれば、人数は差し引き70人増えます。「70人増えた」という結果だけから、やめた人がゼロだったとは言えません。
投資家の成功談を読む際にも同じ問題があります。現在も発信する人、運用を続けて調査に答える人だけを見れば、途中で離れた人の経験は薄くなります。これが生存バイアスです。そこで今回は、現役投資家だけでなく、過去に持っていた人も尋ねる調査を使いました。
ただし、現在非保有という状態には、損失で撤退した人だけでなく、住宅購入や生活費のために売却した人、一時休止中の人も入ります。利益を確定して離れた人がいても不思議ではありません。約12.1%は破産率でも、投資を一生やめた人の割合でもありません。「いま持っていない」という観測事実を、投資の失敗と同一視しないことが出発点です。
米国の追跡調査では、新規投資家の約4分の3が口座を維持
FINRA財団とNORCなどの研究者は、2020年初期に課税口座を開いた人を2022年に再調査しました。初めて投資した人では75.2%、それ以前から投資していた人では88.6%が当該口座を維持していました。追跡回答者は480人で、元の737人の65.1%です。2020年参入者の追跡調査、P1・9
| 2020年の口座開設者 | 2022年も口座を維持 | 開いているか不明 |
|---|---|---|
| 初めて投資した人 | 75.2% | 15.6% |
| 以前から投資していた人 | 88.6% | 4.7% |
新規投資家の残り24.8%を、そのまま退場者と数えることはできません。15.6%は口座が開いているか不明と答えており、さらに一つの口座を閉じても他社や退職口座で投資を続ける場合があるからです。再調査に答えなかった人の状態も、この表からは分かりません。
日本は「現在の保有状況を一度尋ねた調査」、米国のこちらは「特定の時期に開設した口座の追跡」です。異なるものを同じ退場率として順位付けはしません。むしろ、初心者でも多くが2年後まで残っていたことと、経験者に比べて継続の確認が難しい人が多かったことを、両方見るべきでしょう。
やめる理由:損失だけでなく、資金と疲労が大きい
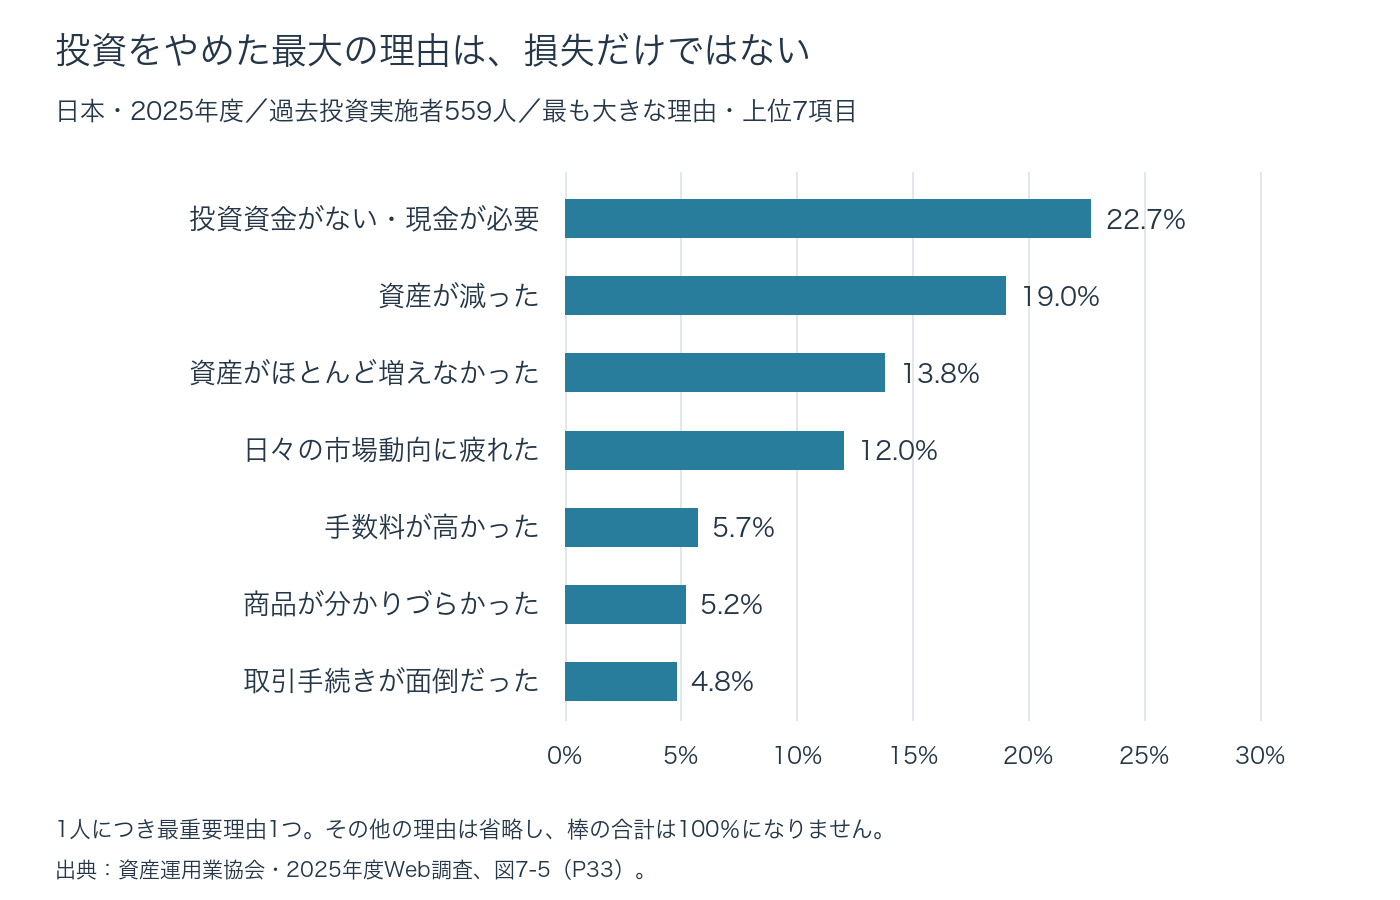
日本の2025年度調査で、過去投資実施者559人が挙げた最も大きな理由の上位は、投資資金がなくなった・現金が必要になった22.7%、資産が減った19.0%、ほとんど増えなかった13.8%、日々の市場動向を気にすることに疲れた12.0%でした。これは複数回答の合計ではなく、各人の最重要理由です。図7-5、P33
この順番から考えると、退場を防ぐ対策を「損切りの上達」だけに絞るのは不十分です。必要なお金まで投資すれば、相場が悪い時期でも現金化を迫られます。市場を見続ける負担が大きければ、商品選びが正しくても続かなくなります。逆に、何年も持てば必ず大きく増えると思い込むと、現実の停滞に耐えにくくなります。
生活資金を分ける、借入やレバレッジに頼らない、期待リターンを毎月のノルマにしない、確認する時間を決める。この四つは、銘柄を当てる技術とは別の継続条件です。資金事情による売却が必要なら、それを失敗扱いする必要もありません。投資は暮らしを支えるためのもので、暮らしを投資に従わせるものではないからです。
平均では何年続けている? 日本は9年3か月、米国は分布を見る
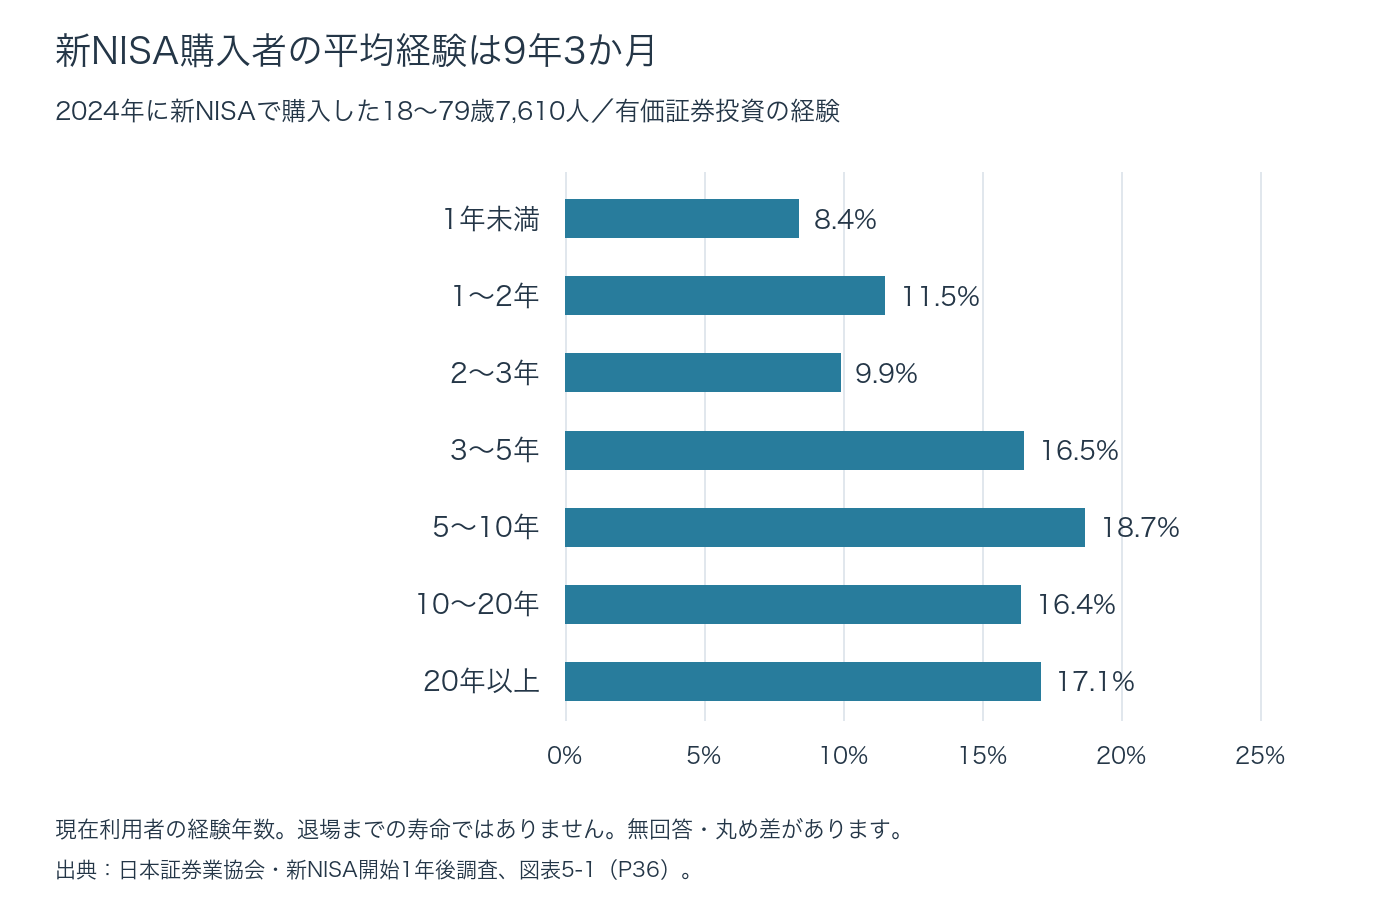
日本証券業協会が、2024年に新NISAで金融商品を購入した18〜79歳7,610人に尋ねた調査では、有価証券投資の平均経験年数は9年3か月でした。内訳を見ると、始めたばかりの層から20年以上の層まで広く分かれています。全投資家の平均ではなく、新NISA購入者という対象を明記して読みます。新NISA開始1年後調査、図表5-1
米国の2024年NFCS Investor Surveyでは、退職口座以外に投資を持つ2,861人のうち、開始から2年未満が8%、2〜10年未満が38%、10年以上が52%。半数を超える人が10年以上なので、中央値が入るのは「10年以上」の区分です。上限が分からない区分へ勝手に15年や20年を割り当てて平均を作ることはしません。FINRA財団、P2・4
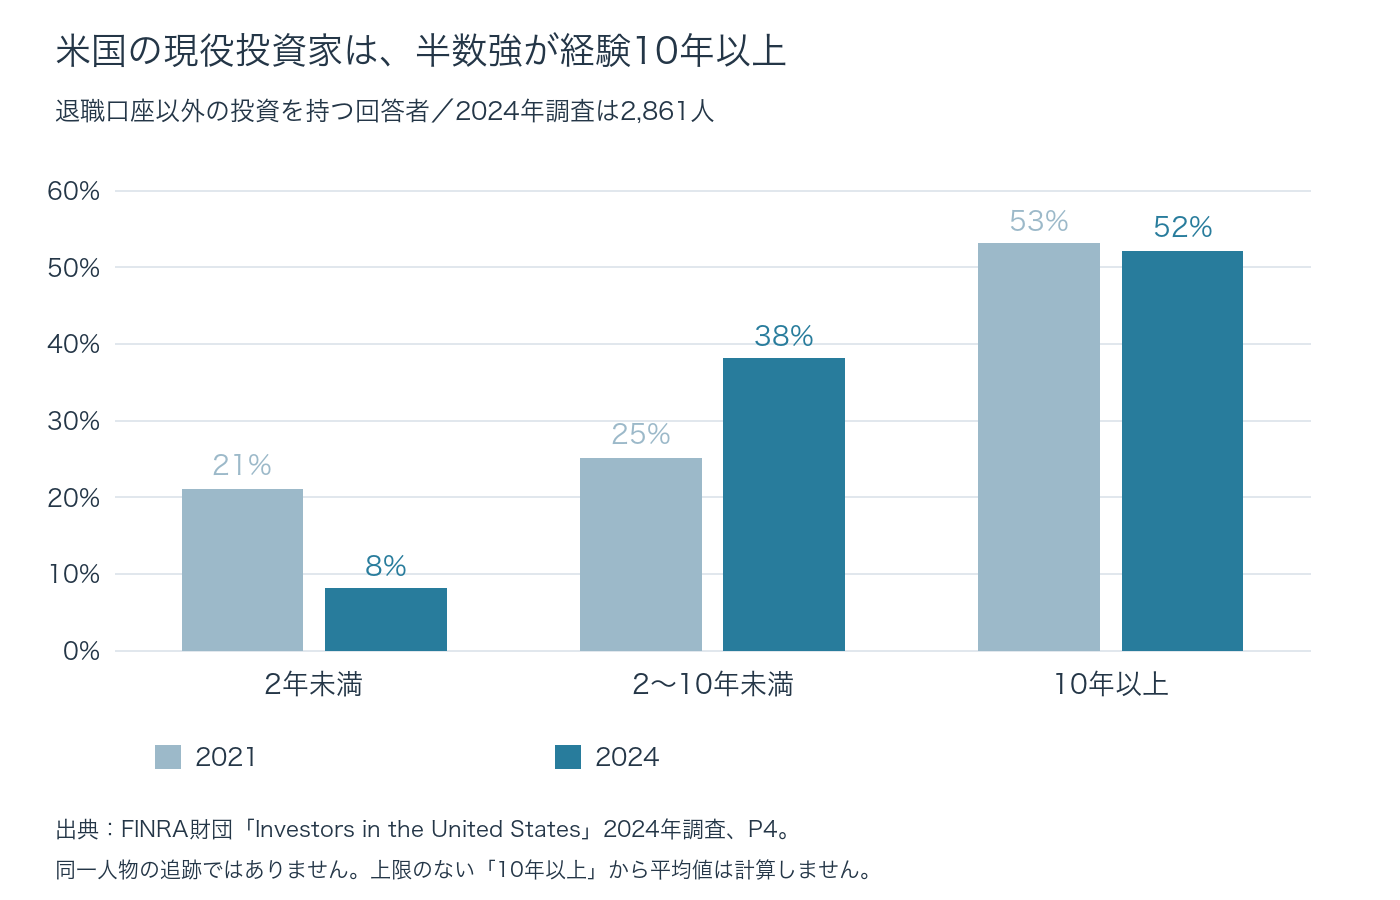
ここで最も大事なのは、現役投資家の平均経験年数は、投資をやめるまでの平均寿命ではないことです。継続中の人の最終的な期間はまだ決まっていません。一方で、すでに離れた人は現役投資家だけの調査には入りません。「平均9年だから9年後に退場する」「現役の半数が10年以上だから全員の半数は10年続く」といった読み替えは成立しません。
本当の継続期間を推定するなら、始めた人を追跡し、休止・再開・死亡・他口座への移管などを区別する必要があります。今回の数字が示すのは、投資家の入口と現在の姿です。その範囲を守ることで、根拠のない「9割が退場」といった通説より、実際の継続条件へ話を進められます。
このチャートの使い方:荒れた日に、売買の前に落ち着く
大きく下げた日は、ボードでS&P500や日経平均とVIXを並べて見てください。VIXはS&P500のオプションから計算される約30日先の予想変動率です。日本株の指標そのものではありませんが、米国市場の緊張を知る材料になります。まず下落の幅と、不安の強さを分けて観察します。CboeのVIX解説
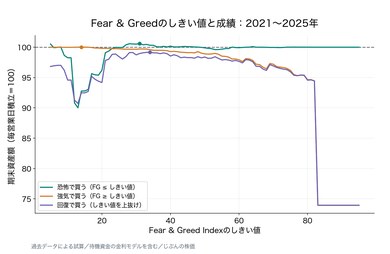
VIXを使ったタイミング投資の検証と、Fear & Greed Indexの検証では、恐怖が強い局面で買い付ける方法を調べています。下落は、予定していた資金でより多くの口数を買える機会でもあります。短期の急落後に反発する局面もあり、恐怖だけを理由にすべて売ってしまうと、その回復への参加まで失います。
ただし、高VIXや強い恐怖が底の合図になるわけではありません。既存の検証でも、恐怖を待つ方法が有利だった下落期と、別の期間へ持ち越すと積立に届かなかった結果が並んでいます。「下げは機会になりうる」と「底を当てられる」は別です。積立を続けるか、余裕資金から追加するかは、荒れる前に決めた範囲で判断します。
そして、毎日の値動きを見ること自体が疲労の原因なら、確認回数を減らして構いません。相場を観察する道具は、注文を増やすためだけのものではありません。大きな変動を見ても、すぐに行動しなくてよいと確認するためにも使えます。
退場を防ぐには、強気であり続けるより、続けられる形を作る
調査が示した離脱理由は、資金、損失、期待外れ、疲労でした。すべてを精神力で解決することはできません。必要資金を確保し、変動に耐えられる金額へ抑え、売買や確認の負担を軽くする。その設計が、目先の相場観より先です。
投資を続けることは、どんな商品でも売らずに抱えることではありません。商品や配分を見直しても、市場への参加は続けられます。「退場しない」を目標にするなら、勝ち続ける人をまねるより、下落しても暮らしと判断力が壊れない状態を作ることから始めたいと思います。
データと参考資料
- IMAJ — FY2025 Investment Web Survey (January2026; pp4–5,19,33)
- IMAJ — FY2024 Investment Web Survey (January–February2025)
- Gallup — What Percentage of Americans Own Stock? (May2025)
- FINRA Foundation/NORC et al. — Where Are They Now? (March2023; pp1,9)
- JSDA — New-NISA First-Year Usage Survey (May2025; pp6,36)
- FINRA Foundation — Investors in the United States,2024 survey (December2025; pp2–4)
- Cboe — VIX definition and methodology