「安く買って、高く売る」「人が怖がっているときこそ買う」「弱気相場は仕込みの時間」。下落を好機と捉える言葉は、投資の世界に数多くあります。バフェットの2004年の株主書簡にも、他人が恐れているときに積極的になるという逆張りの考え方が登場します。ハワード・マークスも、ほかの条件が同じなら価格が下がるほど保有したくなるはずだと論じています。
これらの中心にあるのは、悲観と値下がりに動じず、魅力的な資産を買うという発想です。一方、インデックス投資には「市場を当てるより、市場にいる時間」という考え方があります。バンガードが説明するのは、買う時期を探すあいだに、市場への参加時間を失う問題です。割安を待つことと、早く運用を始めること。この二つは、毎月の給料を投資する人にはしばしば相反します。
問うべきは「底で買えるか」ではなく「給料を待たせる価値があるか」
今回比べるのは、既にある大金の一括投資ではありません。毎月新しく入る資金を、その場でS&P500へ投資するか、下がるまで現金で貯めるかです。下落待ちも一度買った株は売らず、次の給料の投入時期だけを調整します。暴落前に全資産を売る、底値を事後的に選ぶ、といった別の能力を混ぜません。
結論は、毎月の資金をすぐ投資する方法を基本にするのがよいというものです。下落待ちが圧勝した年代はあります。しかし、その年代で選んだ買付条件を別の年代へ持ち越すと、長い上昇を現金で見送る代償が表れます。「安い日を拾ったか」だけでなく、「買わなかった期間を含めて資産が増えたか」で勝負を判定します。
同じ毎月1,000ドルを、三つの下落ルールで買う
1993年4月1日〜2025年12月31日を対象に、S&P500連動ETFのSPYで計算しました。月の最初の取引日に1,000米ドルを入金し、即投資はその日の寄り付きで全額買います。下落待ちは毎日、前営業日までの終値で条件を判定し、当日の寄り付きで待機資金を全額買います。条件を満たしている間に給料が入った場合も買付対象です。株を売らないため、一度買った資金はその後ずっと市場に残ります。
- 週の下落:直近5営業日の配当調整済み価格が0〜10%下落したら買う。0.25%刻み。
- 月の下落:直近21営業日の配当調整済み価格が0〜20%下落したら買う。0.5%刻み。暦月の騰落率ではありません。
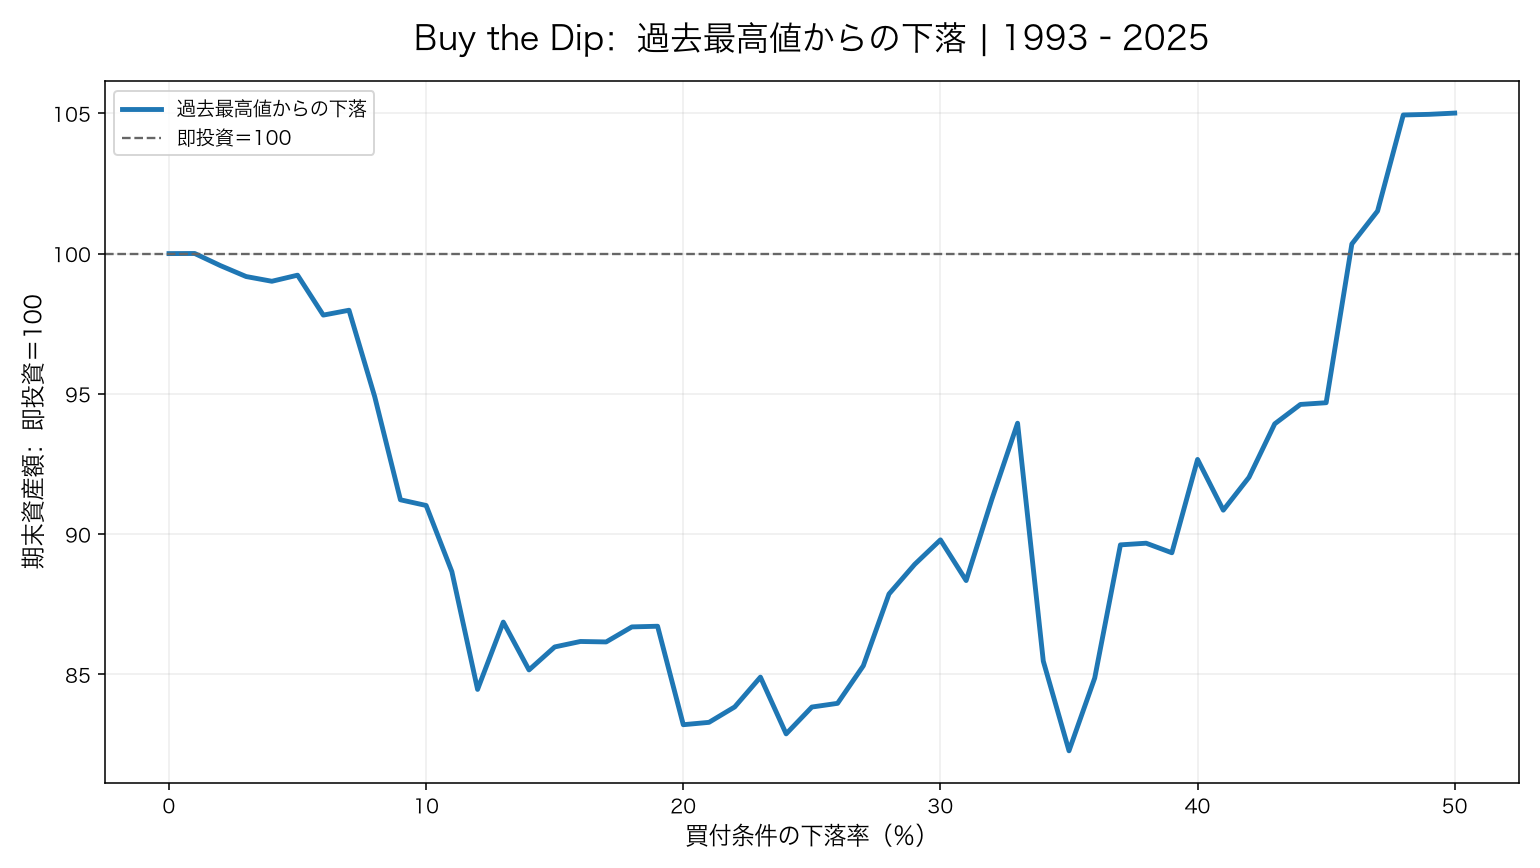
- ドローダウン:その時点までの配当調整済み最高値から0〜50%下落したら買う。1%刻み。各投資期間の開始以前に観測された高値も参照します。
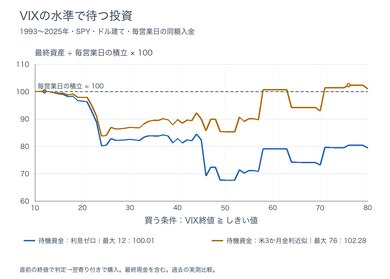
待機現金には米3か月国債金利を使った利息を付け、期末に残った現金も資産額へ加えます。全期間の入金は393,000ドルで、即投資の期末資産額は3,133,273ドル。以下の縦軸はこの結果を100とした比率です。105は期末資産が5%多いという意味で、年率5%ではありません。
短い下落を待つ:節約できる価格と失う時間が拮抗する
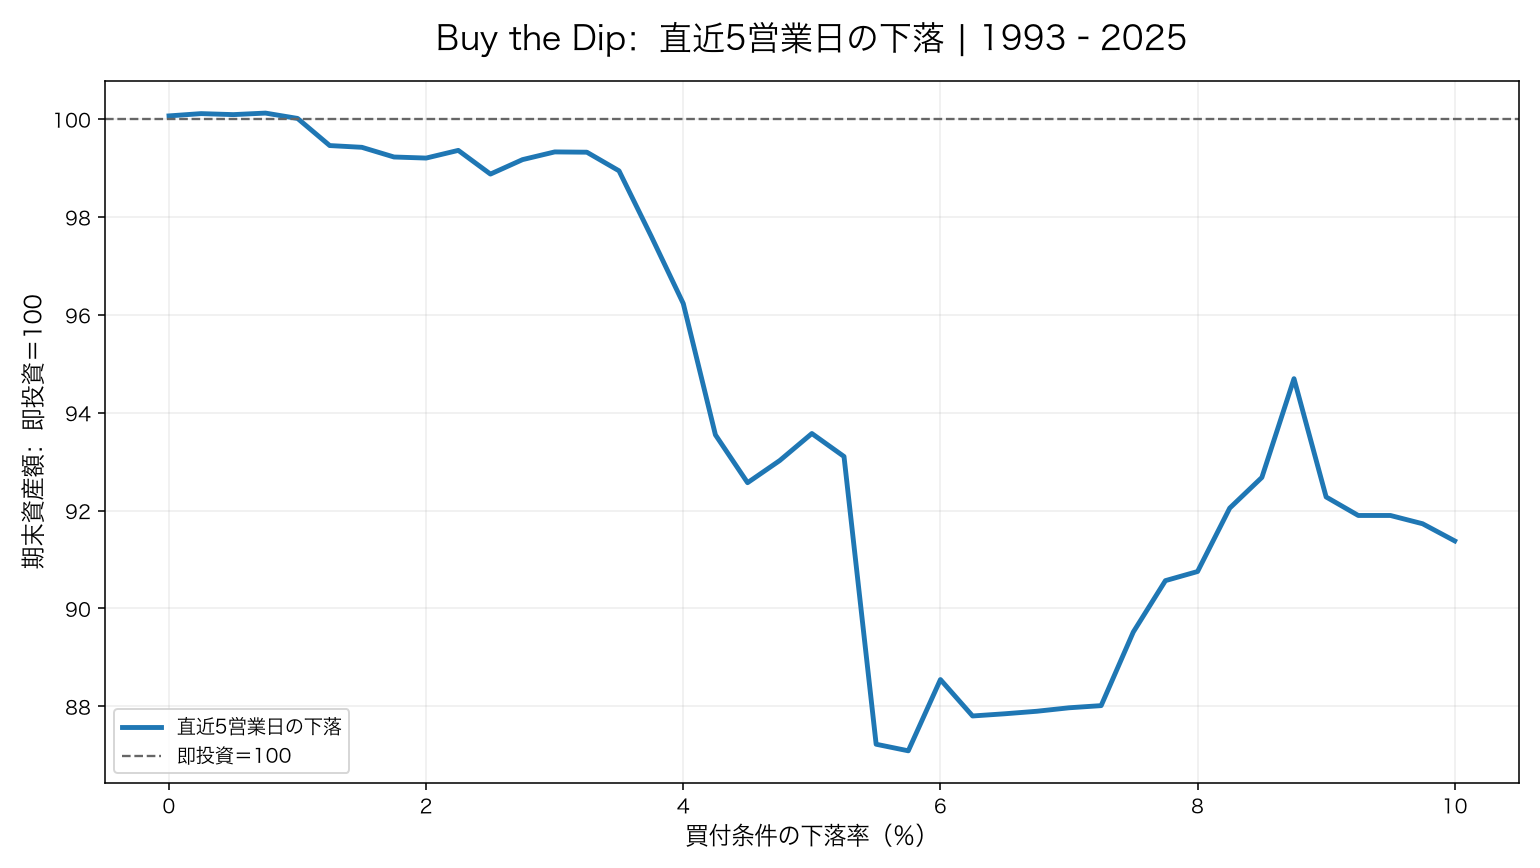
週の下落を待つ方法では、全期間の最高点でも即投資比100.12でした。週2%下落待ちは99.20。小さな押し目は何度も来ますが、その間に価格が上がることもあります。少し安く買えた回の利益と、買付を遅らせた機会損失が相殺され、大きな優位にはつながりませんでした。
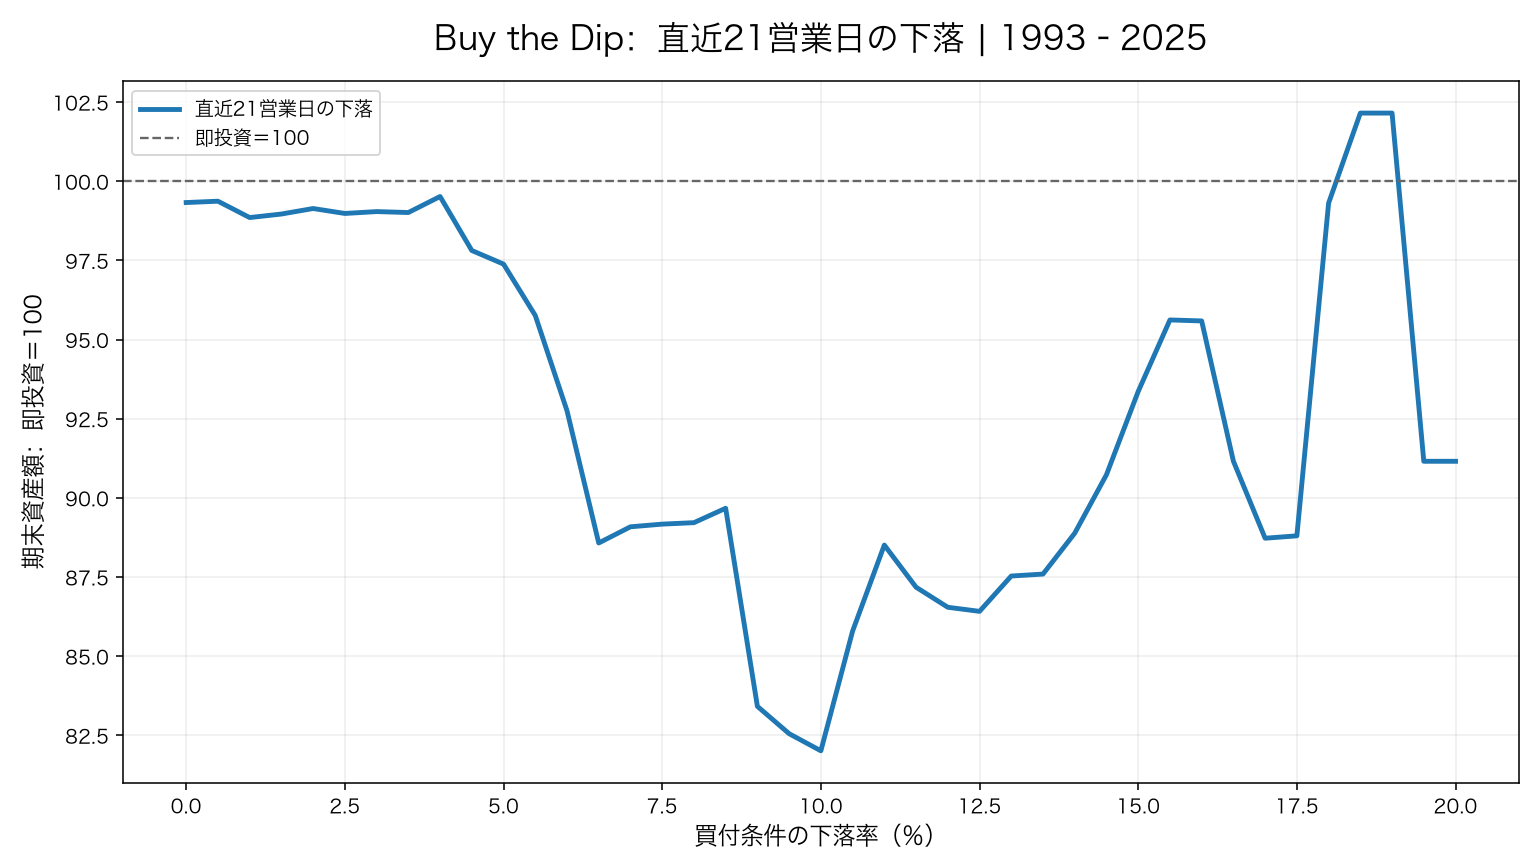
月相当の下落を待つ方法では、5%条件が97.38。18.5%条件は102.15でした。大きな下げを待つほど価格面の恩恵は増えますが、買付機会は減ります。条件を深くすれば成績が一直線に改善するわけではなく、どの急落を拾ったかによって曲線の形が変わります。
暴落まで貯める:全期間の最高点と、実践の答えは違う
| 買付条件 | 即投資=100 | 期末資産額 | 期末現金 | 買付日数 |
|---|---|---|---|---|
| 5営業日の下落 ≥ 2% | 99.20 | $3,108,345 | $0 | 254 |
| 21営業日の下落 ≥ 5% | 97.38 | $3,051,248 | $8,119 | 112 |
| 高値からの下落 ≥ 10% | 91.02 | $2,851,961 | $8,119 | 156 |
10%のドローダウンを待つ条件は91.02でした。全期間では50%条件が105.01と、今回調べた範囲の最高点になります。これは「50%暴落待ちが普遍的な最適解」という意味ではありません。横軸の上限50%に最高点があるので、ここで確認したのは試した範囲内の最大値です。2008〜2009年の大幅下落を拾う効き方が、全期間の結果を強く動かしています。
下落率の基準も重要です。最高値から10%下がった価格は、給料を受け取った日の価格より高いことがあります。例えば100から120へ上がり、そこから10%下がったら108です。100で買える機会を見送って108で買っても、「高値から安く買えた」こと自体は成立します。下落待ちの評価に必要なのは、その日の高値からの割引率ではなく、待たずに投資した場合との比較です。
2000年代には強かった。2010年代には待機が重荷になった
| 期間 | 10%下落待ち | 範囲内の最良しきい値 | 最良資産額(即投資=100) |
|---|---|---|---|
| 1993–2025 | 91.02 | 50% | 105.01 |
| 1993–1999 | 82.21 | 0% | 100.00 |
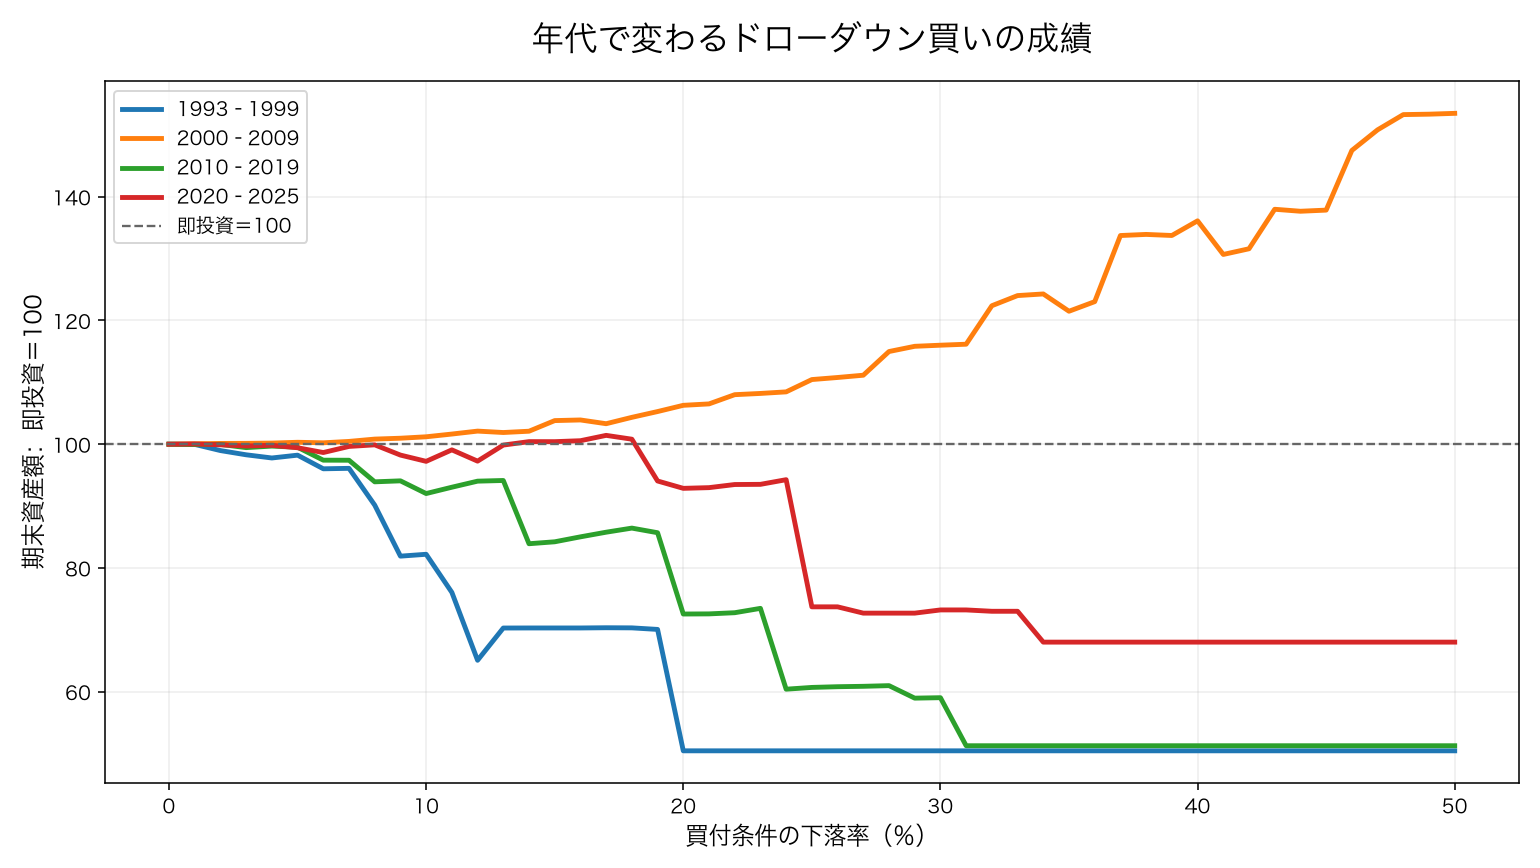
| 2000–2009 | 101.20 | 50% | 153.49 |
| 2010–2019 | 92.03 | 0% | 100.00 |
| 2020–2025 | 97.23 | 17% | 101.43 |
2000〜2009年はITバブル崩壊と金融危機を含む期間です。この切り取りでは、50%条件の期末資産額は即投資比153.49。序盤から資金を株へ入れるより、後の大幅下落でまとめて買うことが有利でした。対照的に2010〜2019年のドローダウン条件は、0%、つまり現金を待たせない買付が最良です。上昇が長く続く市場では、安値を探すことより、保有時間を確保することが効きました。
同じ条件でも、終点が2009年なのか2025年なのかで意味が変わります。積立は後半に入った資金ほど運用時間が短く、期間末の大きな下落や回復の影響を強く受けます。これが、一括投資の長期リターンだけで毎月の買付ルールを選べない理由です。
23の開始年で10年間ずつ投資するとどうなる?
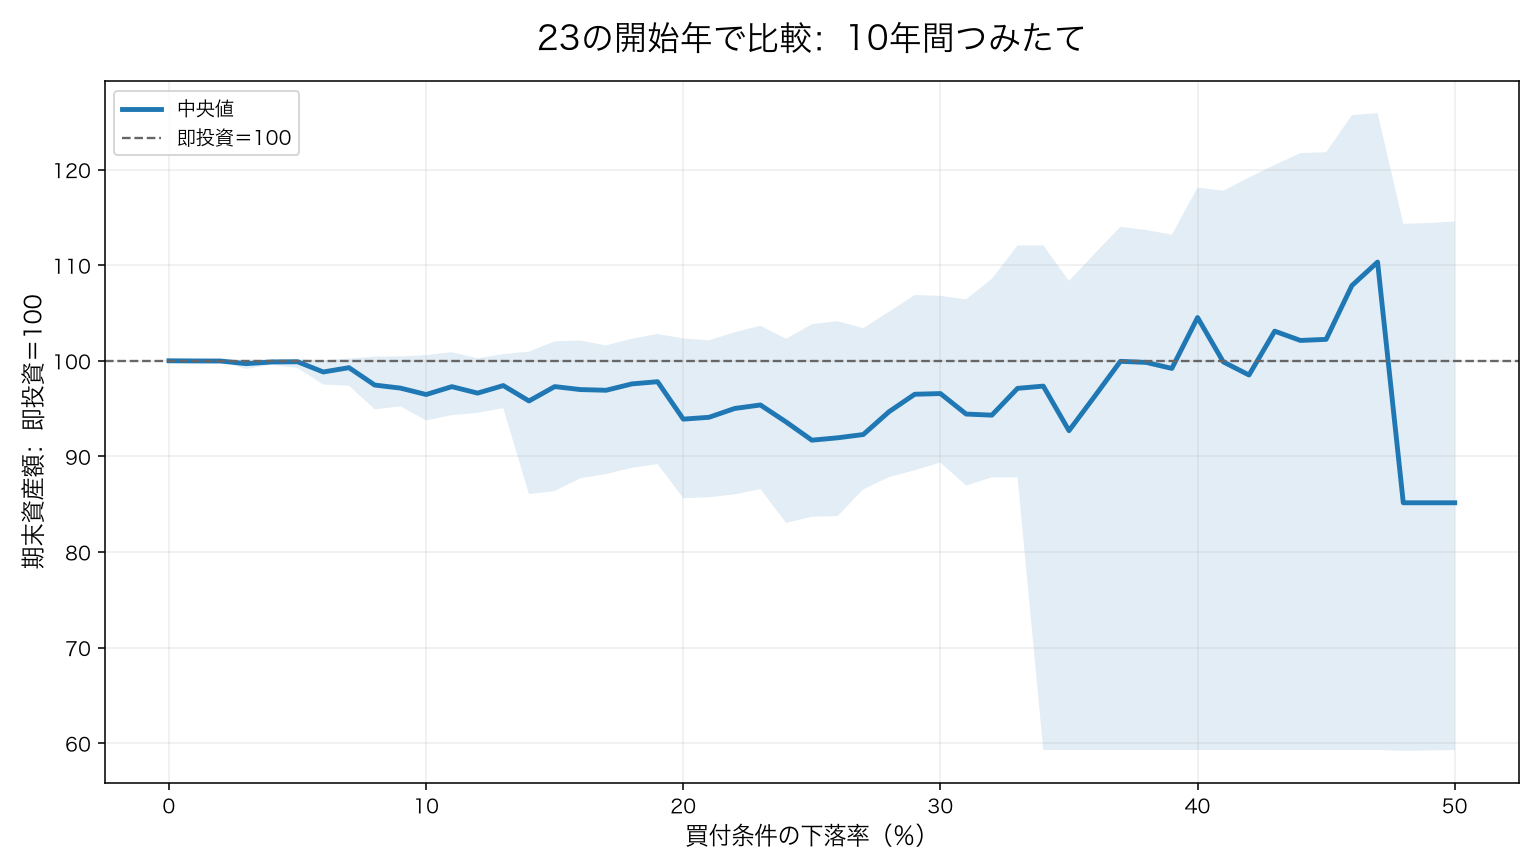
1994〜2016年の各年から10年間、同じ毎月投資を始めた23ケースでも検証しました。図は中央値と中央50%の範囲です。10%ドローダウン待ちの中央値は96.47、即投資を上回った割合は30.4%。同じ10年でも始める年によって結果が変わるため、全期間の一つの最高点を選ぶより、この広がりを見ることが重要です。各10年は重なっているので、23の独立した実験ではなく、開始年への感度を見ています。
前半で選んだ最良条件を、後半でそのまま使う
| ルール | 1993〜2009年で選んだ値 | 前半の成績 | 2010〜2025年で固定した成績 |
|---|---|---|---|
| 5営業日の下落 | 0.75% | 100.23 | 99.75 |
| 21営業日の下落 | 18.5% | 114.54 | 64.75 |
| 高値からの下落 | 50% | 127.62 | 33.47 |
1993〜2009年で最も成績のよかったしきい値を選び、変更せず2010〜2025年へ適用しました。後半は資産ゼロから再開始します。月18.5%下落待ちは64.75、50%ドローダウン待ちは33.47。前半の暴落でうまく働いたルールが、後半の上昇市場では長く現金を抱えるルールに変わりました。週0.75%下落待ちも99.75で、即投資を超えません。
この結果が示すのは、見栄えのよい過去の買付タイミングを選ぶ力と、その後も優位を保つ力は別だということです。給料の投資先を何年も決めるなら、暴落を的中させた一つの結果より、市場の性格が変わっても続けられる設計を優先します。
待機金利を付けても、株を持たない時間は消えない
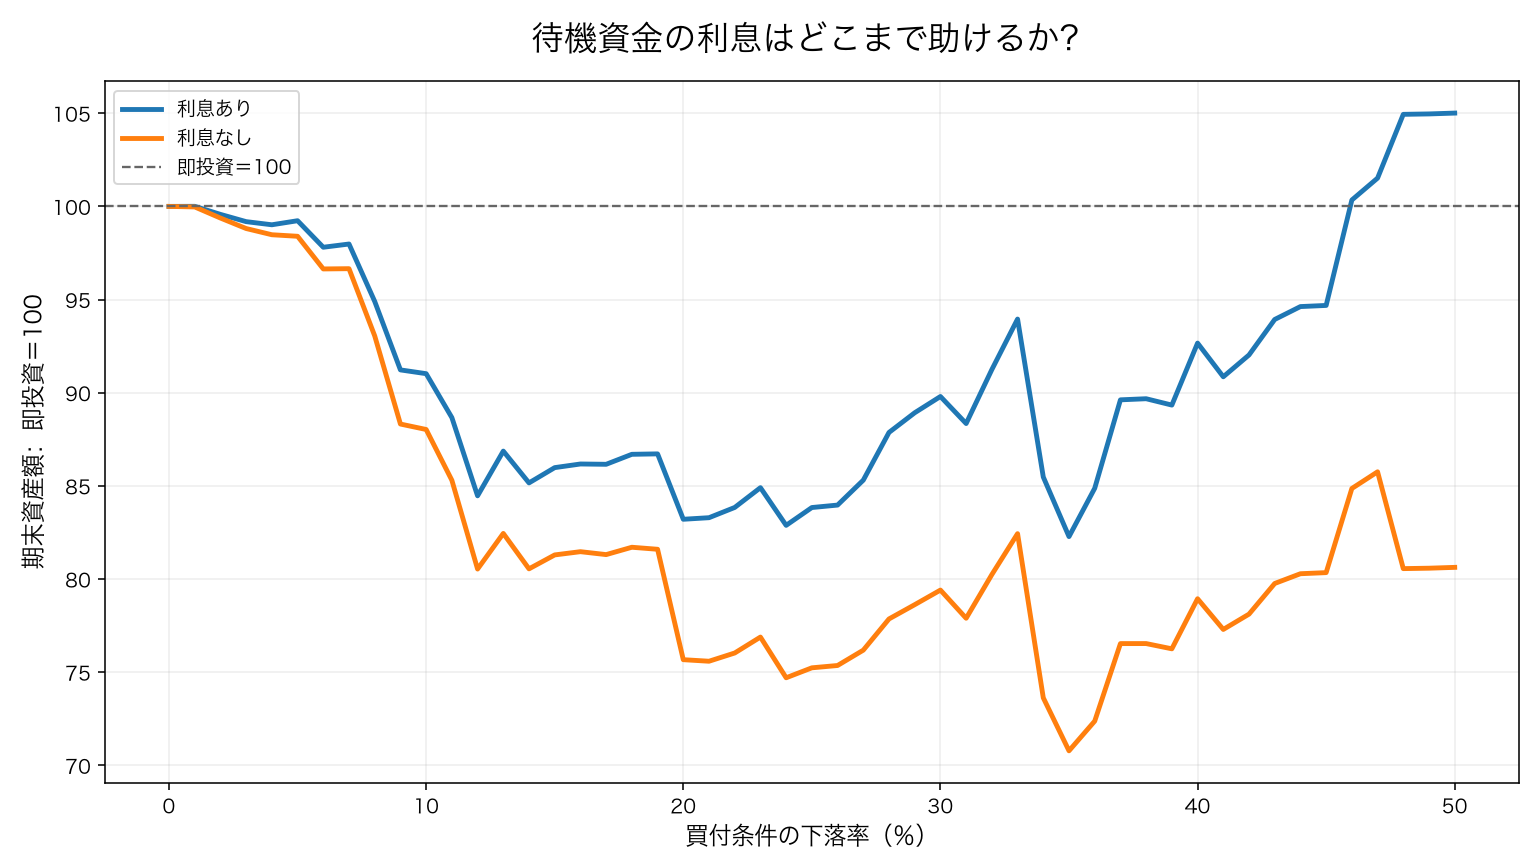
利息ゼロと、短期金利相当の利息ありを比べました。現金利息は下落待ちを助けます。特に長く買わないルールでは差が広がります。しかし利息は株式の成長と同じではありません。高金利なら待てばよい、と金利だけで買付を止めるのではなく、利息込みの期末資産額が即投資を超えたかを判断します。
このボードの使い方:下げを確認しても、投資の軸は変えない
S&P500、NASDAQ100、日経平均、全世界株式を並べると、同じ下落でも米国成長株中心なのか、世界に広がる売りなのかを観察できます。米国債金利も加えると、金利上昇と株安が同時に進んでいるかを確認できます。ただし、日中の赤いグラフだけで「月5%下落」のサインを代用しません。ここで使った条件は日次終値による5営業日・21営業日・最高値からの比較で、ボードの当日変化率とは尺度が違います。
ボードは市場を理解する道具であり、積立を止める理由を毎日探す道具にはしない。下落に動じず同じ計画を続けることには、市場に参加する時間を守る価値があります。買い増しをしたいなら、生活資金とは分けた余裕資金で対応し、定期積立の土台を崩さない。この分析から私が選ぶのは、給料が入ったら投資し、下げた日もその習慣を変えない方法です。
データと計算条件
SPYの履歴と短期金利は2026年10月7日に取得した保存データを使い、2026年10月11日に計算しました。株価はYahoo FinanceのSPY配当・分割調整済み終値。寄り付き価格は同日の調整後終値÷未調整終値を掛けた調整系列です。配当再投資の近似で、S&P500の価格指数そのものではありません。金利はFREDのDGS3MOで、各取引日の前暦日までの最新観測値を使い、前回取引日からの暦日数に対し現金へ(1+年率)^(日数÷365)を掛けます。国債ETFや銀行預金の実績ではなく、利息の比較モデルです。
各期間は保有ゼロで開始し、同じ月初日に同額を入金。購入後の売却なし、端数口数あり、期末現金を含めます。税金・為替・売買手数料・スプレッドは計算に入れず、SPYの価格に反映された運用費用は二重に引きません。0%の週・月条件は「直近騰落がゼロ以下なら買う」であり、毎月即投資そのものではありません。ドローダウン0%は全日条件を満たすので即投資と一致します。しきい値の最高点は実際に試した刻みの範囲内で選んでいます。
データと参考資料
- Yahoo Finance — SPY historical prices
- FRED — DGS3MO
- State Street — SPY
- Berkshire Hathaway — 2004 shareholder letter
- Oaktree — What Does the Market Know?
- Vanguard — Counting the cost of timing the market