昨年いちばん上がった株を見ると、今年も上がりそうに感じる。株式投資の掲示板でも、勢いよく上昇している銘柄の話題は目につきます。「もっと早く買えばよかった」という気持ちが、「今からでも乗った方がいい」という判断へ変わることもあります。
この感覚には、過去の動きを未来へ延長する外挿的な期待が関わります。GreenwoodとShleiferの研究(2014年)は、複数の投資家調査を使い、期待リターンが過去の株価上昇と正に結びつくことを示しました。上がった後ほど、人は先行きにも強気になりやすいのです。
では、それを実際の売買ルールにするとどうなるのでしょうか。本サイトの米国株10銘柄、日本株10銘柄から前年の首位を選び、2011〜2025年を検証しました。今回の候補では日米ともインデックスを上回りました。ただし、全額を乗り換える方法は途中で6割を超える下落を経験しました。そして米国では、同じ10銘柄を最初から均等に持つ方が、前年首位を追うより好成績でした。
「話題になる」と「儲かる」は、別々に確かめる
BarberとOdeanの研究(2008年)では、個人投資家はニュース、異常な出来高、大きな1日の値動きなどで注意を集めた銘柄を買い越す傾向がありました。値動きは上昇だけでなく下落も含みます。この研究が直接、現在の掲示板を調査したわけではありませんが、目に入った銘柄が購入候補になりやすいという仕組みを理解できます。
一方、過去の勝者を買うこと自体が、学術的に否定されているわけでもありません。JegadeeshとTitmanの1993年の研究は、過去の勝ち組を買い、負け組を売る戦略に3〜12か月の保有期間で収益の持続性を見いだしました。いわゆるモメンタムです。ただし、研究対象は多数の株を順位で分けた分散ポートフォリオであり、「昨年1位の1銘柄に全額」という方法とは違います。
2つの買い方を、同じ入金条件で比べる
①全額乗り換え:2011年初に米国は1万ドル、日本は100万円を投資します。毎年、前年の配当込みリターンが候補中1位だった銘柄へ全額を移します。追加資金は入れません。比較対象は同じ日に同額を投資し、そのまま保有するS&P500とTOPIXです。
②追加資金だけ集中:2011〜2025年の各年初に、米国は1万ドル、日本は100万円ずつ投資します。その年の新しい資金だけで前年首位を買い、過去に買った分は売りません。合計入金は米国15万ドル、日本1,500万円。指数側も同じ日に同額を入れます。
選定には前年の最終取引日までを使い、購入・乗り換えは翌年最初の取引日の終値で行います。前年首位が確定する前に、その年末の価格で買う計算にはしません。米国株はドル、日本株は円で、配当・分割調整後の系列を使います。S&P500はSPYの調整後市場価格、TOPIXは1306の分配金再投資基準価額で代用しました。日本の比較対象はETFの取引価格ではなくNAVです。
米国の候補は、ウォルマート、コストコ、バークシャーB、イーライリリー、JPモルガン、NVIDIA、Apple、Microsoft、Amazon、キャタピラー。日本は、トヨタ自動車、三菱重工業、任天堂、キーエンス、信越化学工業、日立製作所、三菱UFJ FG、東京海上HD、三菱商事、INPEXです。これは現在選んだ10銘柄の中の首位であり、各国の全上場株の首位ではありません。現在まで生き残り、成長した企業を多く含むため、生存・選択バイアスがあります。売買の順序を正しても、この候補選定の影響は残ります。
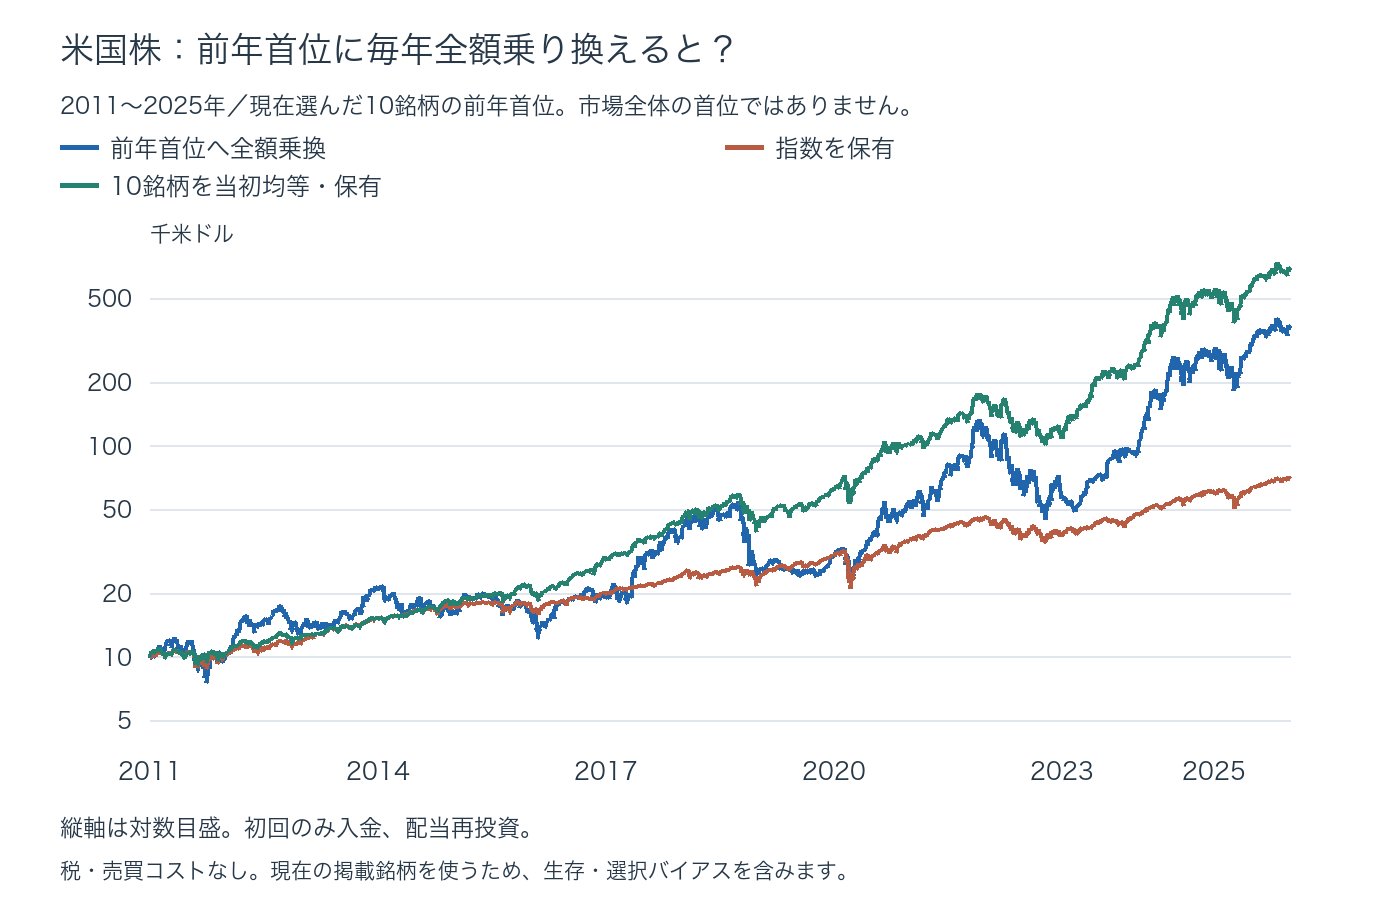
米国株:資産は36倍。ただし最大下落は66%
| 方法 | 最終資産(米ドル) | 年率リターン | 年率リスク | 最大下落 |
|---|---|---|---|---|
| 前年首位へ全額乗換 | 363,547 | 27.08% | 40.28% | -66.34% |
| 指数を保有 | 70,162 | 13.88% | 17.17% | -33.72% |
| 10銘柄を当初均等・保有 | 684,921 | 32.57% | 26.33% | -42.99% |
全額乗り換えの1万ドルは約36.4万ドル、SPYは約7.0万ドルになりました。年率リターンは27.08%対13.88%。この候補・期間では、前年首位を選ぶ方法が大きく上回っています。
ただし、年率リスクは40.28%で、SPYの17.17%の2倍以上。最大下落は−66.34%です。直前の最高額が300万円なら、約101万円まで減る規模の下落に相当します。15年後の最終値だけを見ていると、この途中経過を見落とします。
選ばれた銘柄を年ごとに見ると、上昇の継続と反転の両方がありました。2021年購入のNVIDIAは次の乗り換えまで約130%上昇した一方、翌2022年購入分は約52%下落。2014年購入のAmazonも約23%下落しました。前年首位という条件は、翌年の損失を防ぐ条件ではありません。
| 購入年 | 前年の首位 | 前年成績 | 保有区間成績 | 指数成績 |
|---|---|---|---|---|
| 2011 | キャタピラー | +68.5% | +1.7% | +2.5% |
| 2012 | Apple | +25.6% | +34.7% | +17.1% |
| 2013 | Amazon | +44.9% | +54.7% | +27.8% |
| 2014 | Amazon | +59.0% | -22.5% | +14.5% |
| 2015 | Apple | +40.6% | -2.0% | -0.1% |
| 2016 | Amazon | +117.8% | +18.3% | +14.5% |
| 2017 | NVIDIA | +227.0% | +96.2% | +21.6% |
| 2018 | NVIDIA | +82.0% | -31.5% | -5.1% |
| 2019 | イーライリリー | +40.5% | +17.7% | +32.3% |
| 2020 | Apple | +89.0% | +73.8% | +15.6% |
| 2021 | NVIDIA | +122.3% | +129.9% | +31.3% |
| 2022 | NVIDIA | +125.5% | -52.4% | -19.0% |
| 2023 | イーライリリー | +34.3% | +63.9% | +26.0% |
| 2024 | NVIDIA | +239.0% | +187.2% | +25.3% |
| 2025 | NVIDIA | +171.2% | +34.9% | +18.0% |
表の「保有区間成績」は購入年の最初の取引日終値から、翌年最初の取引日終値まで。2025年だけは同年末までです。暦年リターンとは少し違います。指数に勝ったのは15区間中9区間、損失だったのは4区間でした。毎回勝つことで36倍になったのではありません。
日本株:TOPIXを上回ったが、下落もほぼ2倍
| 方法 | 最終資産(万円) | 年率リターン | 年率リスク | 最大下落 |
|---|---|---|---|---|
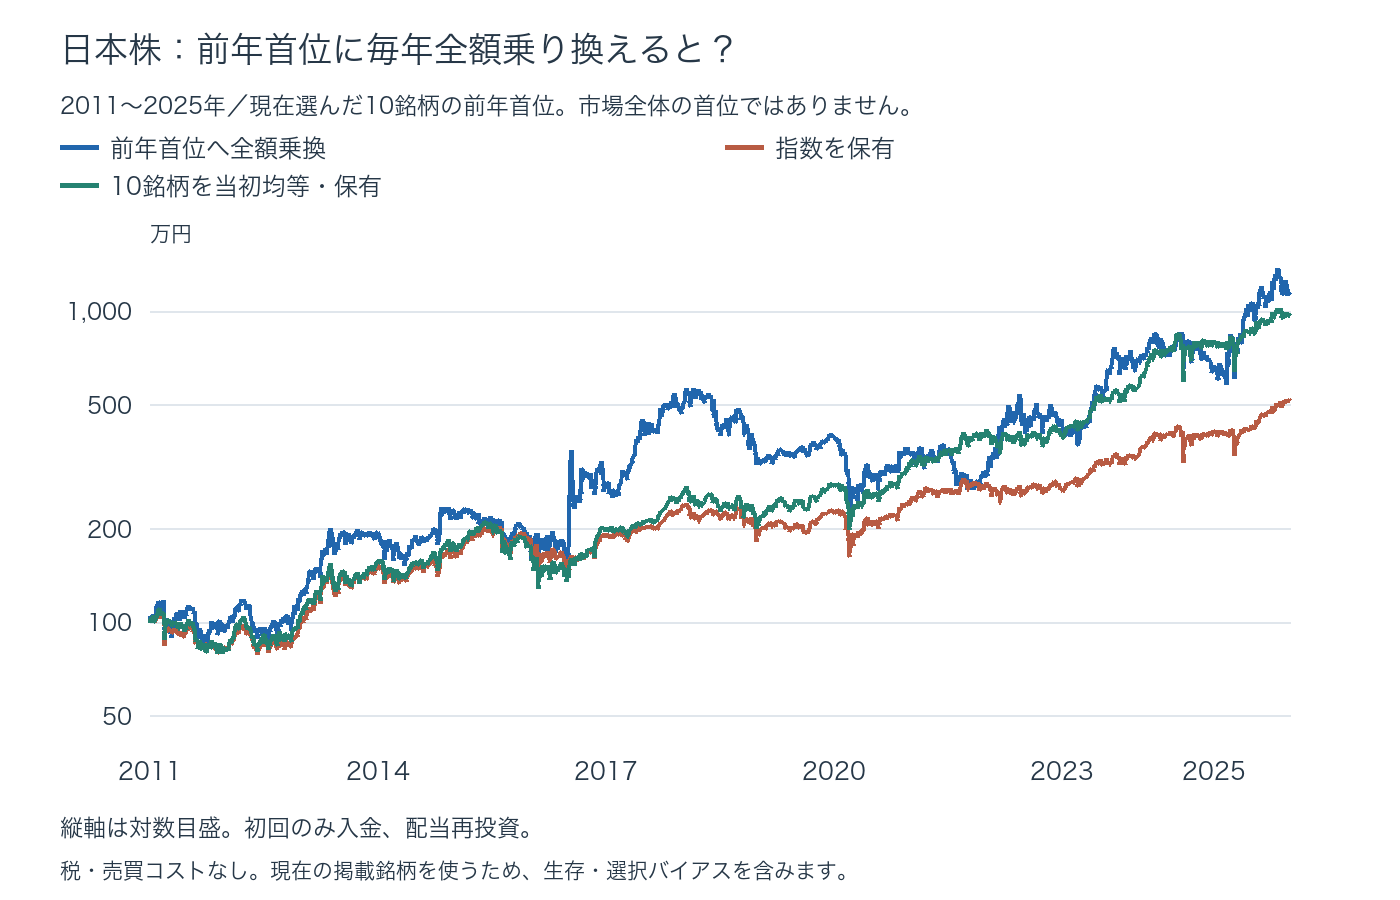
| 前年首位へ全額乗換 | 1,130 | 17.56% | 37.69% | -61.85% |
| 指数を保有 | 517 | 11.58% | 19.43% | -32.33% |
| 10銘柄を当初均等・保有 | 969 | 16.36% | 23.20% | -39.34% |
100万円は、前年首位への全額乗り換えで約1,130万円、TOPIX型で約517万円になりました。年率リターンは17.56%対11.58%です。ただし全額乗り換えの最大下落は−61.85%で、TOPIX型の−32.33%より深い結果でした。
任天堂は2016年・2017年購入分で続けて大きく伸びましたが、2018年購入分では約34%下落。2021年購入分も約14%の損失となりました。一方、2022年のINPEX、2023年・2025年の三菱重工業など、前年の強さが次の区間にも続いた例があります。
| 購入年 | 前年の首位 | 前年成績 | 保有区間成績 | 指数成績 |
|---|---|---|---|---|
| 2011 | 日立製作所 | +54.5% | -3.1% | -16.6% |
| 2012 | 三菱重工業 | +9.1% | +30.8% | +22.3% |
| 2013 | トヨタ自動車 | +58.9% | +51.2% | +48.0% |
| 2014 | キーエンス | +89.0% | +15.7% | +10.5% |
| 2015 | 信越化学工業 | +30.2% | -16.6% | +9.7% |
| 2016 | 任天堂 | +34.5% | +48.0% | +5.2% |
| 2017 | 任天堂 | +47.5% | +79.9% | +22.3% |
| 2018 | 任天堂 | +71.1% | -34.2% | -19.4% |
| 2019 | 東京海上HD | +6.6% | +19.8% | +18.2% |
| 2020 | 日立製作所 | +61.6% | -10.3% | +8.2% |
| 2021 | 任天堂 | +54.9% | -14.2% | +15.4% |
| 2022 | INPEX | +89.7% | +39.1% | -5.6% |
| 2023 | 三菱重工業 | +102.1% | +70.1% | +30.5% |
| 2024 | 信越化学工業 | +86.8% | -7.4% | +18.5% |
| 2025 | 三菱重工業 | +173.6% | +72.5% | +26.7% |
指数に勝ったのは15区間中10区間、損失だったのは6区間です。日本株でも、強い株を追うことで利益が積み上がった一方、資金全体を一つの企業へ移すため、その企業の不調が資産全体に響きました。
毎年の追加資金だけなら、結果はどう変わるか
次は過去の保有分を売らず、新しく入れるお金だけを前年首位へ振り向けます。前年首位を買う点は同じでも、年を重ねると複数の購入年・複数の企業を保有するため、全額乗り換えとは違うポートフォリオになります。
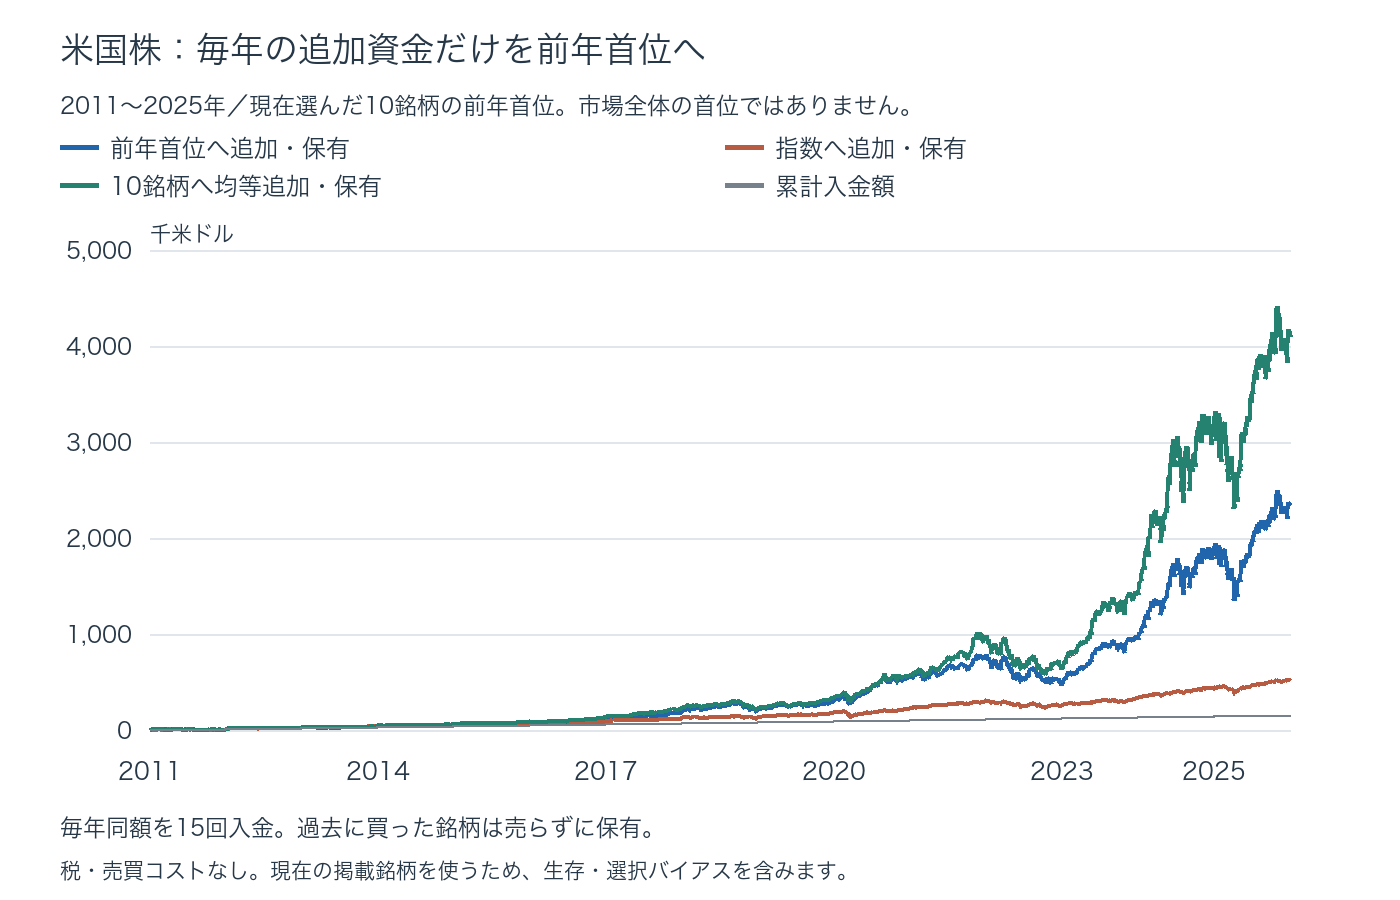
| 方法 | 最終資産(米ドル) | 金額加重年率 | 年率リスク | 最大下落 |
|---|---|---|---|---|
| 前年首位へ追加・保有 | 2,337,054 | 30.80% | 28.01% | -40.94% |
| 指数へ追加・保有 | 519,934 | 14.45% | 17.17% | -33.72% |
| 10銘柄へ均等追加・保有 | 4,102,838 | 36.96% | 26.56% | -43.67% |
米国は累計15万ドルの入金に対し、前年首位へ追加して保有する方法で約233.7万ドル、SPYへ追加する方法で約52.0万ドルでした。2017年などに買ったNVIDIAを売らずに残したことが、その後の上昇を取り込んでいます。最終時点ではNVIDIAだけで約58.9%を占めました。毎年違う時期に買っても、最終的に均等分散されるわけではありません。
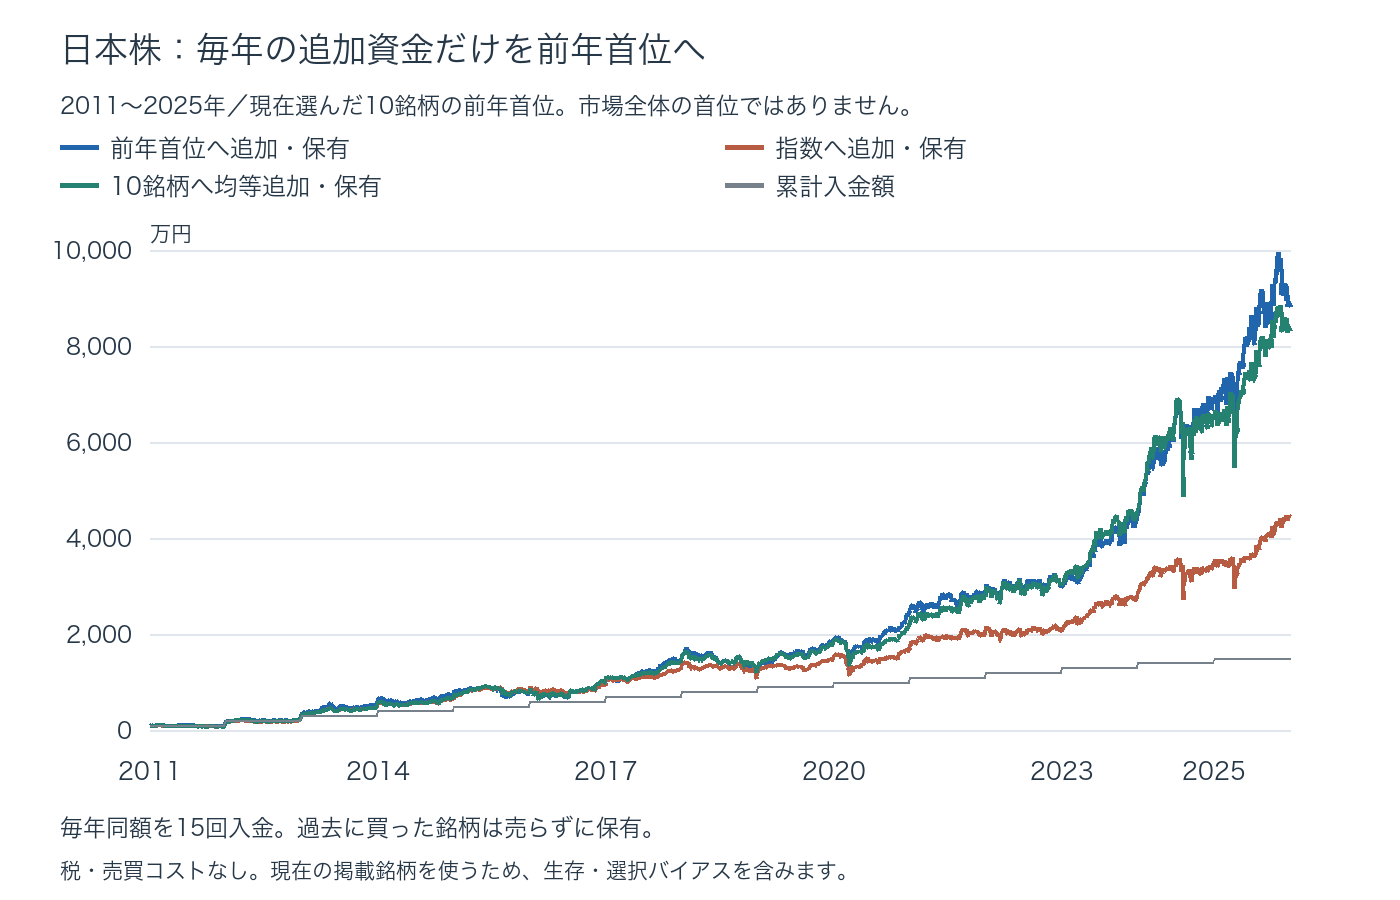
| 方法 | 最終資産(万円) | 金額加重年率 | 年率リスク | 最大下落 |
|---|---|---|---|---|
| 前年首位へ追加・保有 | 8,818 | 20.25% | 25.41% | -39.76% |
| 指数へ追加・保有 | 4,443 | 12.71% | 19.43% | -32.33% |
| 10銘柄へ均等追加・保有 | 8,316 | 19.61% | 22.97% | -38.83% |
日本は累計1,500万円に対し、前年首位への追加・保有が約8,818万円、TOPIX型への追加が約4,443万円でした。期末の上位3社は三菱重工業約28.9%、日立製作所約23.5%、任天堂約20.8%。この3社で約73%となり、こちらも集中は残ります。
表の金額加重年率は、各入金日と最終資産から求めるXIRRです。途中で資金を追加する運用に合わせた年率であり、「最終資産÷累計入金」の年率換算ではありません。年率リスクと最大下落は、入金そのものによる資産増加を除いて計算しています。入金で残高が増えたことを、損失からの回復として数えないためです。
首位を当てた効果か、候補が強かった効果か
ここで、グラフの緑の線を見てください。比較のために、同じ10銘柄へ最初から10%ずつ投資し、その後は売らずに持つ方法も計算しました。追加投資版では、毎年の新規資金を10等分します。どちらも既存の保有分を均等へ戻すリバランスはしません。
米国では、初回均等・保有の1万ドルが約68.5万ドルとなり、首位乗り換えの約36.4万ドルを上回りました。毎年均等に追加する方法も約410.3万ドルで、首位へ追加する約233.7万ドルを上回ります。この10銘柄の強さを、そのまま「前年首位を選ぶルールの実力」と見なすことはできません。
日本では初回均等・保有が約969万円、毎年均等追加が約8,316万円で、どちらも首位を買う方法より低い最終資産でした。ただし、年率リスクと最大下落は均等側が小さくなっています。上乗せされた利益と、引き受けた変動の両方を比較する必要があります。
さらに米国からNVIDIAを外して、残る9銘柄だけで同じルールを再計算しました。全額乗り換えは約32.0万ドル、首位へ追加・保有は約116.8万ドルでした。NVIDIAだけで全結果が決まったわけではありませんが、追加・保有の資産額は約半分になります。この確認でも、現在選んだ他の成功企業を使うという条件までは取り除けません。
利益を追う前に、途中で持ち続けられるかを見る
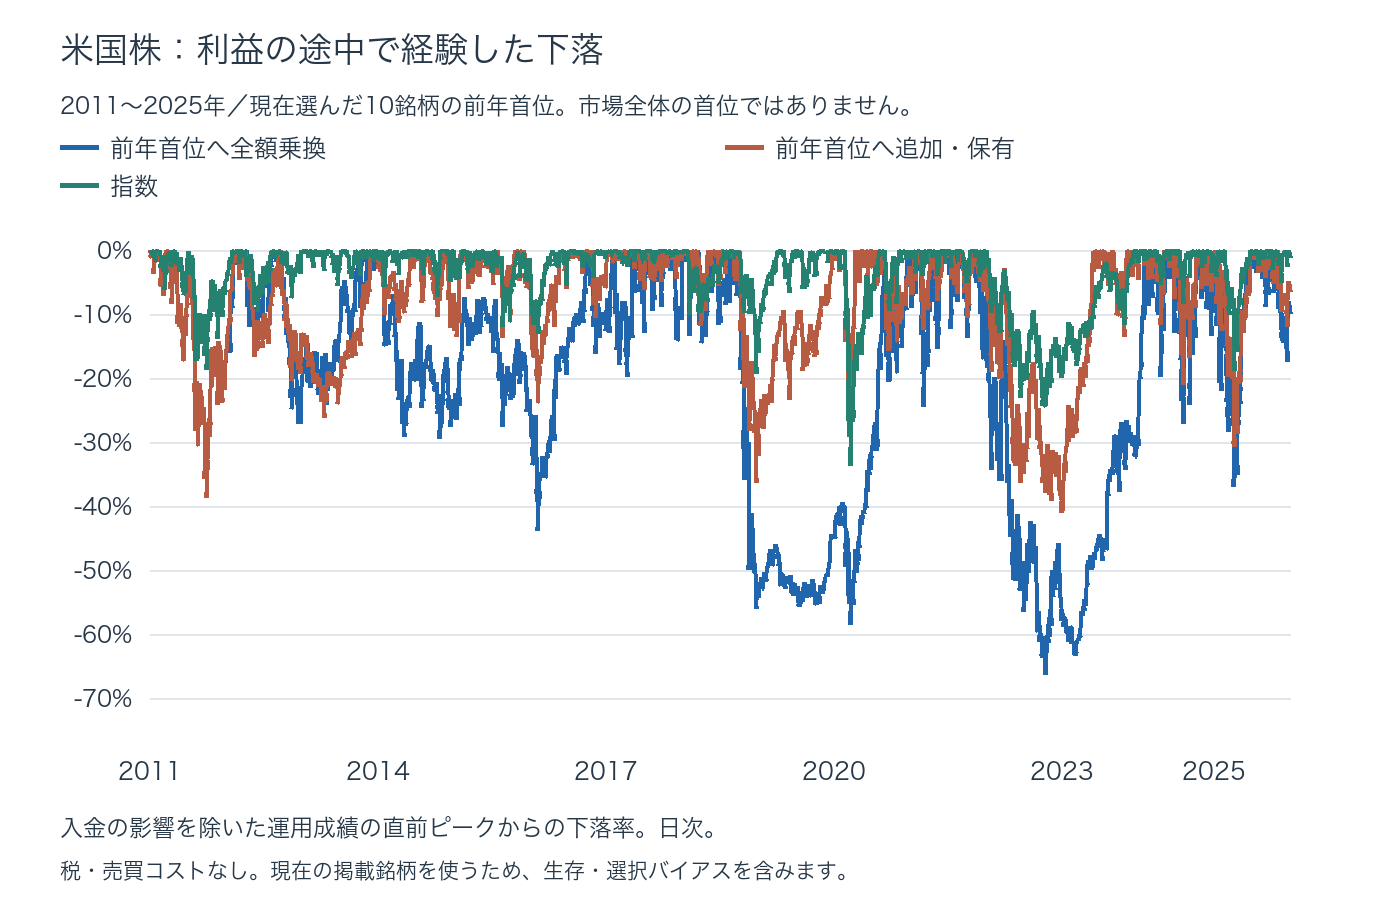
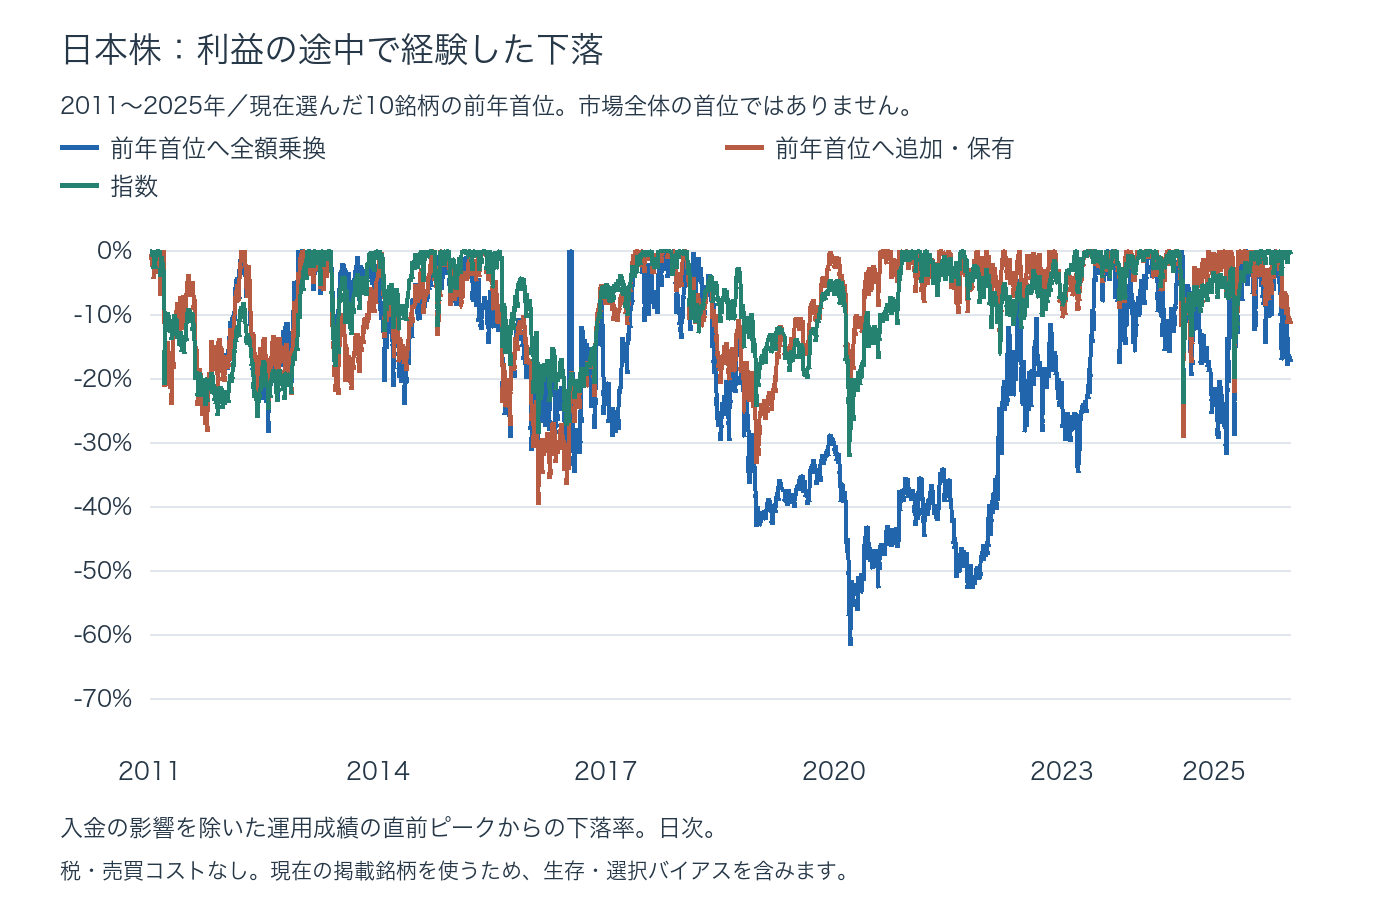
全額乗り換えより、追加資金だけを前年首位へ投じる方が、今回の日米両方で最大下落は小さくなりました。それでも米国約41%、日本約40%の下落です。複数年の買い付けが残ることで分散は進みますが、値上がりした保有株への集中や、業種の偏りは自動で解消されません。
実際に運用するなら、まず保有資産全体の中で個別株に充てる上限を決め、年初に銘柄別・業種別の偏りを確認します。追加資金だけで調整する方法は売却を減らせますが、突出して育った銘柄の比率を十分に下げられない場合もあります。また、全額乗り換えは利益確定のたびに税が生じ得るため、税なしの今回の線より実運用の結果は下がります。
このボードではS&P500やTOPIXと、気になる個別株を並べてください。指数と一緒に動いているのか、その企業だけが大きく動いているのかを見分ける手掛かりになります。ただし、当日の前日比は前年の配当込みランキングではありません。上がっている順に見えることと、この記事の年次ルールは別です。
今回の検証では、勝ち馬に乗る方法は利益を生みました。しかし、インデックスより深い下落を受け入れる必要があり、候補企業の選び方も成績を大きく左右しました。過去の首位を買うという一つの条件だけで、投資先の優秀さも、自分が続けられるかどうかも決まりません。
計算条件
元データで出来高ゼロや欠測のある日を除き、比較対象すべてに価格がある共通観測日を使用しました。米国は3,772点、日本は3,666点です。欠測価格は補間せず、欠測日の前後には複数営業日分の値動きが一つの収益率として入ります。リスクと最大下落は、この共通観測系列から測った値です。
2010年の成績で最初の銘柄を選び、米国2011年1月3日・日本1月4日の終値から2025年12月末までを評価。個別株とSPYは保存済みの配当・分割調整後日次終値、TOPIX型はNEXT FUNDS TOPIX連動型上場投信(1306)の公式分配金再投資基準価額。配当等は同じ保有対象へ再投資した総収益率として扱います。現在の掲載銘柄から固定した各10社で、当時の全上場銘柄や上場廃止銘柄を含む検証ではありません。前年末までの暦年総収益率で首位を選び、次の年初終値で売買。同じ銘柄が連続首位なら保有を継続。初回入金だけの場合は実日数365.25日で年率化し、追加投資は実際の入金日のXIRRを使用。日次運用収益率の標本標準偏差×√252を年率リスクとし、入金前の運用損益から作った指数のピーク比で最大下落を算出。端株購入を認め、税、取引手数料、売買スプレッド、インフレ、ドル円換算は含めません。日本株の100株単位などの実際の取引制約も再現していません。ETF経費は使用系列に反映済みです。
データと参考資料
- Greenwood & Shleifer (2014): Expectations of Returns and Expected Returns
- Barber & Odean (2008): All That Glitters
- Barber & Odean: author manuscript, September 2001
- Jegadeesh & Titman (1993): Returns to Buying Winners and Selling Losers
- State Street: SPY fund and benchmark information
- NEXT FUNDS: TOPIX ETF 1306, official historical NAV
- Yahoo Finance: previously cached adjusted daily stock and SPY prices