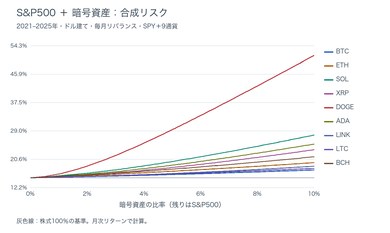
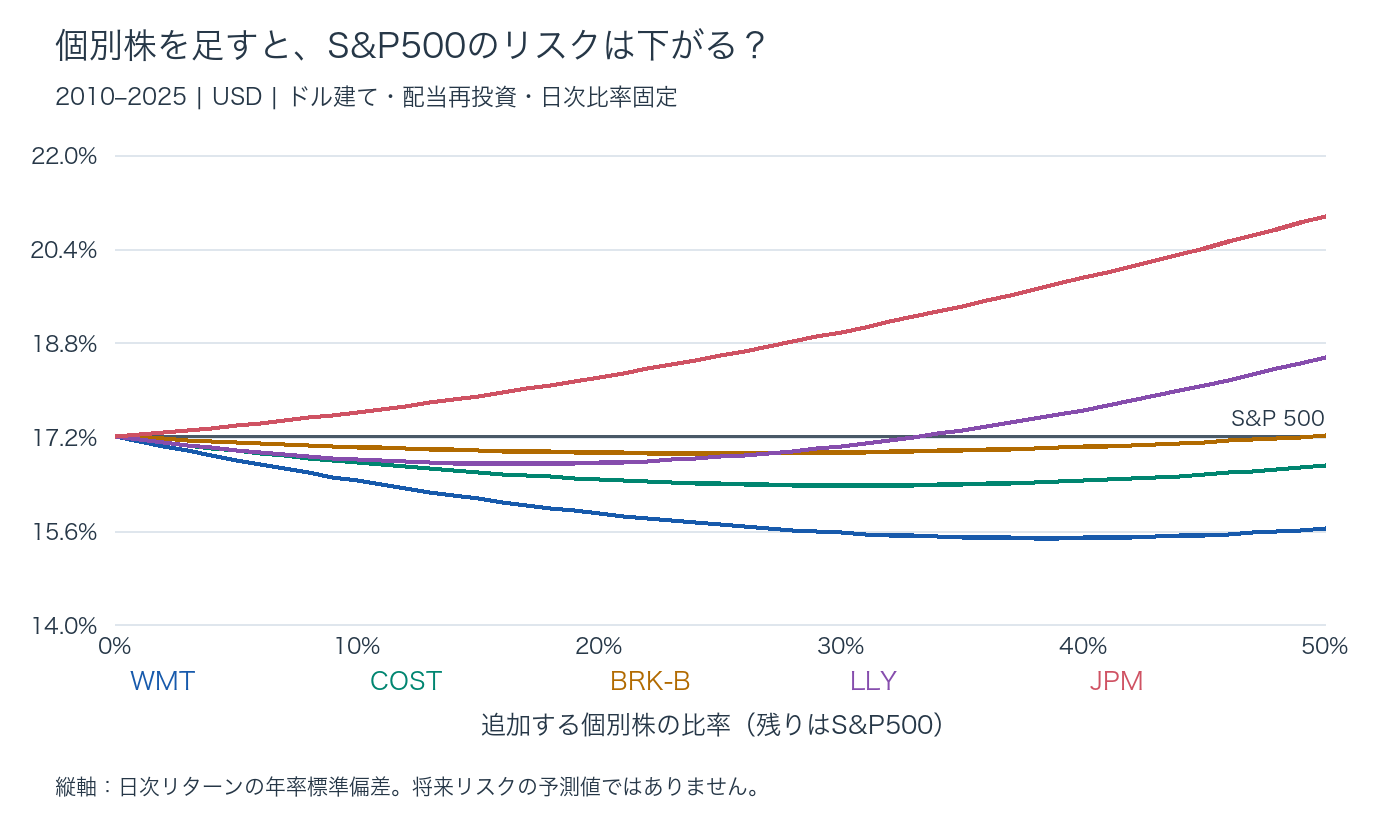
S&P500を中心に積み立てながら、気になる米国株を少し買う。「個別株を足した分だけ、リスクも上がる」と考えがちですが、結果は銘柄によって逆になります。2010〜2025年のデータでは、S&P500を90%、ウォルマートを10%にすると、年率リスクは17.21%から16.45%へ低下しました。同じ10%でも、NVIDIAを混ぜると18.71%に上がります。
しかも、ウォルマート単独のリスクは19.60%で、S&P500より大きい数字です。値動きが大きいものを加えたのに、全体は穏やかになる。分散投資で見るべきなのは、銘柄単体の値動きだけではなく、元の資産と一緒にどう動くかなのです。
時価総額加重は、どうして投資の中心になったのか
1952年、ハリー・マーコウィッツは個々の銘柄ではなく、組み合わせたポートフォリオの期待リターンと分散を考える枠組みを示しました。相関が完全には一致しない資産を組み合わせ、同じ期待リターンでより小さいリスクを目指す。これが現代ポートフォリオ理論の出発点です。1960年代にはシャープらが市場全体の均衡へ議論を広げ、CAPMが発展しました。ノーベル賞公式の研究史
ここで区別したいのは、CAPMの市場ポートフォリオは「リスクが絶対的に最小」なのではないということです。無リスク資産との組み合わせが可能な基本モデルでは、市場ポートフォリオは期待超過収益とリスクの比率が最も高い接点ポートフォリオになります。最低分散ポートフォリオとは別です。リスクを下げた代わりに期待リターンも下がる配分は、この理論と両立します。
さらに、理論上の市場は投資可能な資産全体です。S&P500は米国大型株の代表指数であり、全世界の株式・債券などを含む市場全体ではありません。1957年に始まったS&P500の浮動株調整時価総額加重は、市場の規模を反映する方法であって、過去の共分散行列を使って最小分散を求める方法ではないのです。S&P DJI公式/Fama・FrenchによるCAPMの整理
掲載中の10銘柄を、同じ条件で混ぜる
本サイトにある米国個別株から、2010年以前から価格を確認できる10銘柄を比較します。ウォルマート、コストコ、バークシャー、イーライリリー、JPモルガン、NVIDIA、Apple、Microsoft、Amazon、Caterpillarです。小売・医薬品・金融・成長株・機械という異なる事業を含めました。現在掲載している企業を使う比較であり、2010年時点に存在した全銘柄からの投資戦略検証ではありません。
期間は2010〜2025年。米ドル建ての配当・株式分割調整後の日次価格を使い、S&P500側は連動ETFのSPYを配当再投資込みの代理系列にします。サイトに表示しているS&P500の価格指数そのものとは異なり、ETFの運用経費の影響も含みます。個別株だけ配当込み、指数だけ配当なし、という不揃いな比較を避けるためです。SPYを本サイトの銘柄へ再追加するものではありません。
追加比率10%なら、資金100のうちS&P500を90、個別株を10とします。S&P500を100持ったまま借入金で10買い足す計算ではありません。グラフは日次で比率を固定し、年率リスクを日次リターンの標本標準偏差×√252で測ります。
ウォルマートは下げ、NVIDIAは上げた
| 個別株 | 単独のリスク | 相関係数 | β | 90:10の合成リスク | 増減(%ポイント) |
|---|---|---|---|---|---|
| WMT | 19.60% | 0.442 | 0.503 | 16.45% | -0.76 |
| COST | 20.29% | 0.586 | 0.690 | 16.76% | -0.45 |
| BRK-B | 19.40% | 0.768 | 0.866 | 17.03% | -0.19 |
| LLY | 26.11% | 0.445 | 0.675 | 16.82% | -0.40 |
| JPM | 27.60% | 0.736 | 1.180 | 17.62% | +0.41 |
| NVDA | 45.70% | 0.630 | 1.673 | 18.71% | +1.50 |
| AAPL | 28.17% | 0.690 | 1.129 | 17.55% | +0.34 |
| MSFT | 25.49% | 0.750 | 1.111 | 17.49% | +0.27 |
| AMZN | 32.82% | 0.610 | 1.162 | 17.68% | +0.47 |
| CAT | 29.24% | 0.681 | 1.156 | 17.61% | +0.40 |
上表のS&P500単独は17.21%。これはリスクが「17.21%で止まる」という意味ではなく、日々の変動の大きさを年率換算した統計量です。ウォルマート、コストコ、バークシャー、イーライリリーは10%追加でリスクを下げ、残る6銘柄は上げました。
ウォルマートは小売、コストコも小売ですが、同じ効果ではありません。相関係数はそれぞれ約0.44と0.59、βは0.50と0.69です。市場と一緒に動く成分が違うため、S&P500への10%追加による低下幅も異なります。事業の呼び名だけでなく、共通の日次データで関係を測ることが必要です。
低相関だけで決めない。鍵は「βが1未満」
個別株の追加比率をwとすると、合成分散は (1−w)²σ²M+w²σ²S+2w(1−w)Cov(M,S) です。MはS&P500、Sは個別株。相関はこの共分散を双方の標準偏差で割った値で、βは共分散をS&P500の分散で割った値です。
w=0から少しだけ増やすとき、分散の変化率は2σ²M(β−1)。したがって、βが1より小さい銘柄なら、十分小さい追加でリスクが下がります。相関が1未満というだけでは不十分で、単独の変動が極端に大きければβも大きくなります。NVIDIAの相関は完全な1ではありませんが、βは1.67。今回の配分では、追加とともにリスクが上がります。
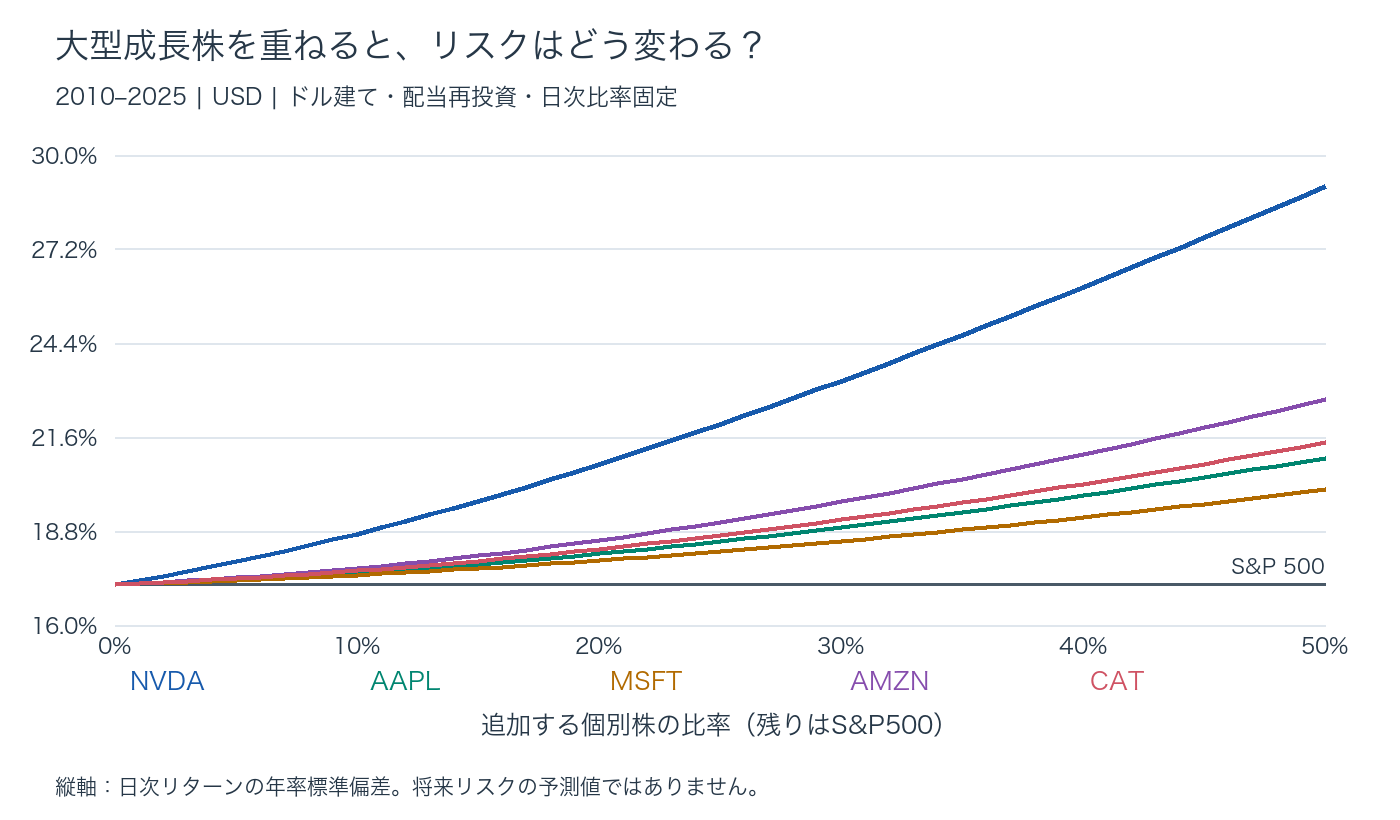
逆にβが1未満でも、大量に足せば個別株固有のリスクが前に出ます。グラフが底を打って再び上がるのは、そのためです。全期間の二資産計算で、追加比率を0〜50%に限った最小値は次のとおりでした。最小点は分散の二次式から解析的に計算し、1%刻みの曲線でも形を確認しています。
| 個別株 | 追加比率 | 最小リスク |
|---|---|---|
| WMT | 38.5% | 15.48% |
| COST | 30.7% | 16.37% |
| BRK-B | 24.9% | 16.92% |
| LLY | 16.7% | 16.74% |
これは当該期間の結果を全部見て求めた最小点です。「今からウォルマート38.5%が正解」と読み替える数字ではありません。S&P500の中にも同社は含まれるので、追加とは新しい銘柄数を増やすことではなく、その企業への比重を上げ、他社への配分を相対的に下げる操作です。
後半の6年間でも下がるか。比率を前半だけで決める
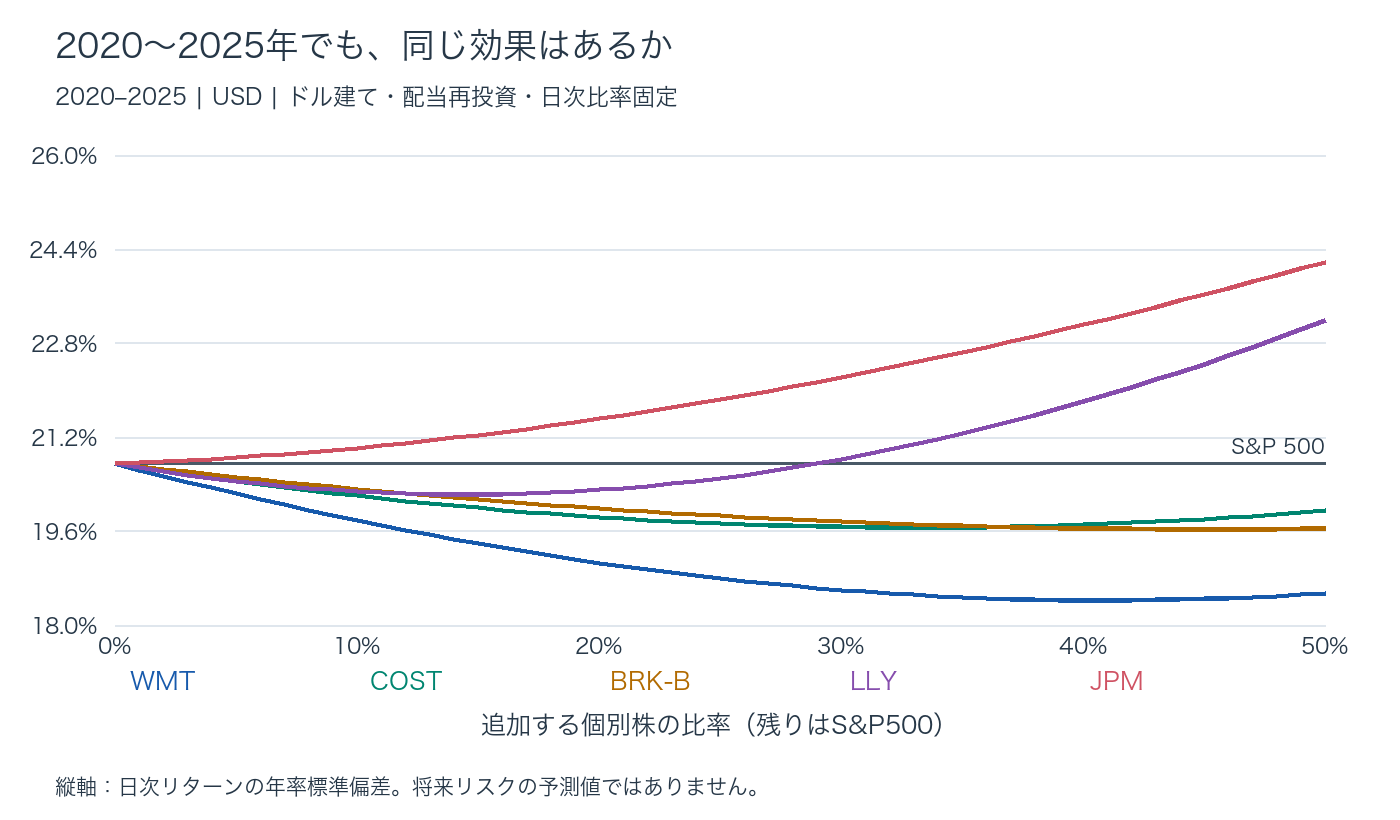
2020〜2025年のS&P500単独リスクは20.74%。全期間とは水準が違います。そこで2010〜2019年だけで二資産の最小点を決め、その比率を変更せず2020〜2025年へ持ち込みました。後半を見て比率を選び直してはいません。
| 個別株 | 前半で決めた比率 | 後半の合成リスク | 後半のS&P500 |
|---|---|---|---|
| WMT | 35.7% | 18.46% | 20.74% |
| COST | 28.2% | 19.68% | 20.74% |
| BRK-B | 3.0% | 20.60% | 20.74% |
| LLY | 20.9% | 20.33% | 20.74% |
4銘柄とも後半のリスクはS&P500単独を下回りました。ただし、バークシャーの前半最適比率はわずか3.0%で、後半の低下幅も小さくなります。一方、後半だけを見て求め直した最小点は45.1%です。同じ会社でも推定される比率は大きく変わる。比率の小数点を追い込むより、効果の方向と配分の大きさを分けて読むべき結果です。
この前後分割も、現在掲載する10銘柄を後から選んだ影響までは取り除きません。ここで確認したのは、選んだ銘柄の低リスク化が別期間でも残ったか、という範囲です。
2022年と、月末だけのリバランスを確認する
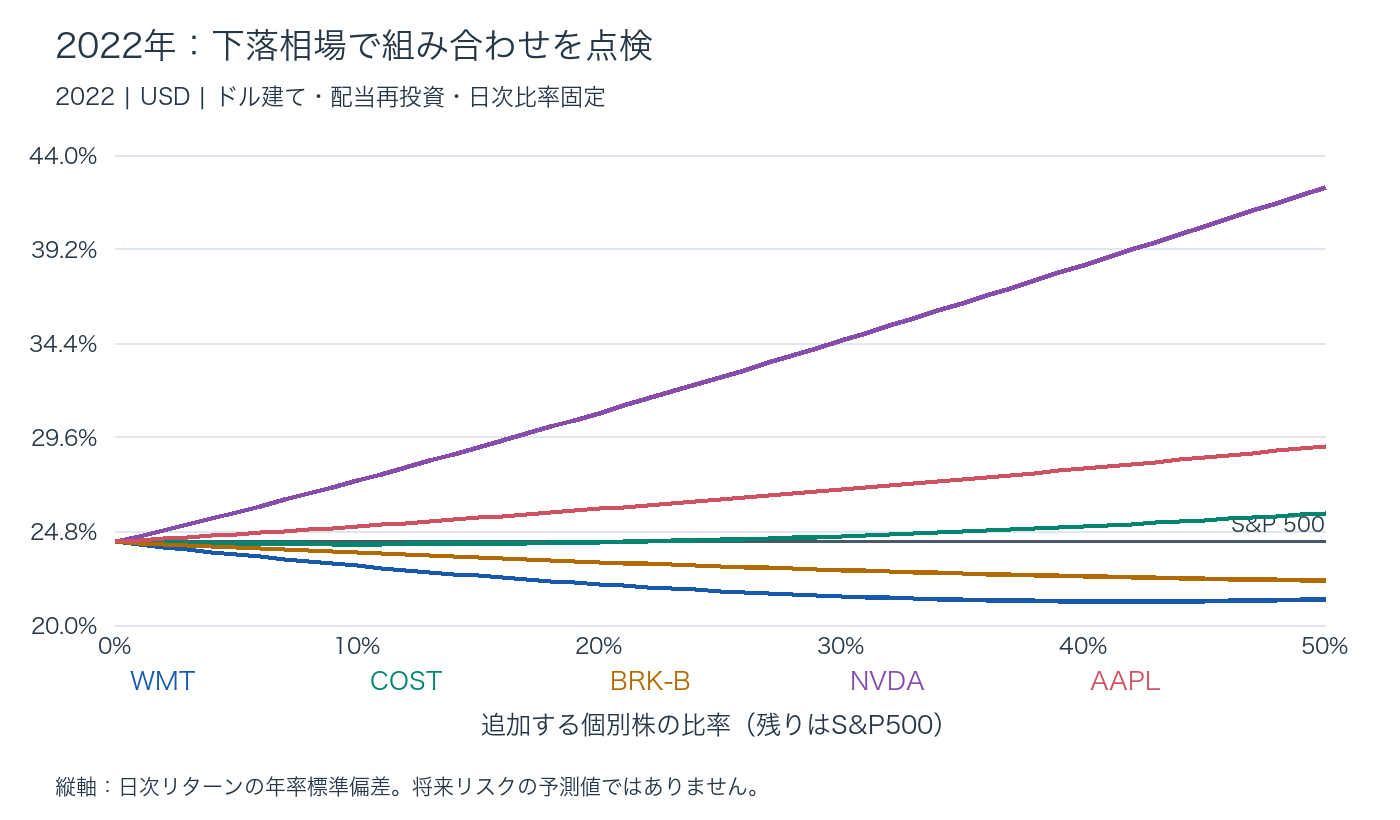
2022年にはS&P500単独が24.24%、コストコ10%追加が24.13%で、低下はごくわずかでした。全期間で下がった組み合わせでも、ストレスの種類によって効果は薄れます。Caterpillarは全期間では10%追加でリスクを上げましたが、2022年だけでは下げています。「守りの銘柄」という固定ラベルだけでは説明できません。
| 個別株 | 日次で90:10へ | 月末に90:10へ |
|---|---|---|
| WMT | 16.45% | 16.43% |
| COST | 16.76% | 16.74% |
| BRK-B | 17.03% | 17.03% |
| NVDA | 18.71% | 18.72% |
日次固定比率は計算上の比較軸です。実際の管理を想定し、月末に90:10へ戻し、月中は価格変化で比率を動かす計算も行いました。表のとおり、これらの銘柄では日次固定と月末調整でリスクの方向は変わりませんでした。売買手数料・スプレッド・税金は含めていません。
理論の失敗というより、何を最適にするかの違い
今回の低リスク化に、現代ポートフォリオ理論の破綻を持ち出す必要はありません。分散と共分散で組み合わせを評価する、という理論そのものの結果です。市場全体を持つ目的と、値動きを最小化する目的を混同しないことが先に来ます。
そのうえで現実の違いもあります。基本CAPMは投資家の見通しが共通で、借入・貸付や取引に強い摩擦がないといった単純化を置きます。Frazzini・Pedersenの「Betting Against Beta」は、借入制約のある投資家が高β資産を求める構造を研究しました。これは低βに関する価格形成の説明であって、ウォルマートが今回リスクを下げた原因を特定するものではありません。原論文
Fama・Frenchの整理は、市場ポートフォリオの代理系列やモデルの実証上の問題を論じます。S&P500だけを理論上の全資産市場と見なす限界がここにあります。また、Ledoit・Wolfは共分散の推定誤差を抑える縮小推定を提案しました。過去データの最小点は入力値に依存します。今回は二資産の標本共分散を用いており、縮小推定や将来リターン予測モデルは使用していません。共分散推定の研究
このサイトでは「全体と追加銘柄の違い」を追う
S&P500、ウォルマート、バークシャー、NVIDIAを並べると、市場全体が動いた日に追加銘柄がどの程度ついていくかを見比べられます。指数上昇の日だけでなく、大きく下げた日や、その会社の決算日にどう違ったかを見ることが有用です。
日中グラフ一日分からβや相関は決めません。本記事と同じ米ドル・同じ取引日のデータを継続して確認します。円で生活する投資家の円換算リスクは為替も含む別の値です。個別株には決算、訴訟、経営判断など一社特有の損失も残ります。リスク低下を優先するなら、まず少量の配分で検討し、月末・四半期など点検日を決める。数字が動くたびに過去最適比率へ売買を繰り返すより、保有目的に沿って管理するほうが一貫します。
S&P500は低コストで米国大型株を広く持つ優れた土台です。しかし、「よい土台」と「最も値動きが小さい配分」は同じではありません。個別株を足すなら、人気や過去の値上がり率だけでなく、土台のリスクをどちらへ動かすのかまで確認できます。
計算条件
2010〜2025年の共通取引日、米ドル建て、配当・分割調整価格。データは公開価格履歴から取得。年率標準偏差は標本分散(ddof=1)と252営業日で計算。比率wは追加購入額ではなく総資産中の個別株比率。日次固定および月末調整、借入・空売りなし。最小点は0〜50%の制約付き二資産最小分散解。最大下落率や将来損失の上限とは異なります。価格履歴/SPY運用会社資料
データと参考資料
- Nobel Prize — Markowitz and Sharpe research history
- S&P DJI — S&P500 overview
- Fama & French (2004), The Capital Asset Pricing Model: Theory and Evidence
- Frazzini & Pedersen (2014), Betting Against Beta
- Ledoit & Wolf (2004), Honey, I Shrunk the Sample Covariance Matrix
- State Street — SPY fund overview
- Yahoo Finance — adjusted price history; same history endpoint for each stock