S&P500、NASDAQ100、そして米国の巨大ハイテク企業。いまの株式投資では、米国を中心に考えることが自然になっています。日本でも、SBI証券の2025年人気銘柄年間ランキングの投資信託部門にS&P500型が並びます。米国では、ICIの2025年版Fact Bookによると、2024年までの過去10年間のインデックスファンドへの資金流入の45%が国内株式型へ向かいました。
支持される理由もあります。巨大な資本市場、世界へ販売する企業、研究開発と事業化を結ぶ仕組み、そして近年のハイテクの高収益性です。S&P Dow Jones Indicesの集計では、マグニフィセント7が2024年のS&P500のトータルリターンに寄与した割合は53.1%でした。ただし、米国が近代資本主義や証券市場の発祥というわけではありません。欧州で発展した制度を取り込み、米国は今日の巨大市場を築きました。
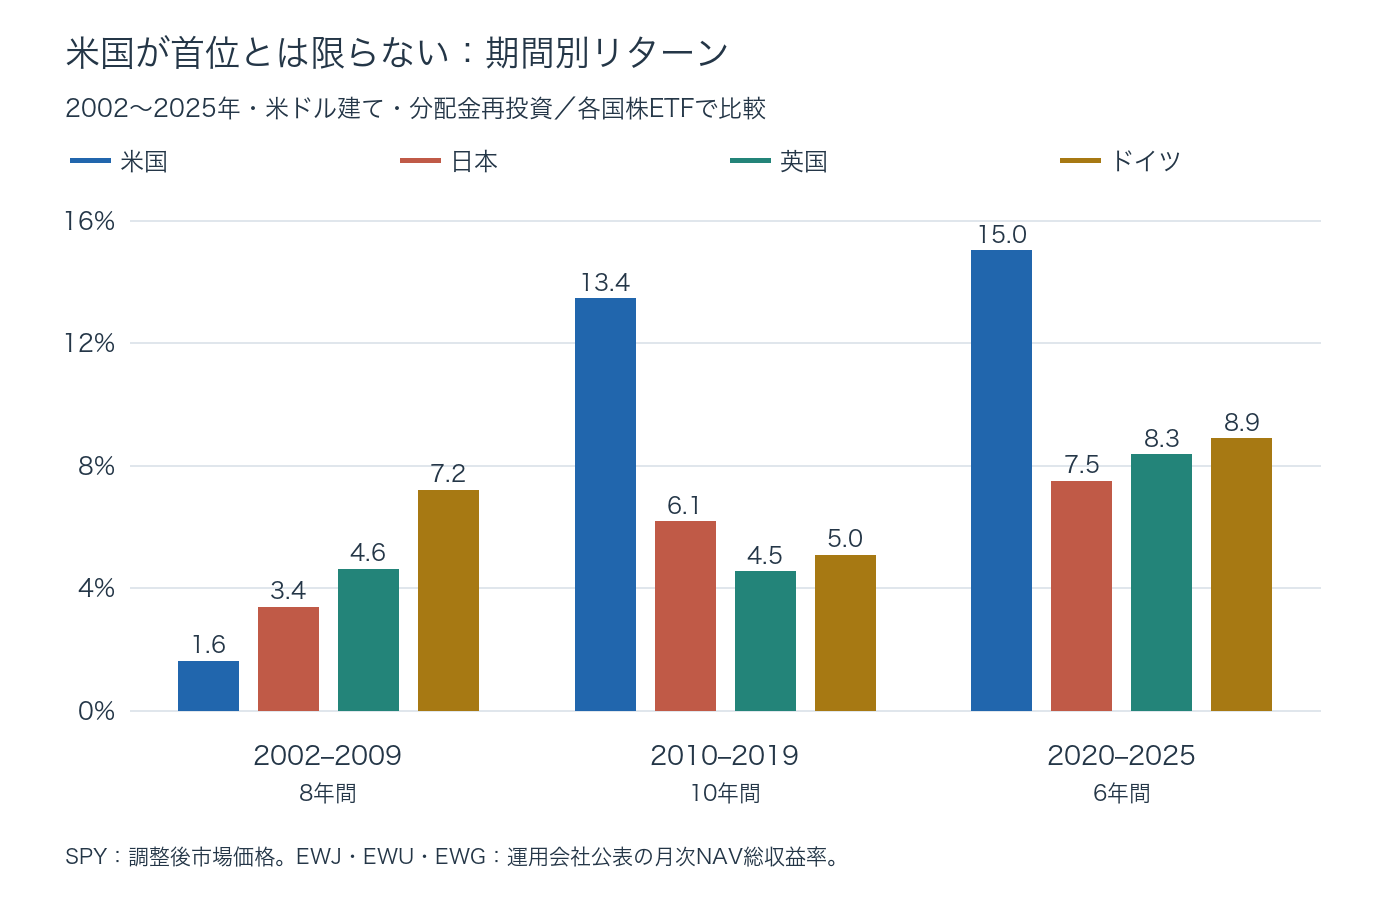
では、この優位はいつの時代にも当てはまるのでしょうか。米国・日本・英国・ドイツの配当込み成績を比べると、2002〜2009年はドイツが首位、米国が最下位。2010年代には米国が首位へ変わります。長期の勝者と、いつ買っても勝つ市場は同じではありません。
同じ通貨、配当込みで4市場を比べる
比較するのは、実際に保有できた各国株ETFです。米国はS&P500型のSPY、日本・英国・ドイツは各国のMSCI指数に連動するEWJ・EWU・EWGを使います。日本を含むすべてを米ドル建て・分配金再投資に揃えました。日本だけ円建て、米国だけドル建てという比較にはしません。
| 市場 | 比較用ETF | 収益率の系列 |
|---|---|---|
| 米国 | SPY / S&P 500 | 分配金・分割調整後の市場価格 |
| 日本 | EWJ / MSCI Japan | 月次NAV総収益率 |
| 英国 | EWU / MSCI United Kingdom | 月次NAV総収益率 |
| ドイツ | EWG / MSCI Germany | 月次NAV総収益率 |
日本・英国・ドイツは運用会社公表の月次NAV総収益率、米国は保存済みSPYの調整後市場価格から月次収益率を計算しています。NAVは1口当たり純資産価額で、市場価格とは少し違います。ファンド経費は各系列に反映済み。指数そのものの理論成績ではなく、各ETFを通じた投資成果の比較です。英国・ドイツの公式月次履歴が揃う最初の通年に合わせ、2002年から2025年までを対象にしました。
期間は2002〜2009年の8年間、2010〜2019年の10年間、2020〜2025年の6年間。長さが違うので、主に年率リターンで比べます。2020年代の10年間が終わった成績ではありません。また、この4市場は世界株式すべてを網羅せず、中国や新興国の順位を判定するものでもありません。
2002〜2009年:米国が最下位だった8年間
| 順位 | 市場・ETF | 年率リターン | 累積リターン | 年率リスク |
|---|---|---|---|---|
| 1 | ドイツ / EWG | 7.17% | 74.05% | 26.19% |
| 2 | 英国 / EWU | 4.60% | 43.32% | 17.46% |
| 3 | 日本 / EWJ | 3.35% | 30.21% | 17.73% |
| 4 | 米国 / SPY | 1.59% | 13.46% | 15.53% |
ドイツは年率7.17%、英国4.60%、日本3.35%、米国1.59%。累積ではドイツが約74%増えたのに対し、米国は約13%増でした。今回の区間はITバブルが崩れた2000年からではなく、その下落の途中にあたる2002年からです。それでも米国の順位は最下位でした。
背景には、ITバブル崩壊後の調整、2003年以降の回復、2008年の金融危機という大きな往復があります。米国のIT投資ブームと反転については、FRB研究者の歴史分析も整理しています。欧州側には為替の影響も加わりました。ECBの2003年資料は、2002年から2003年前半にかけてのユーロ上昇を記録しています。ドルで測るドイツ株の成績には、企業の株価だけでなくユーロの価値も含まれるのです。
ただし、ドイツの年率リスクは26.19%で、米国の15.53%より大きい結果でした。高い利益と大きな変動が同居していたのであって、米国以外なら楽に儲かったわけではありません。
2010〜2019年:米国の優位がはっきりした10年間
| 順位 | 市場・ETF | 年率リターン | 累積リターン | 年率リスク |
|---|---|---|---|---|
| 1 | 米国 / SPY | 13.44% | 252.76% | 12.44% |
| 2 | 日本 / EWJ | 6.14% | 81.46% | 12.91% |
| 3 | ドイツ / EWG | 5.05% | 63.63% | 19.74% |
| 4 | 英国 / EWU | 4.51% | 55.43% | 15.12% |
ここでは米国が年率13.44%、累積約253%で首位へ躍り出ます。日本は6.14%で2位、ドイツ5.05%、英国4.51%と続きました。2000年代後半までの経験だけで米国を避けた投資家は、この区間の大きな成長を逃すことになります。
スマートフォン、クラウド、ネット広告などの収益機会を米国企業が取り込んだことは、長期の優位を考える重要な背景です。一方、英国では2016年のEU離脱国民投票後にポンドが急落しました。イングランド銀行の当時の報告にも、その変化が示されています。国の景気だけでなく、産業構成、利益成長、評価倍率、通貨がドル建て成績を左右します。英国の10年間の差を、単一の出来事だけで説明することはできません。
2020〜2025年:米国首位でも、毎年首位ではない
| 順位 | 市場・ETF | 年率リターン | 累積リターン | 年率リスク |
|---|---|---|---|---|
| 1 | 米国 / SPY | 14.99% | 131.21% | 17.13% |
| 2 | ドイツ / EWG | 8.86% | 66.47% | 22.52% |
| 3 | 英国 / EWU | 8.33% | 61.59% | 17.61% |
| 4 | 日本 / EWJ | 7.47% | 54.10% | 15.28% |
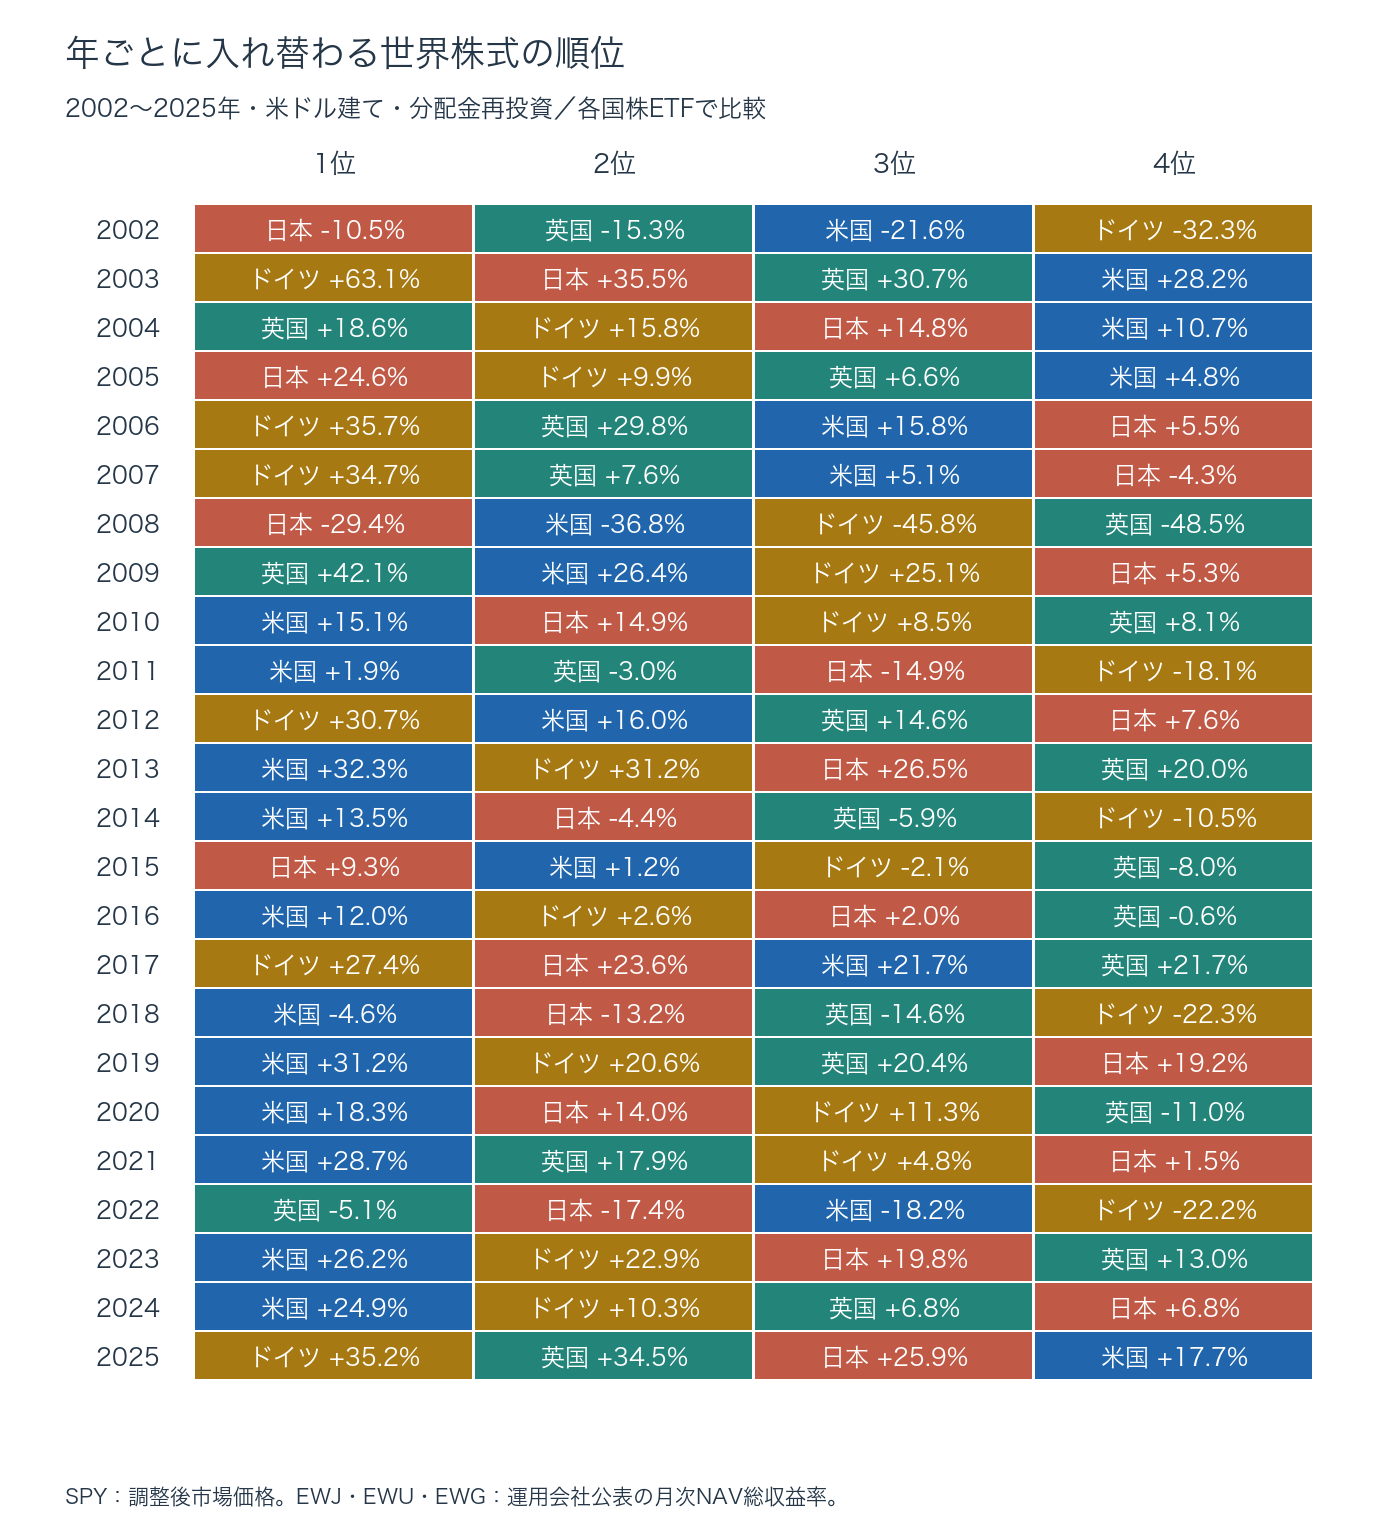
この6年間も米国が年率14.99%で首位。ドイツ8.86%、英国8.33%、日本7.47%です。巨大ハイテクやAI関連企業の比重が大きい米国は、上昇局面の恩恵を強く受けました。しかし2022年の首位は英国、2025年はドイツで、同年の米国は4市場中最下位でした。
日本がこの区間で最下位なのも、「日本企業の株価がずっと上がらなかった」という意味ではありません。EWJはドル建てなので、円安は円建て株価上昇の一部を相殺します。日本の指数のニュースと、この表の数字が違って見えるときは、まず配当と通貨を確認してください。
| 市場 | 年間リターン首位の回数 |
|---|---|
| 米国 | 11回/24年 |
| 日本 | 4回/24年 |
| 英国 | 3回/24年 |
| ドイツ | 6回/24年 |
24年間で米国が年間首位だったのは11回、日本4回、英国3回、ドイツ6回。米国は全期間の複利成績では首位でも、各年の首位は半分未満です。2008年の日本の首位も利益が出たという意味ではなく、下落幅が4市場で最も小さかったという意味です。順位と、儲かったかどうかを分けて読む必要があります。
もっと長い歴史では、日本が世界最大だった時代もある
ETFで揃えて比べられる期間より前にも、主役の交代はありました。UBSのGlobal Investment Returns Yearbook 2024は、1980年代末に日本が世界最大の株式市場となった歴史を取り上げています。市場規模の首位と投資リターンの首位は別ですが、今日の米国の大きさを永続的な前提にしないための重要な事例です。
その後、日本は資産価格の崩壊と長い調整を経験しました。日本銀行の過去25年の分析は、1980年代後半の株価・地価上昇と1990年代の下落を出発点に、デフレなどの問題を振り返っています。強い企業が多い国でも、買う価格が高すぎれば、その後の投資成績は長く伸び悩みます。国の成功と、その時点からの投資の成功は一致するとは限りません。
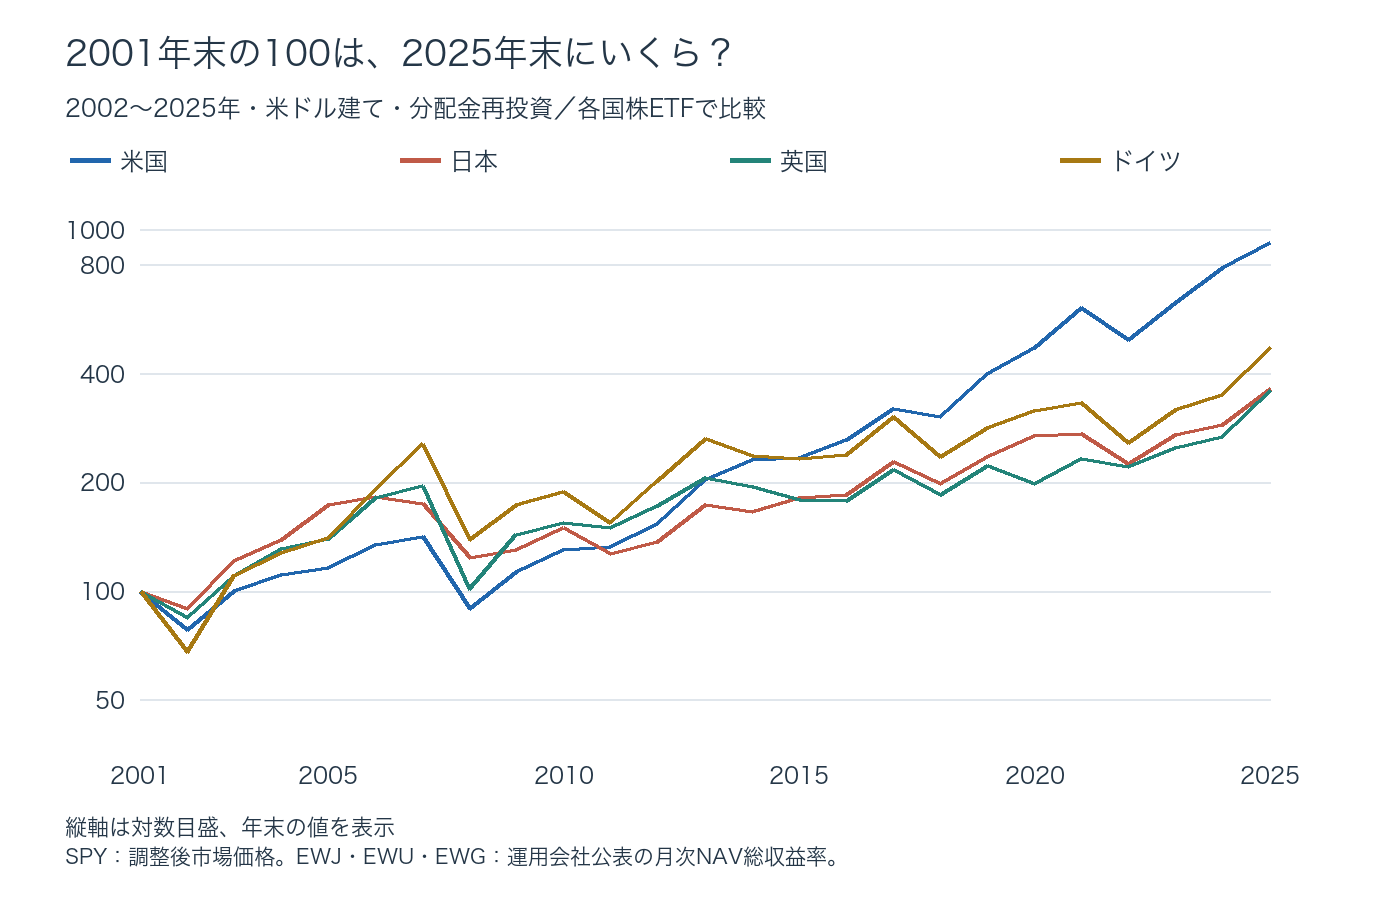
それでも、今回の2001年末を100とした2025年末の成績は、米国925、ドイツ474、日本364、英国360です。ここは米国の強さを正面から認めるべき結果です。「米国が毎回勝つわけではない」から「米国を外せばよい」と結論するのは逆方向の思い込みになります。
リターンの順位と、リスクの性格は別に考える
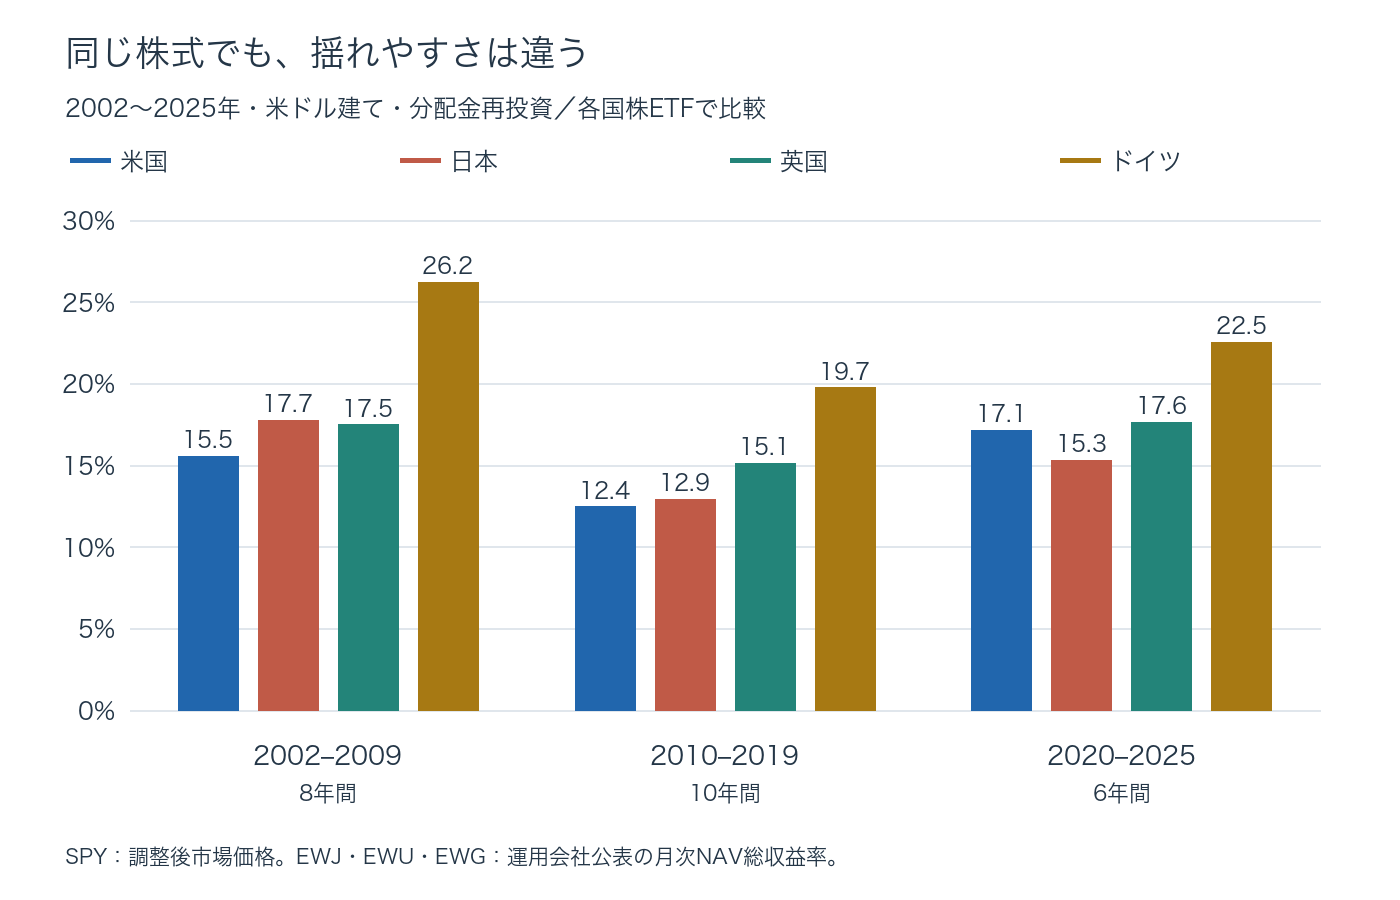
ドイツは3区間とも、月次から測った年率リスクが4市場で最大でした。一方、日本は2010年代と2020〜2025年で米国と近いか低いリスクになっています。国名だけで値動きの大きさを決めつけるより、同じ通貨・同じ期間で確かめる方が実用的です。
24年の隣り合う23組について、各年のリスク順位の相関を計算すると、平均は0.65でした。相対的な揺れやすさには持続性が見られますが、1年12か月の標本から測った順位であり、翌年の変動を固定する法則ではありません。詳しい考え方は過去データからリスクは予想できるかでも扱っています。
このボードで見るなら、地域と通貨を組み合わせる
S&P500、TOPIX、DAX、FTSE100を並べると、その日にどの地域が強いかを追えます。ただしボードの各指数は現地通貨、配当の扱い、取引時間が同一ではなく、この記事のETF成績をそのまま再現する画面ではありません。ドル円・ユーロドル・ポンドドルも添えると、海外株の値動きと為替を分けて考えられます。
数日間、騰落率の大きさや日中の上下幅を見比べ、いつも大きく揺れる市場や、急に荒くなった市場を探してください。前日比だけでは往復の激しさはわからず、1日だけでは長期リスクも決まりません。長期の配分は統計で決め、毎日のボードは変化の観察に使うのが適切です。
米国は有力な投資先です。しかし、次の10年も他国を上回ることまでは保証しません。地域を分散する意味は、次の首位を言い当てることより、いまの首位が交代しても投資を続けられる配分を持つことにあります。
計算条件
2002年1月〜2025年12月の288か月。SPYは既存の保存済み調整後終値から各月最終取引日の値を採り、前月末比を計算。EWJ・EWU・EWGは各運用会社のData Download内、PerformanceシートのMonthly Total (NAV) Returnを使用しました。公表月次値には丸めがあり、年次公表値と小差が出ます。年率リターンは(各月の1+収益率の積)の1/年数乗−1。年率リスクは月次単純収益率の標本標準偏差×√12。年単位の首位は4市場間の年間複利リターンを比較。税、売買手数料、円換算、インフレ調整なし。無ヘッジの非米国ETFには現地通貨の対ドル変動を含みます。4市場は現在選んだ比較対象で、全世界の最良・最悪市場を探す検証ではありません。各国ETFの指数はTOPIX・DAX・FTSE100そのものではありません。
データと参考資料
- SBI Securities: 2025 annual popularity rankings
- ICI: 2025 Investment Company Fact Book, p.29
- S&P DJI: Market Attributes, January 2025, p.3
- UBS: Global Investment Returns Yearbook 2024
- Bank of Japan: Japan’s Economy and Prices over the Past 25 Years
- Federal Reserve: Macroeconomic Overheating and Financial Vulnerability
- ECB: Euro effective exchange rate developments, June 2003
- Bank of England: Inflation Report, August 2016
- State Street: SPY fund information
- iShares: EWJ monthly NAV total returns
- iShares: EWU monthly NAV total returns
- iShares: EWG monthly NAV total returns
- Yahoo Finance: previously cached SPY adjusted prices