同じ投資でも、成績表の採点方法を変えると順位が変わります。日々の上下動を抑えたい人と、一度つけた資産の最高額から大きく減らしたくない人では、避けたいリスクが違うからです。
今回、掲載中の米国株10銘柄で作った配分では、2020〜2025年のシャープ重視案の年率リスクが17.50%、最大下落が15.46%。情報レシオ重視案はそれぞれ18.00%、20.72%でした。一方、指数を上回る効率を示す情報レシオは、前者1.188、後者1.610。どちらを選ぶかは「何に対して優れた成績と呼ぶか」で変わります。
ここではシャープレシオに加え、ソルティノ、カルマー型比率、情報レシオを使います。日本株10銘柄でも同じ条件で配分案を作り、過去の成績のよさが、その後も残ったのかを確かめました。最大下落は記事全体で月末時点の評価額から計算しています。
1952年の分散投資から、1966年のシャープレシオへ
1952年のマーコウィッツの研究は、一つの銘柄の優劣ではなく、組み合わせ全体の期待リターンと分散を考える道を開きました。後のCAPMは、投資家がリスクを引き受けることへの報酬と市場の均衡へ議論を進めます。「最適なポートフォリオ」は、単に一番値上がりしたものではなく、どのリスクをどれだけ引き受けたかとセットで評価されるようになりました。ノーベル賞公式の研究史
シャープレシオの出発点は1970年代ではなく、1966年のウィリアム・シャープの論文です。当初はreward-to-variability ratioと呼ばれ、1994年の本人の論文でも定義と使い方が整理されました。無リスク金利を上回った平均リターンを、その超過リターンの標準偏差で割る。収益額だけでなく、変動一単位あたりの収益を見る発想です。Sharpe『The Sharpe Ratio』
その後もリスクの意味を広げる研究と実務が続きました。上昇も下落も同じように変動として扱ってよいか、途中の深い損失を見落としていないか、指数と違う運用をした価値があったか。新しい指標はシャープを不要にしたのではなく、別の問いを成績表に加えています。
| 指標 | 分母にするもの | 何を知りたいか |
|---|---|---|
| シャープレシオ | 超過リターンの標準偏差 | 全体の変動に対して、どれだけ稼いだか |
| ソルティノレシオ | 目標未達リターンの下方偏差 | 目標を下回る動きに対して、どれだけ稼いだか |
| カルマー型比率 | 最大下落率の絶対値 | 一番深い下落に対して、どれだけ複利成長したか |
| 情報レシオ | ベンチマークとの差の標準偏差 | 指数から離れた分に対して、どれだけ上回ったか |
ソルティノは「目標に届かない側」を測る
シャープの分母には上方への大きな変動も入ります。ソルティノでは、最低限達成したいリターンを先に決め、そこを下回った月の不足だけを二乗して平均します。上回った月も観測数に含め、不足をゼロとして扱います。「負けた月だけ抜き出して標準偏差を計算」する方法とは違います。
SortinoとPriceの1994年の論文などで整理された下方リスクの枠組みです。目標を年0%とする場合と、生活費を賄う年4%とする場合では結果が変わります。本記事は月0%を目標に、年率換算した平均リターンを下方偏差で割ります。CFA Instituteによる整理
カルマーは「高値からどれだけ減ったか」を測る
100万円が150万円へ増え、その後105万円になると、最高額から30%の下落です。最終利益がプラスでも、この途中経過は軽くありません。最大下落率は、運用開始時の金額ではなく、その時点までの最高評価額から最も深く落ちた割合です。
カルマー型比率は、年率複利リターンを最大下落率の絶対値で割ります。本記事では比較期間全体の6年で算出します。よく使われる直近36か月のカルマーと区別して「カルマー型」と表記し、分子から無リスク金利は控除しません。期間と定義を揃えて比べるためです。
下落の順番が変われば最大下落も変わります。平均と標準偏差だけでは見えない資産の経路を確認できる一方、最大の一局面に左右される指標でもあります。下落を使った配分の研究も、標本誤差への注意を示しています。Molyboga・L’Ahelecの研究
情報レシオは「指数から離れた意味」を問う
指数に勝ちたい運用では、市場全体の上下動とは別に、指数との差が重要です。各月のポートフォリオと指数の差をアクティブリターンと呼び、その平均を、差の標準偏差であるトラッキングエラーで割ります。これが情報レシオです。
米国株はS&P500連動ETFのSPY、日本株はTOPIX連動ETFの配当込み基準価額を基準にします。大きな絶対損失があっても、指数より小さな損失なら相対成績はよくなります。情報レシオが高いことと、資産額が安定することは別です。ベンチマーク自体の情報レシオは0ではなく、分母も分子も0になるため未定義です。CFA Instituteの解説
各10銘柄、同じ制約で四つの配分案を選ぶ
米国株は小売・金融・医薬・IT・機械を含む10社、日本株は自動車・重工・ゲーム・電機・銀行・保険・商社などの10社です。どちらも現在このサイトに掲載されている企業を使います。日米を一つに混ぜず、米国は米ドル、日本は円の成績として分けます。円換算した日米混合ポートフォリオの検証ではありません。
配当・株式分割調整後の月末価格から月次リターンを算出。2010〜2019年の120か月だけを使い、各社3〜25%、借入・空売りなし、合計100%という制約で、乱数シードを固定した20,001通りの整数%配分候補を評価しました。方法は制約付きモンテカルロ候補探索。各指標が最大になった候補を選び、2020〜2025年の72か月は配分を選び直さず評価します。連続的な全配分の大域最適解を求めたわけではありません。
各月末に元の配分へ戻す計算で、月中は持分の比率が動きます。シャープの無リスク金利とソルティノの目標はともに0%に固定。したがってシャープ欄は「無リスク金利0%仮定」の比較値であり、実際の米国短期金利を控除した成績ではありません。すべての案と基準に同じ計算を適用します。
米国株:四つの採点法でも、配分が同じになる場合がある
| 銘柄 | シャープ重視 | ソルティノ重視 | カルマー重視 | 情報レシオ重視 |
|---|---|---|---|---|
| ウォルマート (WMT) | 11% | 11% | 11% | 4% |
| コストコ (COST) | 14% | 14% | 18% | 13% |
| バークシャー (BRK-B) | 10% | 10% | 10% | 6% |
| イーライリリー (LLY) | 23% | 23% | 22% | 13% |
| JPモルガン (JPM) | 5% | 5% | 8% | 14% |
| NVIDIA (NVDA) | 4% | 4% | 4% | 5% |
| Apple (AAPL) | 6% | 6% | 7% | 11% |
| Microsoft (MSFT) | 6% | 6% | 7% | 13% |
| Amazon (AMZN) | 15% | 15% | 7% | 13% |
| Caterpillar (CAT) | 6% | 6% | 6% | 8% |
米国株のシャープとソルティノは、同じ配分を選びました。リリー23%、Amazon15%、コストコ14%が大きな柱です。上昇側を罰しない指標へ変えたからといって、必ず別の答えが出るわけではありません。カルマー重視案はコストコ18%へ、情報レシオ重視案はJPモルガン14%などへ配分が動きました。
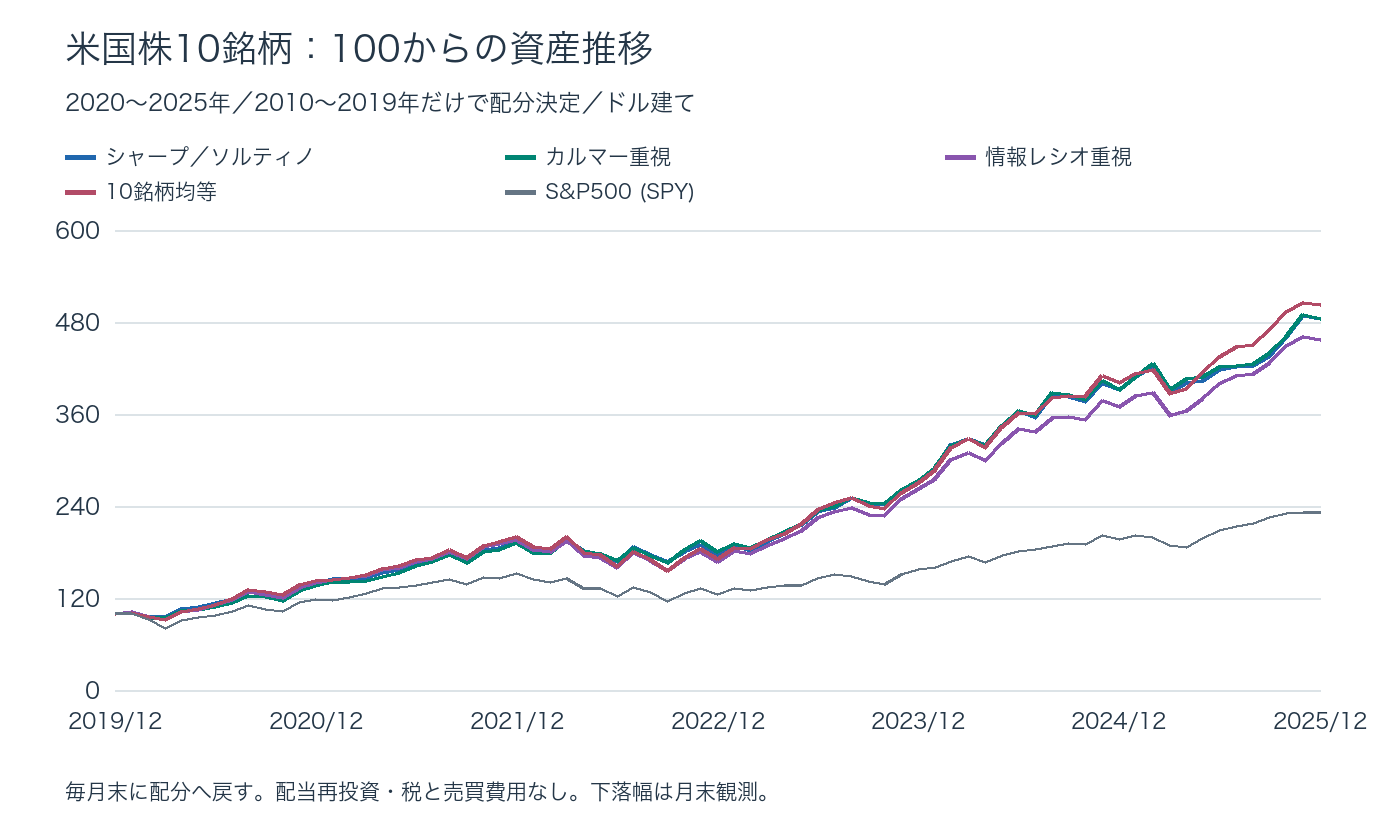
| 配分案 | 年率複利 | 年率リスク | シャープ | ソルティノ | カルマー型* | 情報レシオ | 最大下落* |
|---|---|---|---|---|---|---|---|
| シャープ重視 | 30.06% | 17.50% | 1.604 | 3.129 | 1.945 | 1.188 | -15.46% |
| ソルティノ重視 | 30.06% | 17.50% | 1.604 | 3.129 | 1.945 | 1.188 | -15.46% |
| カルマー重視 | 30.09% | 17.06% | 1.642 | 3.272 | 2.012 | 1.232 | -14.95% |
| 情報レシオ重視 | 28.84% | 18.00% | 1.511 | 2.805 | 1.392 | 1.610 | -20.72% |
| 10銘柄均等 | 30.92% | 18.43% | 1.569 | 2.965 | 1.392 | 1.757 | -22.21% |
| S&P500 (SPY) | 14.99% | 17.13% | 0.905 | 1.465 | 0.627 | — | -23.93% |
*年率リスクと各比率は月次から換算、最大下落とカルマー型は月末評価です。以下の日本株も同じです。横に長い表はスクロールして確認できます。
後半6年ではカルマー重視案がシャープ1.642、カルマー型2.012、最大下落14.95%となりました。シャープ重視案より年率リスクも小さい結果です。前半の特定指標で選んだ配分が、後半の同じ指標でも首位になるとは限りません。
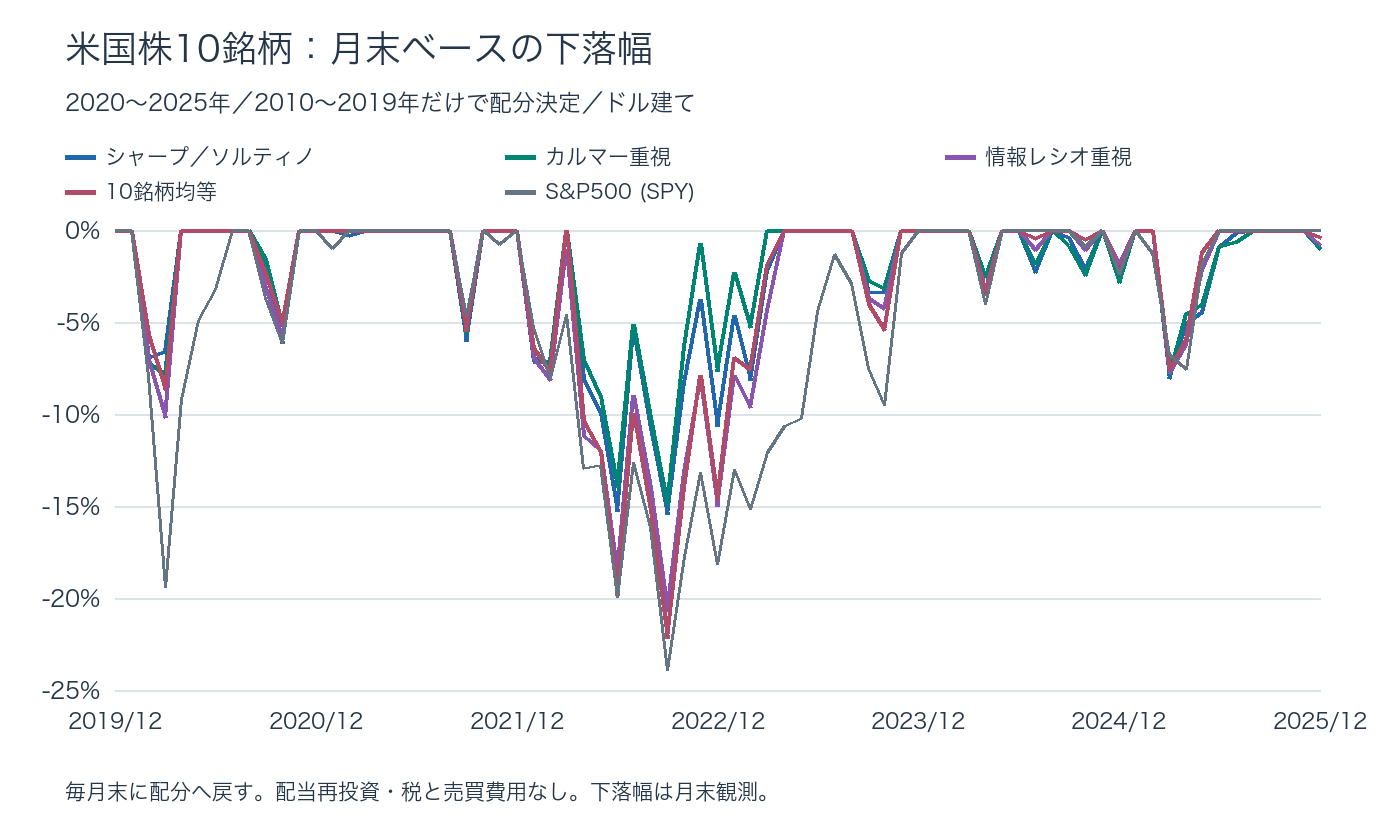
情報レシオ重視案の後半の情報レシオは1.610。シャープ重視案の1.188を上回りますが、10銘柄均等の1.757には届きませんでした。一方、均等案は最大下落22.21%。指数との比較でよい点数を取った案が、下落の深さでも優れるとは限らないことがわかります。
日本株:下落を浅くする配分と、複利を伸ばす配分は違う
| 銘柄 | シャープ重視 | ソルティノ重視 | カルマー重視 | 情報レシオ重視 |
|---|---|---|---|---|
| トヨタ自動車 (7203.T) | 5% | 13% | 13% | 9% |
| 三菱重工業 (7011.T) | 5% | 4% | 4% | 9% |
| 任天堂 (7974.T) | 8% | 9% | 9% | 6% |
| キーエンス (6861.T) | 25% | 25% | 25% | 23% |
| 信越化学工業 (4063.T) | 9% | 7% | 7% | 12% |
| 日立製作所 (6501.T) | 19% | 8% | 8% | 8% |
| 三菱UFJ FG (8306.T) | 6% | 5% | 5% | 5% |
| 東京海上HD (8766.T) | 8% | 7% | 7% | 15% |
| 三菱商事 (8058.T) | 8% | 18% | 18% | 9% |
| INPEX (1605.T) | 7% | 4% | 4% | 4% |
日本株ではソルティノとカルマーが同じ配分でした。キーエンス25%、三菱商事18%、トヨタ13%が柱です。シャープ重視案は日立19%、情報レシオ重視案は東京海上15%と、採点法によって配分先が変わります。
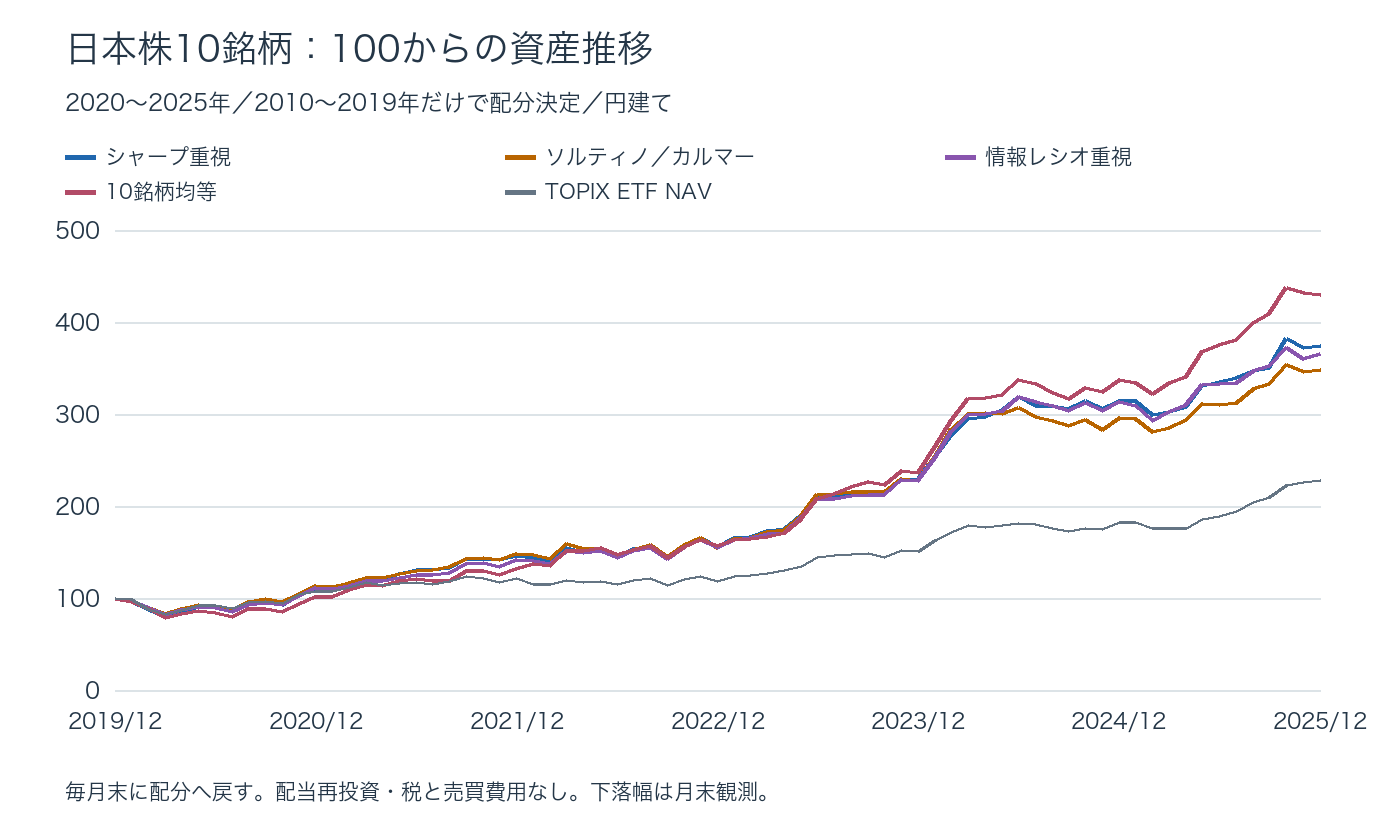
| 配分案 | 年率複利 | 年率リスク | シャープ | ソルティノ | カルマー型* | 情報レシオ | 最大下落* |
|---|---|---|---|---|---|---|---|
| シャープ重視 | 24.60% | 16.68% | 1.412 | 2.836 | 1.235 | 1.136 | -19.92% |
| ソルティノ重視 | 23.12% | 16.66% | 1.340 | 2.801 | 1.362 | 0.967 | -16.98% |
| カルマー重視 | 23.12% | 16.66% | 1.340 | 2.801 | 1.362 | 0.967 | -16.98% |
| 情報レシオ重視 | 24.13% | 16.42% | 1.408 | 2.947 | 1.330 | 1.055 | -18.14% |
| 10銘柄均等 | 27.52% | 17.28% | 1.505 | 3.148 | 1.272 | 1.304 | -21.63% |
| TOPIX ETF NAV | 14.70% | 13.02% | 1.123 | 2.007 | 0.842 | — | -17.46% |
ソルティノ/カルマー案は最大下落16.98%。シャープ案19.92%、均等案21.63%より浅くなりました。しかし年率複利は23.12%で、均等案27.52%を下回ります。均等案は後半のシャープ・ソルティノ・情報レシオでも探索した四案を上回りました。複雑に配分を選ぶこと自体が優位を保証するのではなく、何を犠牲にして何を得たかを確認する必要があります。
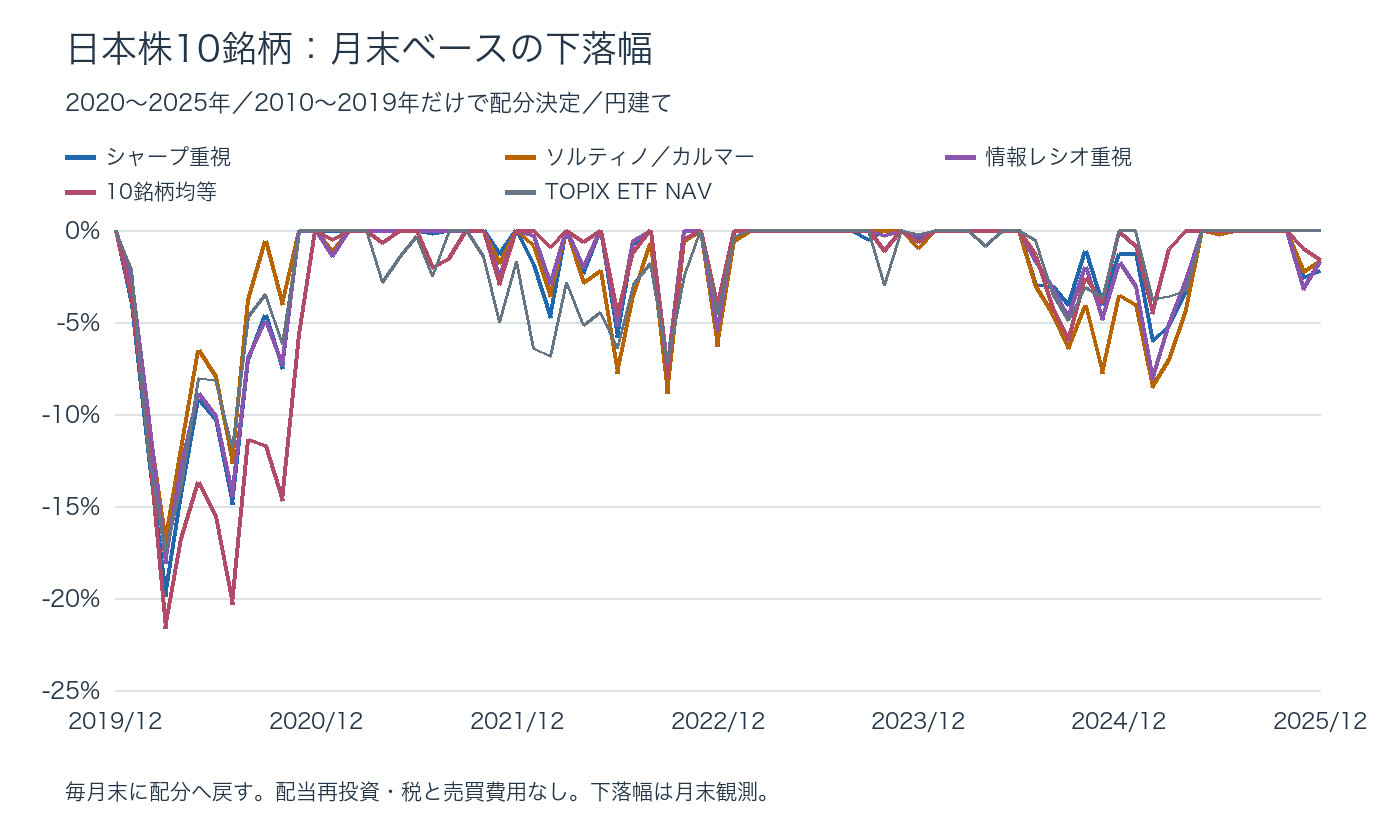
TOPIX ETFの月末最大下落は17.46%、年率リスク13.02%。今回の個別株案はTOPIXより高い複利成長率を得ましたが、すべて年率リスクは高くなりました。「高いシャープだから低リスク」とは読めません。シャープはリターンとリスクの比率であって、リスクの水準そのものではないからです。
前半の高得点は、後半の約束ではない
| 市場 | 重視した指標 | 2010–2019 | 2020–2025 |
|---|---|---|---|
| US | シャープ重視 | 1.708 | 1.604 |
| US | ソルティノ重視 | 3.527 | 3.129 |
| US | カルマー重視 | 2.020 | 2.012 |
| US | 情報レシオ重視 | 1.431 | 1.610 |
| JP | シャープ重視 | 0.799 | 1.412 |
| JP | ソルティノ重視 | 1.289 | 2.801 |
| JP | カルマー重視 | 0.494 | 1.362 |
| JP | 情報レシオ重視 | 0.832 | 1.055 |
この表は、それぞれの案が重視した指標の前半・後半の値です。同じ数字の意味を保ったまま別期間へ移しても、環境によって成績は変わります。現在の上場企業から10社を選んでいるため、途中で消えた企業を含む市場全体の検証ではありません。前後分割は配分への将来情報混入を避けますが、この銘柄選択の影響まで消すものではありません。
実際に使うなら、先に「守りたいもの」を決める
全体の変動効率を知りたいならシャープ、目標未達の月が気になるならソルティノ、高値からの損失が継続の障害ならカルマー型と下落曲線、指数から離れた運用の価値を見たいなら情報レシオ。この順に目的を決めてから数字を見ると、最高点をつまみ食いする運用になりません。
今回の配分は比較の出発点です。10社すべてを毎月売買すると手数料・スプレッド・税負担が発生し、日本株の売買単位によっては整数%の再現も難しくなります。まず均等案と自分の保有比率を並べ、年率リスク、最大下落、指数との差の三点を点検する方が取り入れやすいでしょう。四半期調整へ変える場合は、この記事の月次調整の数字をそのまま使わず再計算します。
本サイトのボードではS&P500やTOPIXを軸に、リリー・Microsoft・キーエンス・日立などを並べ、共通の材料と個社の動きを見比べられます。日中グラフは反応の違いを探す道具、長期の指標は配分全体を評価する道具です。役割を分けて使うことで、単一の高得点よりも続けられるポートフォリオへ近づけます。
計算条件
月次リターンr、基準b、観測数nとして、シャープ=平均r÷標本標準偏差r×√12、ソルティノ=平均r÷√平均[min(r,0)²]×√12、情報レシオ=平均(r−b)÷標本標準偏差(r−b)×√12。年率複利=累積倍率^(12/n)−1、カルマー型=年率複利÷最大下落絶対値。初期資産1を最高値の計算に含めます。月末下落には月中の深い損失が入らないため、日次最大下落とは区別してください。年率換算は慣用的な√12換算で、自己相関の補正はしていません。売買費用・税・為替換算なし。SPYは配当込み市場価格、日本の基準は1306の分配金再投資基準価額であり、TOPIX価格指数そのものではありません。価格履歴/1306公式
データと参考資料
- Nobel Prize: portfolio theory research history
- Sharpe (1994), The Sharpe Ratio; 1966 origins
- CFA Institute / Kidd (2012), The Sortino Ratio
- CFA Institute / Kidd (2011), The Sharpe Ratio and the Information Ratio
- Molyboga and L’Ahelec, Portfolio management with drawdown-based measures
- Yahoo Finance: dividend/split-adjusted stock histories
- Nomura Asset Management:1306 distribution-reinvested NAV history