毎月お金が入ってくる仕組みは、生活費の補助にも、投資を続ける実感にも役立ちます。しかし「毎月分配型」という商品名を選ぶことと、良い運用を選ぶことは別です。高い手数料を払い、元本を削って受け取る仕組みに戻る必要はありません。今なら、低コストの年4回決算ファンドを組み合わせ、自分で毎月の分配カレンダーを作れます。
基本は、決算月が一つずつずれる三つのグループをそろえ、投資額ではなく受取額を基準に配分すること。さらに、米国に偏りすぎない地域分散と、長く持ち続けられるコストを確認します。この記事では六つの候補と四つの配分案を比較し、月ごとの凸凹まで計算しました。
毎月分配型の歴史が残した、二つの取り違え
日本では、生活費を定期的に受け取りたいという需要に応える形で毎月分配型が広がりました。ところが、分配額の大きさを商品の魅力にする販売と、資産を増やす運用が混同されました。金融庁の2017年金融レポートは、毎月分配型が投資信託残高の過半を占める状況で、顧客の目的を十分確認しない販売を問題視しています。日本の大型毎月分配型には海外REITなども多く、米国の同種商品が主に債券であったこととの違いも示しています。
最初の取り違えは「分配金=利益」です。分配金はファンドの資産から出ます。相場で増えた額より多く払えば、受け取ったお金と引き換えに運用資産を減らします。さらに、購入時の個別元本によっては元本払戻金(特別分配金)になります。これは税務上の区分であり、それだけでファンドの良し悪しが決まるわけではありません。見るべき成果は、残った資産と受け取った分配金を合わせたトータルリターンです。
二つ目は「高いコストなら良い運用」です。同レポートでは、10年以上存続する国内株式アクティブ投信281本の約3分の1が過去10年で信託報酬控除後マイナス、71%が比較対象の日経225連動投信を下回りました。これは毎月分配型だけの集計ではありませんが、高コストと好成績を同一視できないことを示します。毎月受け取れても、資産形成として報われない商品を選べば、投資への失望を生む構造になります。
金融庁の2018年資料では、主要行等の投信販売に占める毎月分配型の割合が2016年度末71%から2017年度末43%へ低下しました。分配金引下げが続き、販売方針も見直された時期です。さらに2021年の金融庁解説は、過去に販売された毎月分配型による元本減少を、預り資産からの継続的な資金流出の一因として挙げています。「現金を受け取ること」と「資産を増やすこと」を分けて設計するのが、この歴史から得られる教訓です。
今は低コストで、分配カレンダーを選べる
| ファンド | 決算月/日 | 年率管理コスト(税込) | 投資対象 |
|---|---|---|---|
| SBI日本高配当株式(分配)ファンド(年4回決算型) | 1・4・7・10 / 10日 | 0.099% | 日本株・アクティブ |
| 楽天・高配当株式・米国VYMファンド(四半期決算型) | 1・4・7・10 / 15日 | 0.172%程度 | 米国高配当・VYM |
| 楽天・シュワブ・高配当株式・米国ファンド(四半期決算型) | 2・5・8・11 / 25日 | 0.1238%程度 | 米国高配当・SCHD |
| SBI全世界高配当株式ファンド(年4回決算型) | 2・5・8・11 / 20日 | 0.055% | 日本・米国・欧州・新興国/アクティブ |
| eMAXIS 高配当全世界株式(オール・カントリー)配当払出型 | 3・6・9・12 / 14日 | 0.165%以内 | MSCI ACWI高配当利回り指数 |
| SBI欧州高配当株式(分配)ファンド(年4回決算型) | 3・6・9・12 / 20日 | 0.099% | 欧州株・アクティブ |
表の楽天VYMは四半期決算型です。名前が似た別の決算仕様の商品と混同しないよう、正式名称まで確認します。楽天SCHDは2025年5月に実質的な運用管理費用を年0.1238%程度へ引き下げました。投資先ETFの報酬相当額を運用会社がファンドへ充当する仕組みです。楽天VYMは投資先ETFの費用引下げを反映して年0.172%程度。こうした費用改定とETF報酬の変更は、古い紹介記事の数字から更新しておきたい点です。
年0.4%以下という条件は、これらの組み合わせなら管理コストで十分に満たせます。ただし信託報酬・ETF経費だけで全費用が決まるわけではなく、売買・保管・監査等の費用もあります。実際の負担は運用報告書の総経費率まで確認します。低コストの新商品が増えたことは歓迎できますが、分配額だけを追わない姿勢は変わりません。
三つの決算グループで、12か月を埋める
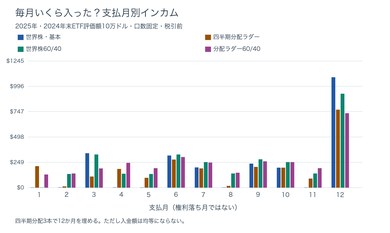
Aは1・4・7・10月で、楽天VYMかSBI日本高配当。Bは2・5・8・11月で、SBI全世界高配当か楽天SCHD。Cは3・6・9・12月で、オルカン高配当かSBI欧州高配当です。この三つをそろえると、毎月いずれかのファンドが決算を迎えます。
ここで決算月と口座への入金月は別です。支払日は販売会社の扱いと営業日で確認します。とくに25日決算のSCHDは月末や翌月に受取りがずれることがあります。また、年4回決算は毎回必ず分配する約束ではありません。生活費として毎月一定額を使うなら、数か月分の現金を別に置き、分配金をそこへ入れて定額で引き出す仕組みにします。カレンダーをそろえる役割と、実際の支払いを安定させる役割を分担させるのです。
オルカン高配当の配当払出型は2026年9月30日設定の新商品です。公式説明は3・6・9・12月の14日決算と、経費等控除後の配当等収益を原則全額分配する方針を示しています。10月9日時点で分配実績はなく、以下は既存の毎月収入を再現したものではなく、今後の配分を考える設計例です。
受取額を均すなら、利回りの逆数で配分する
三つを同じ金額ずつ買うと、分配率が高い月に現金が集中します。年分配率をy、資産比率をwとすると、各ファンドの1回の受取額は元本×w×y÷4。各回を同額にするには、wを1/yに比例させればよいわけです。低い分配率のファンドに、より多くの資金を置きます。
以下では、年分配率を楽天VYM2.0%、楽天SCHD2.5%、SBI全世界3.5%、オルカン高配当3.0%、SBI日本3.5%と仮定しました。これは将来予想ではなく、配分と受取額の関係を見せるための入力値です。各ファンドは年4回、同じ額を分配し、元本は固定、個人の税金は未控除とします。分配率は費用控除後の現金率という設定なので、試算受取額から管理コストをもう一度引きません。
実績の目安も確認しましょう。楽天VYMの公式履歴では2025年10月〜2026年7月の4回が55・60・60・60円、合計235円。直近決算の分配落ち基準価額13,441円で割ると1.75%です。楽天SCHDは2025年11月〜2026年8月が85・90・90・95円、合計360円、14,018円に対して2.57%。基準日が異なる過去の現金分配率であり、次の一年の利回りではありません。実際の配分は、購入時の基準価額と確認した分配見込みで再計算します。
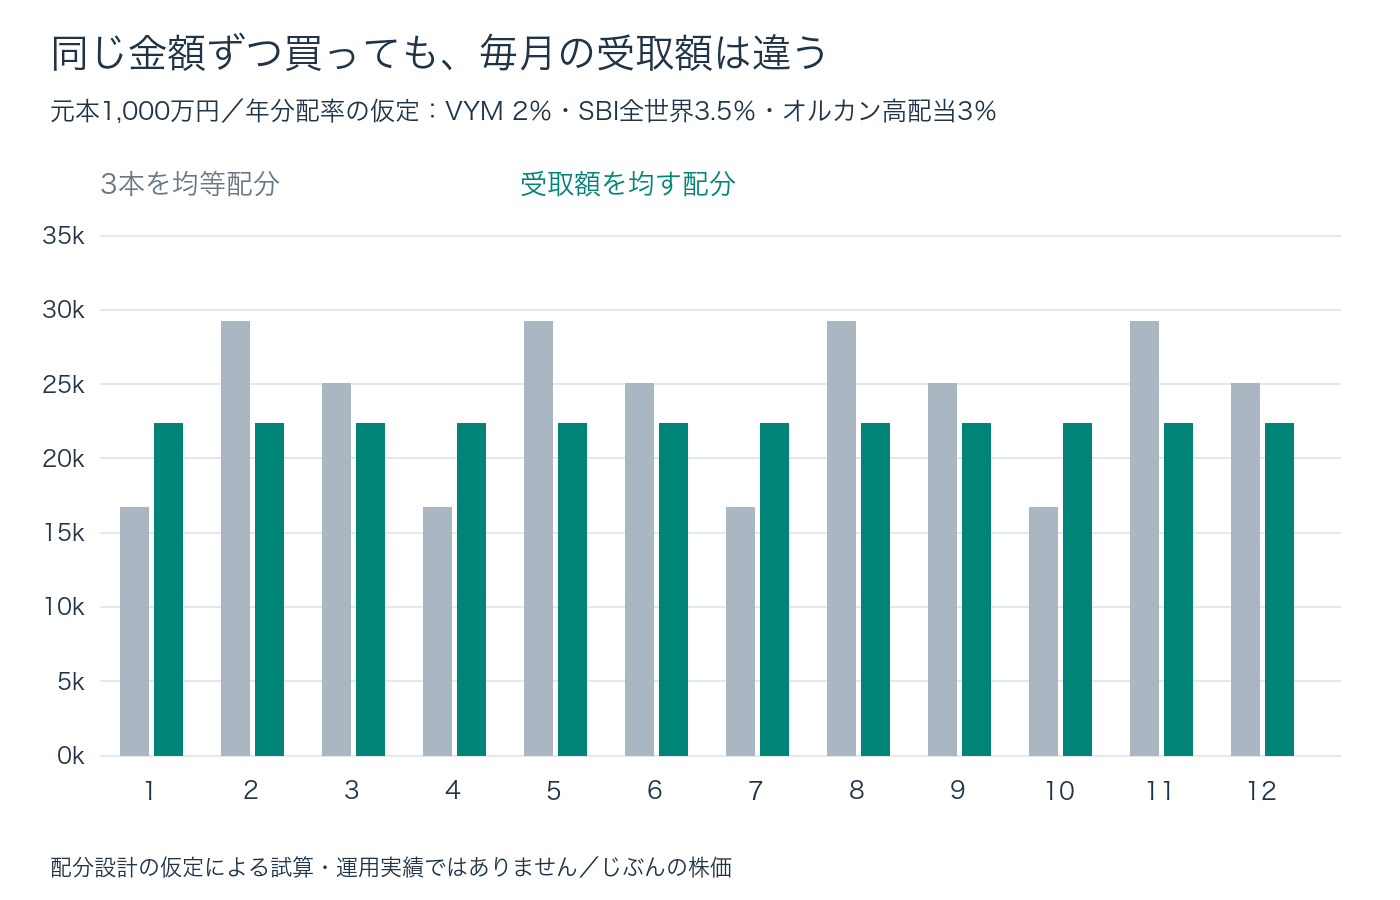
VYM・SBI全世界・オルカン高配当に三分の一ずつなら、元本1,000万円の試算受取額はA月16,667円、B月29,167円、C月25,000円。逆数配分にすると、VYM44.7%、SBI全世界25.5%、オルカン高配当29.8%で、毎月約22,340円にそろいます。カレンダーが同じでも、配分の考え方で使い勝手は変わります。
四つの案:何を優先するかで選ぶ
| 案 | 資産配分 | 年率コスト | A/B/C月の税引前受取額 | 受取額の変動係数 |
|---|---|---|---|---|
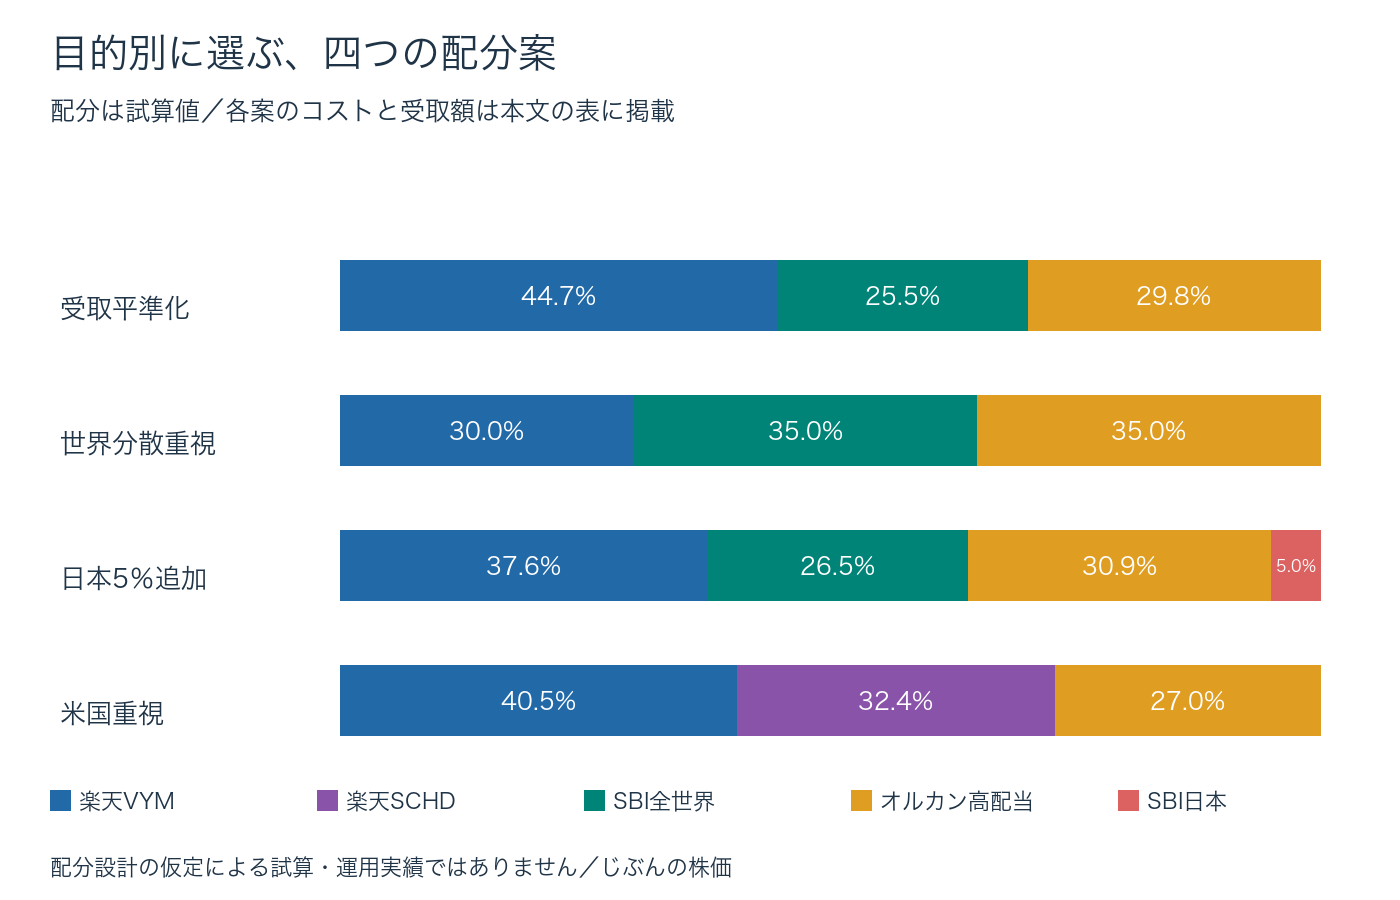
| ①受取平準化 | 楽天VYM 44.7% / SBI全世界 25.5% / オルカン高配当 29.8% | 0.1400% | ¥22,340 / ¥22,340 / ¥22,340 | 0.0% |
| ②世界分散重視 | 楽天VYM 30.0% / SBI全世界 35.0% / オルカン高配当 35.0% | 0.1286% | ¥15,000 / ¥30,625 / ¥26,250 | 27.5% |
| ③日本5%追加 | SBI日本 5.0% / 楽天VYM 37.6% / SBI全世界 26.5% / オルカン高配当 30.9% | 0.1352% | ¥23,178 / ¥23,178 / ¥23,178 | 0.0% |
| ④米国重視 | 楽天VYM 40.5% / 楽天SCHD 32.4% / オルカン高配当 27.0% | 0.1545% | ¥20,270 / ¥20,270 / ¥20,270 | 0.0% |
①受取平準化:三本で組む基本形
毎月の受取額をそろえたいなら、VYM・SBI全世界・オルカン高配当の逆数配分が出発点です。管理コストは年約0.140%。全世界型を二本使うため、米国だけでなく日本、欧州、新興国へも分散できます。SBI全世界はアクティブ、オルカン高配当は高配当指数連動なので、同じ世界株でも選び方が違います。
②世界分散重視:少しの凸凹を受け入れる
VYM30%、SBI全世界35%、オルカン高配当35%にすると、世界株型が70%になり、①より米国専用部分を減らせます。年率管理コストも約0.129%。一方、A月15,000円に対してB月30,625円、C月26,250円と受取額は偏ります。生活費口座で均す前提なら、分配額の完全な一致より地域分散を選ぶ合理性があります。今回の案では、この使い方を最もバランスのよい出発点と考えます。
③日本5%追加:国内の配当も組み込む
SBI日本を5%加え、A月の受取額を日本株とVYMの合計でそろえた案です。VYM37.6%、SBI全世界26.5%、オルカン高配当30.9%、SBI日本5%。試算は毎月約23,178円、管理コスト約0.135%です。日本株を追加したい人には分かりやすい。ただし世界株型の中にも日本株が入るので、日本の最終比率は5%より高くなります。
④米国重視:SCHDを使いたい場合
B月を楽天SCHDに置き換え、VYM40.5%、SCHD32.4%、オルカン高配当27.0%とした案です。毎月約20,270円、管理コスト約0.154%。米国高配当の選別を厚くする設計で、全世界の時価総額に近付ける案ではありません。VYMとSCHDは投資先が重なるため、二本持つことを地域分散と数えないのが重要です。
「毎月同額」と「時価総額に近い分散」は、完全には重ならない
VYMの分配率を低く置くほど、同額受取りを作るためのVYM比率は上がります。つまり現金の平準化を追い込むほど、米国専用枠を厚くする力が働きます。下の図は、VYM比率を変え、残りを二つの全世界型に半分ずつ置いた場合の受取額のばらつきです。変動係数は標準偏差÷平均で、低いほど月次現金額がそろっています。資産価格のリスクではありません。
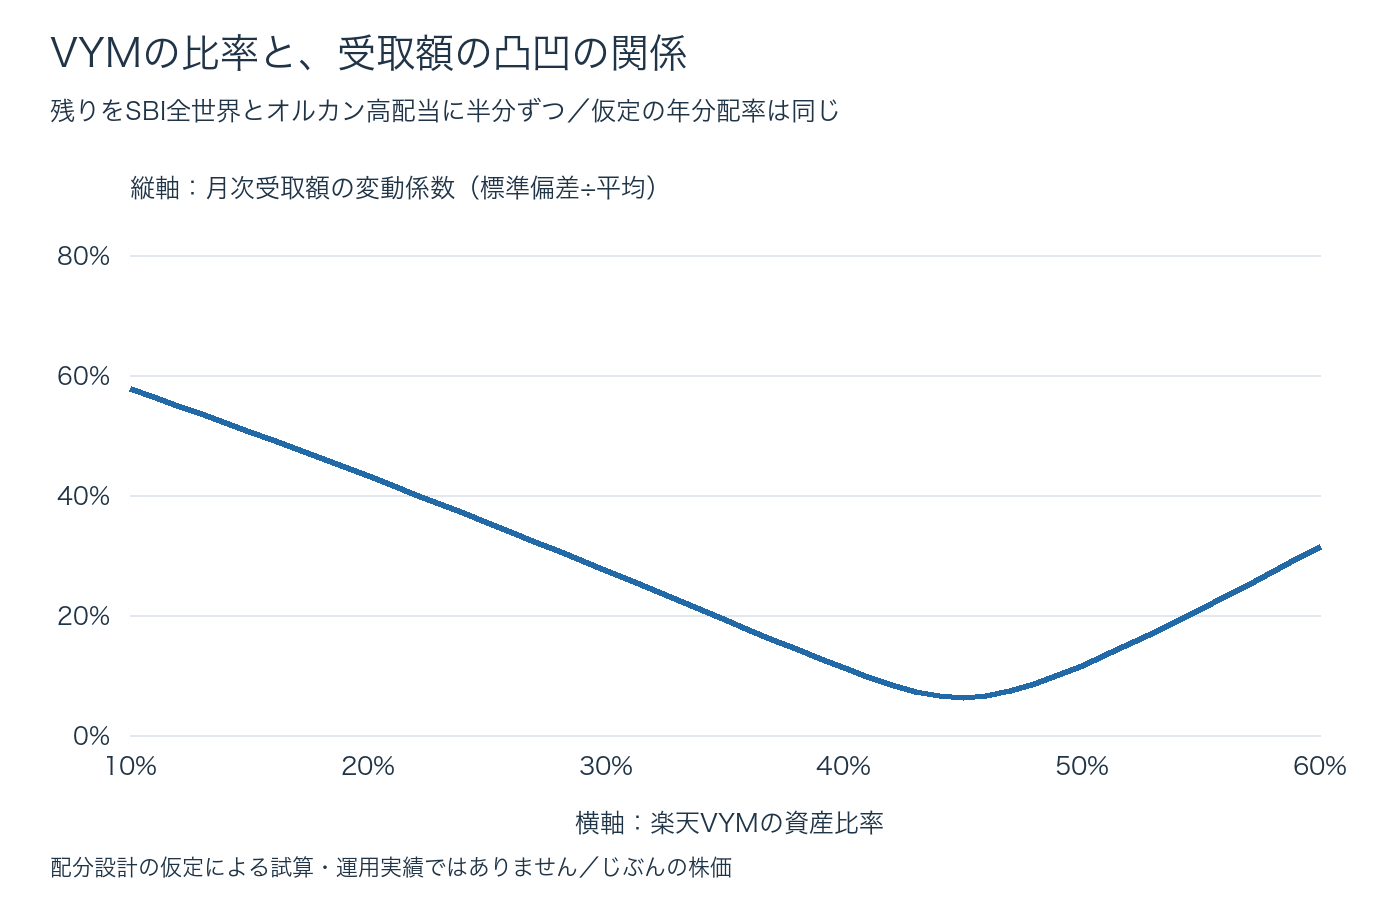
そもそも高配当ファンドは、無配・低配当の成長企業を薄くしやすく、幅広い時価総額加重の全世界株そのものにはなりません。VYMも高配当銘柄の集合内で時価総額加重する指数であって、米国市場全体ではありません。月を埋めるために欧州専用や日本専用を三分の一ずつ置くより、世界株型を多く使う方が地域の偏りを減らせますが、業種・配当スタイルの偏りは残ります。
時価総額加重を最優先するなら、通常の全世界株式などを主軸にし、低コストの定期売却で現金を作る方が素直です。分配ポートフォリオだけで全条件を完璧に満たすのではなく、受取頻度、地域分散、配当スタイルの順に自分の優先順位を決めます。
コストは毎年確実に差になる
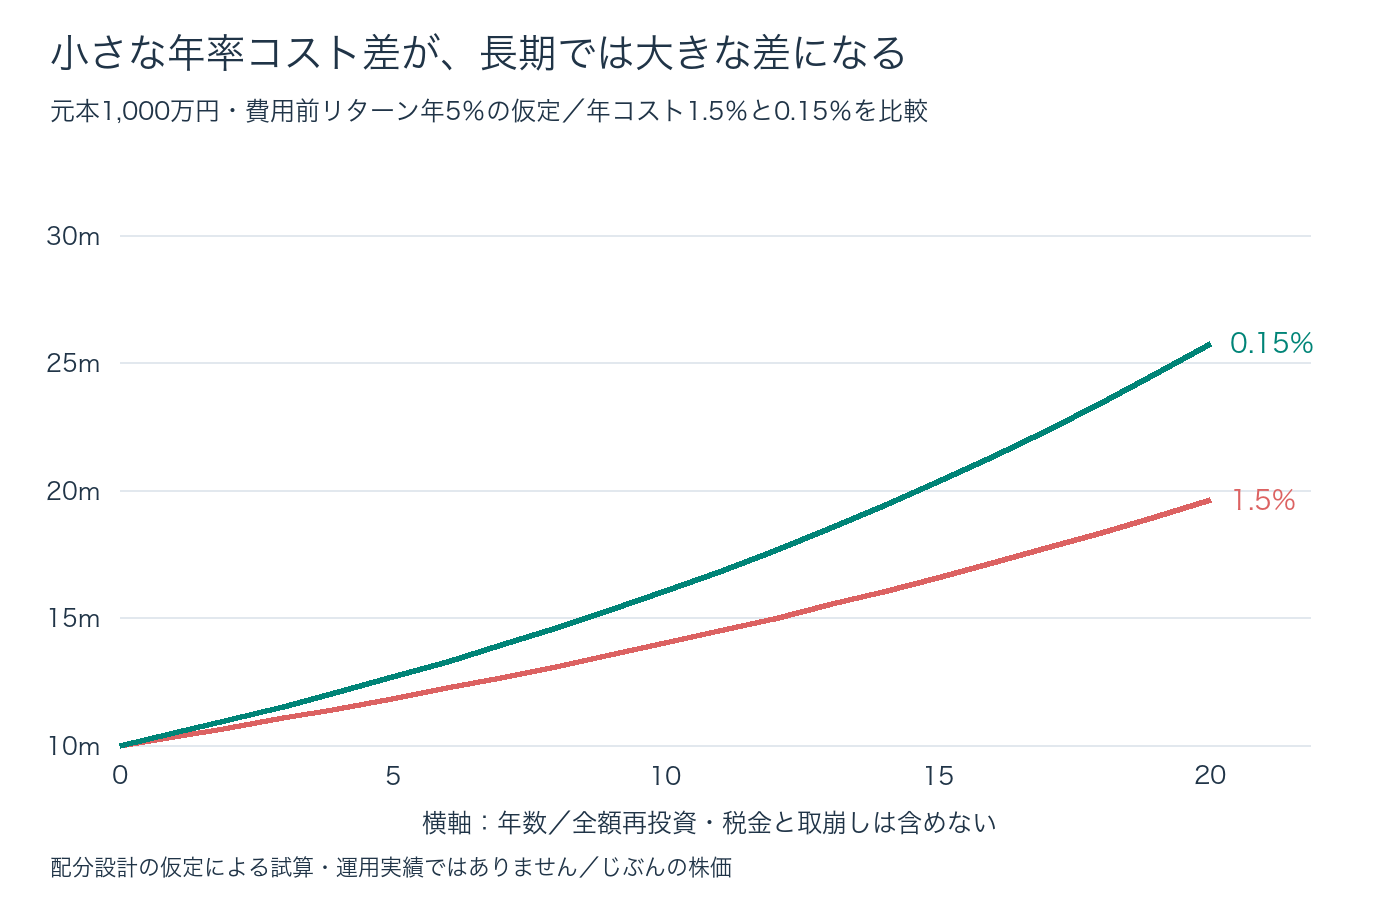
元本1,000万円、費用前リターン年5%を固定し、毎年その年末資産に1.5%か0.15%の費用がかかる例を20年積み上げると、約1,961万円と約2,575万円という水準の差になります。これは過去のファンド実績ではなく、式「1,000万円×[1.05×(1−費用率)]の20乗」で比較した単純な例です。相場は選べませんが、払い続けるコストは購入前に比較できます。
債券を加えるなら、月合わせよりリスク配分が先
株100%の分配設計は、受取りが続いていても資産額が大きく下がります。値動きを抑えたい人は債券を組み込み、株式比率そのものを下げます。その際、同じ決算月の債券ファンドを置き換えるだけで受取額が一致するわけではありません。債券側の分配率を入れて、もう一度配分を計算します。
米国債券は円ベースで為替の影響も受けます。長期債は金利上昇時に大きく下がるため、生活費の現金代わりにはしません。近い支出には円の現金や短期の安全資産を、長期の運用部分には株や債券を置く。分配月をそろえる都合で、持つべきリスクを逆転させないことが大切です。
このボードでは、配当株と市場全体を並べる
VYM、SCHD、VTIかACWI、USD/JPYを並べると、高配当株が市場全体についていっているか、円ベースの受取額に影響する為替がどう動いているかを毎日確認できます。成長株主導の上昇で高配当株が置いていかれる日もあれば、金利や業種の変化で高配当株が強い日もあります。BNDやTLTを加えれば、債券の価格と株の関係も見られます。
日々のチャートは価格の観察用です。分配落ちの値下がりを、そのまま損失と数えず、長期成績は分配再投資のトータルリターンで確認します。投信は一日一回の基準価額で動くので、米国ETFの場中価格と同時刻の成績比較にはしません。
毎月分配を作る鍵は、高い分配金を探すことではなく、低コストの投資先を選び、年間の現金額と地域配分を整えることです。まず②の世界分散案と現金口座の組み合わせを土台に考え、受取額の一致を優先するなら①、日本株を足すなら③、米国配当株を厚くするなら④。年に一度、分配実績、総経費率、実際の地域比率を見直す。この順番なら、毎月受け取る楽しさと、資産を大切に育てる運用を両立しやすくなります。
データと参考資料
- FSA: Financial Report 2017
- FSA: Investment product sales review, 2018
- FSA: Access FSA No. 216 (2021)
- SBI Japan High Dividend: fund terms
- SBI Global High Dividend: launch and investment approach
- SBI Global High Dividend: quarterly settlement calendar
- SBI European High Dividend: fund information
- Rakuten VYM quarterly: product information
- Rakuten VYM: ETF fee reduction
- Rakuten SCHD: management-cost reduction
- Rakuten VYM: distribution history
- Rakuten SCHD: distribution history
- MUFG: eMAXIS distribution policy
- Monex: eMAXIS distribution class and management fee