NISAで投資信託を積み立てる日本の家庭、401(k)で株式ファンドを保有する米国の家庭。株式投資は、証券会社で個別株を売買する人だけのものではなくなりました。日本の調査では、株式または投資信託を持つ人の割合は2023年度の37.8%から2025年度の40.4%へ上昇。米国のGallup調査でも、退職口座経由を含む株式保有率は2016年の52%から2025年の62%へ上がっています。日米で調査対象は異なりますが、どちらでも投資参加が広がったことは確認できます。投資家の増加と継続を調べた記事
それでは、家計のお金全体は、どこへ置かれているのでしょうか。日本は現預金を厚く持ち、米国は株式の値動きが資産に響きやすい。その差を、日銀とFRBの統計から見ていきます。資産配分だけでなく、2000〜2025年に金融資産がどれだけ増え、物価を差し引くと何が残ったかも計算しました。
「平均ポートフォリオ」は、一家庭の見本ではない
今回の中心は、家計部門が保有する金融資産を合計し、種類別に割った配分です。預金、株式、投資信託、保険・年金の受給権などを数えます。住宅や土地そのものは含めず、住宅ローンなどの負債も差し引きません。したがって、ここで追うのは金融資産の残高であり、住宅込みの総資産や純資産ではありません。
また、これは「各家庭の比率を一票ずつ平均した配分」ではなく、お金の金額で重み付けされた国全体の配分です。資産が大きい家庭の影響が強く、中央値の家庭が同じ割合で運用しているわけではありません。たとえば、株式をほぼ持たない家庭が多くても、大きな株式資産を持つ家庭があれば、国全体の株式比率は高くなります。この読み方を押さえると、平均をそのまま自分の目標にする必要がないことも分かります。
同じ分類で比べると、日本は現預金47.2%、米国は10.7%
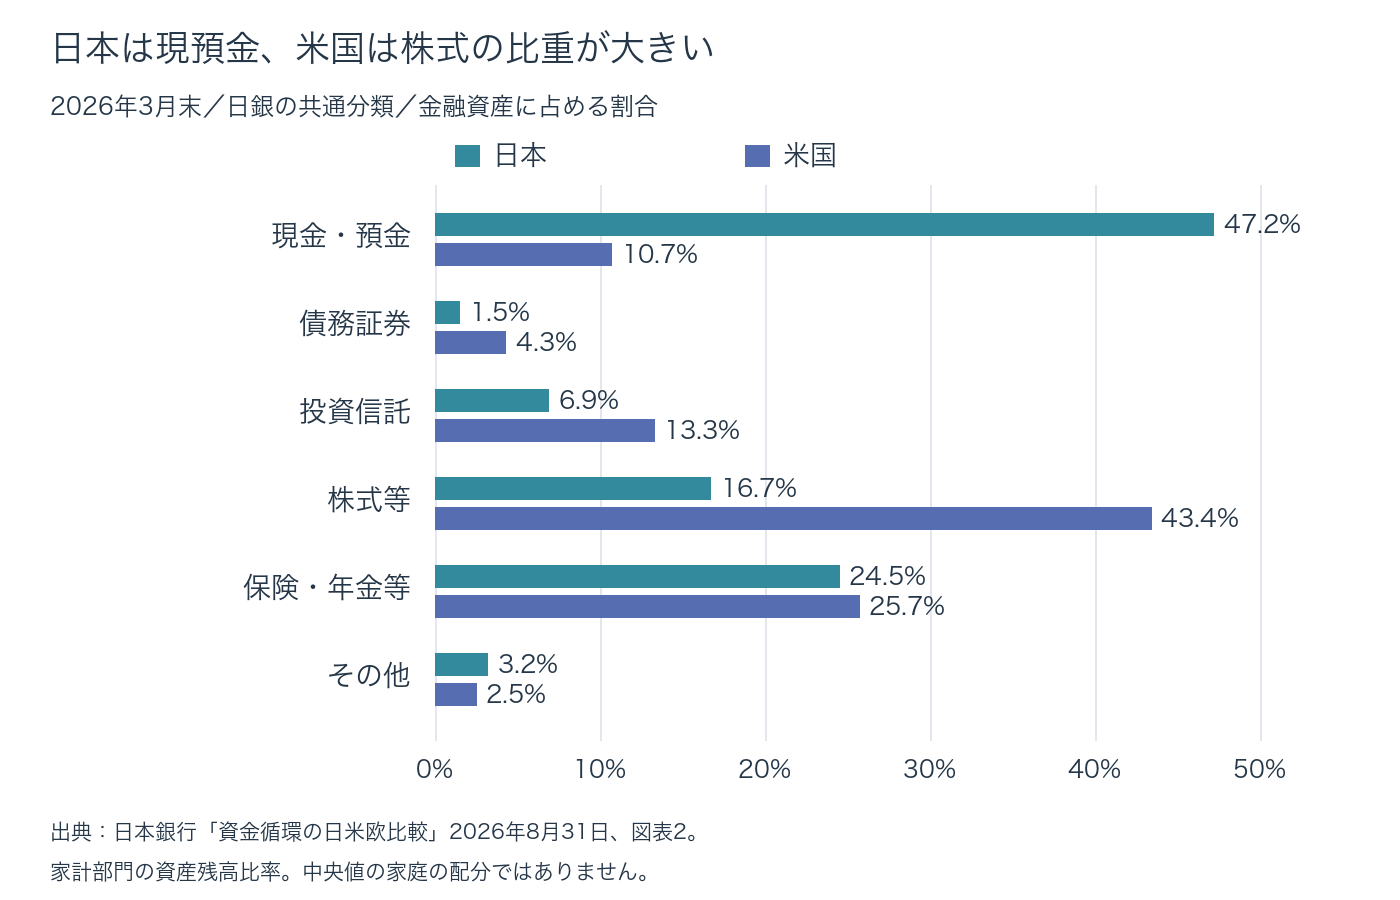
最初に、日銀が分類を合わせた2026年3月末の比較を使います。日本の現金・預金は47.2%で、金融資産のおよそ半分。米国は10.7%です。一方、株式等は日本16.7%、米国43.4%。投資信託は日本6.9%、米国13.3%でした。保険・年金・定型保証は日本24.5%、米国25.7%で、こちらの差は小さくなっています。日本銀行「資金循環の日米欧比較」図表2
| 金融資産の分類 | 日本 | 米国 |
|---|---|---|
| 現金・預金 | 47.2% | 10.7% |
| 債務証券 | 1.5% | 4.3% |
| 投資信託 | 6.9% | 13.3% |
| 株式等 | 16.7% | 43.4% |
| 保険・年金・定型保証 | 24.5% | 25.7% |
| その他 | 3.2% | 2.5% |
ただし、投信の中には株式ファンドも債券ファンドもあり、保険・年金も運用資産を保有しています。「株式等+投信」をすべて株式とみなすのも、年金を値動きと無関係な現金とみなすのも不正確です。株式等には非上場の持分なども含まれるため、43.4%をそのままS&P500の保有比率に読み替えることもできません。
日本:長く続いた現預金中心の配分が、2020年代に変化
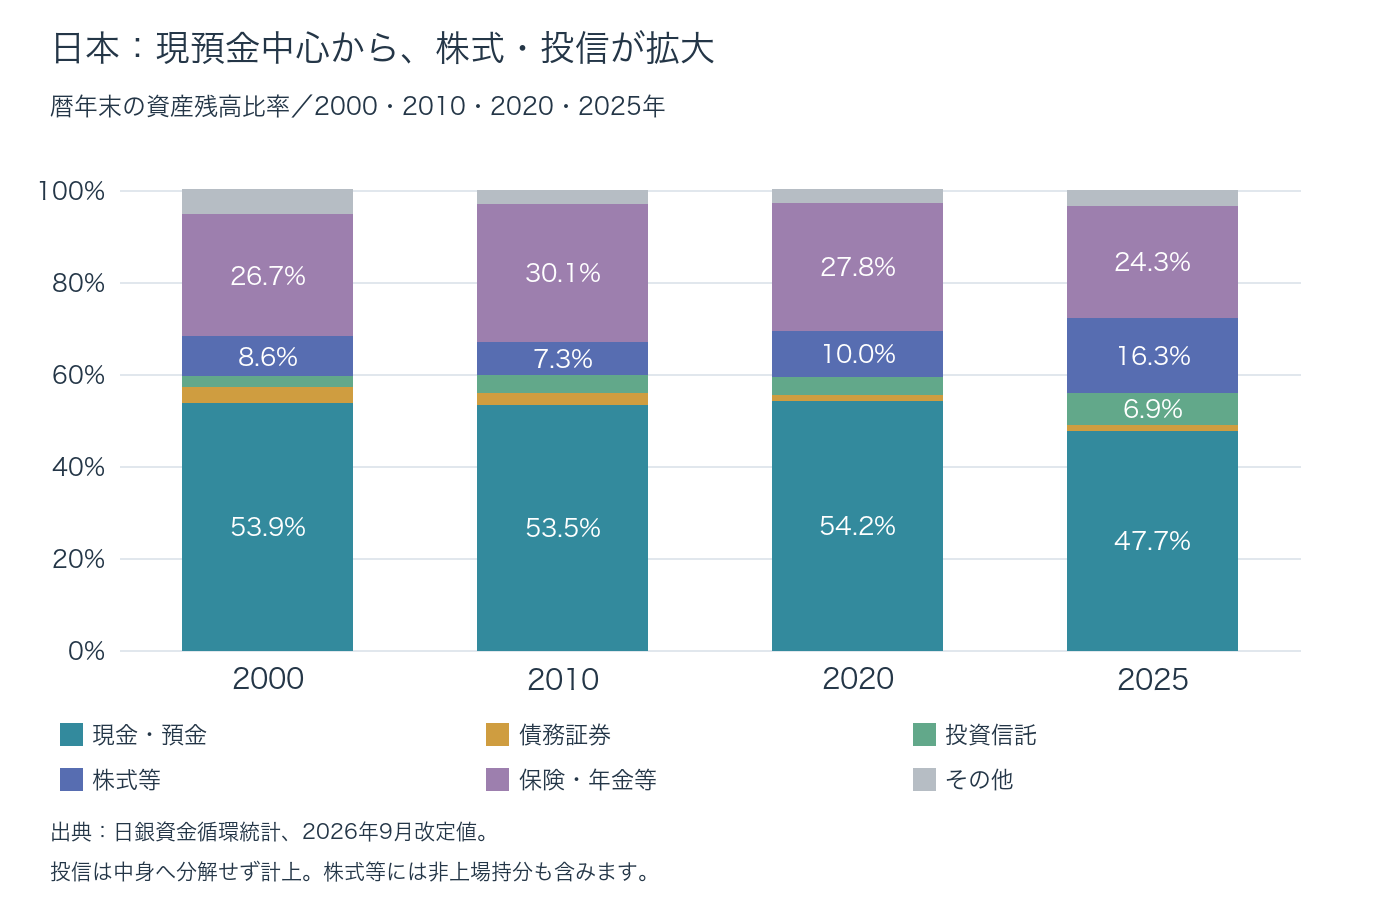
日本の年末残高をたどると、現金・預金は2000年53.9%、2010年53.5%、2020年54.2%。20年間、ほぼ半分強を占めていました。2025年末には47.7%まで低下し、株式等は2000年8.6%から16.3%、投信は2.4%から6.9%へ拡大しています。株式等と投信の合計は、2020年の13.9%から2025年の23.2%へ上がりました。日銀・家計の四半期ストック系列より計算
ここで注意したいのは、比率が上がる理由です。新たな購入に加え、すでに持つ株式や投信の値上がりでも、その比率は上がります。外貨資産なら円換算の評価も変わります。NISAの普及は投資参加の広がりを示しますが、この残高グラフだけから、比率の変化をすべてNISAへの入金で説明することはできません。
配分の意味も時代で変わります。物価が下がる時期には、現金の名目額が同じでも買える量は増えます。反対にインフレ下では、預金残高の安定と購買力の安定は別になります。現預金中心という同じ配分でも、2000年代と2020年代では置かれた環境が違うのです。
米国:退職口座やファンドを通じた株式も見る
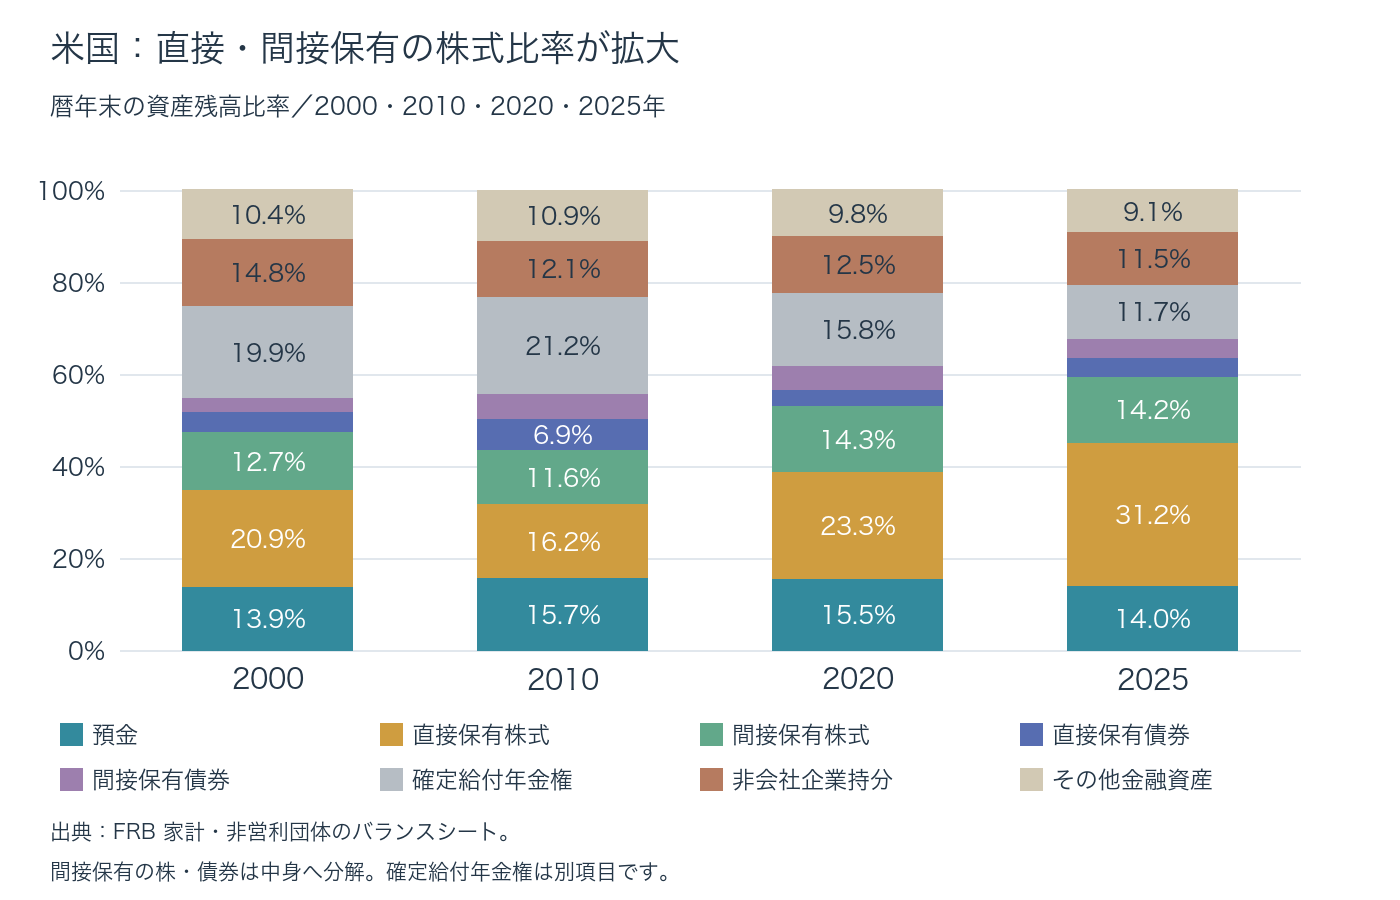
米国の長期推移には、FRBが株式・債券の直接保有と間接保有を分けた表を使いました。こちらは投信などの中身へ踏み込んだ分類です。2000年末は直接保有株式20.9%、間接保有株式12.7%、合計33.6%。2025年末には31.2%と14.2%、合計45.4%になっています。2010年の合計は27.8%で、株式比率が一方向に上がり続けたわけではありません。FRB・家計と非営利団体のバランスシート
この表では、確定給付年金の受給権は別項目として残っています。運用主体が保有する株式を、すべて家計の株式へ置き換えた数字ではありません。また、FRBの集計対象には非営利団体が含まれます。日銀の国際比較表とFRBの内訳表は、見ようとしている階層が違います。同じ「米国の株式比率」でも43.4%と45.4%を直接つなぐのではなく、前者は共通分類での日米比較、後者は間接保有を含む米国内の時系列として読みます。
米国の家計に株式が入り込む経路は、個別株の購入だけではありません。退職口座のファンドを通じて持つ人もいます。だから、目の前の証券口座だけを見て「自分は株式を少ししか持っていない」と考える前に、企業型DCやiDeCoなども合わせて確認する価値があります。口座の数ではなく、中身の資産が何かを見る発想です。
資産は増えたのか? 名目では日本1.70倍、米国4.14倍
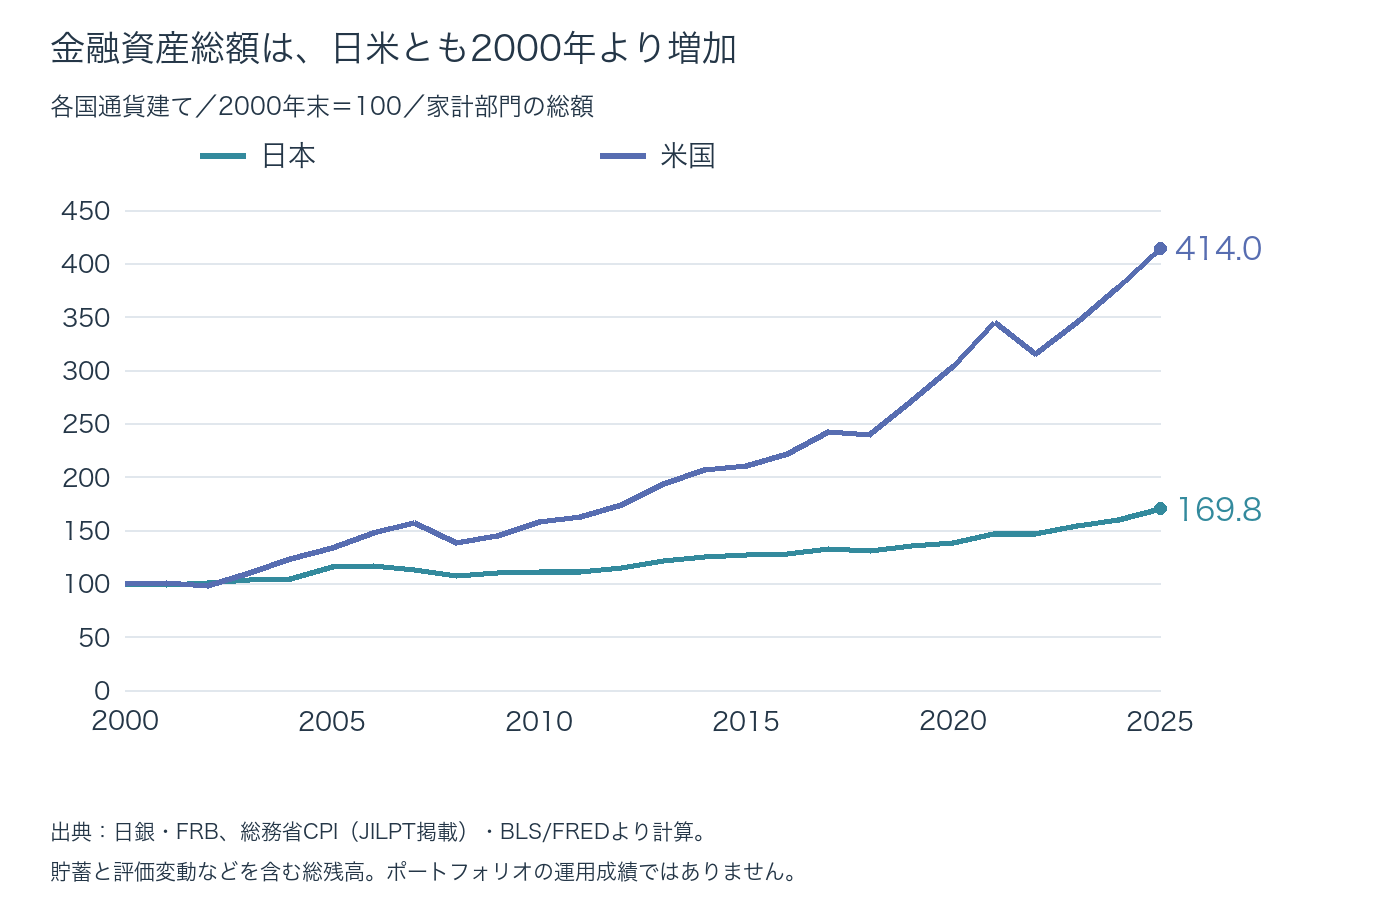
2000年末を100とすると、2025年末の金融資産総額は日本169.8、米国414.0。日本は約1,409兆円から約2,392兆円へ、米国は約34.3兆ドルから約142.1兆ドルへ増えました。通貨を無理に円へ揃えず、それぞれの国内通貨で伸びを測っています。
これは投資のリターンではありません。家計が新たに貯蓄したお金、取り崩したお金、資産価格の変動、統計上の調整などを含んだ残高の変化です。世帯数や人口の変化も調整していません。「米国の家庭が同じ元本を4.14倍に運用した」「全家庭の暮らしが4倍豊かになった」という意味にはなりません。
インフレを差し引くと、日本1.48倍、米国2.21倍
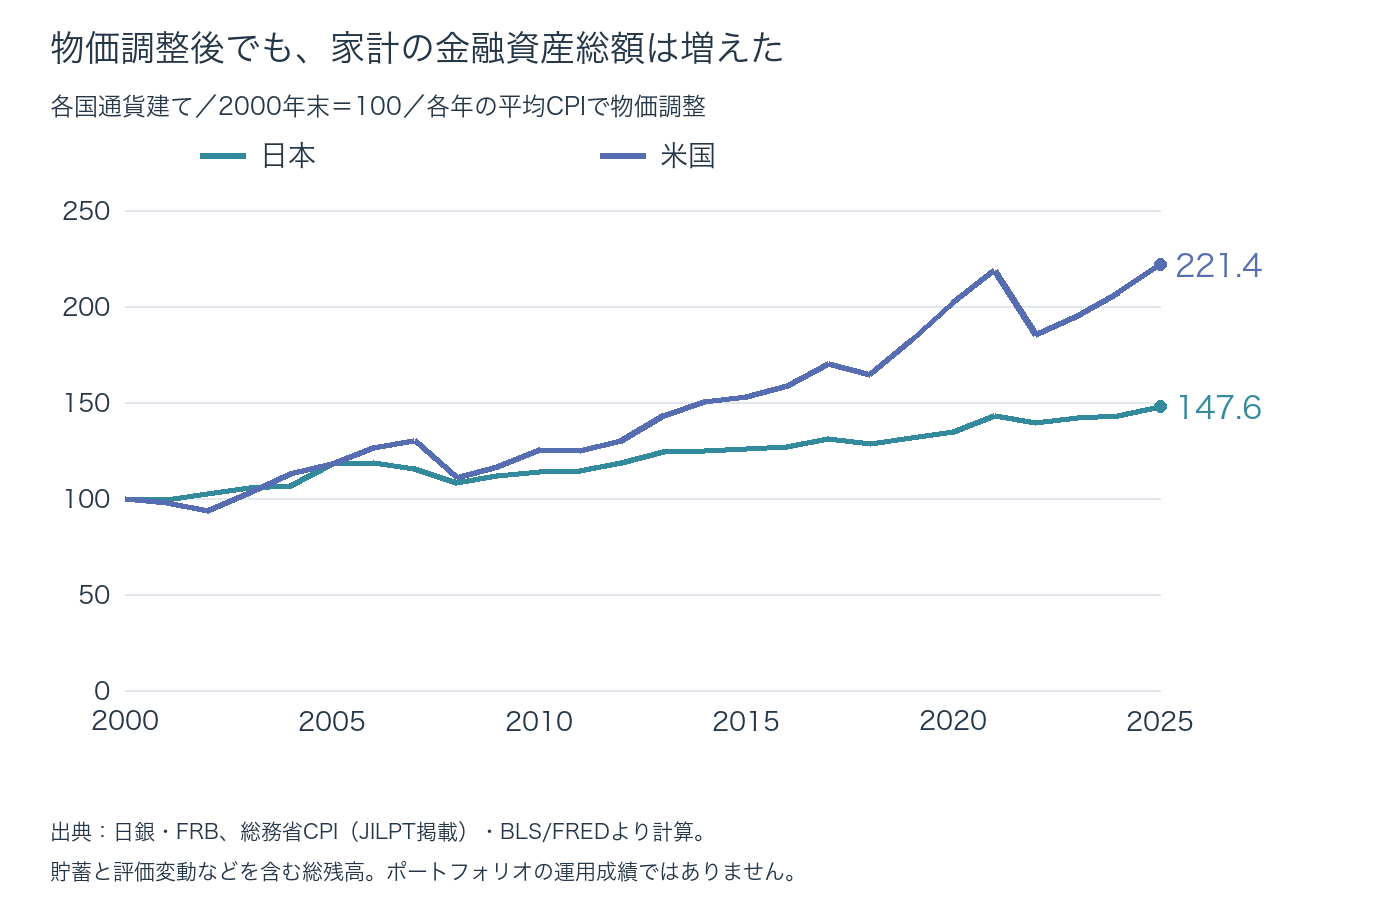
金融資産総額を各国の消費者物価指数で割り、2000年を100に揃えました。2025年の実質指数は日本147.6、米国221.4です。物価調整後でも、金融資産総額は日米とも増えています。ただし、名目の1.70倍・4.14倍より伸びは小さくなります。
日本
| 年末 | 金融資産(兆円) | 名目指数 | 実質指数 |
|---|---|---|---|
| 2000 | 1,408.9 | 100.0 | 100.0 |
| 2010 | 1,563.9 | 111.0 | 113.9 |
| 2020 | 1,949.1 | 138.3 | 134.6 |
| 2025 | 2,391.7 | 169.8 | 147.6 |
米国
| 年末 | 金融資産(兆ドル) | 名目指数 | 実質指数 |
|---|---|---|---|
| 2000 | 34.3 | 100.0 | 100.0 |
| 2010 | 54.4 | 158.4 | 125.1 |
| 2020 | 104.1 | 303.4 | 201.9 |
| 2025 | 142.1 | 414.0 | 221.4 |
計算は「その年末の金融資産総額÷その年の平均CPI」を2000年の同じ値で割ったものです。日本は総務省の総合CPI、米国はBLSのCPI-U総合・季節調整なしを使っています。年末の資産を、その年の平均的な物価で評価した比較です。2025年の米国CPIは、欠測月を補間せず、BLS公表の年平均321.943を採用しました。日本の長期CPI/米国の年平均CPI
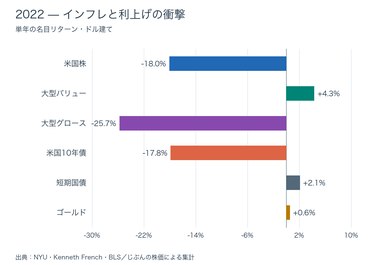
期間を変えると見え方も変わります。2020〜2025年の実質残高の増加率は日本9.7%、米国9.7%でした。長い期間では米国の伸びが大きくても、どの5年間でも同じ差になるわけではありません。2022年には、2021年比の実質残高が日本で2.3%、米国で15.3%減少しました。株式への比重が大きい米国の資産は、上昇時の恩恵だけでなく、下落とインフレの影響も受けています。
預金だけを固定して持つ場合との違いも重要です。利息をゼロと置くと、2020年に買えた量を100として、2025年の購買力は日本で89.4、米国で80.4になります。実際の預金には利息がありますが、「残高が減らなければ安全」という判断だけでは、物価上昇による目減りを見落とします。
日米の違いを、そのままおすすめ配分にしない
日本の配分は、近い将来に使うお金の名目額を守りやすい一方、インフレが続くと実質価値の維持が課題になります。米国の配分は企業価値の成長を取り込みやすい一方、相場が悪い年には家計資産も大きく揺れます。違うのは、どちらが投資を分かっているかではなく、家計がどのリスクを多く引き受けているかです。
自分に必要な配分を考えるなら、まず生活費や近く使う予定のお金を確保し、住宅ローンなどの負債と返済負担を確認します。そのうえで、長く使わないお金にどれだけ価格変動を引き受けさせるかを決めます。現金が多い家庭でも、数年以内の住宅購入を控えているなら合理的です。反対に、退職まで長い家庭がすべてを現金にするなら、購買力の変化も検討する必要があります。
このチャートの使い方:家庭のお金に響く市場を並べる
本サイトでは、日本株の土台としてTOPIX、米国株の土台としてVTI、債券の値動きとしてBND、外貨の円換算としてUSD/JPYを並べてみてください。家計でよく持たれる資産の動きを見ると、どんな配分の家庭が、きょうの相場の影響を受けやすいかがつかめます。日本株投信を多く持つ家庭と、米国株ファンドを積み立てる家庭では、同じ日でも資産の動き方が違います。
円で暮らす家庭が、為替ヘッジなしの米国資産を持つなら、米国株の騰落だけでは足りません。米国株が上がっても円高が強ければ円換算の利益は小さくなり、円安なら逆に押し上げられます。正確な円換算変化率は、ドル建て資産の変化倍率とUSD/JPYの変化倍率を掛けて求めます。単純な騰落率の足し算は近似にすぎません。
BNDは米国の投資適格債券市場の観察用で、日本の預金や保険・年金の受給権を再現する商品ではありません。また、日本と米国では取引時間が違うため、日中の騰落率を足し合わせて家庭の一日損益にすることもできません。ボードで市場環境をつかみ、実際の家計資産は保有商品の基準価額や残高で確認する。この役割分担が使いやすい見方です。
日米の平均配分から学べるのは、米国型をそのままコピーすることではありません。自分の家計が、株価、金利、為替、物価のどこに強く影響されるかを把握することです。相場を見るときも、増えた金額を見るときも、最後は「そのお金で何が買えるか」へ戻ると、資産形成の目的を見失いにくくなります。
集計条件
配分の国際比較は日銀の2026年8月31日公表資料(2026年3月末)。長期推移は2000〜2025年の暦年末で、日銀の2026年9月改定系列と2026年10月20日に取得したFRB系列を使用しています。公表時点が異なるため、国際比較資料の金額を長期系列の最新改定値へ継ぎ足していません。日本は家計部門、米国長期系列は家計・非営利団体。住宅を含まず、負債控除前、世帯数・人口の調整なしです。
データと参考資料
- Bank of Japan — Japan–U.S.–Euro area comparison, August 31, 2026, Figure 2
- Bank of Japan — Flow of Funds quarterly household asset stocks, September 2026 revision
- Federal Reserve — Balance Sheet of Households and Nonprofit Organizations
- Statistics Bureau CPI, annual history reproduced by JILPT (2020=100)
- Statistics Bureau of Japan — 2025 CPI annual results
- BLS/FRED — CPI-U all items, not seasonally adjusted
- BLS — Published annual CPI averages, including 2025
- Gallup — What Percentage of Americans Own Stock?
- IMAJ — FY2025 Investment Web Survey