NISAにどれくらい貯まれば、毎月の積立をやめてもよいのでしょうか。オルカンの値上がりだけで生活費をまかなえたら、と考える人もいるはずです。この記事では追加投資をせず、今から生活費を取り崩し始めるという条件で、一人暮らし、夫婦と子ども、退職後の夫婦の必要資産を計算しました。
基本ケースの30年間・残存確率90%の目安は、一人暮らし5,500万円、夫婦と子ども1億200万円、退職後の夫婦8,400万円。退職夫婦が年金などの手取り収入で足りない部分だけを資産から出す例では、1,400万円です。いずれも2025年の購買力で示した、モデル上の目標額です。90%なら試行の約10%では途中で資金が尽きるため、「絶対に追加投資不要」という境界ではありません。
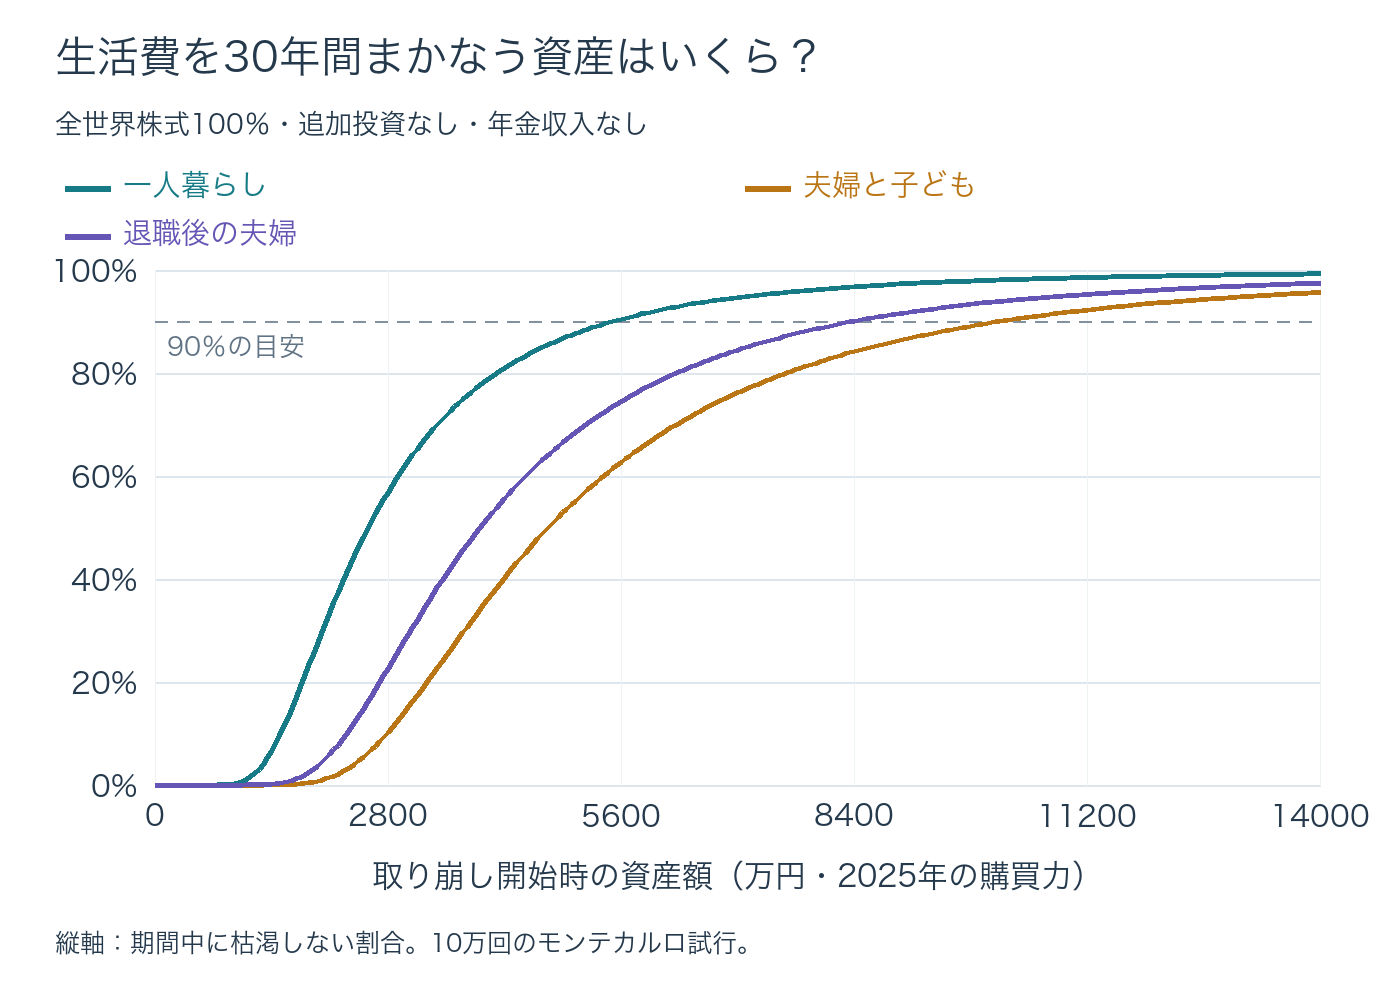
「追加投資不要」と「永久に減らない」は違う
ここでいう残存確率は、決めた期間の生活費を払い続け、途中で一度も資金が枯渇せず、最後にも残高がある割合です。元本を維持する確率や、遺産を一定額残す確率ではありません。30年目に少額が残ったケースも成功に数えます。有限の期間を計算する以上、「永久に枯渇しない資産額」は断定できません。
仕事の収入で生活費を払って、老後まで取り崩さない人は別の設計になります。積立だけをやめるのか、仕事もやめて資産で暮らすのかで、必要額は大きく変わります。今回は後者に近い、生活費を資産だけで支える条件をまず示し、年金があるケースを追加しました。
NISAの1,800万円は、時価の上限ではない
金融庁の制度説明では、非課税保有限度額は一人当たり取得価額で1,800万円、年間投資枠は合計360万円です。値上がりで口座の時価が1,800万円を超えても、そのことだけで非課税から外れるわけではありません。この記事の「必要資産」は取得価額ではなく、取り崩し開始時の時価です。新たに5,500万円を一度にNISAへ入れられる、という意味でもありません。
夫婦なら口座はそれぞれの名義で管理します。必要額は家計全体の資産額として読み、NISA以外の資産も含めるなら、その部分の税金を別途考えます。「枠を満額使った」ことと「生活費を十分長く払える」ことは別の判定です。
日本の統計から、三つの生活費を置く
| 世帯・ケース | 毎月の取り崩し | 年間の取り崩し |
|---|---|---|
| 一人暮らし | 173,042円 | 208万円 |
| 夫婦と子ども | 319,389円 | 383万円 |
| 退職後の夫婦 | 263,979円 | 317万円 |
| 年金後の不足分 | 42,435円 | 51万円 |
一人暮らしと退職夫婦には、総務省の2025年の家計調査を使いました。単身世帯の消費支出は月173,042円、65歳以上の夫婦のみの無職世帯は月263,979円です。単身の平均には高齢者も含まれ、未婚の現役世代だけの平均ではありません。高齢夫婦の支出も、これから退職する全夫婦の予算をそのまま表すわけではありません。
夫婦と子どもの例は、2024年全国家計構造調査の「夫婦と子供が2人、長子が小・中学生」の勤労者世帯の月309,485円を基準にしました。2025年の全国総合CPIの上昇率3.2%で2025年の購買力にそろえると月約319,389円です。これは2025年の同世帯の実測値ではなく、物価だけを調整した仮定です。子どもが2人いる子育て世帯の一例として用います。
消費支出には普段の生活費が入りますが、税・社会保険料や住宅ローン元本返済は別扱いです。持家の仮想的な家賃も含まれません。都市部の家賃、大学進学、住宅購入、介護など、自分の家計で増える費用は加算してください。子どもが独立すれば支出も変わります。以下の家族ケースは、この生活水準が20〜50年続く比較であり、子育て費用が50年間続くという予測ではありません。
オルカンを、インフレ後の円で考える
オルカンは日本を含む世界株式へ分散する投資信託です。運用会社の説明に合わせ、長期分析の代理としてMSCI ACWIの円建て指数を使います。今回の系列は配当の源泉税控除後に再投資するネット・トータルリターンで、投信そのものの基準価額ではありません。為替ヘッジはせず、円高・円安の影響も円建て収益に入ります。
MSCIの公開データから取得・確認できた連続月次の配当込み履歴は、2000年12月末を起点に2001年1月〜2025年12月の300か月でした。投信の短い設定来履歴より長い25年を使います。指数の資料には1987年末からの履歴が示されていますが、今回の公開ダウンロードでは2000年以前の連続配当込み系列を取得できませんでした。1990年以前の指数履歴自体も、指数設定前の遡及計算です。異なる商品や配当なし価格を継ぎ足して期間を長く見せることはせず、未収録期間による推計の偏りは残るものとして扱います。
各月の円建て収益を、総務省の全国総合CPI長期系列の同月の物価変化で割り、さらに運用コストの仮定として年率0.10%を差し引きました。この0.10%は実際の投信の信託報酬を示す数字ではありません。実質収益の複利年率は7.72%、月次標準偏差を年率化した変動率は18.02%でした。平均的な成長に対して、途中の振れはかなり大きいのです。
生活費の実質額を固定するため、物価が上がれば将来の名目取り崩し額も増えます。いま月20万円の生活が、物価上昇後も月20万円で済むとは置いていません。グラフの資産額もすべて2025年の購買力です。
過去の順番をなぞらず、10万通りの未来を作る
過去のどの年に取り崩しを始めたら成功したか、というバックテストで確率を数える方法は使いません。実質月次収益から連続12か月のまとまりをランダムに選び、つなぎ直すブロック・ブートストラップ型のモンテカルロを10万回行いました。月を一つずつ独立に抽選するより、下落や反発が続く局面を残せます。過去の暴落が何度も選ばれる経路もあれば、好調な経路も生まれます。
抽選の開始月は300か月から均等に選び、データの末尾は先頭へ循環させます。各ブロックの境界では過去と異なる接続になります。毎月初めに生活費を売却して払い、残りを全世界株式100%で運用し、追加の入金はしません。一度枯渇した経路は、その後の上昇で復活した成功例には数えません。
この25年にはITバブル崩壊後、金融危機、コロナ禍、インフレと急な金利上昇が入ります。2008年の実質収益は、上記コスト仮定込みで約−53.3%でした。ただし、観測した値動きを組み替える方法なので、過去の標本にない規模の損失や、何十年も続く低成長を自動的には再現しません。そこは後述の収益低下ケースで確かめます。
一人暮らし:5,000万円でも、期間で確率は変わる
| 初期資産 | 20年後 | 30年後 | 40年後 | 50年後 |
|---|---|---|---|---|
| 1,800万円 | 31.9% | 21.1% | 17.5% | 16.0% |
| 3,000万円 | 74.3% | 61.9% | 56.1% | 53.3% |
| 5,000万円 | 93.6% | 87.3% | 83.5% | 81.2% |
| 8,000万円 | 98.5% | 96.2% | 94.5% | 93.3% |
| 10,000万円 | 99.3% | 98.0% | 96.9% | 96.1% |
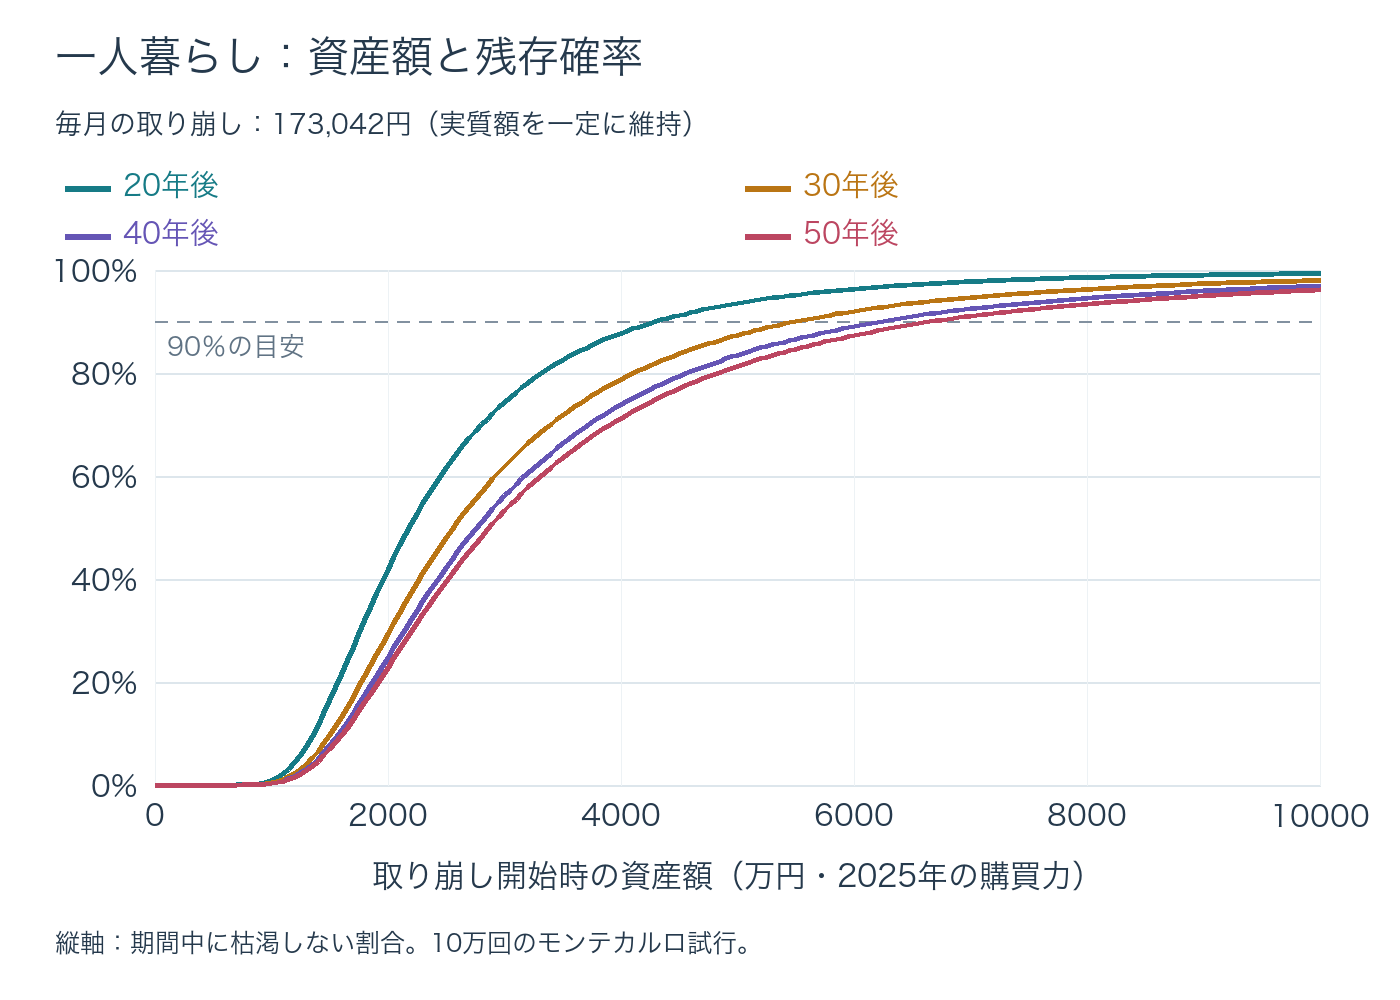
月約17.3万円の生活費なら、5,000万円の残存確率は20年で93.6%、30年で87.3%、50年で81.2%です。同じ金額でも、早く取り崩しを始めて長く暮らすほど、余裕は薄くなります。30年の90%目標は5,500万円、50年なら6,700万円。1,800万円の時価残高で生活費全額を支える条件では、30年の残存確率は21.1%でした。
独身だから小さな残高で必ず安心、とは言えません。一人分の収入がなくなったときの不足額と、何年支えるかを確認します。働く収入で毎月の半分を払えるなら、資産からの取り崩しが半分になり、このモデルの必要資産も半分になります。
夫婦と子ども:生活費を丸ごと出すなら1億円前後
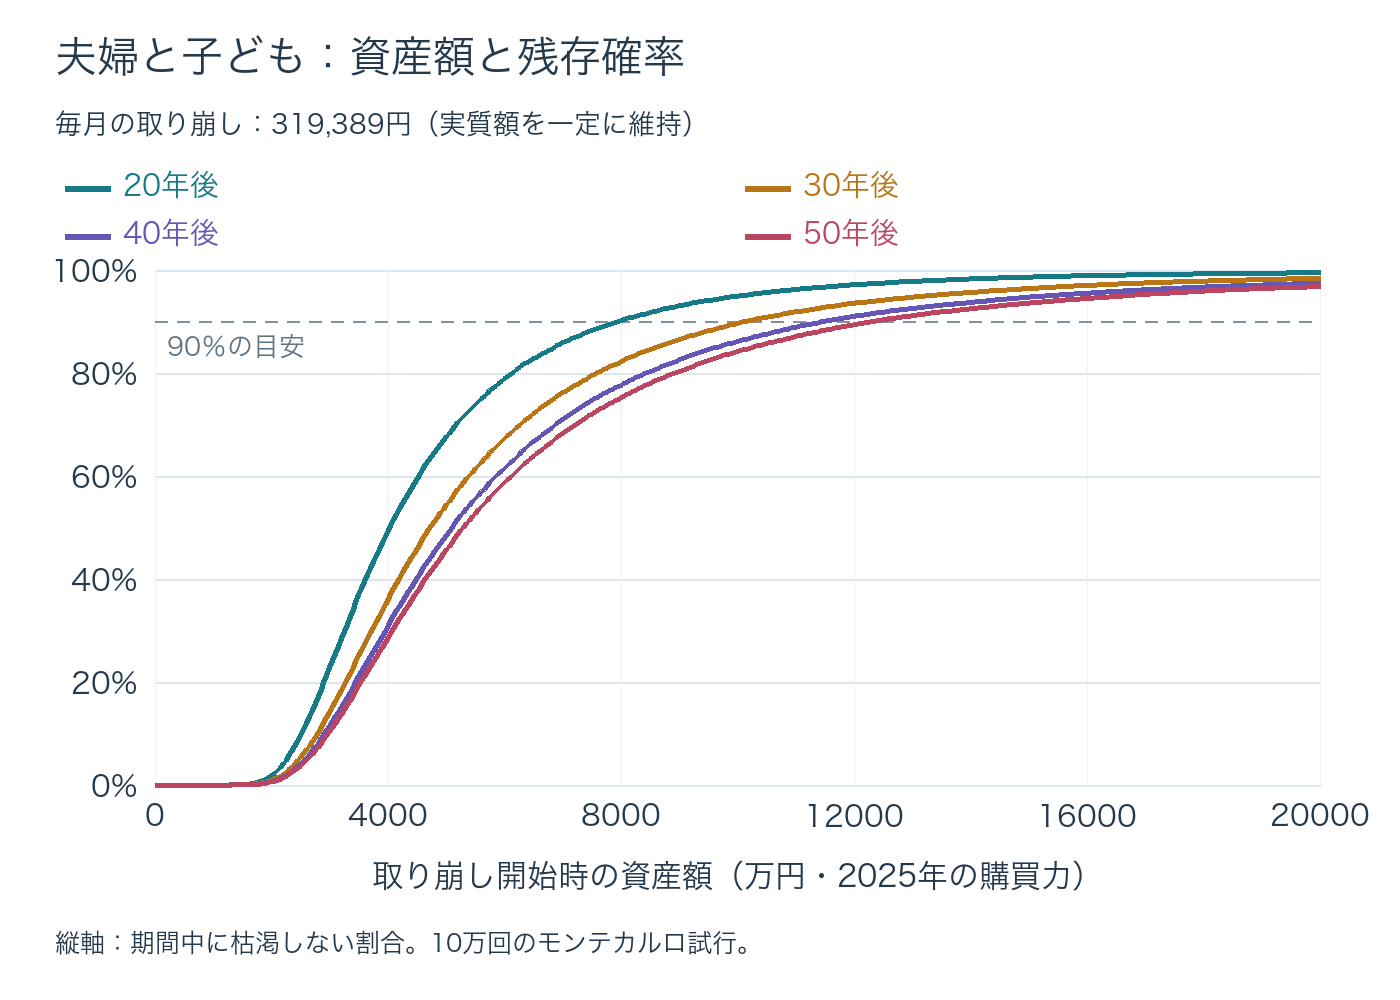
月約32.0万円の生活水準を丸ごと資産から出すと、30年・90%の目標は1億200万円、50年なら1億2,400万円です。この大きさは「子どもがいるとNISAでは無理」という意味ではありません。給与や児童手当などをゼロとして、家計の消費をすべて資産だけで支える条件が厳しいのです。
教育費の山がいつ来るか、子どもの独立後にいくら下がるか、夫婦が何年働くかで必要額は変わります。数年後に使う学費まで全額株式で持つと、下落時の売却が増えます。学費など期限が決まった資金と、長く運用する資金を分けた計画は、この全株式の比較とは別途作る必要があります。
退職夫婦:年金を差し引くと、見える景色が変わる
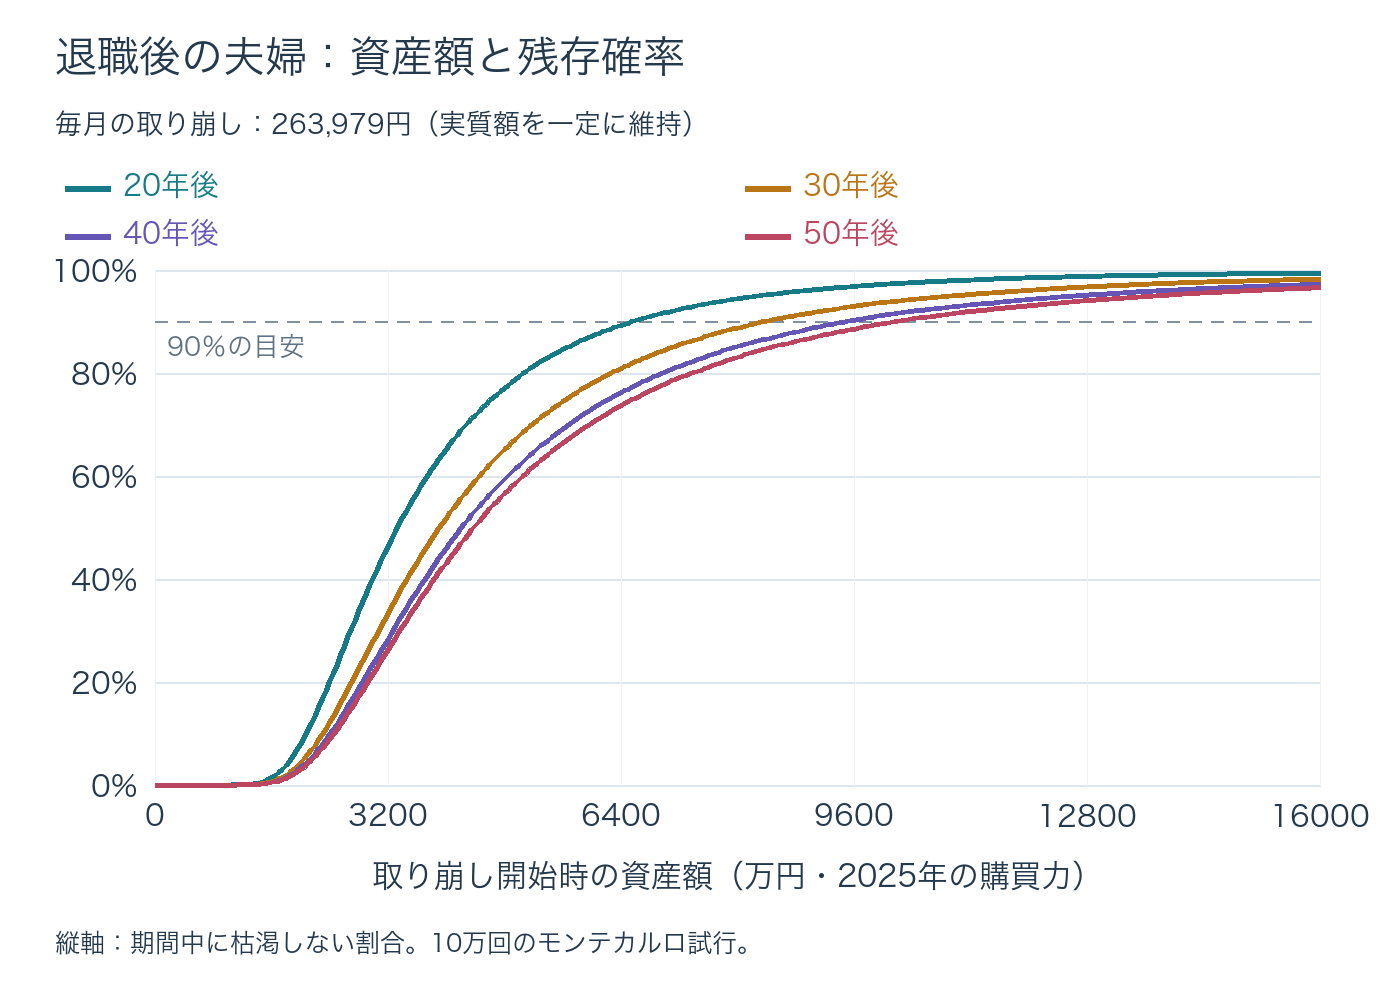
年金を含めず月263,979円を出す場合の30年・90%目標は8,400万円です。一方、同じ2025年統計の手取り収入は月221,544円。消費支出との差額は月42,435円、年約50.9万円です。年金等の収入がこの生活費の大部分を支えるなら、資産は不足分を補う役割になります。
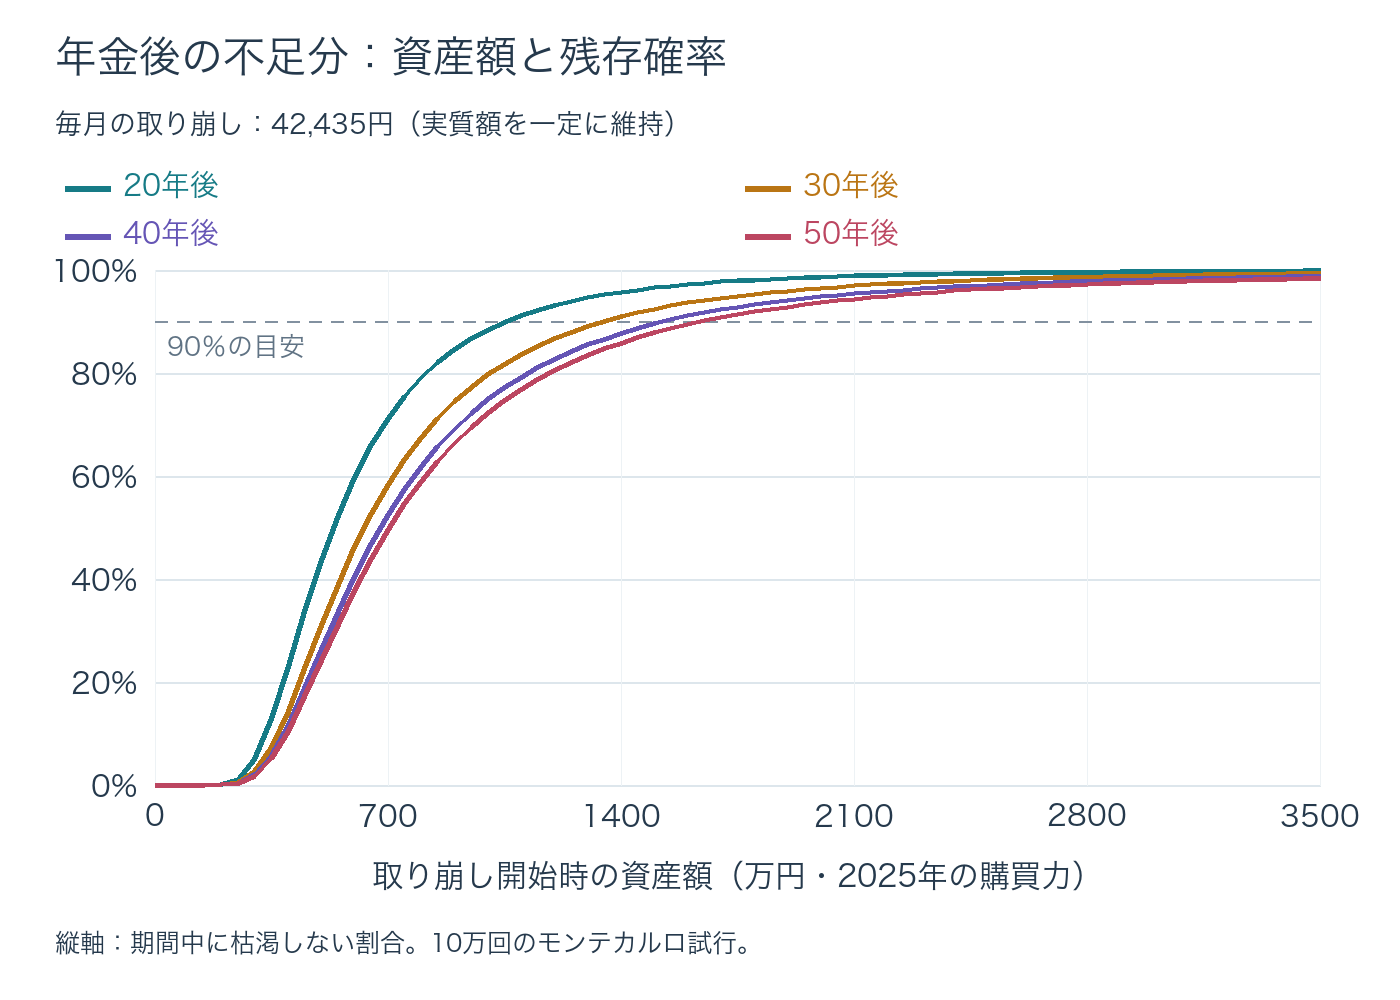
この不足分だけを補う条件では、90%目標は30年で1,400万円、50年で1,700万円でした。手取り収入を使っているため、統計に含まれる税・社会保険料をここで二重に足してはいません。ただし、消費支出も手取り収入も実質一定とする仮定です。年金の伸びが物価に追いつかなければ不足分は増え、介護・修繕などの一時支出でも必要額は上がります。平均家計の不足額を、自分の年金見込額に置き換えることが大切です。
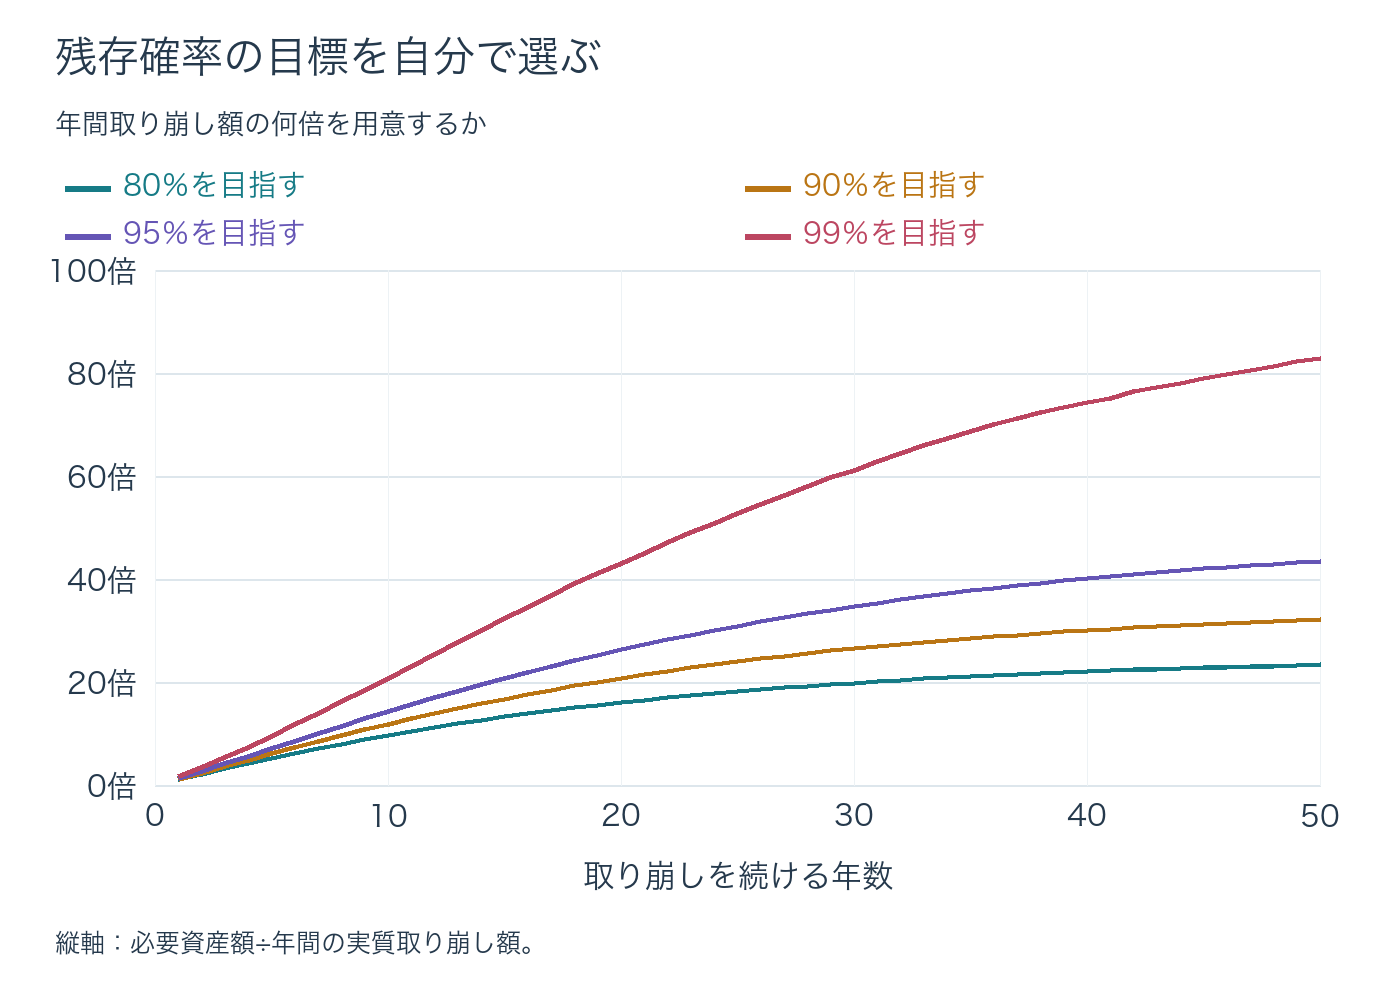
90%をまず目標にする。80%・95%・99%も選べる
| 世帯・ケース | 20年 | 30年 | 40年 | 50年 |
|---|---|---|---|---|
| 一人暮らし | 4,400万円 | 5,500万円 | 6,300万円 | 6,700万円 |
| 夫婦と子ども | 8,000万円 | 10,200万円 | 11,500万円 | 12,400万円 |
| 退職後の夫婦 | 6,600万円 | 8,400万円 | 9,500万円 | 10,200万円 |
| 年金後の不足分 | 1,100万円 | 1,400万円 | 1,600万円 | 1,700万円 |
| 世帯・ケース | 80% | 90% | 95% | 99% |
|---|---|---|---|---|
| 一人暮らし | 4,200万円 | 5,500万円 | 7,200万円 | 12,700万円 |
| 夫婦と子ども | 7,600万円 | 10,200万円 | 13,300万円 | 23,500万円 |
| 退職後の夫婦 | 6,300万円 | 8,400万円 | 11,000万円 | 19,400万円 |
| 年金後の不足分 | 1,100万円 | 1,400万円 | 1,800万円 | 3,200万円 |
30年の一人暮らしなら、目標80%は4,200万円、90%は5,500万円、95%は7,200万円、99%は1億2,700万円です。高い確率を求めるほど、繰り返しの不調にも耐える大きな元手が必要になります。99%でも保証にはなりません。標本の極端な経路をどのくらい重く扱うかに数字が左右されます。
収入を増やす、支出を柔軟に減らすという選択肢がある人と、定額の取り崩しを続けなければならない人では、選びたい確率も異なります。90%を一旦の検討基準にして、失敗側の10%になったとき何を変えるかまで考えると、目標が生活の計画につながります。
| 期間 | 80% | 90% | 95% | 99% |
|---|---|---|---|---|
| 20年 | 16.0倍 | 20.7倍 | 26.2倍 | 43.0倍 |
| 30年 | 19.8倍 | 26.5倍 | 34.6倍 | 61.1倍 |
| 40年 | 22.0倍 | 30.0倍 | 40.0倍 | 74.2倍 |
| 50年 | 23.3倍 | 32.1倍 | 43.5倍 | 82.9倍 |
家計の消費額ではなく、資産から実際に出す年間額に倍率を掛けます。30年・90%なら約26.5倍。毎月の不足分が5万円なら年60万円×26.5=約1,590万円、10万円なら約3,180万円です。支出を20%減らせれば、同じ条件の必要額も20%減ります。この比例関係は、収入や支出の実質額を期間中固定する今回のモデルによるものです。
過去より収益が低ければ、90%の必要額も上がる
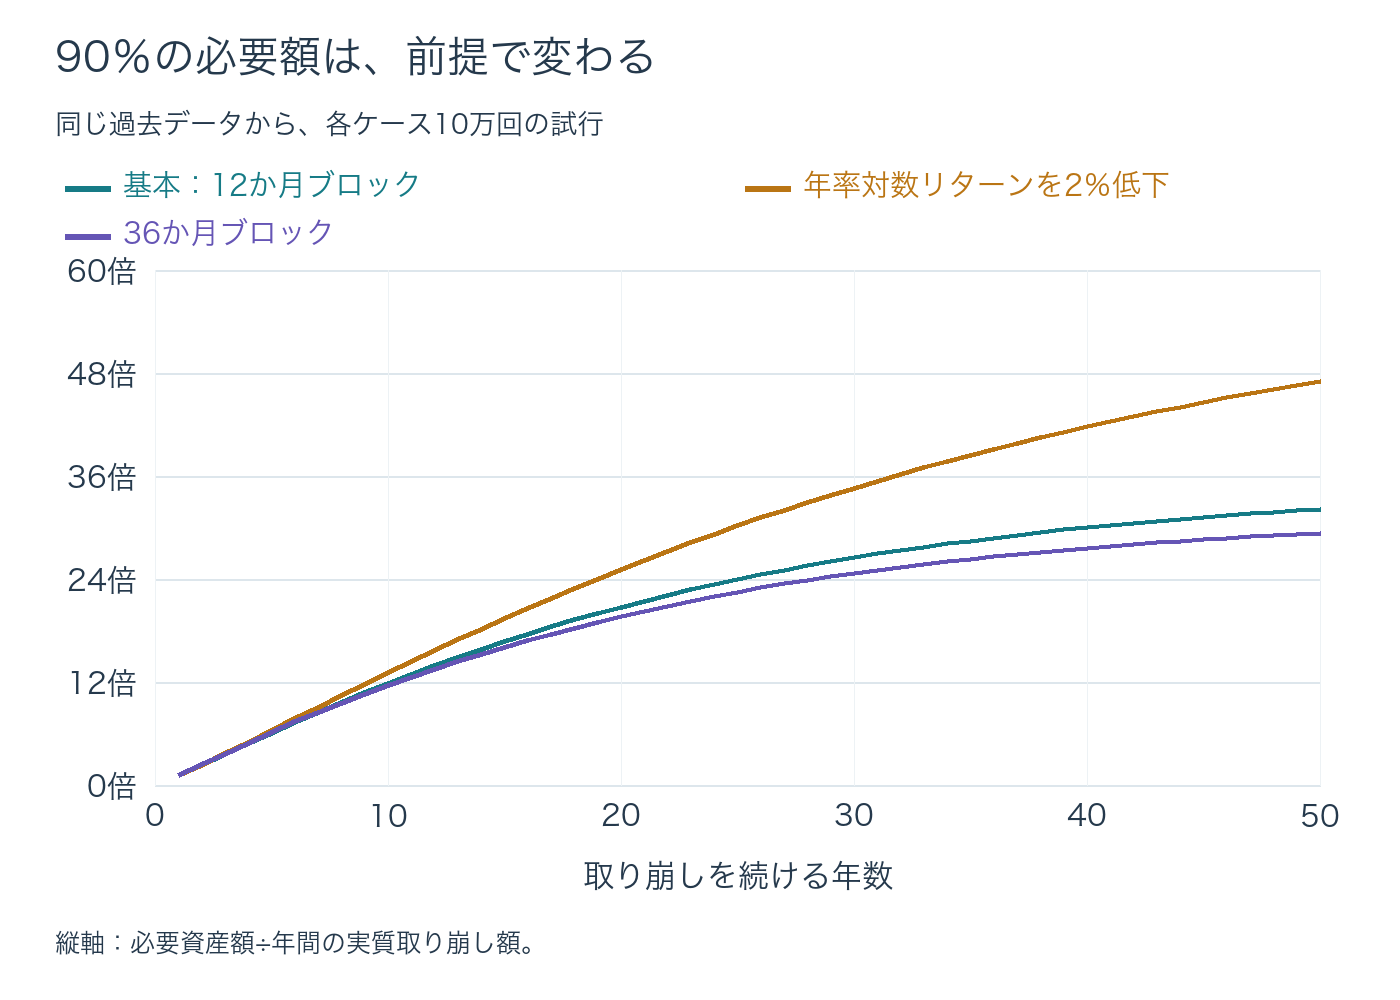
| 期間 | 基本:12か月 | 収益を年率2%低下 | 36か月ブロック |
|---|---|---|---|
| 30年 | 26.5倍 | 34.6倍 | 24.7倍 |
| 50年 | 32.1倍 | 47.0倍 | 29.3倍 |
毎月の対数収益率を年率換算で2%引き下げると、元データの実質複利年率7.72%は約5.59%に相当する水準になります。90%目標の倍率は30年で26.5倍から34.6倍へ、50年で32.1倍から47.0倍へ上がりました。一人暮らしの30年目標は約5,500万円から約7,200万円へ、50年では約6,700万円から約9,800万円へ上がります(100万円単位で切り上げ)。過去の高い成長をそのまま信じるかどうかは、目標額を大きく左右します。
連続する局面を36か月で抽選すると、90%の倍率は30年で24.7倍、50年で29.3倍でした。この標本では基本ケースより下がりました。長いブロックは暴落だけでなく、その後の回復も一緒に抽選しやすいためです。ブロックを長くすれば必ず保守的になるわけではありません。単一の計算値に頼らず、期間・収益・抽選のまとまりを変えて、必要額の幅を見ます。
不調な相場を毎日見る。売買を増やすためではなく、揺れに慣れるために
このサイトでは、世界株式に関連する指数とドル円を並べ、不調な日にどれくらい下がるかを毎日観察できます。S&P 500、全米株式、日経平均などとUSD/JPYを見れば、株の下落と円高が同時に円建て資産へ響く形や、円安が一部を和らげる形をつかめます。これらの指数単独はオルカンそのものではないので、値動きの幅とタイミングを理解する材料として使います。
特に相場が弱いときは、日々の下げ幅、高値からの下落、反発した後の再下落を追ってみてください。自分の資産額にその下落率を掛け、生活費何か月分が揺れたのかを考えると、年率18%前後という変動の意味が具体的になります。毎日の変化を観察する習慣は、短期の値動きをすべて危機と受け取らず、Volatilityに振り回されないための練習になります。
取り崩しでは、序盤に下がるほど多くの口数を売り、回復に参加する元手を失いやすくなります。だから必要資産へ届いた後も、家計、年金見込額、残りの期間を定期的に見直します。確率の目標を先に決め、支出の調整や生活費の予備資金も含めて下落時の行動を用意しておくと、毎日の相場を落ち着いて見やすくなります。
計算の条件と、数字の読み方
取得・計算日は2026年10月7日。MSCI ACWI円建てネット・トータルリターンの2000年12月末〜2025年12月末と、総務省の2020年基準・全国総合CPIの接続月次指数を年月で対応させました。実質月次成長倍率=指数の月末比÷CPIの月次比×exp(−0.001/12)。欠損の補間はありません。上記年次の実質収益も、この月次倍率を12か月乗じた値です。
基本は循環12か月ブロック、各ケース10万経路、最大600か月、乱数シード20261007。毎月初めの実質定額取り崩し後に運用し、借入、追加投資、保険、現金部分、売買手数料、NISA外の課税は含めません。配当源泉税は指数のネット方式に織り込み、投資家のNISA内の利益への課税はゼロと置きます。年間支出1に対する、各月取り崩しの割引現在価値の合計を経路ごとに求め、その分布から残存確率と必要初期資産を算出しました。支出が常に正、成長倍率が正なので、最終月までの必要額を超えれば途中の枯渇も避けられます。
90%の推定値のモンテカルロ標準誤差は約0.095ポイント、95%の目安幅は約±0.19ポイントです。これは抽選回数による誤差だけで、将来の収益や家計予算の不確実性を含む信頼区間ではありません。必要額は100万円単位で切り上げ、グラフと確率表は切り上げ前の分布から作成しています。50年の経路は25年分の標本を再抽選したもので、50年の実測履歴に基づく確率ではありません。自分の不足額と必要年数を当てはめ、基本ケースと収益低下ケースの両方を計画の材料にしてください。
データと参考資料
- Financial Services Agency — NISA framework
- Statistics Bureau — 2025 household survey summary
- Statistics Bureau — 2024 national household survey summary
- Statistics Bureau — CPI long-term time series
- MSCI — index history, ACWI / JPY / Net
- Mitsubishi UFJ Asset Management — all-country fund benchmark