オルカンを持てば世界中へ投資できる。これは株式については正しい説明です。では、世界中の債券、不動産、非上場企業まで含めて持つなら、どんな組合せになるのでしょうか。「現代ポートフォリオ理論に忠実な運用」を考えると、銘柄選びより先に、何を市場と呼ぶかという大きな問題へ行き着きます。
本記事の結論は、市場ポートフォリオを考えることには意味がある。しかし、その完全再現のために商品を増やすより、全世界株と広い債券を軸にして、自分が負担できるリスクへ整えるほうが実用的、です。長い資産形成の成長部分にはオルカンを選びます。一方、資産全体を株100%にすることと、オルカンを中核にすることは別です。近い将来使うお金や、下落への耐性まで含めて運用を組みます。
1952年の分散投資から、1964年の市場ポートフォリオへ
ノーベル賞の公式解説によると、ハリー・マーコウィッツは1952年の論文「Portfolio Selection」で、収益と分散・共分散を使ったポートフォリオ選択を示しました。同じ期待収益ならリスクが小さい組合せを、同じリスクなら期待収益が高い組合せを考える枠組みです。個々の資産が危険かどうかだけでなく、ほかの資産と一緒に持ったときの動きが重要になりました。
ウィリアム・シャープは1964年のCAPMへ発展させました。一定の前提の下で、市場全体が均衡すると、投資家が共有する危険資産の組合せは市場ポートフォリオになります。各人はそれと無リスク資産の組合せで、取るリスクを変えます。マーコウィッツが直接「全員この時価総額配分にせよ」と導いたわけではなく、最適化の理論と均衡の理論を区別すると話がすっきりします。
市場ポートフォリオの発想は、「自分が勝ちそうと思う資産を大きく持つ」ではありません。世界の投資家が持つ危険資産を、その市場価値の比率で持つことです。株式、債券、不動産を均等に3分の1ずつにする方法も、8資産を均等にする方法も、時価総額加重とは違う配分ルールです。
「あらゆる資産」の線引きが、実装で最も難しい
理論上の市場を広く取ると、非上場企業、土地、投資用不動産、人が将来稼ぐ所得など、通常の投信で丸ごと買えないものが現れます。また、上場REITを全世界株に含めたまま別枠でも足すと、同じ資産への投資を重ねます。商品名が増えても、それだけで市場全体へ近づくわけではありません。
そこで参考になるのが、Doeswijk・Lam・Swinkelsの世界投資市場の推計です。2014年の論文は、上場株、非上場株、不動産、各種債券を区分し、金融投資家が持つ市場を推計しました。以下は原論文の2012年末の表です。住宅を含む世界のすべての富の表でも、2026年の最新配分でもありません。
| 資産区分 | 規模(10億米ドル) | 比率 |
|---|---|---|
| 上場株式(REITを除く) | 32,920 | 36.35% |
| プライベート・エクイティ | 3,270 | 3.61% |
| 投資用不動産 | 4,612 | 5.09% |
| ハイイールド債 | 1,523 | 1.68% |
| 新興国債券 | 2,681 | 2.96% |
| 投資適格クレジット | 16,761 | 18.51% |
| 国債 | 26,739 | 29.52% |
| 物価連動債 | 2,062 | 2.28% |
この表が示す第一の発見は、債券市場が大きいことです。株式だけを買う運用は世界企業への広い投資ですが、世界の投資資産全体への中立的な投資とは違います。債券の発行残高に比例して持つなら、借金の多い発行体も重くなります。それは市場規模を再現する性質であって、信用力の順位で配分する仕組みではありません。
金や商品、暗号資産を含めるかでも、推計は変わります。現物の金の価値と、金先物の契約額は同じではありません。先物の想定元本を、そのまま世界の保有資産額へ足すことはできません。投資に使いやすいからゴールドを10%入れる、という判断は立派な運用方針ですが、「市場の時価総額だから10%」という説明とは分けます。
まず2本で、買える市場の大きな部分を組む
本記事では、上場株と広い債券を買う流動性の高い中核の近似を作ります。原論文が上場株から取り除いた上場REITの854十億米ドルを株へ戻し、上場株33,774と債券49,766の合計で割ると、株40.43%・債券59.57%です。非上場株と非上場の投資用不動産はこの中核から外します。これを初期比率として、VTとBNDWを組み合わせます。
ただし、BNDWは全世界の投資適格債が中心です。元の債券区分にあるハイイールド、新興国債券、物価連動債を完全には再現しません。さらに非米ドル債券を米ドルへヘッジします。つまり、この2本は完全な市場ポートフォリオではなく、入手しやすい商品による近似です。40.43%は過去の研究から決めた検証用の比率で、現在の市場規模を更新し続けた比率ではありません。
| 部分 | 日本での実装候補 | 初期比率 |
|---|---|---|
| 全世界株 | 楽天・全世界株式(楽天・VT)/オルカンも代替候補 | 40.4% |
| 全世界投資適格債 | SBI・iシェアーズ・全世界債券インデックス・ファンド | 59.6% |
日本では、株式部分を楽天・全世界株式インデックス・ファンド(楽天・VT)で近づけられます。オルカンへ置き換えても、全世界の大型・中型株を中核とする簡潔な運用になります。VTは小型株まで含むFTSE系、オルカンはMSCI ACWI系なので、同一商品とは扱いません。
債券部分の候補はSBI・iシェアーズ・全世界債券インデックス・ファンドです。運用報告書では米ドルヘッジの全世界債券指数を円換算したベンチマークを確認できます。ここでいう米ドルヘッジは円ヘッジではありません。円から見ればドル円の影響が残ります。生活費の安定を目的とする債券なら、円ヘッジの全世界債券や国内債券を別途検討するほうが目的に合います。その場合、今回のバックテストとは通貨構造が変わります。
ほかの資産も足すなら、再現できる部分を明確にする
不動産には日本で買える国内REIT・先進国REIT投信、米国ではREETという全世界REIT ETFがあります。しかし、これらは上場不動産であり、非上場不動産を丸ごと買う商品ではありません。全世界株にも上場REITが含まれるため、別枠に入れる場合は不動産の上乗せになります。
ハイイールド債や新興国債券には対応する投信・ETFがあり、債券の内訳を広げられます。一方、特定国や通貨だけのファンドは世界全体と一致しません。非上場株についても、上場する投資会社の株を買う商品と、非上場企業への持分そのものは別です。小口で毎日換金できる仕組みに変えれば、評価方法と流動性も変わります。
完全再現を追うなら、各市場の規模、含まれる資産、重複、費用を継続管理する必要があります。個人の運用では、この管理負担と得られる分散効果を比べます。市場ポートフォリオを理解することと、細部までそのまま持つことは別の決断です。
2019〜2025年:ドル建てでは何が変わったか
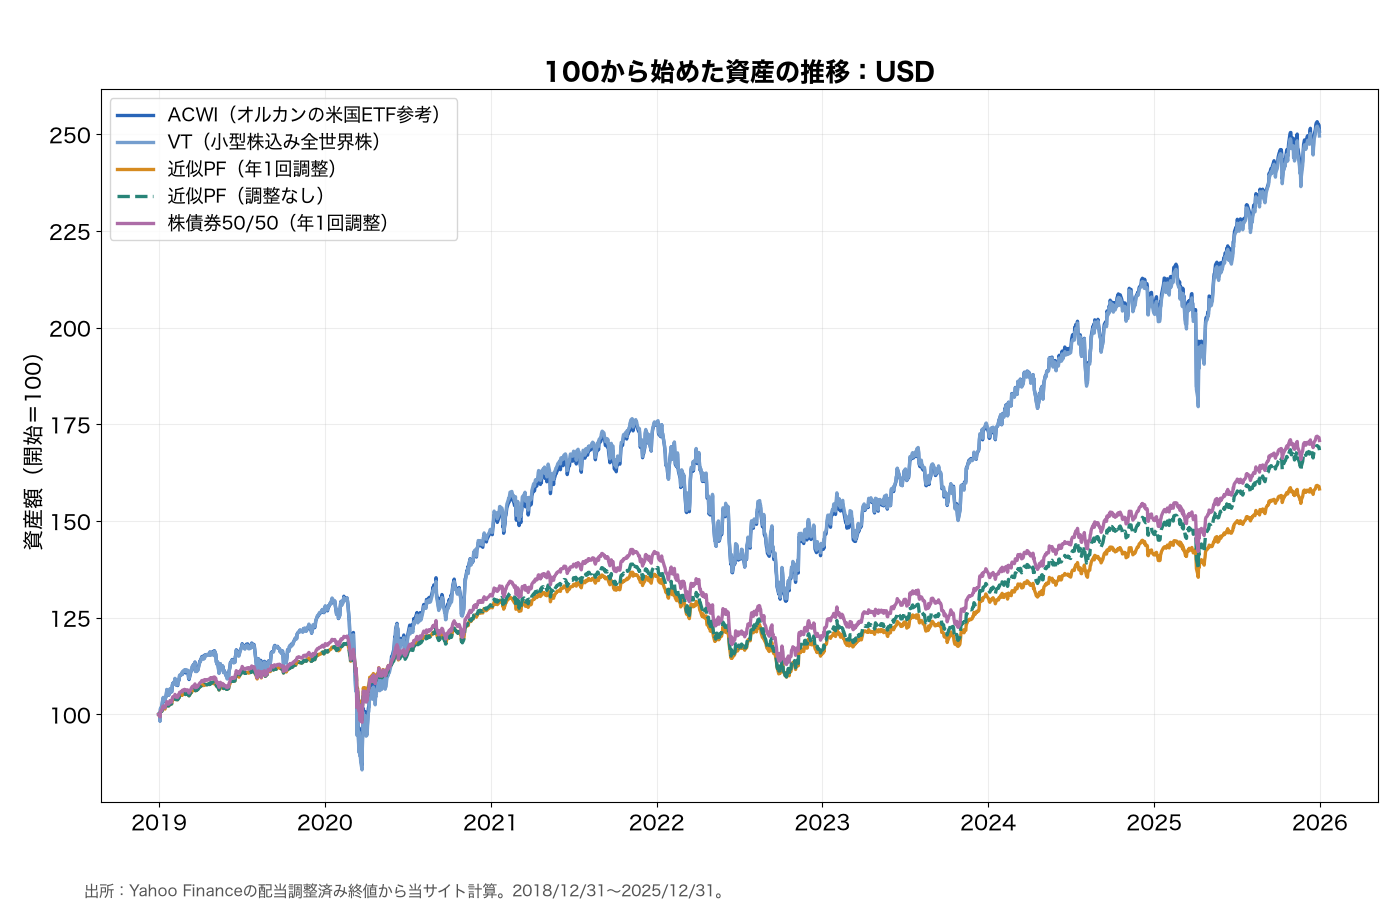
2018年12月31日を100とし、2025年末までの7年間を調べました。ETFの配当調整済み終値を使い、分配金再投資を含むモデルです。①全世界株ACWI、②小型株も含むVT、③株40.4%・債券59.6%を年末に戻す近似、④同じ初期配分で調整なし、⑤株債券50対50の固定配分を比べます。50対50は比率への感応度を見るための比較で、理論が指定する配分ではありません。
| 運用方法 | 年率複利 | 年率リスク | 最大下落 | 相関* | 開始100の期末 |
|---|---|---|---|---|---|
| ACWI(オルカン参考) | 14.03% | 15.80% | -33.53% | 1.000 | 250.7 |
| VT(小型株込み) | 13.95% | 16.08% | -34.24% | 0.999 | 249.5 |
| 株40.4・債券59.6/年1回調整 | 6.78% | 8.54% | -19.84% | 0.955 | 158.3 |
| 同じ初期比率/調整なし | 7.72% | 9.36% | -21.00% | 0.964 | 168.3 |
| 株50・債券50/年1回調整 | 7.95% | 9.64% | -20.86% | 0.975 | 170.8 |
オルカン参考のACWIは年率14.03%、近似は6.78%。開始100の期末は250.7と158.3で、大きな差です。一方、年率リスクは15.80%から8.54%へ下がりました。債券を増やすことは、株式に似た収益をそのまま残して下落だけ消す魔法ではなく、運用の出力を変える選択です。
高い相関でも、同じポートフォリオではない
近似とACWIの月次相関は0.955です。線が同じ方向へ動きやすいことは確認できます。しかし、ACWIに対するベータは0.516、月次の収益差を年率換算したトラッキングエラーは8.05%。方向が似ていても、株式相場の動きを受ける大きさはかなり違います。
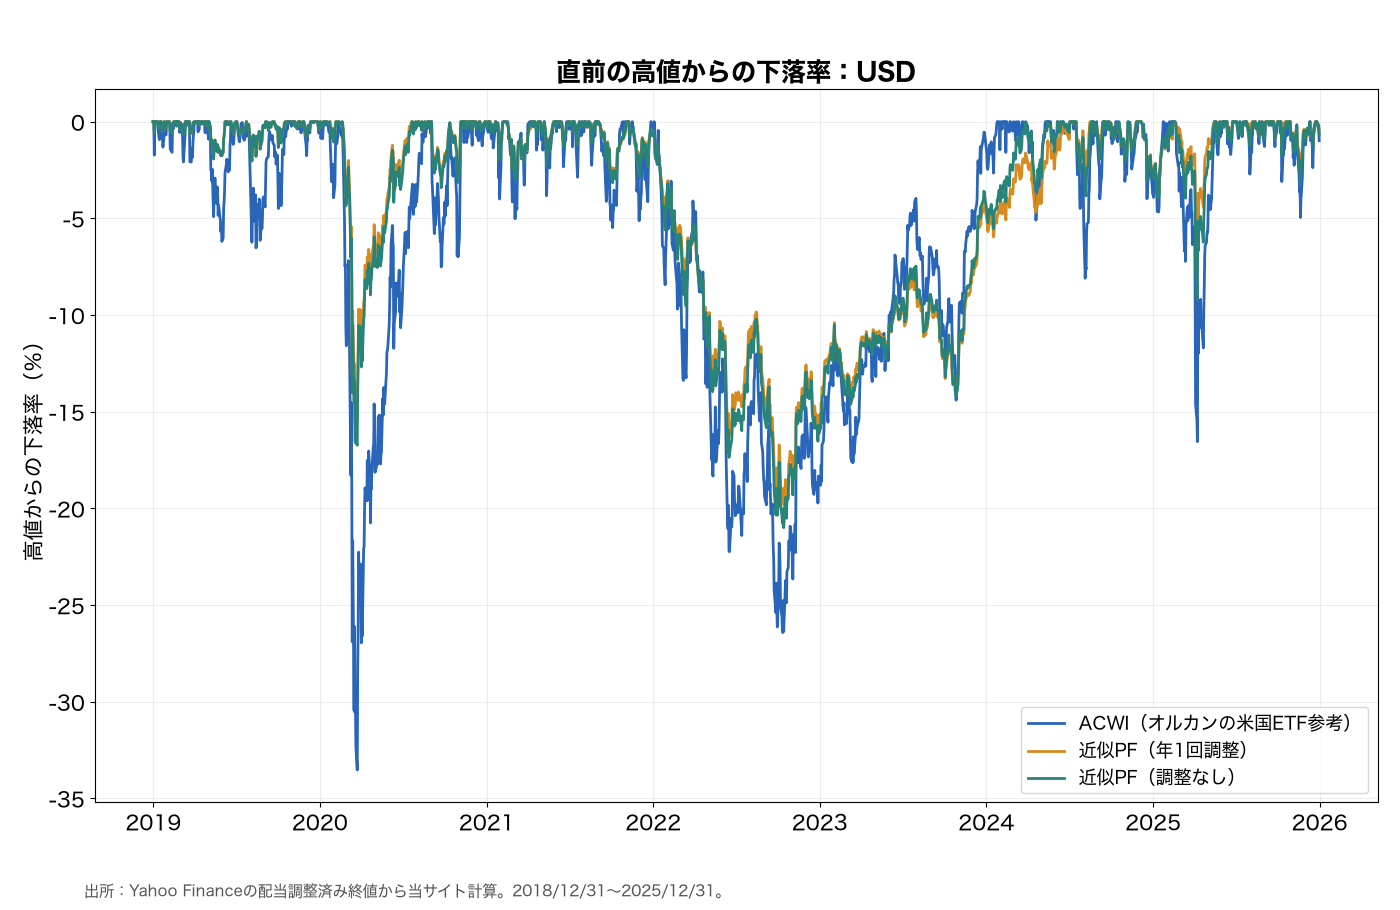
日次の最大下落はACWIの33.53%に対して近似は19.84%でした。ただし2022年の年間収益はACWIが−18.39%、近似も−14.95%です。インフレと金利上昇の局面では債券価格も下がり、分散しても損失は消えません。全期間の最大下落を小さくする効果と、すべての下落年に強いことは違います。
円から見ると、債券にも為替の動きが乗る
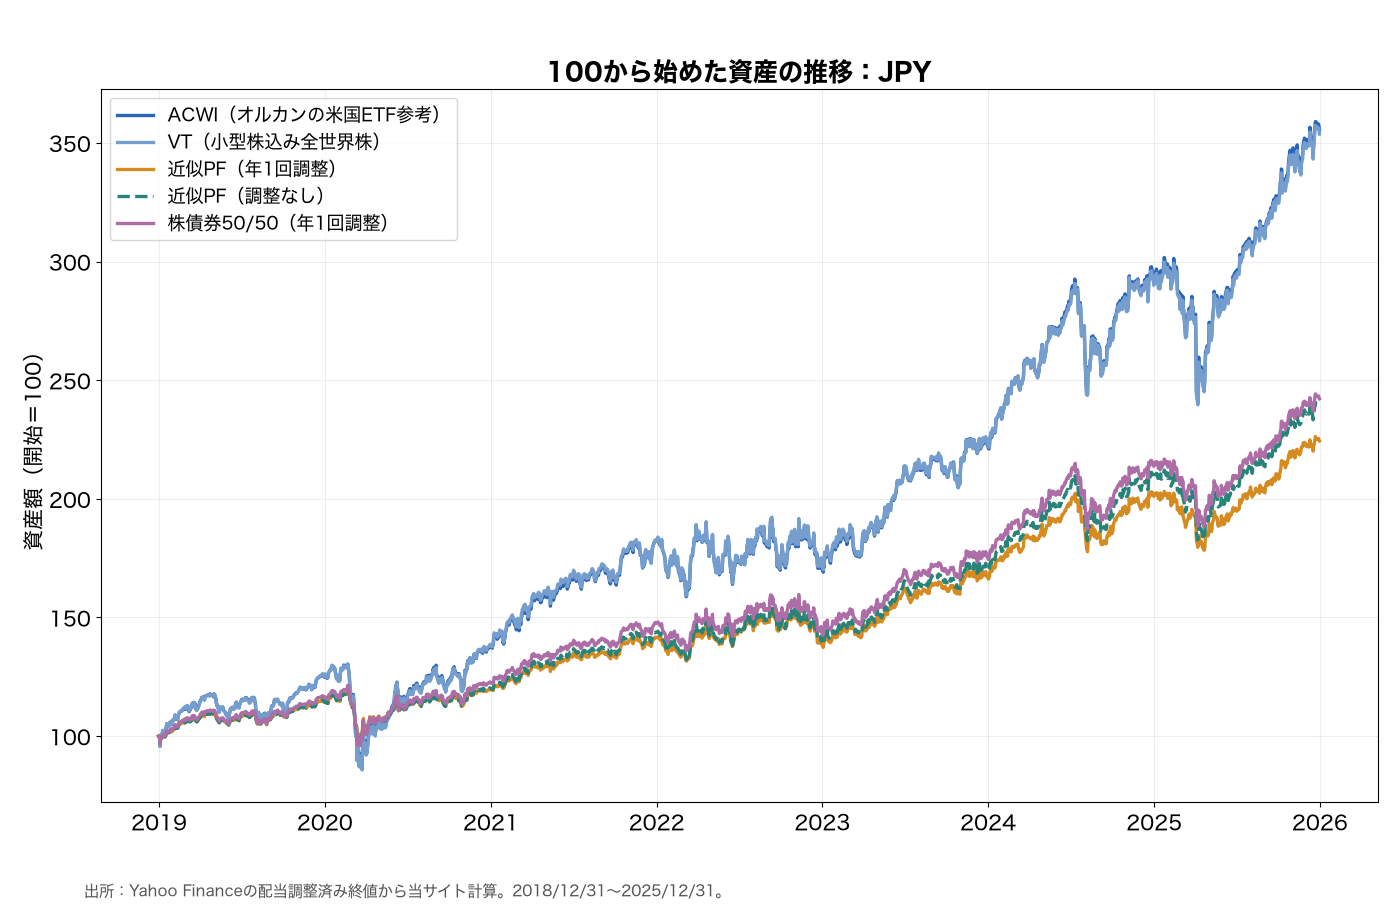
同じETFの資産額をドル円で円換算しました。これは日本の投信そのものの基準価額をつないだ実績ではなく、同じ資産を円から見た参考計算です。ETFと為替の日付を合わせて換算し、日本の投信との評価時刻の差や追加費用は再現しません。
| 運用方法 | 年率複利 | 年率リスク | 最大下落 | 相関* | 開始100の期末 |
|---|---|---|---|---|---|
| ACWI(オルカン参考) | 19.86% | 15.59% | -33.37% | 1.000 | 355.5 |
| VT(小型株込み) | 19.78% | 15.82% | -34.19% | 0.999 | 353.7 |
| 株40.4・債券59.6/年1回調整 | 12.24% | 9.12% | -18.69% | 0.917 | 224.4 |
| 同じ初期比率/調整なし | 13.23% | 9.71% | -19.62% | 0.940 | 238.6 |
| 株50・債券50/年1回調整 | 13.47% | 10.01% | -21.01% | 0.953 | 242.1 |
円換算の年率リターンはACWI19.86%、近似12.24%。この期間の為替変動が円換算収益を押し上げました。近似の年率リスクは9.12%で、ドル建て8.54%より増えます。世界債券を多く持っても、円から見て無リスク資産になるわけではありません。
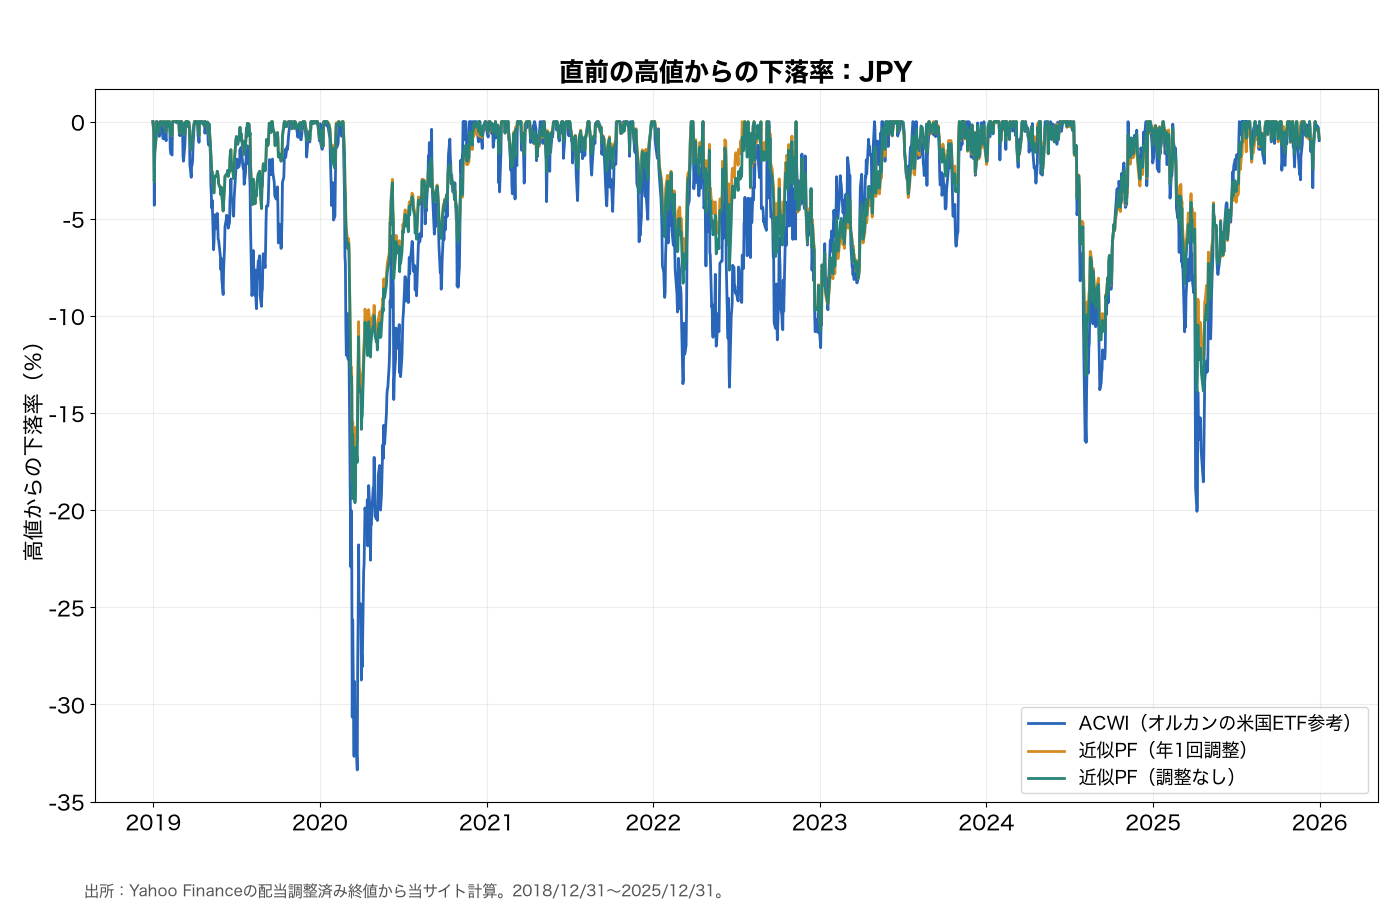
円換算の最大下落はACWI33.37%、近似18.69%でした。毎年の安定性だけを見るより、過去最高額からどこまで減ったかを見ると、途中で運用をやめたくなる負担を把握できます。日々のドル円のチャートも、自分のポートフォリオに共通してかかる通貨の力として見る価値があります。
株式比率を変えると、何を選んでいるかが見える
横軸はVTの比率、残りはBNDW。各比率で年1回リバランスした年率リターンとリスクを描きました。曲線の最高点を次の7年間の正解として採用するのではなく、株式を増減させると何を引き受けるかを読むグラフです。
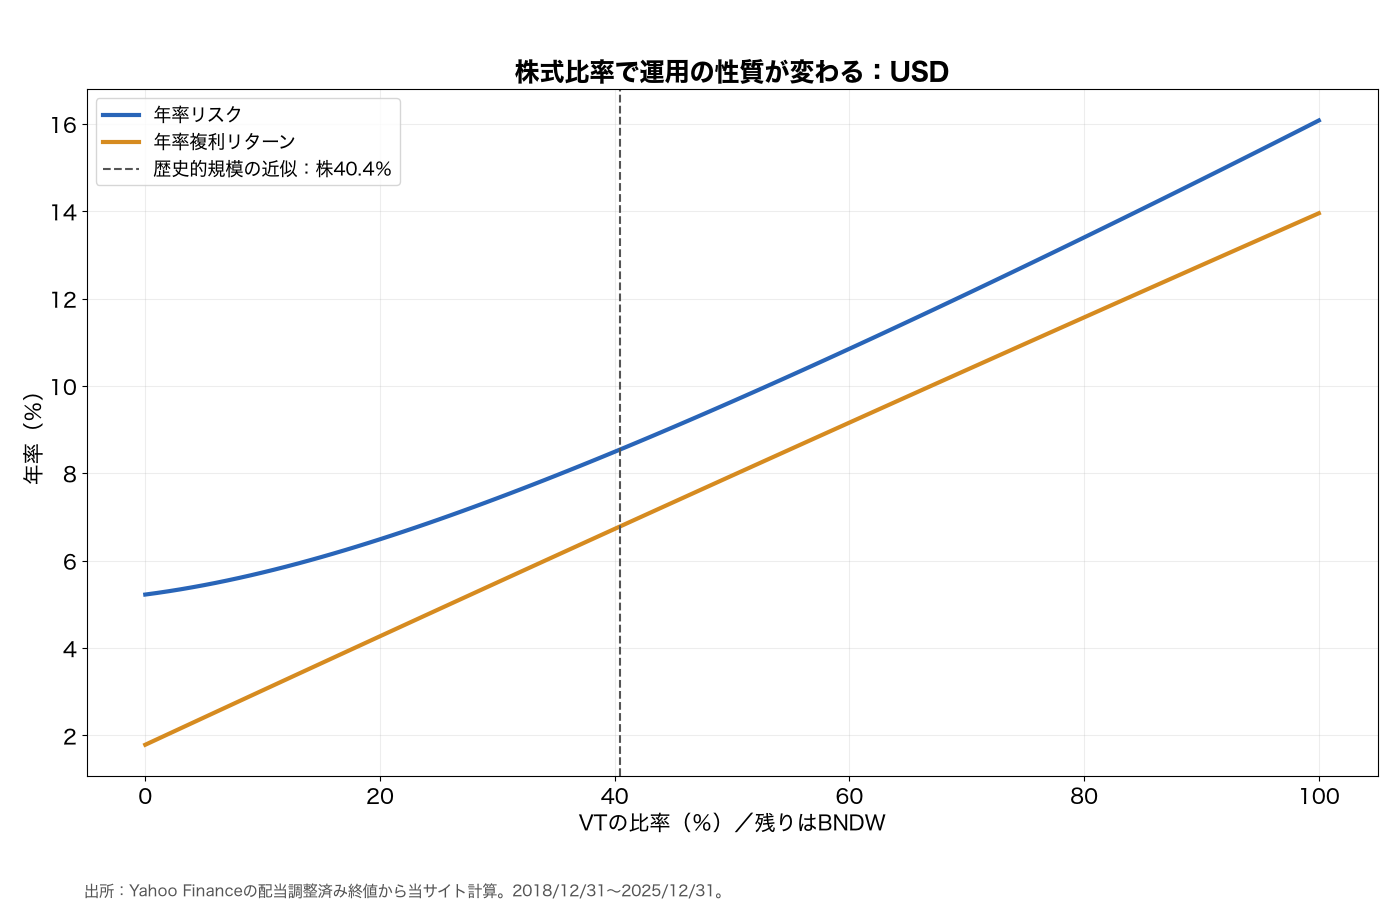
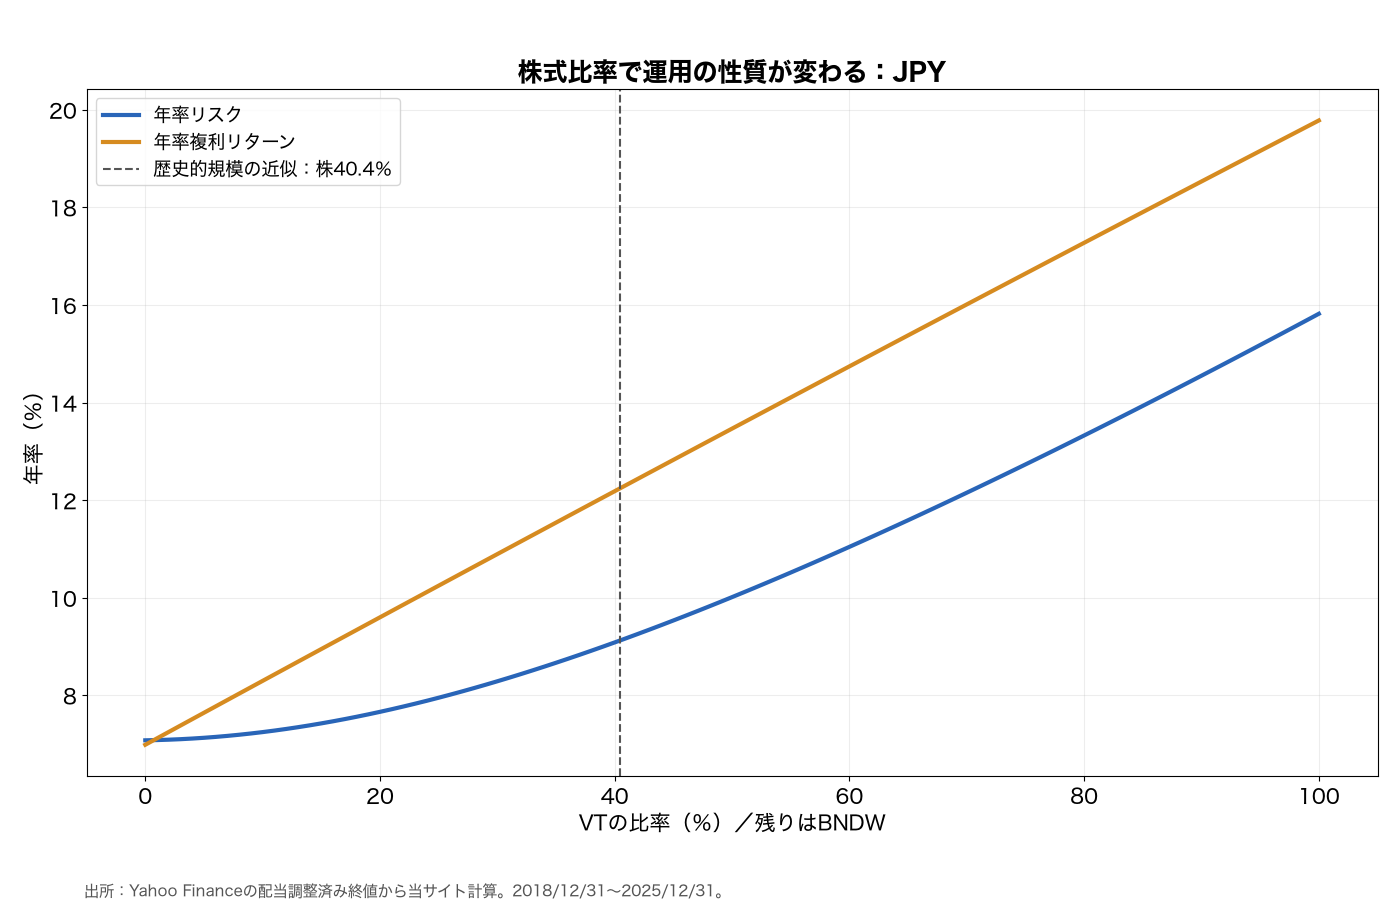
この7年間は株式を増やすほど複利収益が高くなりました。それでも、低い株式比率には値動きを抑える役割があります。「理論に忠実だから最も儲かる」「株だけと相関が高いから結果も同じ」という二つの理解は、このグラフで否定できます。期待する成長と耐えられる上下動の間で、配分を決める必要があります。
時価総額加重と、固定比率へのリバランスは別物
市場価値が値上がりした資産は、市場ポートフォリオの中でも比率が上がります。理論の時価総額加重に従うなら、単に上がったことを理由に売って元の比率へ戻す必要はありません。新規発行、償還、企業の上場や買い戻しなど、市場にある資産量の変化には対応が必要です。
一方、株40.4%・債券59.6%へ毎年戻す方法は、リスク配分を保つ運用ルールです。これは、世界の時価総額を毎年測って更新することとは違います。さらに各ETFも指数の構成変更を内部で行うため、「ETF2本を買った後は完全放置」と「世界の全資産を同じ持分で持つ」は一致しません。
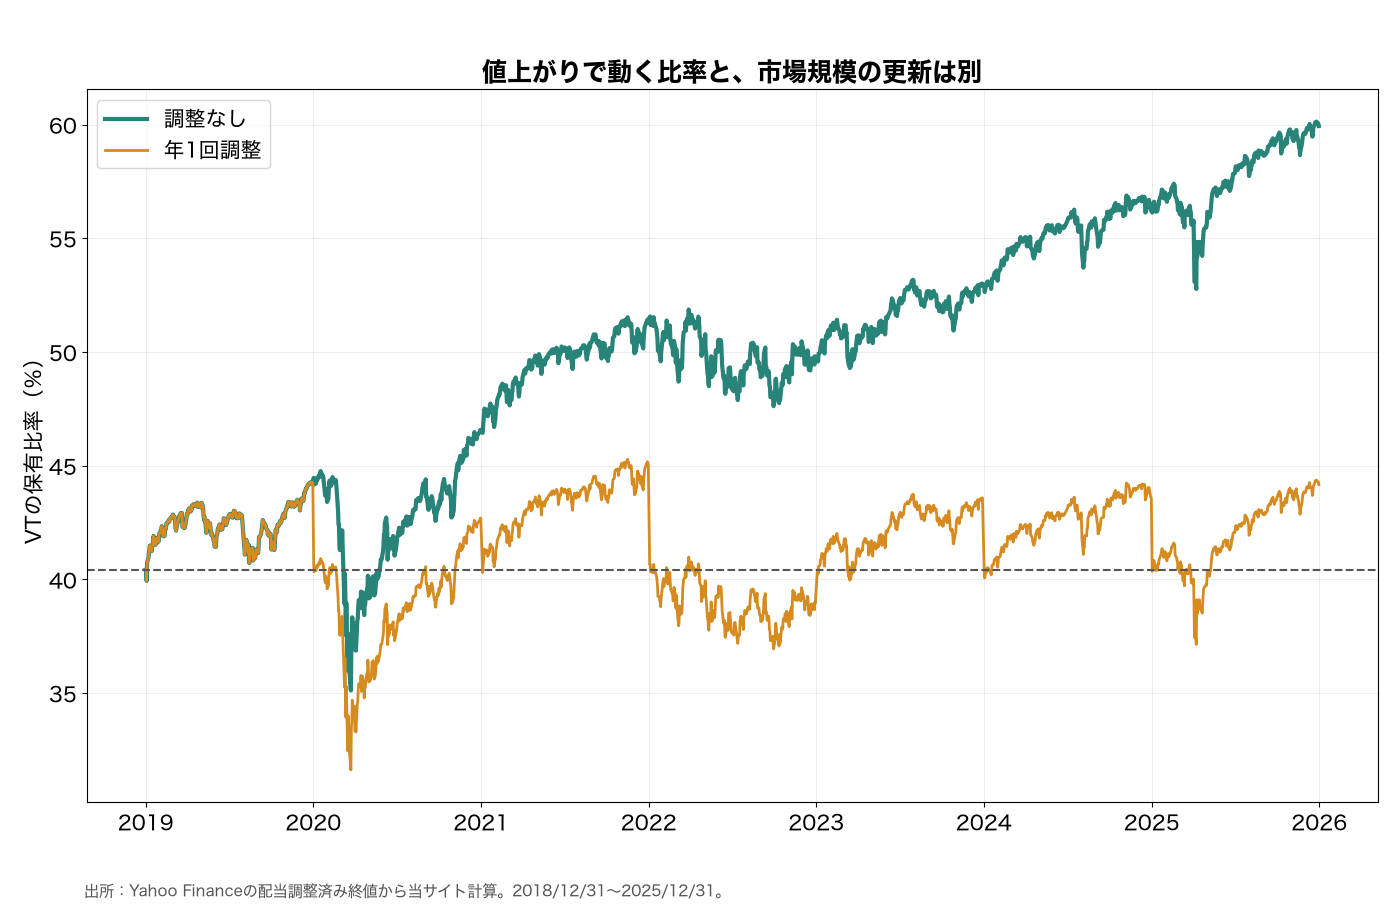
調整しなかった近似の株式比率は40.4%から59.9%へ増えました。年率収益はドル建て7.72%で、年1回調整の6.78%を上回りましたが、年率リスクも9.36%へ増えています。勝った資産を持ち続けた結果であり、リバランス不要の一般法則ではありません。
実運用では、まず年1回、配分と必要な生活資金を点検する方法が扱いやすいと考えます。固定配分を維持したい場合は、少ない側への積立や分配金で調整し、それでも大きく外れたときだけ売買します。市場規模の再現を狙う場合は、元の固定比率ではなく、その時点の市場規模を確認します。何を維持するための調整なのかを先に決めることが重要です。
オルカンか、市場ポートフォリオの近似か
DoeswijkとSwinkelsの2026年掲載研究は、1970〜2022年の広い市場ポートフォリオを調べ、株式よりシャープレシオが大幅に高いわけではないものの、期間ごとの安定性や下落の浅さに特徴があると報告しています。「株だけとあまり変わらない」という見方があるのは、主にリスク当たり収益の話です。資産額や下落幅まで同じという意味ではありません。
今回の7年の近似も、株式より利益が少ない一方、下落は浅くなりました。私の結論は、長期の成長を担う部分は、簡便で低コストなオルカンを第一候補にする。資産全体の上下動を減らしたいなら、広い債券を加える、です。現在の株式・債券規模の比率は有力な出発点ですが、生活資金まで理論上の危険資産へ入れる必要はありません。
理論の価値は、世界にある資産を広く持つことと、特定市場の好調さに賭けることを区別できる点にあります。完全再現のために細かな商品を増やすより、買う理由、重複、通貨、費用を説明できる組合せを続ける。そのほうが、ポートフォリオ理論を実際の暮らしへ落とし込めます。
このボードでの見比べ方
ACWIとBNDを隣に置き、米国債10年金利、ドル円を加えます。BNDは米国総合債券なので、本記事のBNDWと同一ではありませんが、金利変動が債券価格へどう伝わるかを毎日確認できます。株と債券が両方下がり、金利が上がっているなら、割引率の上昇が両者にかかる場面です。
株が下がる一方で債券が上がり、金利が下がっているなら、債券が株の値動きを和らげる場面です。ドル円を加えると、その組合せを円で持った場合のもう一つの動きが見えます。グラフの形と表示された変化率で毎日の関係を読み、保有配分の判断は月次や年次で確認する。この役割分担が、日々の市場観察と長期運用をつなぎます。
計算条件
価格はYahoo FinanceのVT・ACWI・BNDWの調整済み終値、為替はJPY=Xの終値。2018年12月31日〜2025年12月31日の共通営業日を使い、追加拠出なし、端数保有可能、分配金再投資を想定しました。リスク・相関・ベータ・トラッキングエラーは月次収益、最大下落は日次資産額から計算。税金、売買費用、投信ラッパーの追加費用は含めず、ETF価格に織り込まれた経費を再び引きません。BNDWは2018年設定のため、2019年からの比較です。日本の候補ファンドの実績を2019年へ遡らせたものではなく、特にSBIの全世界債券は2024年に運用方針が変更されたため、変更前後を同一戦略としてつなぎません。
データと参考資料
- Nobel Prize: Markowitz and Sharpe (1990)
- Doeswijk, Lam & Swinkels (2014): The Global Multi-Asset Market Portfolio
- Original paper: Table A1, end-2012 capitalization estimates
- Doeswijk & Swinkels (2026): The Risk and Reward of Investing
- Vanguard: VT
- Vanguard: BNDW factsheet and USD hedging
- iShares: ACWI
- iShares: REET
- Rakuten: Total World Stock Index Fund
- Mitsubishi UFJ: eMAXIS Slim All Country and REIT funds
- SBI: Global Bond Index Fund
- SBI: global bond fund investment report (2025)
- SBI: prospectus and 2024 mandate change
- Yahoo Finance: VT, ACWI, BNDW and JPY=X price histories