「何%儲かるか」より先に、「どれくらい揺れても保有し続けられるか」を考える。経験を積んだ投資家の議論には、この順番がよく登場します。期待した利益が出なくても待てますが、生活資金を失ったり、借入の返済に追われたりすれば、投資そのものを続けられないからです。
過去データにも、その考え方を支える特徴があります。今回、米国株・債券・金・ビットコインの2015〜2025年を調べると、前年と翌年の順位相関の平均は、年間リターンが−0.06、年率リスクが0.90でした。ただし米国株のリスク水準は約7〜34%。「どれが大きく揺れるか」は残りやすくても、「来年何%揺れるか」が固定されているわけではありません。
上級者がリスクから考える、三つの実例
ハワード・マークスらが築いたオークツリーは、投資哲学の第一にリスク管理を掲げています。好況で高い利益を出すだけでなく、不況で損失を抑えられるかを運用能力の判断に据えます。これは「リターンを捨てる」という話ではなく、利益を得るために引き受けた損失可能性を問う姿勢です。Oaktreeの投資哲学
レイ・ダリオのブリッジウォーターが説明するAll Weatherも、資産を同額ずつ買えば分散できる、とは考えません。株式と債券へ同額を投じても、値動きの大きい株式が全体の変動を支配しやすい。そこで成長・インフレなどの環境に対して、何がどれだけリスクを生むかから配分を設計します。Bridgewater『The All Weather Story』
一方、ウォーレン・バフェットは2014年の株主書簡で、値動きの大きさとリスクを同義にする考え方を批判しました。長期保有者には購買力が重要であり、近い将来使う資金には別の置き場所が必要だと整理しています。上級者が重視する「リスク」は、標準偏差だけでなく、永久的な損失、資金不足、投資を続けられない事態も含みます。Berkshire Hathaway 2014年書簡・印刷ページ18
4資産で、リターンとリスクを分けて測る
ここからのリスクは、比較可能な統計量として日次リターンの標準偏差を年率換算したボラティリティに限定します。破産確率や最大下落率ではありません。通貨はすべて米ドルに揃え、円相場による損益は含めません。
| 投資対象 | 使用データ | 対象の違い |
|---|---|---|
| 米国株 | VTI | 米国株式市場全体のETF |
| 米国債券 | BND | 投資適格総合債券。現金ではない |
| 金 | GLD | 金保有型上場商品。経費の影響を含む |
| ビットコイン | BTC-USD | ドル建て現物の日次価格。土日も取引 |
ETFは分配金・分割調整後価格、BTCは現物価格です。各暦年の複利リターンと日次の年率リスクを計算しました。米国ETFと毎日取引されるBTCは、年率換算の日数も区別します。GLDは本ボードの金と同じ価格系列ではなく、金への投資を比較する上場商品の代理です。
リターンの勝者は入れ替わる
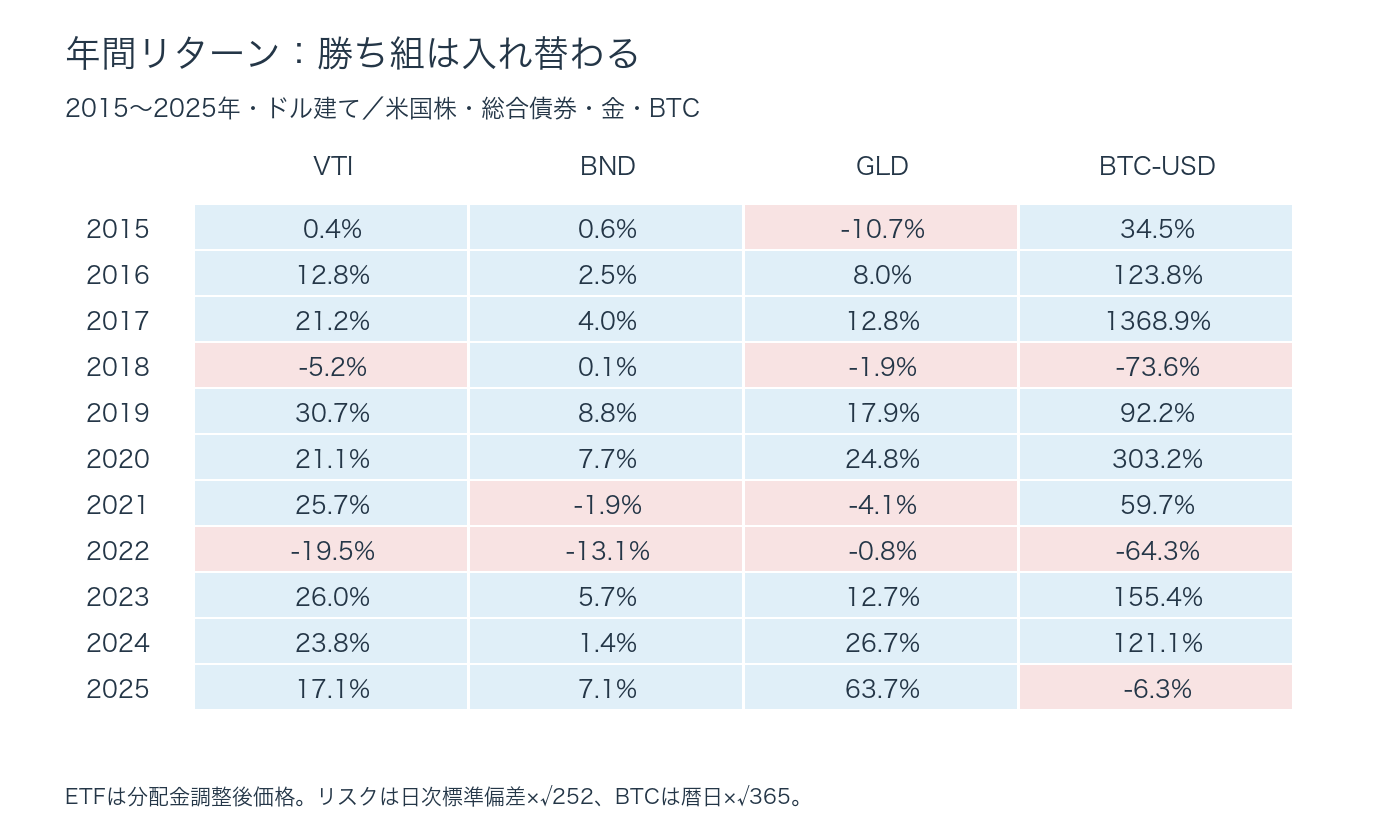
BTCは2017年に約1,369%上昇した一方、2022年には約64%下落。金は2022年に約0.8%下落し、2025年には約64%上昇しました。VTIとBNDも、株高・金利低下・利上げという環境で成績が変わります。前年の上位を、そのまま翌年の有望資産と見なす根拠にはなりません。
リスクの順位は残る。しかし水準は動く
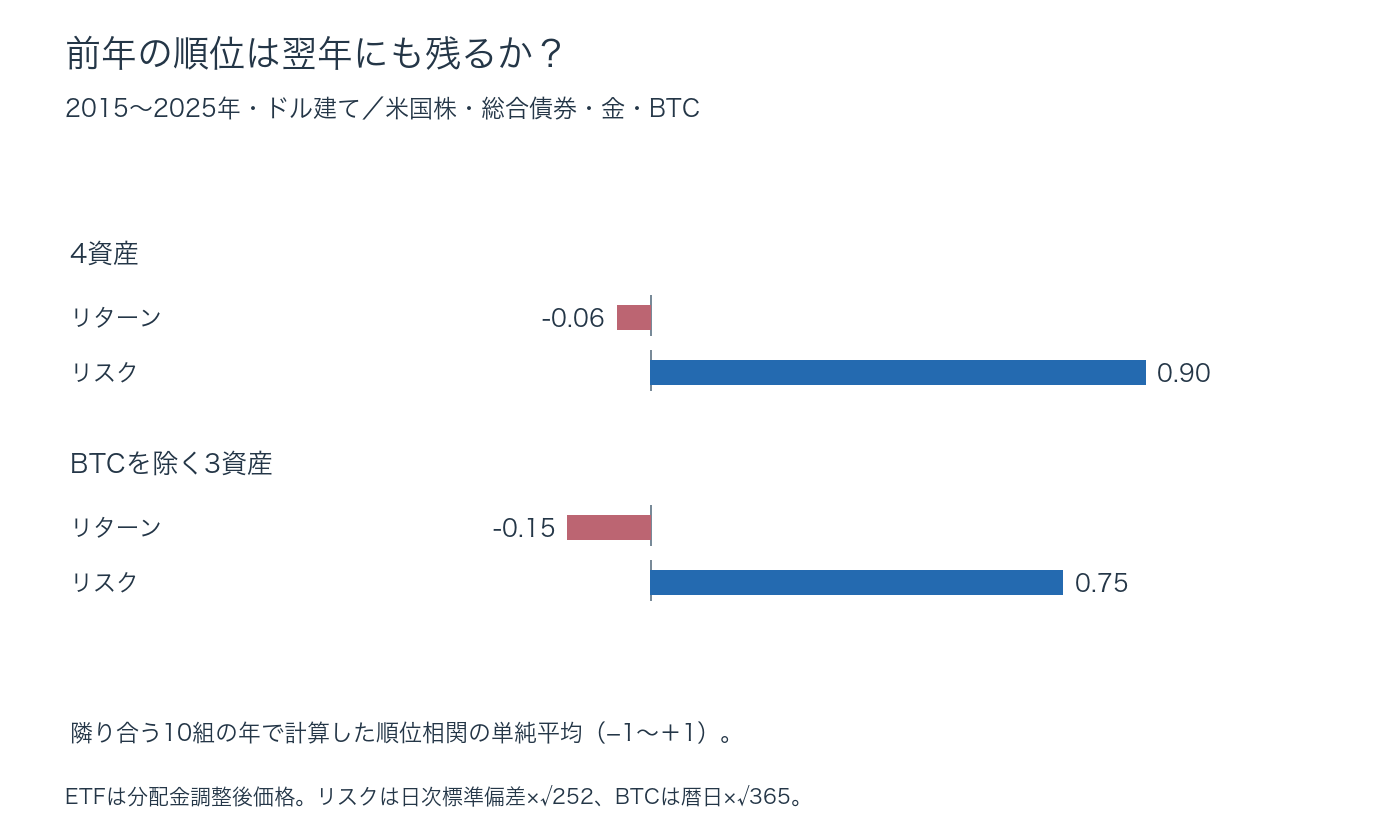
| 比較対象 | リターン順位の相関 | リスク順位の相関 |
|---|---|---|
| 4資産 | -0.06 | 0.90 |
| BTCを除く3資産 | -0.15 | 0.75 |
各年の4資産を大きい順に並べ、翌年も同じ順番かをスピアマン順位相関で測りました。+1は完全に同じ順、−1は逆順、0付近は順位の対応が弱いことを示します。2015→2016年から2024→2025年まで、10組の相関を単純平均しています。
BTCを含むとリスク差が極端なので、BTCを除く3資産でも確認しました。リターンは−0.15、リスクは0.75です。今回の組み合わせでは、過去のリスクは次の年の相対的な揺れやすさを考える材料になりました。4資産・10組という小さな比較であり、同業種の株式同士でも同じ強さが出るという検証ではありません。
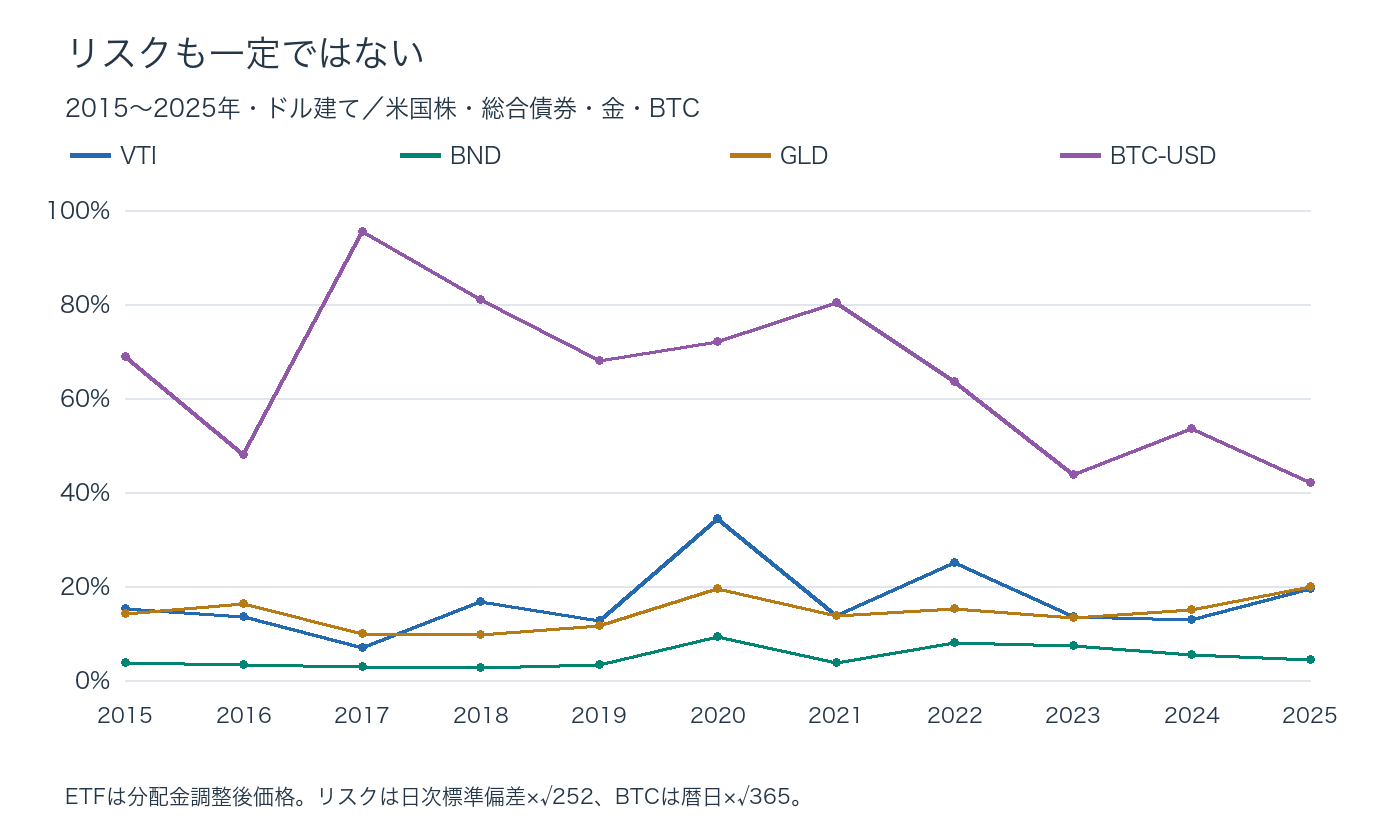
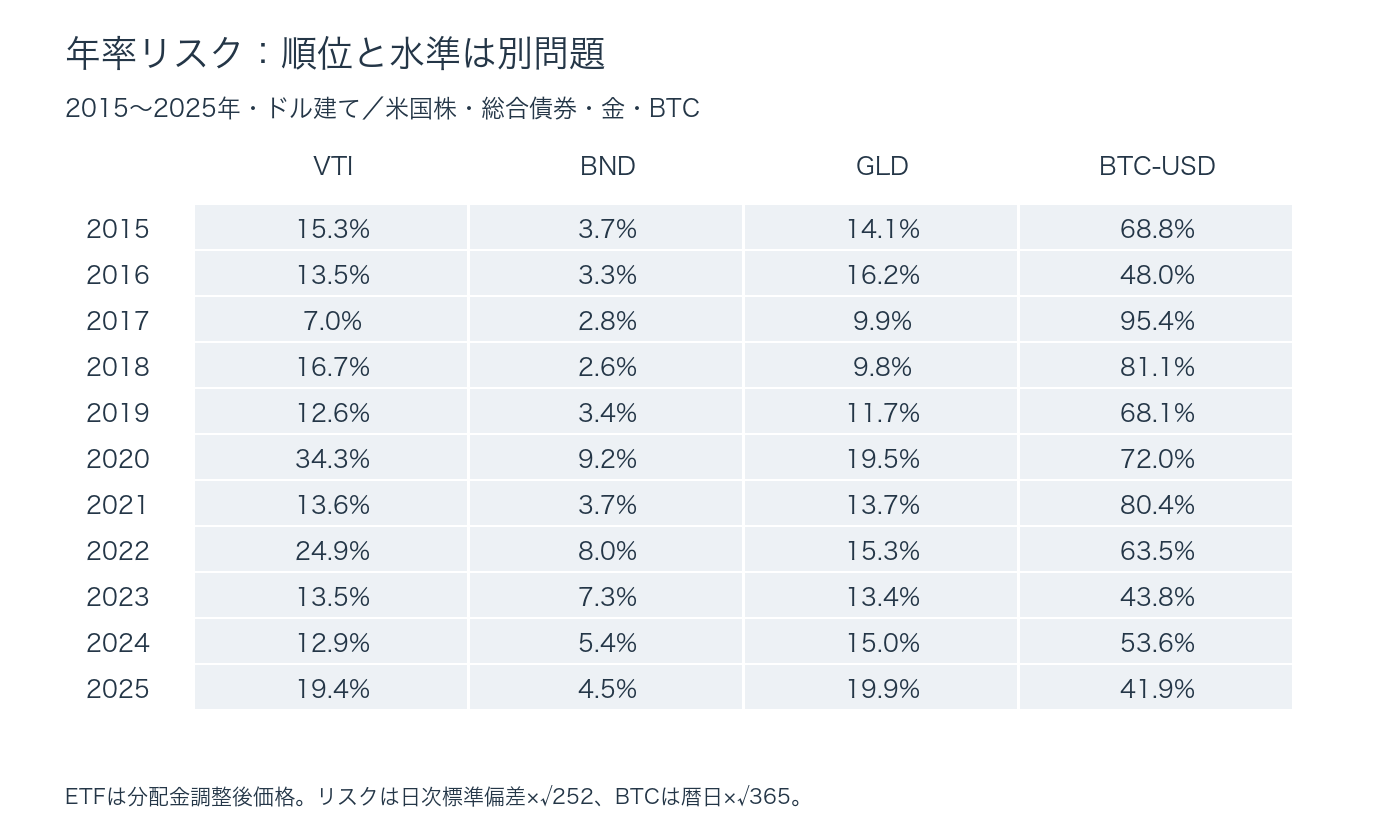
水準に目を移すと、VTIの年率リスクは2017年6.99%から2020年34.28%へ拡大。BNDも2020年には9.23%まで上昇しました。債券は株より小さく動く傾向を保っていても、いつも同じ程度に静かなわけではありません。2022年のBNDは年間−13.11%で、「低い標準偏差なら損をしない」という理解も誤りです。
前年のリスクをそのまま予測値にすると、どれだけ外れる?
| 資産 | リスク最小年 | リスク最大年 | 前年値予測の平均誤差 |
|---|---|---|---|
| VTI | 6.99% | 34.28% | 9.43 pp |
| BND | 2.64% | 9.23% | 2.10 pp |
| GLD | 9.75% | 19.85% | 3.40 pp |
| BTC-USD | 41.92% | 95.37% | 16.58 pp |
最も単純な予測として、前年の年率リスクを翌年の予測に使いました。表の誤差は2016〜2025年の予測と実績の差の絶対値を平均したものです。VTIは平均9.43パーセントポイントも外れます。例えば予測10%と実績20%の差は10ポイントです。順位が安定することと、リスクの数値を正確に当てることは、別の課題なのです。
なぜ平均リターンより、変動の推定がしやすいのか
「リターンは点、リスクは幅だから」で説明を終えると、肝心な部分が抜けます。日次の値動きには、企業が生み出す利益やリスク負担への報酬に加えて、予想外のニュースによる上げ下げが大量に含まれます。平均リターンを推定するときは、大きな正負の変動の差から、小さな持続的成分を取り出す必要があります。
例えば年率ボラティリティ20%、一定の平均と分散、独立な正規日次リターンを仮定すると、10年分あっても年率平均リターン推定の標準誤差は20%÷√10=約6.3ポイントです。同じ10年間を日足から分足へ刻み直しても、独立な10年を増やしたことにはなりません。期待リターンの推定が難しいという問題は、Merton(1980)でも扱われています。
一方、分散は平均からのずれを二乗して集めるため、上げ下げが相殺しません。同じ理想条件の約2,520日なら、年率ボラティリティ推定の標準誤差は近似的に20%÷√(2×2,519)=約0.28ポイントになります。これは一定のパラメータを測る教科書的な比較で、来年の変動を0.28ポイント以内で当てられるという意味ではありません。実市場には裾の厚い分布や時変の分散があるため、誤差はもっと複雑です。
「安定している」より「荒れる時期が続く」が正しい
大きく動く日の後には、大きく動く日が集まりやすい。これがボラティリティ・クラスタリングです。Engleが1982年に提案したARCHは、過去のショックの大きさから分散の時間変化をモデル化する道を開きました。予測可能性の根拠は「リスクが変わらない」ことではなく、変わり方に持続性があることです。Engleのノーベル賞講演/『What Good Is a Volatility Model?』
金利への感応度、企業の収益構造、レバレッジ、取引参加者といった資産固有の性質は、日々すべて入れ替わるわけではありません。そのため資産間の変動の差も残りやすい。ただし危機、金融政策の転換、商品設計の変更で、過去の水準から大きく離れることがあります。今回の年次順位比較は、ARCHなどの短期予測モデルを検証したものではありません。
このボードでは「上がった量」より「揺れ方」を見比べる
VTI・BND・金・BTCを並べ、何日かにわたって騰落率の大きさを見てください。価格の単位が違うため、線の高さやドルの変化額ではなく%で比較します。さらにVIXを添えると、過去の実現変動と、オプションが織り込む今後約30日のS&P500の予想変動を区別できます。
ただし、ボードの前日比は一日の始点と終点の差で、日中に何度も大きく往復した幅そのものではありません。BTCの24時間比較と米国ETFの通常取引時間も違います。一日の印象だけで年率リスクを決めず、長期の統計で配分を考え、ボードで変化を察知する。この役割分担が、過去データを実用的に使う方法です。
計算条件とデータ
2015年1月〜2025年12月の11暦年。ETFは米国取引日の調整後終値の単純日次収益率、BTCは土日を含む暦日収益率。各年の複利収益率は日次(1+r)の積−1。年率リスクは標本標準偏差(自由度n−1)×√252、BTCは×√365。前年末から年初への収益率も含め、休日にETF価格を補完しない。BTCは週末を除いてETF日に寄せず、各資産本来のカレンダーで年間統計を計算。税・売買費用・円換算なし。既存の保存済み公開価格履歴を再計算。銘柄選択は現在の代表例で、全投資対象を網羅する検証ではない。順位相関はクロスセクションの順序比較で、将来リターンの予測力を証明するものではない。
データと参考資料
- Oaktree: Investment Philosophy
- Bridgewater: The All Weather Story
- Berkshire Hathaway: 2014 shareholder letter, p.18
- Merton (1980): On Estimating the Expected Return on the Market
- Engle (2003): Nobel Lecture
- Engle (2000): What Good Is a Volatility Model?
- Yahoo Finance: adjusted ETF and BTC daily price histories