エドワード・ソープは、1932年8月14日、米国シカゴで生まれました。UCLAで物理学を学び、1958年に数学の博士号を取得。MIT、ニューメキシコ州立大学を経て、1965年に開学したカリフォルニア大学アーバイン校の創設時教員になりました。出発点は金融業界ではなく、数学の研究室です。
その数学者がブラック・ジャックの常識を覆し、やがて証券の価格差を利益に変える運用会社を立ち上げます。ソープの投資を理解する入口は、相場を当てる才能ではありません。「本来の価格はいくらか」「何を組み合わせれば、不要なリスクを減らせるか」という二つの問いです。
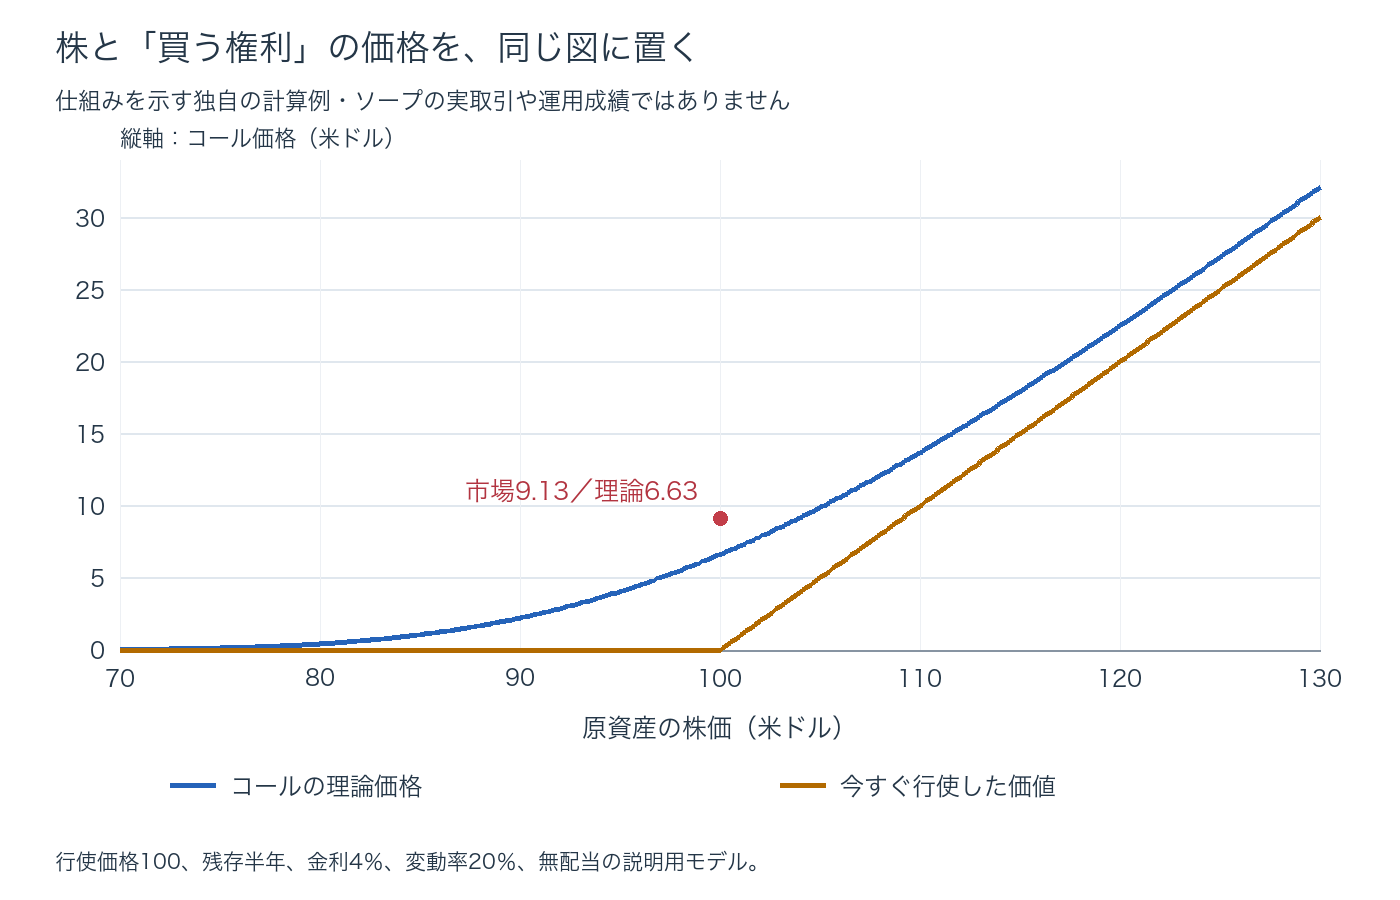
この図は、株式と、その株式を一定価格で買う権利の関係を計算したものです。市場の値段が理論曲線から離れたとき、株式と権利を反対方向に持って価格差を取りにいく。後ほど数値を使って、この取引を分解します。
数学者としての仕事は、カードの研究だけではない
ソープの研究には、関数解析、線形作用素、ノルム空間、確率・統計、ゲーム理論が並びます。関数解析は、関数を一つの空間の要素として扱い、その性質や変換を調べる分野です。抽象的な研究と、カジノや市場での実践が同居していました。
本人の2003年の論考では、関数解析で身につけた線形的な近似の考え方を、残りカードの組み合わせが膨大になる問題の簡略化に使ったと説明しています。MITではIBM 704で計算を進めました。手計算で一つずつ解く代わりに、構造を近似し、コンピューターで検証する。この仕事の進め方は、後の金融モデルにもつながります。ソープ本人の論考
ブラック・ジャック:過去のカードが、次の勝負の条件を変える
ルーレットで直前に赤が続いたから、次は黒が出やすい。これは通常の独立した試行では成り立ちません。一方、ブラック・ジャックでは、出たカードを毎回すべて山札へ戻すわけではありません。残りのカードの構成が変わるので、次の勝負の条件も変わります。
ソープが着目したのは、この「元に戻さずに引く」性質でした。残った高いカードやエースの割合などによって、プレーヤー側の期待収益が変化します。出たカードを追跡し、有利な条件で取引量を増やす。単に記憶力で勝つのではなく、条件付きの確率と賭け金を結びつけたのです。
1961年の論文『A Favorable Strategy for Twenty-One』を経て、1962年に『Beat the Dealer』を出版しました。重要なのは「毎回勝てる」という主張ではなく、ルールとカード構成によっては、反復したときの期待値をプレーヤー側へ動かせると示したことです。1961年の原論文
同じ時期、情報理論のクロード・シャノンと、ルーレットの球と回転盤を測って落下位置を予測する小型の装着型コンピューターも開発しました。カードでは残りの構成、ルーレットでは物理的な運動。どちらも「運に任せるゲーム」に、観測できる情報を持ち込む試みでした。本人の公式紹介
市場へ:値上がりする株より、価格のつながりに注目した
金融の世界で研究相手になったのが、経済学者シーン・カスーフです。二人は1967年に『Beat the Market』を出版しました。対象は主に、一定条件で株式を買えるワラントと、その原資産の株式。株価が上がればワラントも一般に上がりやすいので、片方の売りと片方の買いを組み合わせて、市場全体の上下への依存を抑えられます。
1969年11月にはジェイ・リーガンとConvertible Hedge Associatesを設立。後のPrinceton/Newport Partners(PNP)です。ワラントだけでなく、店頭オプションや転換社債などにも対象を広げました。ウォール街を驚かせたのは、強気相場に乗るだけではない、数理モデルとヘッジを組み合わせた運用でした。本人による運用開始の回想
ブラック・ショールズ式より先に、何をつかんでいたのか
「ソープはブラック・ショールズ式を先に知っていた」という話には、確認すべき段階があります。自分の取引に使える式へ到達することと、一般的な価格理論を証明して学術誌に発表することは同じではありません。
- 1965〜1967年の研究と著書。株式とワラントを組み合わせるヘッジの考え方が、1973年より前に公表されていました。ただし、1967年の本の存在だけで、後の価格式がすべて証明済みだったとは言えません。
- 1967〜1968年についての本人の記録。2001年の回想で、株価の成長率と割引率を、ともに無リスク金利へ置き換える発想に至ったと述べています。これは後のブラック・ショールズ式と同じ形へつながる核心です。年代の根拠は本人の回想として読むのが正確です。
- 1973年の公表研究と、その後の説明。同年8月には『Extensions of the Black-Scholes Option Model』を発表。2018年のAQRインタビューでは、空売り代金を運用に使えるかという当時の条件の差をそろえると、自分の式とブラックの式が一致した、と説明しています。
ここから読み取れるのは、ソープがブラックとショールズの1973年の代表的論文を待たず、価格式を独立に考え、取引へ利用していたことです。一方で、数学的な証明を伴う一般理論の公表という業績まで、ソープが先取りしたと置き換える必要はありません。彼の強みは、式を知るだけでなく、取引条件に合わせて実装していたことにあります。2001年の本人の回想/1973年の論文/AQRの本人インタビュー
どんな取引だったのか:高い権利を売り、株式で値動きを抑える
ここからは仕組みを理解するための計算例です。ソープの実際の注文を再現したものではありません。株価100ドル、半年後に100ドルで株を買える欧州型コール、年率金利4%、年率変動率20%、配当なしとします。ブラック・ショールズ式で計算したコール価格は6.63ドルです。
この権利が市場では9.13ドルで売買されている、と仮定します。理論価格より2.50ドル高い。ただ空売りするだけでは、株価が急騰したときに損失が膨らみます。そこで株式を同時に買います。
買う株数を決めるのがデルタです。株価が1ドル動くとオプション価格が何ドル動くかを示します。この条件では約0.584。権利1単位を売るのに対して株を約0.584株買えば、株価が少し上がった際のオプション売りの損失を、株式買いの利益でおおむね打ち消せます。契約が100株分なら、権利1契約売りに約58.4株買いという対応です。
これは「同じ金額ずつ売り買い」ではありません。値動きへの感応度を合わせる取引です。株価や残り日数が変わるとデルタも変わるため、途中で株数を調整する必要があります。売り買いの向きだけでなく、比率の更新まで含めて運用するのです。
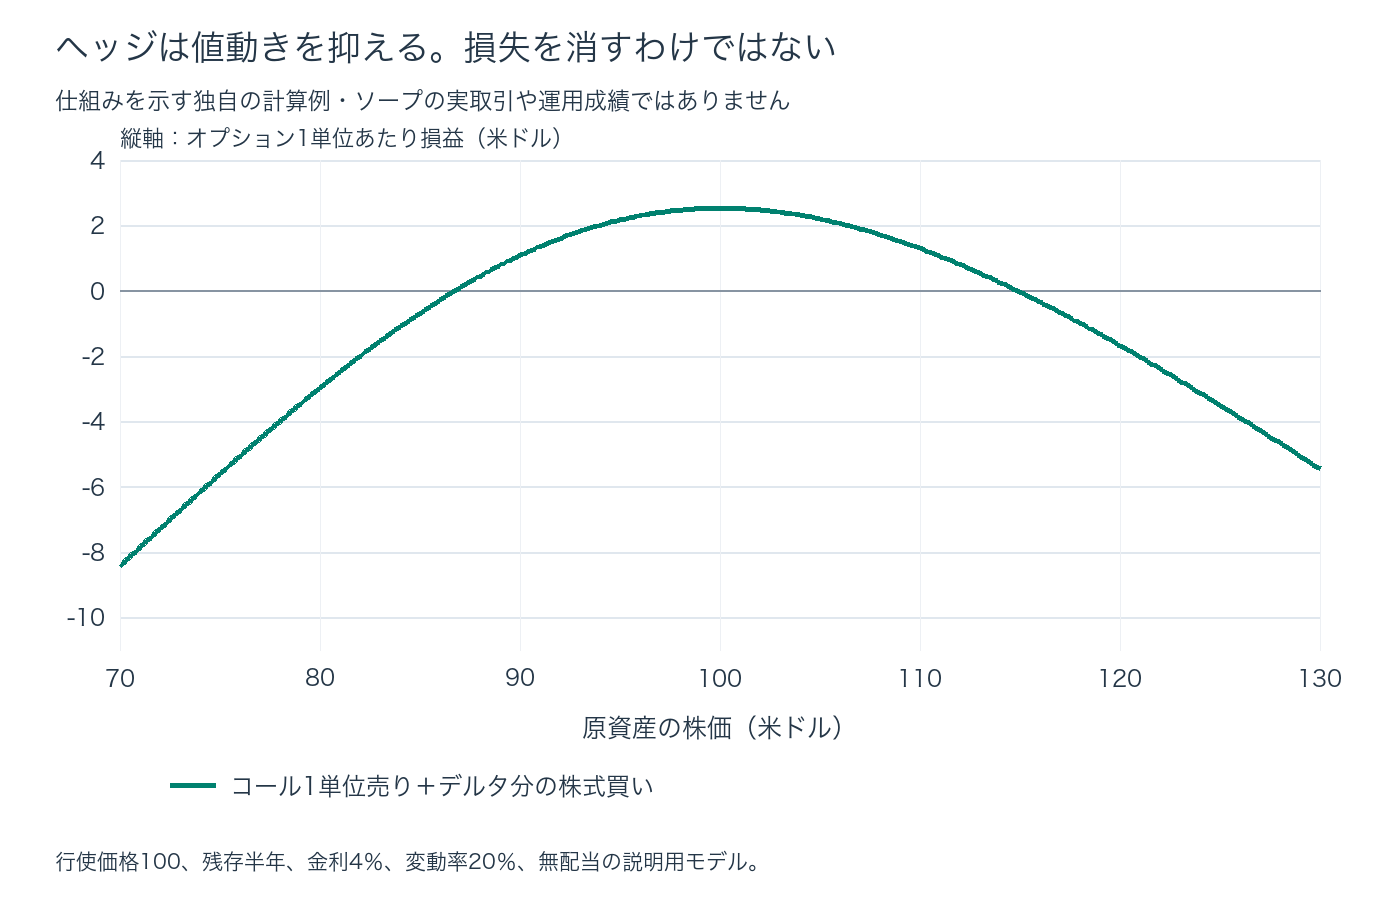
図では最初の株数を変えずに1取引日保有し、その時点で市場の割高分が解消したと仮定しました。時間経過は1/252年、変動率は20%のまま、株式購入の純資金に対する金利も計上しています。
| 1日後の株価 | ヘッジ全体の損益/1単位 |
|---|---|
| $80 | $-2.98 |
| $95 | $+2.16 |
| $100 | $+2.52 |
| $105 | $+2.19 |
| $120 | $-1.68 |
95〜105ドルの範囲では損益が比較的安定しますが、80ドルや120ドルへ大きく動くと損失です。最初のデルタで相殺できるのは、小さな値動きへの一次的な感応度だからです。途中の株数調整、価格の急変、変動率の変化、空売りの調達費用、売買のスプレッドが成績を変えます。市場中立は、無損失と同じ意味ではありません。
また、この例では割高分が翌日に消えると仮定しました。実際にはいつ修正されるか分からず、さらに割高になることもあります。2.50ドルは、売った瞬間に確定する利益ではなく、モデルが示す価格差です。ヘッジのコストを超えて、その差を回収できるかが仕事になります。
転換社債と統計的裁定へ、同じ考え方を広げた
転換社債は、利息を受け取る債券に、株式へ転換できる権利が付いた商品です。ソープは、債券としての価値と転換する権利の価値に分けて評価しました。割安な転換社債を買い、株式を売って株価への感応度を抑える、といった形で価格差を取りにいきます。ここでは株価以外に、発行企業の信用や金利、借株条件も重要です。
後には、多数の株式の相対的な値動きを使う統計的裁定にも進みました。契約で結びついた株と権利の価格差と、過去の統計から期待する株同士の価格差は、根拠が違います。後者の関係は崩れ得るので、「二つの線が離れたから戻る」と決めつけてはいけません。
運用成績:高いリターンと、負けの少なさを両立した
本人が出演した2017年の『Chat With Traders』の紹介では、PNPの約19年間の年率リターンは手数料控除前19.1%、230か月のうち227か月がプラス、最悪の月次損失も1%未満とされています。月次プラスの割合は227÷230で約98.7%です。個々の取引の勝率ではなく、ファンドの月次成績の割合である点が重要です。本人出演番組の成績紹介
この数字から、毎月同じだけ増える滑らかな資産曲線を作ることはしません。手数料前の集計値は投資家の手取り成績そのものでもありません。注目したいのは、買い持ちの上昇率だけでは評価しにくいヘッジ運用を、長く継続できたことです。PNPは1988年に清算へ進み、その後も別の運用活動が続きました。
ケリー基準:「有利なら大きく」では足りない
ソープが研究・実践した資金配分の考え方にケリー基準があります。考案者はジョン・L・ケリーで、ソープの仕事はこれをカジノや投資へ応用したことです。目指すのは期待利益額の最大化ではなく、資産の対数の期待値、つまり長期の複利成長です。ソープ『The Kelly Criterion and the Stock Market』
仕組みを見るため、勝率p、勝てば賭けた金額と同額の利益、負ければ賭け金を失う独立な二択モデルを考えます。毎回の資金のfだけを使うと、1回あたりの期待対数成長率はg(f)=p log(1+f)+(1−p) log(1−f)。このモデルの最適比率はf*=2p−1です。
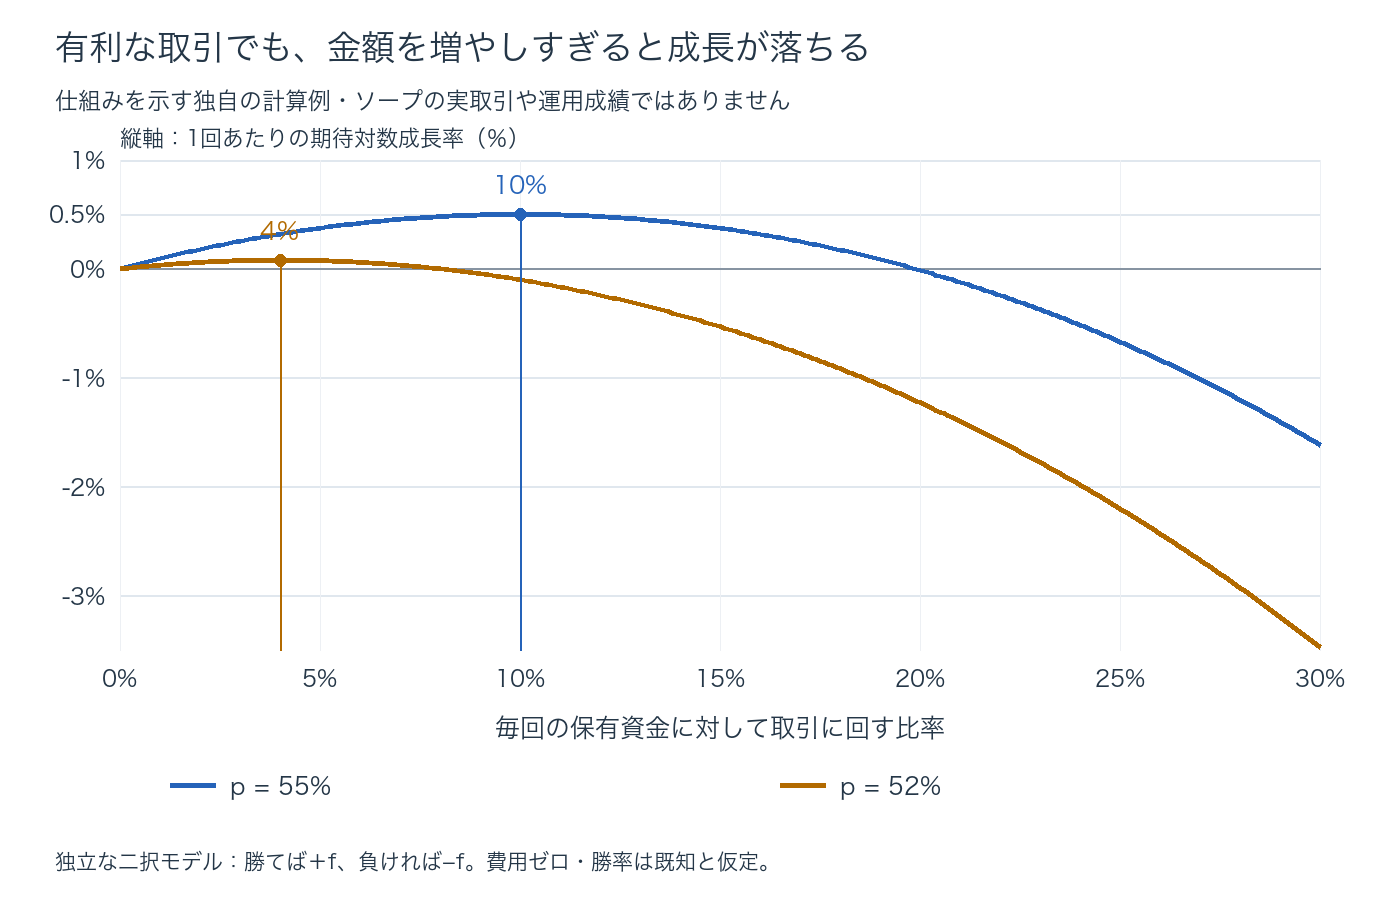
| 取引比率f | 勝率55%の成長率 | 勝率52%の成長率 |
|---|---|---|
| 4% | +0.320% | +0.080% |
| 5% | +0.375% | +0.075% |
| 10% | +0.501% | -0.101% |
| 20% | -0.014% | -1.230% |
| 30% | -1.620% | -3.477% |
勝率55%なら最適値は10%ですが、実際の勝率が52%なら4%です。55%だと思って10%ずつ使うと、本当は52%だった場合の期待対数成長率はマイナスへ転じます。予想する優位性のわずかな誤差が、配分の過大評価につながるわけです。
表の成長率は1回あたりの期待対数成長率で、年利やブラック・ジャックの実際の勝率ではありません。ソープらの研究も、フル・ケリーの短中期の資産変動が大きいこと、比率を落とすと成長と引き換えにリスクを抑えられることを扱っています。過去の株価から出した最適比率を、そのまま明日の借入投資へ使うための式ではありません。フル・ケリーと部分ケリーの研究
市場に勝った人が、インデックス投資を勧める理由
ソープは、比較可能な指数より優れていると示せない投資には、低コストのインデックスを使う考え方を述べています。市場に価格のゆがみがあることと、自分が費用を払ってそれを回収できることは別です。優秀に見える運用者も、たくさん比較すれば偶然上位になる人が出ます。2011年の本人インタビュー
これは、自分の成功を否定する話ではありません。ソープには、価格式、取引コストの把握、ヘッジを調整する仕組みがありました。それを持たない投資家が、成功した人と同じリスクを取る必要はない。個人が取り入れやすいのは、難しい裁定取引そのものより、優位性を確認できない場面で無理に勝負しない姿勢です。
このサイトで見るなら、価格・変動率・金利を分ける
S&P500とVIX、米国債2年金利を並べると、株価の方向、オプション市場の予想変動率、短期寄りの金利環境を分けて観察できます。株価があまり動かなくてもVIXが上がる日は、将来の値動きに対する値付けが変化しています。VTIを添えれば、広い米国株への低コスト投資という、ソープが一般投資家へ示した選択肢も比較できます。
ただしVIXはS&P500オプションから計算される約30日先の予想変動率で、個別株の半年物オプションにそのまま代入する値ではありません。2年金利も半年の無リスク金利と同じではなく、期間に合う金利を用意します。デルタヘッジには、さらに対象オプションの価格・行使価格・満期・配当・取引費用が必要です。本サイトの日中チャートだけで、オプションの割安・割高や発注比率まで判定することはできません。
私がこの投資法から取り入れたいのは、「上がりそうなものを探す」前に、価格差の根拠と、外れたときに残るリスクを確かめる順序です。ソープがカジノから市場へ持ち込んだのは、強気の予言ではなく、その検証の仕方でした。
図の計算条件
価格図とヘッジ図は、無配当・一定金利・一定変動率の欧州型コールをブラック・ショールズ式で独自計算しました。ワラントの希薄化、米国型の早期行使、空売り制約は含めていません。ヘッジ図は初期デルタを固定し、1取引日後に割高分が全解消すると仮定、純資金の金利以外の費用はゼロ。実売買のバックテストやソープの実績曲線ではありません。ケリー図は上記の独立二択モデルを直接計算し、乱数シミュレーションは使っていません。資料確認・計算:2026年10月17日。
データと参考資料
- UC Irvine Libraries — Edward O. Thorp papers and biography
- Edward O. Thorp — Research publications
- Cboe — VIX definition and methodology
- Thorp — A Favorable Strategy for Twenty-One (1961)
- Thorp — A Perspective on Quantitative Finance (2003)
- Thorp — Option Theory: What I Knew and When I Knew It, Part I (2001; authorized reprint)
- Thorp — Option Theory: What I Knew and When I Knew It, Part II (2001; authorized reprint)
- Thorp — Extensions of the Black-Scholes Option Model (1973)
- AQR — Words from the Wise: Ed Thorp (2018)
- Chat With Traders — Edward Thorp interview and reported fund record (2017)
- Thorp — The Kelly Criterion and the Stock Market
- MacLean, Thorp, Zhao & Ziemba — Full and fractional Kelly simulations
- Investments & Wealth Institute — The Masters Series: Edward Thorp (2011)